Investidores: Drawdown Máximo Explicado, Fórmula, Exemplo, Checklist em 4 Passos
Calcule o drawdown máximo com fórmula, exemplo prático e checklist de 4 passos, focado em magnitude e recuperação. Invista com mais clareza usando o Evibe.
Investidores: Drawdown Máximo Explicado, Fórmula, Exemplo, Checklist em 4 Passos
O drawdown máximo (MDD) é o maior declínio percentual de pico a vale que um portfólio já sofreu antes de atingir uma nova máxima. Expresso como um único percentual, ele indica a pior perda que um investidor realmente teria vivido e o quão grande precisa ser o ganho apenas para voltar ao ponto de equilíbrio. Para a maioria dos investidores, esse número importa mais do que a volatilidade, porque é a métrica com maior probabilidade de desencadear vendas em pânico ou de comprovar que um portfólio consegue sobreviver a uma crise real.
Resumo:
- O drawdown máximo pode ser significativamente afetado pela ordem dos retornos, com os mesmos ganhos anuais podendo resultar em declínios máximos muito diferentes.
- Calcular o drawdown máximo exige identificar a maior queda do pico ao vale de um portfólio, com base em uma janela de dados escolhida, e acompanhar o tempo de recuperação separadamente.
- Na prática, é essencial comparar sempre dados de retorno total ao avaliar drawdowns entre fundos, já que os dividendos ajudam a amortecer as quedas e distorcem a avaliação de risco.
- É fundamental monitorar tanto a profundidade quanto a duração dos drawdowns, já que recuperações rápidas, como a queda causada pela COVID, podem ter um impacto muito diferente no comportamento do investidor em comparação com quedas prolongadas.
- Ferramentas de risco de portfólio, incluindo aplicativos e análises de IA, estão cada vez mais capazes de agregar métricas de drawdown entre vários ativos para entender melhor a exposição geral ao risco.
Índice
- O Que o Drawdown Máximo Mede: Definição e Propriedades-Chave
- A Fórmula do Drawdown Máximo e Como Calculá-la
- Um Exemplo Prático: Encontrando o Pico, o Vale e a Recuperação
- Por Que o Tempo de Recuperação Importa Tanto Quanto o Percentual
- Drawdown Máximo vs. Volatilidade, VaR e Índice Calmar
- Como Calcular o Drawdown Máximo em uma Planilha ou em Python
- Transformando o Drawdown Máximo em Regras de Portfólio
- Como o Evibe Exibe o Drawdown em Todo o Seu Portfólio
- O Argumento para Observar o Drawdown, Não Apenas os Retornos
- Fontes
- Perguntas Frequentes
O Que o Drawdown Máximo Mede: Definição e Propriedades-Chave
Formalmente, o drawdown máximo é a maior queda de qualquer pico em uma curva de patrimônio até o ponto mais baixo antes que esse pico seja superado novamente. Alguns analistas o expressam como um número negativo (-35%), outros como uma magnitude positiva (35%). Nenhuma das duas formas está errada. Apenas seja consistente ao comparar estratégias.
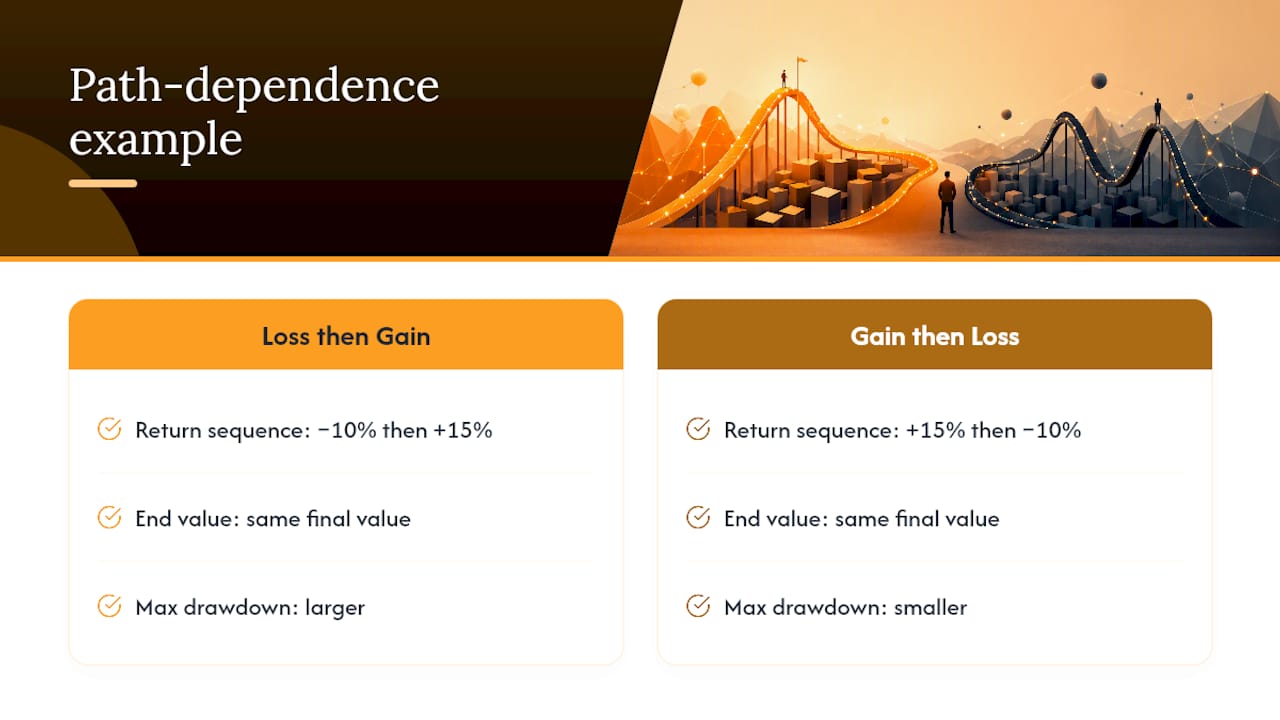
O MDD é dependente da trajetória, o que é sua propriedade mais subestimada. Dois portfólios podem apresentar retornos anuais idênticos e terminar com o mesmo valor, mas ter drawdowns extremamente diferentes dependendo da ordem em que esses retornos ocorreram. Uma perda de 10% seguida de um ganho de 15% produz uma curva de patrimônio muito diferente da sequência inversa, mesmo que o retorno médio pareça igual.
As escolhas de reporte também alteram o número. Uma janela retrospectiva de três anos quase nunca mostrará o mesmo MDD que uma janela de quinze anos. Dados de retorno total (que incluem dividendos reinvestidos) normalmente produzem um drawdown menor do que dados baseados apenas no preço, já que os dividendos amortecem a queda. O drawdown máximo calculado a partir de preços diários também tende a ser mais profundo do que a mesma série amostrada mensalmente, porque os dados diários capturam picos intradiários e de curto prazo que os retratos mensais suavizam.
A Fórmula do Drawdown Máximo e Como Calculá-la
A fórmula canônica é:
MDD = min[(V_t − Pico_t) / Pico_t]
Onde V_t é o valor do portfólio no momento t, e Pico_t é o valor máximo corrente atingido até aquele ponto. Você está procurando a única maior lacuna negativa entre onde o portfólio estava e até onde caiu antes de se recuperar.
O cálculo é feito em quatro etapas:
- Construa a curva de patrimônio. Liste o valor do portfólio em cada intervalo de tempo, seja diário, semanal ou mensal.
- Calcule o máximo corrente. Em cada ponto, registre o maior valor atingido até então, não apenas o pico mais recente.
- Calcule a série de drawdown. A cada etapa temporal, subtraia o máximo corrente do valor atual e divida pelo máximo corrente.
- Encontre o valor mínimo nessa série de drawdown. Esse número único mais negativo é o seu drawdown máximo.
Um caso extremo confunde as pessoas constantemente: um drawdown em andamento que ainda não se recuperou. Se seu portfólio está atualmente 18% abaixo do seu último pico e não atingiu uma nova máxima, esse -18% ainda é o seu drawdown máximo atual, mesmo que o vale possa piorar antes de melhorar. Reporte-o como “drawdown máximo até a data, em andamento”, em vez de um valor final. Esse processo passo a passo se aplica seja você avaliando uma única ação, um fundo ou um portfólio multiativos inteiro.
Um Exemplo Prático: Encontrando o Pico, o Vale e a Recuperação
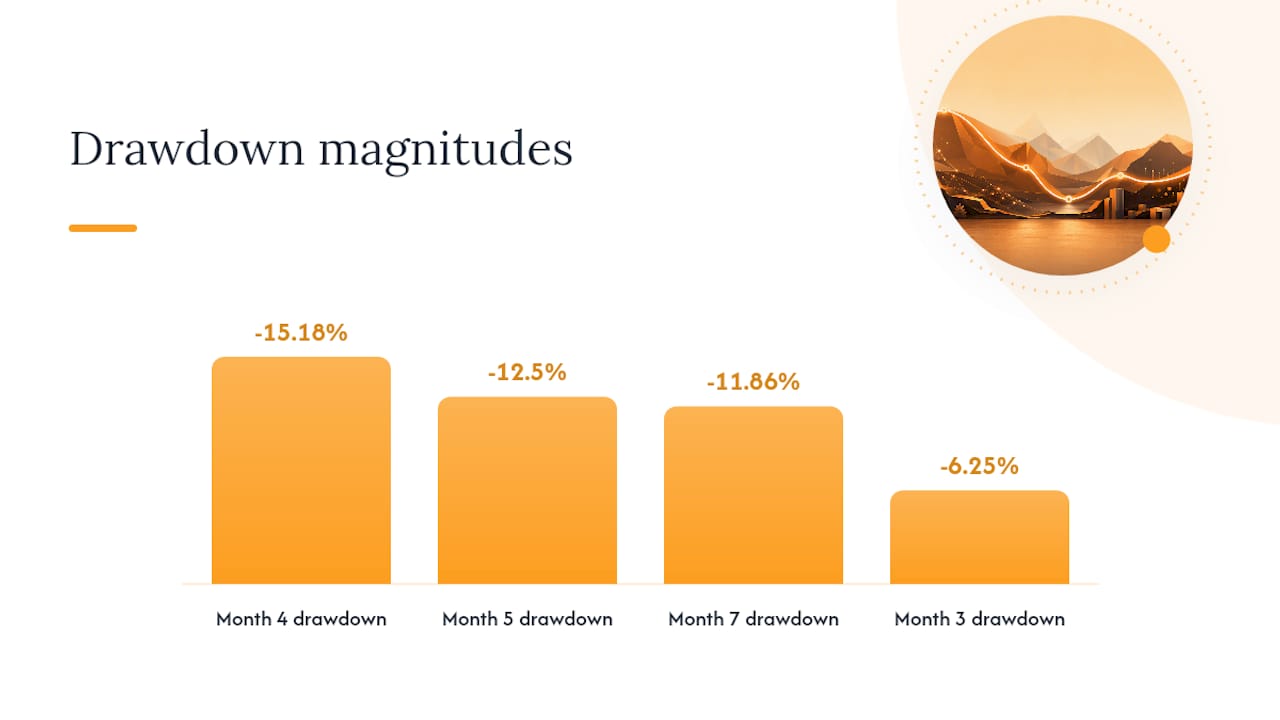
Imagine um portfólio com estes valores de fim de mês: $100.000 → $112.000 → $105.000 → $95.000 → $98.000 → $118.000 → $104.000.
Percorrendo o máximo corrente e o drawdown em cada etapa:
- Mês 1: $100.000. Máximo corrente = $100.000. Drawdown = 0%.
- Mês 2: $112.000 (novo pico). Máximo corrente = $112.000. Drawdown = 0%.
- Mês 3: $105.000. O máximo corrente permanece em $112.000. Drawdown = ($105.000 − $112.000) / $112.000 = −6,25%.
- Mês 4: $95.000. O máximo corrente permanece em $112.000. Drawdown = −15,18%.
- Mês 5: $98.000. O máximo corrente permanece em $112.000 (essa recuperação intermediária não estabelece uma nova máxima). Drawdown = −12,5%.
- Mês 6: $118.000 (novo pico, superando a máxima anterior de $112.000). O máximo corrente é redefinido para $118.000. Drawdown = 0%.
- Mês 7: $104.000. O máximo corrente permanece em $118.000. Drawdown = −11,86%.
Para subir de volta de $95.000 até o pico anterior de $112.000, o portfólio precisou de um ganho de aproximadamente 17,9%, um lembrete útil de que perdas e os ganhos de recuperação necessários para eliminá-las nunca são simétricos. Observe que a recuperação do Mês 5 para $98.000 não redefine nada, pois nunca superou o pico de $112.000 anterior a ela.
Por Que o Tempo de Recuperação Importa Tanto Quanto o Percentual
Um drawdown tem três fases distintas que vale a pena acompanhar separadamente: o declínio de pico a vale, a subida de vale a recuperação até a antiga máxima e o tempo total gasto “debaixo d’água”, abaixo desse pico.
Há também uma peculiaridade estatística aqui. Para séries de retorno que se comportam como um passeio aleatório, o drawdown máximo esperado tende a crescer com a raiz quadrada do período de observação, de modo que uma estratégia acompanhada por quinze anos quase mecanicamente mostrará um MDD mais profundo do que a mesma estratégia acompanhada por três anos, mesmo que nada tenha mudado em seu risco subjacente.
A história mostra claramente essa diferença na velocidade de recuperação. A queda de aproximadamente -33,9% do S&P 500 durante a COVID em 2020 se recuperou em meses. Mesma classe de ativo, experiência do investidor totalmente diferente. Sempre verifique tanto a profundidade de um drawdown quanto o tempo real que a recuperação levou.
Drawdown Máximo vs. Volatilidade, VaR e Índice Calmar
A volatilidade mede a dispersão em torno de uma média, tratando uma alta acentuada e uma queda acentuada como igualmente “arriscadas”. A maioria dos investidores não pensa dessa forma.
O Value at Risk (VaR) estima um limiar de perda em um dado nível de confiança ao longo de um horizonte definido, mas é um quantil probabilístico, não um resultado vivido. O MDD, por outro lado, relata o que de fato aconteceu.
É aqui que o índice Calmar ganha seu lugar em uma ficha técnica: ele divide o retorno anualizado pelo drawdown máximo, fornecendo um número de desempenho ajustado ao drawdown que ressoa com os investidores de forma mais direta do que o índice Sharpe. Para portfólios propensos a perdas severas ocasionais em vez de oscilações diárias constantes, o Conditional Drawdown at Risk (CDaR) vai um passo além, fazendo a média da pior cauda de drawdowns em vez de isolar apenas o único mais profundo.
Como Calcular o Drawdown Máximo em uma Planilha ou em Python
Você não precisa de software especializado para calcular isso sozinho. Em uma planilha:
- Coluna A: datas. Coluna B: valor do portfólio em cada data.
- Coluna C: máximo corrente, usando uma fórmula como
=MAX($B$2:B2)arrastada ao longo da coluna. - Coluna D: drawdown, calculado como
=(B2-C2)/C2. - Use
MIN(D:D)para extrair o drawdown máximo, depoisINDEX/MATCHpara encontrar a data exata em que ocorreu.
Em Python com pandas, a mesma lógica leva três linhas: calcule um máximo corrente com .cummax(), subtraia e divida para obter a coluna de drawdown e, em seguida, chame .min() para extrair o pior valor. Calculadoras on-line são uma forma rápida de verificar seus cálculos de planilha em uma série pequena.
Dica profissional: Sempre calcule o drawdown máximo com dados de retorno total (dividendos reinvestidos) ao comparar dois fundos lado a lado. Comparar o drawdown baseado apenas em preço de um fundo com o drawdown de retorno total de outro fará com que o fundo pagador de dividendos pareça artificialmente mais arriscado do que realmente é.
Transformando o Drawdown Máximo em Regras de Portfólio
Extraia o drawdown máximo e seu tempo de recuperação sempre da mesma janela retrospectiva e do mesmo tipo de dado. Misturar um MDD baseado apenas em preço de cinco anos para uma posição com um MDD de retorno total de dez anos para outra produz uma comparação que não significa nada.
Combine o número bruto com o índice Calmar para dar contexto e, quando possível, execute uma simulação de Monte Carlo das trajetórias de retorno futuras para ver a faixa de drawdowns que a estratégia poderia plausivelmente produzir a seguir. Sempre que citar o MDD para outra pessoa, informe as datas, a frequência de amostragem e se é retorno de preço ou retorno total.
Como o Evibe Exibe o Drawdown em Todo o Seu Portfólio
Calcular o drawdown máximo manualmente para um único fundo é gerenciável. Fazer isso em um portfólio que abrange ações, ETFs, opções, criptomoedas e imóveis é um problema totalmente diferente, já que cada conta vive em um login separado com seu próprio formato de dados.
Alguns aplicativos de portfólio consolidam as posições automaticamente após a vinculação e, então, exibem métricas de drawdown e recuperação tanto no nível de cada posição individual quanto no do portfólio como um todo. A análise orientada por IA pode ajudar a traduzir um número bruto de drawdown em contexto, sinalizando se um declínio parece típico para aquela classe de ativo ou incomumente severo, sem exigir que você construa uma planilha toda vez que os mercados ficarem turbulentos. Para leitores que queiram se aprofundar na matemática subjacente, o guia da fórmula de risco de portfólio do Evibe percorre cálculos de risco relacionados passo a passo, e o rastreador de dividendos mostra como os pagamentos reinvestidos entram nos números de retorno total.
O Argumento para Observar o Drawdown, Não Apenas os Retornos
A maioria dos investidores se fixa nos retornos e trata o drawdown como uma reflexão tardia, mas, comportamentalmente, isso é ao contrário. As pessoas abandonam estratégias no meio de um drawdown, quando o número na tela está profundamente negativo e a recuperação parece incerta. Entender o pior declínio histórico do seu portfólio, e se perguntar honestamente se você conseguiria suportá-lo novamente, contribui mais para a disciplina de longo prazo do que perseguir mais um ponto percentual de retorno jamais fará.
Acompanhe o drawdown máximo junto com seus retornos, não depois deles. Se você só observa o desempenho quando as coisas vão bem, o primeiro drawdown real vai pegá-lo despreparado.
— Vincent
Fontes
- Maximum Drawdown (MDD) | Investopedia
- Maximum drawdown: the risk metric investors fear most | QuantDecoded
Este artigo é uma informação geral, não um substituto para o aconselhamento de um consultor financeiro qualificado. Consulte um profissional financeiro qualificado sobre suas próprias circunstâncias antes de agir com base em qualquer coisa aqui.
Perguntas Frequentes
O Que É um Bom Drawdown Máximo?
Não existe um número universal, mas muitos portfólios de ações diversificados historicamente apresentam drawdowns moderados durante estresses normais de mercado, enquanto estratégias concentradas ou alavancadas podem apresentar drawdowns muito maiores. O que conta como “bom” depende do seu horizonte de tempo e de quanto declínio você consegue tolerar sem vender.
Qual Foi o Drawdown Máximo Histórico do S&P 500?
O S&P 500 caiu aproximadamente 33,9% durante a queda da COVID em 2020 e se recuperou em poucos meses, enquanto a crise financeira de 2007 a 2009 produziu um drawdown muito mais profundo, que levou anos para se recuperar totalmente.
O Que Acontece se Eu Atingir o Drawdown Máximo em uma Conta de Trading Financiada?
Contas de trading financiadas normalmente estabelecem um limite de drawdown máximo como uma regra de risco rígida. Violá-lo geralmente aciona uma suspensão ou encerramento automático da conta, já que a métrica é usada pela empresa para limitar sua própria exposição ao risco daquele trader.
Um Drawdown de 20% É Ruim?
Se é “ruim” depende mais de quanto tempo leva a recuperação e se isso corresponde à sua tolerância pessoal ao risco do que do número isoladamente.