Beta de Carteira para Investidores: Fórmula em Excel e Exemplo com 3 Posições
Passo a passo em Excel e regressão para calcular o beta da carteira, interpretar resultados, evitar betas desatualizados e armadilhas de look through.
Beta de Carteira para Investidores: Fórmula em Excel e Exemplo com 3 Posições
O beta da carteira mede o quão sensíveis são os retornos da sua carteira aos movimentos de um benchmark, sendo que o próprio benchmark recebe o valor 1. Um beta acima de 1 significa que sua carteira tende a oscilar mais do que o mercado; abaixo de 1 significa que ela oscila menos. Criamos este guia porque a matemática é simples depois que você vê o cálculo feito, e conhecer o seu número muda como você dimensiona posições e avalia risco.
Resumo rápido:
- Recalcule regularmente o beta da sua carteira para acompanhar mudanças de peso, já que até pequenas alterações podem mudar significativamente seu perfil de risco.
- Use um período de lookback de 36 a 60 meses para os dados de beta, e verifique o período específico ao consultar valores já publicados, já que janelas diferentes podem gerar resultados diferentes.
- Tenha cautela ao confiar em betas no nível do fundo para ETFs; analisar as posições individuais fornece um retrato mais preciso da sua exposição real ao mercado.
- Busque um beta de carteira que corresponda à sua tolerância a risco, ajustando suas alocações ou hedges se o seu beta atual se desviar mais de 5 por cento da sua meta.
- Reverificar o beta pelo menos trimestralmente, especialmente após grandes operações ou movimentos de mercado, ajuda a evitar desvios de risco não percebidos e mantém sua gestão de risco eficaz.
Índice
- Beta de Carteira Explicado: O Que Ele Mede e Por Que o Benchmark Importa
- Como Calcular o Beta de Carteira: Fórmula e Método Passo a Passo
- Um Exemplo Prático: Calculando o Beta de Carteira para Três Posições
- Interpretando o Beta de Carteira: O Que o Número Realmente Diz
- Onde Encontrar Dados de Beta Confiáveis e Quando Calcular o Seu Próprio
- Limitações e Erros Comuns que Investidores Cometem com o Beta
- Usando o Beta de Carteira para Definir Metas e Orientar o Rebalanceamento
- Por Que Profissionais Tratam o Beta como um Alvo em Movimento
- Mantenha o Beta da Sua Carteira Atualizado Sem o Trabalho de Planilha
- Fontes
Beta de Carteira Explicado: O Que Ele Mede e Por Que o Benchmark Importa
O beta captura o risco sistemático, a parcela do movimento de uma carteira ligada ao mercado mais amplo, e não a eventos específicos de uma empresa. É um único número que responde a uma pergunta específica: quando o benchmark se move 1%, quanto sua carteira costuma se mover? É isso. Ele não diz nada sobre surpresas de resultados, mudanças de gestão ou choques específicos de setor. Isso entra no risco não sistemático, e o beta nunca foi desenhado para capturá-lo.
A escolha do seu benchmark muda a resposta. A maioria das carteiras de ações dos EUA é medida em relação ao S&P 500, mas um fundo de small caps medido contra esse índice geralmente mostra um beta distorcido, porque os dois não se movem de forma consistente juntos. É aí que entra o R-quadrado. Ele indica quanto do movimento da sua carteira o benchmark realmente explica. Um R-quadrado baixo significa que o beta é um preditor fraco para aquele ativo em relação ao benchmark escolhido, e o número se torna praticamente sem sentido.
Algumas coisas a ter em mente antes de começar a calcular:
- O beta é retrospectivo. É calculado a partir de retornos históricos, então reflete como uma ação se comportou, não como ela vai se comportar.
- O período de lookback muda o resultado. Um beta de três anos e um beta de cinco anos sobre a mesma ação podem diferir de forma significativa.
- O beta só faz sentido quando emparelhado com um benchmark que realmente se correlaciona com a posição.
- Nenhum número isolado substitui entender o que realmente está impulsionando o seu risco.
Como Calcular o Beta de Carteira: Fórmula e Método Passo a Passo
A fórmula é uma linha só: Beta da Carteira = Σ(peso_i × beta_i). Você multiplica o peso de cada posição pelo seu beta individual e depois soma os resultados. Sem cálculo avançado, sem caixa preta. Veja como aplicar isso às suas próprias posições.
- Liste cada posição e seu valor de mercado atual. Use os preços de hoje, não o seu custo de aquisição. O beta se importa com o que a posição vale agora.
- Calcule o peso de cada posição. Divida o valor de mercado de cada ativo pelo valor total da carteira. Os pesos devem somar 1 (ou 100%) considerando tudo o que você possui.
- Encontre ou calcule o beta de cada posição. A maioria das plataformas de corretagem e sites de dados financeiros publica o beta de ações e fundos individuais. Se quiser um número personalizado, você pode calcular o beta sozinho usando a covariância entre os retornos do ativo e os retornos do mercado, dividida pela variância do mercado, aplicada como uma regressão sobre dados históricos de retorno.
- Multiplique cada peso pelo seu beta correspondente. Isso dá a contribuição de beta de cada posição.
- Some as contribuições. Esse total é o beta da sua carteira.
Em uma planilha, isso se traduz em algumas colunas: valor de mercado, peso (valor de mercado dividido pelo total da carteira), beta individual e beta ponderado (peso vezes beta). Uma fórmula SUMPRODUCT aplicada às colunas de peso e beta faz todo o cálculo em uma única célula, uma vez que os dados estejam preenchidos. Se você estiver coletando betas manualmente na aba de pesquisa de uma corretora, confira o período de lookback informado. Algumas plataformas usam 60 meses como padrão, outras 36, e o número muda dependendo de qual você está vendo.
O beta baseado em regressão exige um pouco mais de trabalho. Você precisa de uma série de retornos tanto do ativo quanto do benchmark no mesmo período, e então calcula a covariância e a variância, ou executa uma regressão linear simples com o benchmark como variável independente. A maioria dos programas de planilha tem funções embutidas tanto para covariância quanto para variância, então, uma vez que os dados de retorno estejam organizados, o cálculo em si leva segundos. A parte mais difícil é obter dados de retorno limpos, especialmente para posições menos comuns.
Um Exemplo Prático: Calculando o Beta de Carteira para Três Posições
Números tornam isso concreto. Suponha que você tenha três posições:
- Ação A: valor de mercado de $30.000, beta de 1,4
- Ação B: valor de mercado de $50.000, beta de 0,8
- Fundo de Renda Fixa C: valor de mercado de $20.000, beta de 0,2
Valor total da carteira: $100.000. Seus pesos são 30%, 50% e 20%.
Multiplique cada peso pelo seu beta: a Ação A contribui com 0,30 × 1,4 = 0,42. A Ação B contribui com 0,50 × 0,8 = 0,40. O Fundo de Renda Fixa C contribui com 0,20 × 0,2 = 0,04.
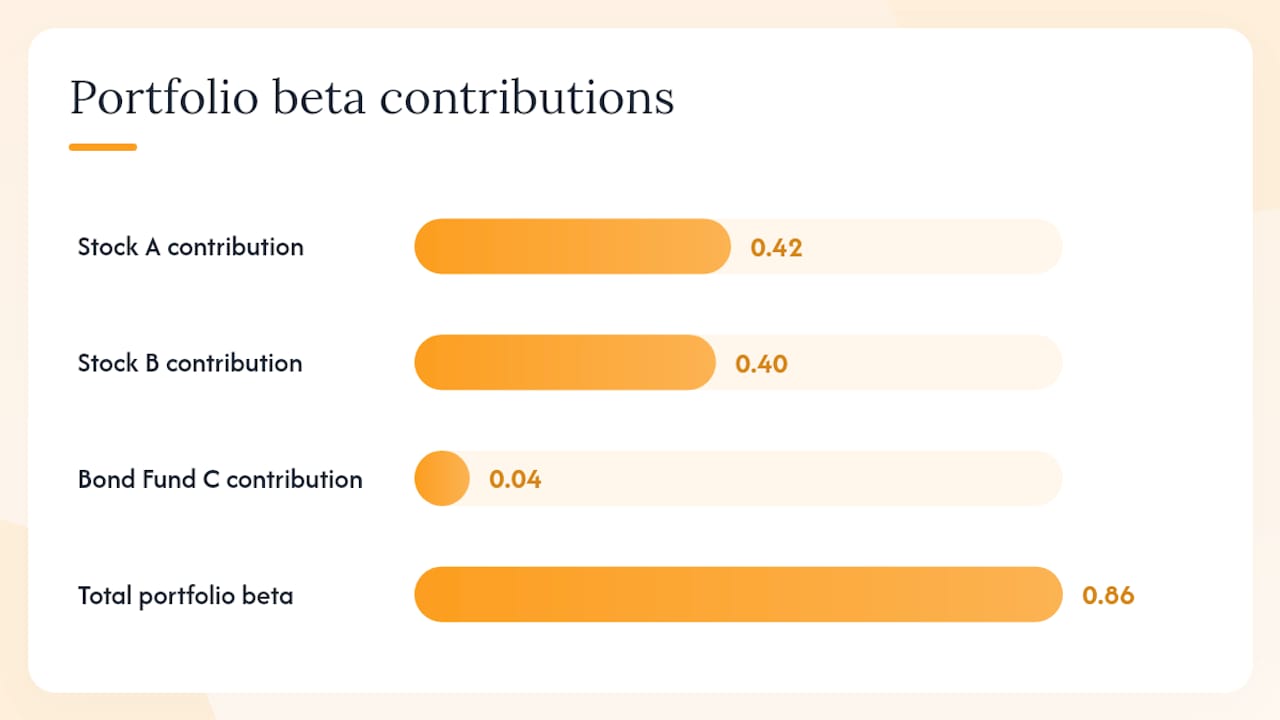
O beta da sua carteira é 0,42 + 0,40 + 0,04 = 0,86.
Esse número fica abaixo de 1, o que significa que, historicamente, essa carteira se moveu um pouco menos do que o benchmark.
Replicar isso em uma planilha ou em um rastreador de dividendos e posições usa as mesmas quatro colunas da seção de cálculo: valor de mercado, peso, beta e contribuição ponderada. No momento em que você adiciona uma quarta posição ou vende uma delas, todos os pesos mudam, e o beta da sua carteira muda junto, e é exatamente por isso que esse não é um número que se calcula uma vez só e se esquece.
Interpretando o Beta de Carteira: O Que o Número Realmente Diz
Um beta exatamente igual a 1 significa que, historicamente, sua carteira se moveu em sincronia com o benchmark. Nada amplificado, nada atenuado. A maioria dos fundos de índice amplos fica perto dessa marca por design.
Veja como interpretar as faixas que você realmente vai encontrar:
- Beta maior que 1: a carteira amplificou os movimentos do benchmark. Um beta de 1,3 sugere um movimento de aproximadamente 13% para cada 10% que o benchmark se move, em qualquer direção.
- Beta entre 0 e 1: a carteira se move na mesma direção do benchmark, mas com menos força. Carteiras com peso em utilities ou renda fixa costumam ficar nessa faixa.
- Beta perto de 0: pouca ou nenhuma relação histórica com os movimentos do benchmark. Caixa e algumas estratégias market-neutral se encaixam nessa faixa.
- Beta negativo: a carteira tendeu a se mover na direção contrária ao benchmark. Mineradoras de ouro e certos instrumentos ligados à volatilidade já mostraram beta negativo em períodos específicos, embora essa relação raramente seja estável.
Se um determinado beta é “bom” depende inteiramente do que você está tentando alcançar. Um aposentado que vive de renda pode querer um beta bem abaixo de 1 para reduzir oscilações em uma carteira que ele não pode se dar ao luxo de ver cair 20% em um trimestre ruim. Um investidor mais jovem, com décadas para se recuperar de quedas, pode deliberadamente manter um beta acima de 1, aceitando quedas mais acentuadas em troca de uma chance de ganhos maiores em mercados fortes. Nenhuma das duas abordagens é objetivamente certa. O beta é uma ferramenta para ajustar o comportamento da sua carteira à sua própria tolerância e horizonte de tempo, não um boletim escolar com nota de aprovação.
Onde Encontrar Dados de Beta Confiáveis e Quando Calcular o Seu Próprio
A maioria das plataformas de corretagem e provedores de dados financeiros publica os valores de beta diretamente na página de pesquisa de uma ação ou fundo, e, para uma verificação rápida, isso geralmente já basta. O problema começa quando você confia nesses números publicados sem verificar as premissas por trás deles.
- Betas publicados variam conforme a janela de lookback. Um provedor usando uma janela de 60 meses e outro usando 36 meses podem mostrar números diferentes para a mesma ação.
- Os betas em plataformas de dados são atualizados periodicamente, não de forma contínua, então um número que você coletou há seis meses pode já estar desatualizado.
- Para um fundo ou ETF que detém dezenas de ativos subjacentes, muitas vezes é preciso analisar diretamente essas posições para obter um beta atual preciso, em vez de confiar apenas no número publicado pelo próprio fundo.
- Se você quiser um beta calculado no seu próprio período de tempo, executar uma regressão sobre dados históricos de retorno dá controle total, embora exija mais preparação.
Dica de especialista: Ao verificar um beta publicado, procure o período de lookback informado antes de usar o número. Um beta de 36 meses e um beta de 60 meses sobre a mesma ação podem diferir o suficiente para mudar como você interpreta o risco de toda a sua carteira.
Limitações e Erros Comuns que Investidores Cometem com o Beta
O beta é útil, mas é fácil usá-lo de forma equivocada. Algumas armadilhas aparecem constantemente, mesmo entre investidores que entendem perfeitamente bem a fórmula.
- Tratar o beta publicado de um fundo como preciso sem analisar suas posições. O beta no nível do fundo de um ETF multiativos pode mascarar exposições muito diferentes por dentro.
- Ignorar alavancagem e derivativos. Opções e posições alavancadas podem alterar sua exposição real ao mercado bem além do que uma simples média ponderada sugere.
- Deixar o desvio de alocação passar sem ser medido. Conforme as posições crescem ou diminuem de valor, seus pesos mudam, e o beta da sua carteira muda junto, mesmo que você nunca faça uma operação.
- Confiar no beta de uma posição com R-quadrado baixo. Se o benchmark explica pouco do movimento daquele ativo, o número de beta é praticamente ruído.
Dica de especialista: Recalcule o beta da carteira sempre que o peso de uma única posição se desviar mais de alguns pontos percentuais do ponto de partida. O desvio é silencioso, e se acumula mais rápido do que a maioria dos investidores espera.
Usando o Beta de Carteira para Definir Metas e Orientar o Rebalanceamento
O beta se torna genuinamente útil quando você o transforma de um dado estático em uma meta ativa.
- Defina um beta-alvo que corresponda à sua tolerância a risco. Se você quer um risco parecido com o do mercado, busque algo perto de 1. Se quer retornos mais suaves, busque abaixo de 1 e aceite a contrapartida em ganhos durante mercados fortes.
- Verifique o beta real da sua carteira em uma cadência regular. Mensal ou trimestral funciona para a maioria dos investidores individuais; traders mais ativos podem querer fazer isso semanalmente.
- Defina um limite de desvio que dispare uma ação. Uma regra comum é rebalancear quando o peso de qualquer posição se desviar mais de 5% do seu alvo, já que isso geralmente é suficiente para alterar de forma significativa o beta da carteira.
- Rebalanceie reduzindo posições vencedoras de beta alto ou aumentando posições de beta baixo, em vez de apenas comprar mais do que já subiu.
- Considere hedges simples, como adicionar uma pequena alocação em renda fixa ou em um setor de beta baixo, se precisar reduzir o número rapidamente sem uma reestruturação completa da carteira.
Por Que Profissionais Tratam o Beta como um Alvo em Movimento
A maioria dos investidores pessoa física calcula o beta uma vez e o trata como um dado fixo. Profissionais não fazem isso. Eles sabem que cada movimento de preço muda os pesos, cada mudança de peso altera o beta da carteira, e um número calculado em janeiro pode estar significativamente errado até o verão se um punhado de posições tiver subido forte.
A maior lacuna não está na matemática, está no hábito de reverificar o número. Uma carteira construída para operar com beta de 0,9 pode se desviar para 1,2 em dois trimestres se algumas ações de beta alto simplesmente superarem tudo o mais que você possui, sem que nenhuma operação seja necessária para causar essa mudança. Essa é a parte que os guias convencionais deixam de fora. O beta não é um rótulo que você calcula uma vez e esquece. É uma fotografia que expira no momento em que seus pesos se movem, e os pesos se movem constantemente. Investidores que verificam seu número pelo menos trimestralmente pegam o desvio antes que ele se torne uma surpresa. Aqueles que calculam uma vez durante uma fase de pesquisa e nunca revisitam o número muitas vezes estão operando com um perfil de risco bem diferente do que imaginam, às vezes por anos. Para uma análise mais profunda de como o beta se relaciona com o alfa e outras métricas de risco, nossa comparação entre alfa e beta vale os dez minutos extras.
— Vincent
Mantenha o Beta da Sua Carteira Atualizado Sem o Trabalho de Planilha
Recalcular o beta da carteira manualmente funciona bem para uma fotografia do momento, mas fica desatualizado no instante em que uma posição se move. O Evibe sincroniza suas contas de corretora automaticamente e recalcula o perfil de risco da sua carteira conforme os pesos mudam, incluindo análises de look-through em ETFs, de modo que as posições subjacentes de um fundo, e não apenas o número publicado no nível do fundo, alimentem sua exposição real.

O app compara suas posições com os principais índices em tempo real e envia alertas inteligentes quando seu perfil de risco se desvia do ponto que você definiu, o que resolve exatamente o problema abordado neste artigo: um beta que é preciso no dia em que você o calcula e errado três meses depois. Se sua carteira inclui ETFs, o rastreador de carteira de ETFs cuida automaticamente da matemática de look-through, em vez de exigir que você desmonte manualmente as posições do fundo. Baixe o Evibe e conecte suas contas para ver o beta atual da sua carteira sem abrir uma única planilha.
Fontes
Estas fontes sustentam as principais afirmações deste artigo e vale a pena consultá-las diretamente se você quiser se aprofundar na matemática:
- Finra
- Portfolio Beta | Formula + Calculator
- What Beta Means for Investors | Investopedia
- Portfolio beta weighting: What it is, why it matters, and how to use | Britannica
Este artigo é uma informação de caráter geral, não um substituto para o aconselhamento de um profissional financeiro qualificado. Consulte um profissional financeiro qualificado sobre a sua situação específica antes de agir com base em qualquer conteúdo apresentado aqui.