투자자를 위한 최대 낙폭(Max Drawdown) 완벽 가이드: 공식, 예시, 4단계 체크리스트
최대 낙폭(MDD) 계산 공식을 단계별로 알아보고, 실전 예시와 낙폭 크기·회복 기간에 초점을 맞춘 4단계 체크리스트로 더 현명한 포트폴리오 규칙을 세워보세요. 프라이버시 중심의 애플 전용 자산관리 앱 Evibe로 데이터를 안전하게 지키며 투자 흐름을 파악하세요.
투자자를 위한 최대 낙폭(Max Drawdown) 완벽 가이드: 공식, 예시, 4단계 체크리스트
최대 낙폭(MDD, Maximum Drawdown)은 새로운 고점을 찍기 전까지 포트폴리오가 고점에서 저점까지 겪은 가장 큰 백분율 하락폭입니다. 단일 퍼센트로 표현되는 이 수치는 투자자가 실제로 겪었을 최악의 손실이 얼마인지, 그리고 다시 본전을 회복하려면 얼마나 큰 상승이 필요한지를 알려줍니다. 대부분의 투자자에게는 이 숫자가 변동성보다 더 중요한데, 공황 매도를 유발할 가능성이 가장 크고, 포트폴리오가 실제 위기를 견뎌낼 수 있는지를 증명하는 지표이기 때문입니다.
요약:
- 최대 낙폭은 수익률이 발생하는 순서에 크게 영향을 받을 수 있으며, 동일한 연간 수익률이라도 최대 하락폭은 크게 달라질 수 있습니다.
- 최대 낙폭 계산은 선택한 데이터 구간을 기준으로 포트폴리오 고점에서 저점까지의 최대 하락폭을 찾아내는 것이며, 회복 기간은 별도로 추적해야 합니다.
- 실전에서는 펀드 간 낙폭을 비교할 때 반드시 총수익률(토탈 리턴) 데이터를 비교해야 합니다. 배당금은 하락폭을 완충시켜 위험 평가를 왜곡할 수 있기 때문입니다.
- 낙폭의 깊이와 지속 기간을 모두 모니터링하는 것이 중요합니다. 코로나19 폭락처럼 빠르게 회복되는 경우와 장기간 이어지는 하락은 투자자 행동에 미치는 영향이 크게 다르기 때문입니다.
- 앱 및 AI 분석을 포함한 포트폴리오 리스크 도구는 여러 자산에 걸친 낙폭 지표를 종합하여 전체 리스크 노출을 더 잘 이해할 수 있도록 발전하고 있습니다.
목차
- 최대 낙폭이 측정하는 것: 정의와 핵심 특성
- 최대 낙폭 공식과 계산 방법
- 실전 예시: 고점, 저점, 회복 지점 찾기
- 퍼센트만큼이나 회복 기간이 중요한 이유
- 최대 낙폭 vs. 변동성, VaR, 칼마 비율
- 스프레드시트나 Python으로 최대 낙폭 계산하는 방법
- 최대 낙폭을 포트폴리오 규칙으로 전환하기
- Evibe가 전체 포트폴리오의 낙폭을 보여주는 방식
- 수익률뿐 아니라 낙폭을 지켜봐야 하는 이유
- 출처
- 자주 묻는 질문
최대 낙폭이 측정하는 것: 정의와 핵심 특성
공식적으로 최대 낙폭이란 자산 곡선(equity curve)에서 어떤 고점으로부터, 그 고점이 다시 돌파되기 전까지 도달한 최저점까지의 가장 큰 하락폭을 의미합니다. 일부 분석가는 이를 음수(-35%)로 표현하고, 다른 이들은 양수 크기(35%)로 표현합니다. 어느 쪽도 틀린 것은 아닙니다. 다만 전략을 비교할 때는 일관성을 유지해야 합니다.
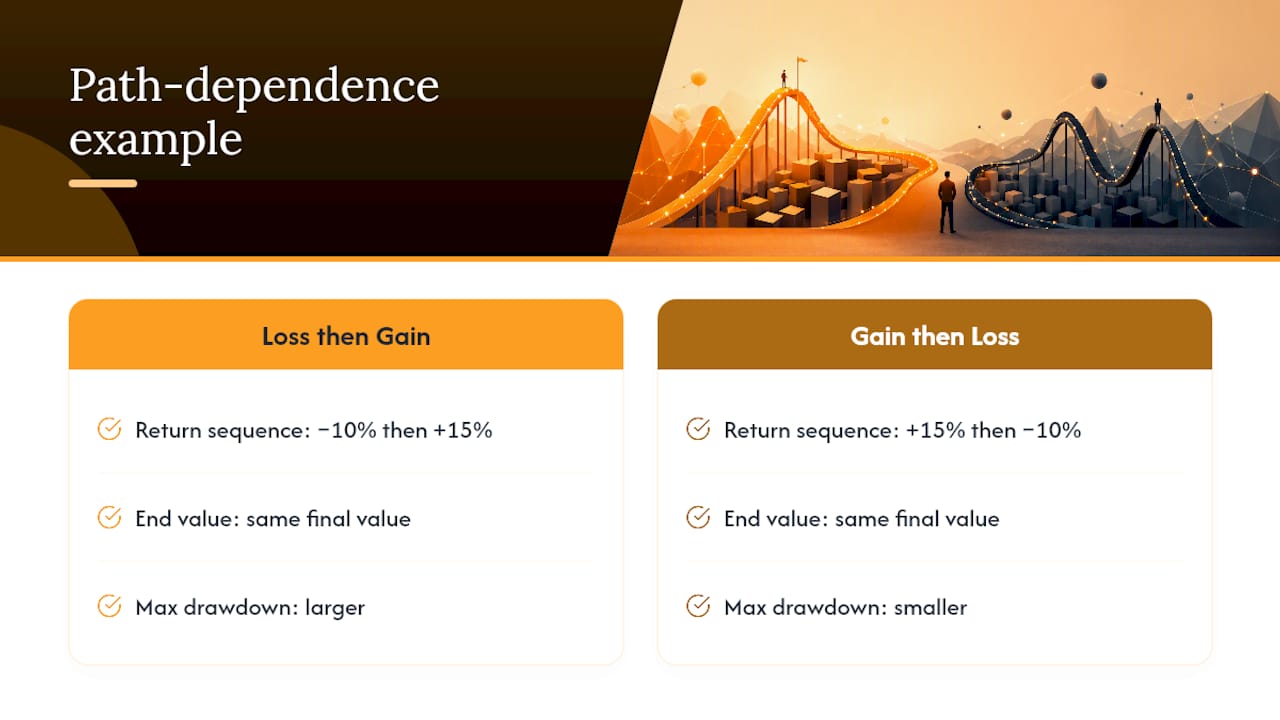
MDD는 경로 의존적(path dependent)이라는, 가장 저평가된 특성을 가지고 있습니다. 두 포트폴리오가 동일한 연간 수익률을 기록하고 동일한 최종 가치에 도달하더라도, 그 수익률이 발생한 순서에 따라 낙폭은 크게 달라질 수 있습니다. 10%의 손실 후 15%의 상승이 발생하는 경우와 그 반대의 순서는, 평균 수익률이 같아 보여도 완전히 다른 자산 곡선을 만들어냅니다.
보고 방식의 선택도 수치를 바꿉니다. 3년 관찰 구간은 15년 관찰 구간과 거의 같은 MDD를 보여주지 않습니다. 총수익률 데이터(배당금 재투자 포함)는 배당금이 하락을 완충하기 때문에 일반적으로 가격 전용 데이터보다 낙폭이 더 작게 나타납니다. 일별 가격으로 계산한 최대 낙폭은 월별로 표본을 추출한 동일 시계열보다 더 깊게 나타나는 경향이 있는데, 이는 일별 데이터가 월별 스냅샷에서는 평탄화되는 장중 및 단기 급등락을 포착하기 때문입니다.
최대 낙폭 공식과 계산 방법
표준 공식은 다음과 같습니다:
MDD = min[(V_t − Peak_t) / Peak_t]
여기서 V_t는 시점 t에서의 포트폴리오 가치이고, Peak_t는 해당 시점까지 도달한 누적 최고값입니다. 포트폴리오가 있던 위치와, 회복하기 전까지 떨어졌던 지점 사이의 단 하나의 가장 큰 마이너스 격차를 찾는 것입니다.
계산은 다음 4단계로 진행됩니다:
- 자산 곡선을 구축합니다. 일별, 주별, 월별 등 각 시간 간격별로 포트폴리오 가치를 나열합니다.
- 누적 최고값을 계산합니다. 각 시점에서 가장 최근 고점이 아니라, 지금까지 도달한 가장 높은 값을 기록합니다.
- 낙폭 시계열을 계산합니다. 매 시점마다 현재 값에서 누적 최고값을 빼고, 그 결과를 누적 최고값으로 나눕니다.
- 낙폭 시계열에서 최소값을 찾습니다. 그 가장 마이너스인 단일 수치가 바로 최대 낙폭입니다.
사람들을 끊임없이 헷갈리게 하는 예외 상황이 하나 있습니다. 바로 아직 회복되지 않은 현재 진행 중인 낙폭입니다. 만약 포트폴리오가 현재 마지막 고점 대비 18% 낮은 상태이고 아직 새로운 고점을 찍지 못했다면, 저점이 더 나빠질 수 있음에도 불구하고 그 -18%가 현재까지의 최대 낙폭입니다. 이는 최종 수치가 아니라 “현재까지의 최대 낙폭, 진행 중”으로 보고해야 합니다. 이 단계별 프로세스는 개별 주식, 펀드, 또는 여러 자산으로 구성된 전체 포트폴리오를 평가할 때에도 동일하게 적용됩니다.
실전 예시: 고점, 저점, 회복 지점 찾기
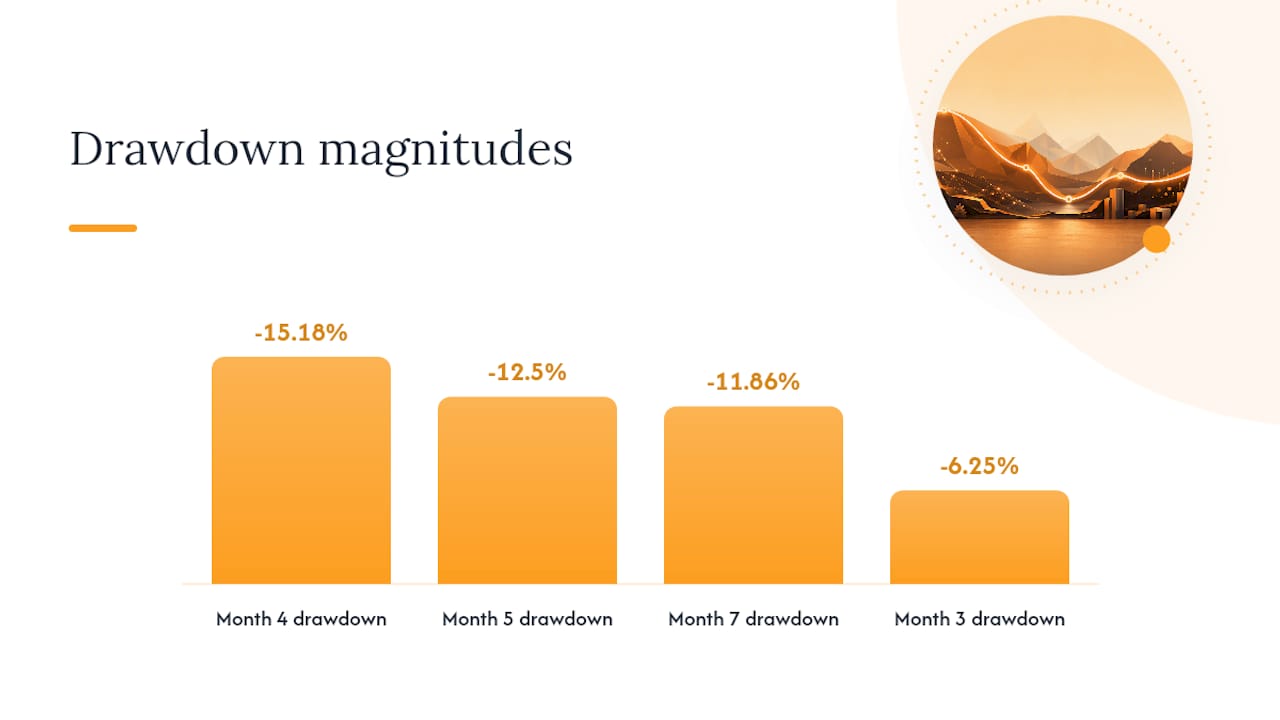
다음과 같은 월말 가치를 가진 포트폴리오를 예로 들어보겠습니다: $100,000 → $112,000 → $105,000 → $95,000 → $98,000 → $118,000 → $104,000.
각 단계에서 누적 최고값과 낙폭을 살펴보면:
- 1개월 차: $100,000. 누적 최고값 = $100,000. 낙폭 = 0%.
- 2개월 차: $112,000 (새 고점). 누적 최고값 = $112,000. 낙폭 = 0%.
- 3개월 차: $105,000. 누적 최고값은 $112,000 유지. 낙폭 = ($105,000 − $112,000) / $112,000 = −6.25%.
- 4개월 차: $95,000. 누적 최고값은 $112,000 유지. 낙폭 = −15.18%.
- 5개월 차: $98,000. 누적 최고값은 $112,000 유지(이 중간 반등은 새 고점을 세우지 못함). 낙폭 = −12.5%.
- 6개월 차: $118,000 (기존 $112,000 고점을 넘어서는 새 고점). 누적 최고값이 $118,000으로 재설정. 낙폭 = 0%.
- 7개월 차: $104,000. 누적 최고값은 $118,000 유지. 낙폭 = −11.86%.
$95,000에서 이전 고점인 $112,000까지 회복하려면 포트폴리오는 약 17.9%의 상승이 필요했습니다. 이는 손실과 그것을 만회하기 위해 필요한 회복 상승률이 결코 대칭적이지 않다는 것을 상기시켜 줍니다. 5개월 차의 $98,000으로의 반등은 아무것도 재설정하지 않았다는 점에 주목하세요. 그 이전의 $112,000 고점을 넘어서지 못했기 때문입니다.
퍼센트만큼이나 회복 기간이 중요한 이유
낙폭에는 별도로 추적할 가치가 있는 세 가지 뚜렷한 단계가 있습니다: 고점에서 저점으로의 하락, 저점에서 이전 고점까지 회복하는 상승, 그리고 그 고점 아래에서 “수면 아래”에 머문 총 시간입니다.
여기에는 통계적으로 흥미로운 지점이 하나 더 있습니다. 랜덤 워크처럼 움직이는 수익률 시계열의 경우, 예상 최대 낙폭은 관찰 기간의 제곱근에 비례해 커지는 경향이 있습니다. 따라서 15년간 추적된 전략은, 기초적인 리스크가 전혀 변하지 않았더라도, 3년간 추적된 동일 전략보다 거의 기계적으로 더 깊은 MDD를 보이게 됩니다.
역사는 회복 속도의 차이를 명확히 보여줍니다. 2020년 S&P 500의 약 -33.9% 코로나19 폭락은 몇 달 만에 회복되었습니다. 같은 자산군이라도 투자자가 겪는 경험은 완전히 다를 수 있습니다. 낙폭의 깊이와 실제 회복에 걸린 시간을 항상 함께 확인하세요.
최대 낙폭 vs. 변동성, VaR, 칼마 비율
변동성은 평균을 중심으로 한 분산도를 측정하며, 급격한 랠리와 급격한 폭락을 동일하게 “위험”하다고 취급합니다. 대부분의 투자자는 그렇게 느끼지 않습니다.
VaR(Value at Risk, 조건부 위험가치)는 특정 신뢰 수준에서 일정 기간 동안의 손실 임계값을 추정하지만, 이는 확률적 분위수(quantile)이지 실제로 경험한 결과가 아닙니다. 반면 MDD는 실제로 일어난 일을 보고합니다.
바로 이 지점에서 칼마 비율(Calmar ratio)이 팩트시트에 자리를 차지할 자격을 얻습니다. 연환산 수익률을 최대 낙폭으로 나눈 이 지표는 낙폭 조정 성과 수치로서, 샤프 비율보다 투자자에게 더 직접적으로 와닿습니다. 꾸준한 일간 변동보다 이따금씩 심각한 손실을 겪기 쉬운 포트폴리오의 경우, CDaR(Conditional Drawdown at Risk, 조건부 낙폭 위험)은 한 걸음 더 나아가 단 하나의 가장 깊은 낙폭만을 따로 보는 대신 최악의 낙폭 꼬리 부분을 평균화합니다.
스프레드시트나 Python으로 최대 낙폭 계산하는 방법
이를 직접 계산하는 데 전문 소프트웨어가 필요하지는 않습니다. 스프레드시트에서는:
- A열: 날짜. B열: 각 날짜별 포트폴리오 가치.
- C열: 누적 최고값. 예를 들어
=MAX($B$2:B2)와 같은 수식을 열 아래로 드래그하여 채웁니다. - D열: 낙폭.
=(B2-C2)/C2로 계산합니다. MIN(D:D)를 사용해 최대 낙폭을 추출한 다음,INDEX/MATCH로 해당 낙폭이 발생한 정확한 날짜를 찾습니다.
pandas를 사용하는 Python에서는 같은 로직이 세 줄로 처리됩니다: .cummax()로 누적 최고값을 계산하고, 뺄셈과 나눗셈으로 낙폭 열을 구한 다음, .min()을 호출해 가장 나쁜 값을 추출합니다. 온라인 계산기는 작은 시계열에서 스프레드시트 계산이 맞는지 빠르게 검증하는 데 유용합니다.
전문가 팁: 두 펀드를 정면으로 비교할 때는 항상 총수익률 데이터(배당 재투자 포함)를 기준으로 최대 낙폭을 계산하세요. 한 펀드의 가격 전용 낙폭을 다른 펀드의 총수익률 낙폭과 비교하면, 배당을 지급하는 펀드가 실제보다 인위적으로 더 위험해 보이게 됩니다.
최대 낙폭을 포트폴리오 규칙으로 전환하기
최대 낙폭과 그 회복 기간은 매번 동일한 관찰 구간과 동일한 데이터 유형에서 추출하세요. 한 보유 자산의 5년 가격 전용 MDD를 다른 보유 자산의 10년 총수익률 MDD와 섞어서 비교하면 아무런 의미 없는 비교가 됩니다.
원본 수치를 맥락 파악을 위해 칼마 비율과 함께 검토하고, 가능하다면 향후 수익률 경로에 대한 몬테카를로 시뮬레이션을 실행하여 해당 전략이 앞으로 만들어낼 수 있는 낙폭의 범위를 파악하세요. MDD를 다른 사람에게 언급할 때는 항상 날짜, 표본 추출 빈도, 그리고 가격 기준인지 총수익률 기준인지를 함께 명시하세요.
Evibe가 전체 포트폴리오의 낙폭을 보여주는 방식
펀드 하나에 대해 손으로 최대 낙폭을 계산하는 것은 관리 가능한 일입니다. 하지만 주식, ETF, 옵션, 암호화폐, 부동산에 걸친 포트폴리오 전체에 대해 이를 수행하는 것은 완전히 다른 문제입니다. 각 계좌는 저마다 다른 데이터 형식을 가진 별도의 로그인 안에 존재하기 때문입니다.
일부 포트폴리오 앱은 연동만 하면 보유 자산을 자동으로 통합한 다음, 개별 보유 자산 수준과 전체 포트폴리오 수준 모두에서 낙폭과 회복 지표를 보여줍니다. AI 기반 분석은 매번 시장이 불안정해질 때마다 스프레드시트를 만들 필요 없이, 원시 낙폭 수치를 맥락에 맞게 해석하여 해당 자산군에서 그 하락이 일반적인 수준인지 아니면 이례적으로 심각한 수준인지를 파악하는 데 도움이 될 수 있습니다. 근본이 되는 수학을 더 깊이 파고들고 싶은 독자를 위해, Evibe의 포트폴리오 리스크 공식 가이드는 관련 리스크 계산을 단계별로 안내하며, 배당 추적기는 재투자된 배당금이 총수익률 수치에 어떻게 반영되는지를 보여줍니다.
수익률뿐 아니라 낙폭을 지켜봐야 하는 이유
대부분의 투자자는 수익률에 집착하고 낙폭은 뒷전으로 취급하지만, 행동 심리학적으로 보면 이는 거꾸로 된 접근입니다. 사람들은 낙폭이 진행 중일 때, 화면 속 숫자가 새빨갛고 회복이 불확실하게 느껴질 때 전략을 포기합니다. 포트폴리오의 역사적 최악 하락폭을 이해하고, 그것을 다시 견뎌낼 수 있을지 솔직하게 자문해보는 것이야말로, 수익률 1포인트를 더 좇는 것보다 장기적인 규율 유지에 훨씬 큰 도움이 됩니다.
최대 낙폭은 수익률을 확인한 후가 아니라, 수익률과 함께 추적하세요. 상황이 좋을 때만 성과를 확인한다면, 첫 번째 진짜 낙폭이 찾아왔을 때 아무런 준비 없이 맞닥뜨리게 될 것입니다.
— Vincent
출처
- Maximum Drawdown (MDD) | Investopedia
- Maximum drawdown: the risk metric investors fear most | QuantDecoded
이 글은 일반적인 정보 제공을 목적으로 하며, 자격을 갖춘 재무 상담사의 조언을 대체하지 않습니다. 여기에 나온 내용에 따라 행동하기 전에 자격을 갖춘 금융 전문가와 자신의 상황에 대해 상담하시기 바랍니다.
자주 묻는 질문
좋은 최대 낙폭이란 어느 정도인가요?
보편적인 기준 수치는 없지만, 많은 분산 투자된 주식 포트폴리오는 일반적인 시장 스트레스 상황에서 역사적으로 중간 정도의 낙폭을 보이는 반면, 집중 투자되거나 레버리지를 사용하는 전략은 훨씬 더 큰 낙폭을 보일 수 있습니다. 무엇이 “좋은” 수준인지는 투자 기간과 매도하지 않고 견딜 수 있는 하락폭에 따라 달라집니다.
S&P 500의 역대 최대 낙폭은 얼마였나요?
S&P 500은 2020년 코로나19 폭락 당시 약 33.9% 하락했다가 몇 달 만에 회복했으며, 2007년부터 2009년까지의 금융위기 때는 훨씬 더 깊은 낙폭이 발생해 완전히 회복하는 데 수년이 걸렸습니다.
펀디드 트레이딩 계좌에서 최대 낙폭에 도달하면 어떻게 되나요?
펀디드 트레이딩 계좌는 일반적으로 최대 낙폭 한도를 엄격한 리스크 규칙으로 설정합니다. 이를 위반하면 보통 계좌가 자동으로 정지되거나 종료되는데, 이는 해당 지표가 회사 측에서 그 트레이더에 대한 자체 하방 노출을 제한하는 데 사용되기 때문입니다.
20%의 낙폭은 나쁜 것인가요?
이것이 “나쁜지” 여부는 수치 자체보다는 회복에 걸리는 시간과 그것이 개인의 리스크 감내 수준과 맞는지에 더 크게 좌우됩니다.