シャープレシオとソルティノレシオ:投資家はどちらを使うべきか
シャープレシオとソルティノレシオを比較し、それぞれがリスクとリターンをどう評価するかを解説。自分の投資戦略に合ったリスク調整後リターン指標の選び方がわかります。
シャープレシオとソルティノレシオ:投資家はどちらを使うべきか
総リスク1単位あたりのリターンを素早く標準化された形で測りたい場合はシャープレシオを使いましょう。一方、下方リスクに特に関心があり、オプション売却やトレンドフォローのように非対称なリターンパターンを持つ戦略の場合はソルティノレシオを使いましょう。CAIA Associationの研究によれば、大半の分散された、インデックス型のポートフォリオでは、両者の値は互いに十分近い動きをするため、どちらを選んでも結論はほとんど変わりません。両者が分かれるのは、まさに最も重要な場面——テールリスク戦略や歪んだリターン系列——においてです。
- 分散されたインデックス型ポートフォリオ: 通常、シャープレシオで十分です。
- オプション中心またはテールリスク戦略: ソルティノレシオはシャープレシオが見逃すものを捉えます。
- マネージャーのファクトシートのスクリーニング: 両方を計算しましょう。William F. Sharpeの元来のフレームワークと現代の下方リスク手法は、異なる問いに答えるものだからです。
クイックファクト: CAIAの分析によれば、大半のデータセットにおいてシャープレシオとソルティノレシオによるマネージャーの順位付けは高い相関を示しますが、歪んだ戦略はそのパターンを崩す例外です。Evibeのようにリターン履歴を一元化するツールを使えば、どちらの計算もエラーが大幅に減ります。
主なポイント
シャープレシオとソルティノレシオは通常よく一致しますが、歪んだ戦略やテールリスク戦略では、誤解を招くシャープレシオの結果を避けるためにソルティノレシオの「下方のみ」を見るレンズが必要です。
| ポイント | 詳細 |
|---|---|
| デフォルトはシャープレシオ | シンプルさと比較可能性が重要な、分散された、おおむね対称的なリターン系列に使いましょう。 |
| 歪みがある場合はソルティノレシオへ切り替え | オプション中心、テールリスク、または非対称的な戦略には、隠れたリスクを明らかにするために下方偏差が必要です。 |
| 年率換算では頻度を一致させる | 分子と分母を必ず同じ変換係数でスケーリングしましょう。日次データならsqrt(252)のように。 |
| 単一の指標だけに頼らない | どちらの指標も、最大ドローダウンと分布のチェックを組み合わせてから行動に移しましょう。 |
目次
- シャープレシオ vs ソルティノレシオの解説:計算式と入力値
- シャープレシオとソルティノレシオが実際に測っているもの
- 各指標の強みと限界
- シャープレシオとソルティノレシオは実際にどう異なるのか
- 自分の戦略にはシャープレシオとソルティノレシオのどちらを使うべきか
- Excel、Python、Rでシャープレシオとソルティノレシオを計算する方法
- ポートフォリオデータをもっと活用する
- シャープレシオ vs ソルティノレシオ:投資家はどちらのリスク調整後指標を使うべきか
- 出典
シャープレシオ vs ソルティノレシオの解説:計算式と入力値
Investopediaによる両指標の比較によれば、シャープレシオは超過リターンを総標準偏差で割ります:(Rp − Rf) ÷ σp。ここでRpはポートフォリオのリターン、Rfはリスクフリーレート、σpはすべてのリターンの標準偏差です。上昇と下落を含むすべてのデータ点が計算に含まれます。
ソルティノレシオは分母を変えます:(Rp − MAR) ÷ 下方偏差。MARとは最低許容リターン(minimum acceptable return)を指し、あなたが設定するしきい値(多くの場合0%またはリスクフリーレート)で、それを下回るボラティリティが実際に損害をもたらすリターンを表します。下方偏差はMARを下回るリターンのみを対象とし、その不足分を二乗して平方根をとる方法で、下方部分モーメント(lower partial moment)とも呼ばれます。
年率換算は、計算式そのものよりも多くのアナリストを間違わせます。
- 日次リターン:平均値には252を、標準偏差には252の平方根を掛けます。
- 月次リターン:平均値には12を、標準偏差には12の平方根を掛けます。
- 分子と分母の頻度を一致させましょう。片方だけを年率換算し、もう片方を月次のままにしないでください。
- 標本標準偏差(分母がn-1)を使いましょう。これはExcelのSTDEV.Sや大半の金融ライブラリのデフォルトであり、母標準偏差ではありません。
- 算術平均リターンが両指標の標準ですが、幾何平均リターンはボラティリティの分子を過小評価するため、混在させると結果が歪みます。
シャープレシオとソルティノレシオが実際に測っているもの
シャープレシオは一つの問いに答えます:上昇の変動も下落の変動と同様にリスクとして数える場合、総ボラティリティ1単位あたりどれだけの超過リターンを得たか、というものです。Sharpe自身の論文が明確にしているように、この前提は、Sharpeがもともと差分的でゼロ投資のリターンのためにこの指標を定式化した際には合理的でしたが、単一ファンドの実績を単独で評価する場合には必ずしも当てはまりません。
ソルティノレシオはより狭い、おそらくより直感的な問いに答えます:投資家が実際には気にしない上昇の変動を無視した場合、下方ボラティリティ1単位あたりどれだけの超過リターンを得たか、というものです。
両指標はいずれも、常には成り立たない統計的前提に依存しています。
- シャープレシオは、リターンがおおむね正規分布であること、そして上昇偏差と下落偏差が等しく重み付けされるべきであることを暗黙に前提としています。
- ソルティノレシオは、MARというしきい値が「許容できる」ボラティリティと「有害な」ボラティリティを意味のある形で分離していると前提としています。
- 歪度(非対称なリターン分布)と尖度(ファットテール)は、両方向は異なりますが、いずれの指標も歪めます。
- 短い実績期間はどちらの計算にもノイズを増大させますが、特にソルティノレシオはデータ点が少ないため影響が大きくなります。
プロのヒント: どちらの数値を信頼する前にも、リターンのヒストグラムを描いてみましょう。明らかに歪んだ分布やファットテールの分布が見られる場合、それはどちらの指標も単独では全体像を語っていないという合図です。
各指標の強みと限界
シャープレシオの最大の強みは、最も一般的な批判点でもあります。平均からのすべての偏差をリスクとして扱い、上昇分も含めてしまう点です。このシンプルさのおかげで、マネージャー間の報告や比較は容易になりますが、たまたま大きな上昇月があった戦略には不利に働き、非正規なリターン分布や外れ値によって歪められます。
ソルティノレシオの利点は直感的な訴求力です。Schwabの同指標に関する解説コンテンツによれば、投資家が実際に嫌うボラティリティのみを数えるため、多くの人が自分自身のリスク許容度を語る際の感覚とより整合します。その弱点は統計的なものです。データセットのおよそ半分(上昇側)を捨てるため、情報密度が低下し、Wikipediaのシャープレシオ系指標の概説によれば、期間が短いまたは損失頻度が低いリターン系列では信頼性が低くなります。
- シャープレシオ:シンプルで広く報告され、データ全体を使用する。上昇分を不利に扱い、ファットテールによって歪められる。
- ソルティノレシオ:投資家の心理に合致し、実際のリスクを分離する。サンプルが小さいとノイズが増え、上昇側の情報を見落とす。
- どちらの指標も、単独での意思決定ルールにしてはなりません。
統計上の注意点: プライベートエクイティのような非流動資産でよくみられる、シミュレートされたまたは平滑化されたリターン系列は、ボラティリティを人為的に圧縮し、両指標を実態より高く見せます。見出しの数値を信頼する前に、どちらの指標も最大ドローダウンと分布のチェックと組み合わせましょう。
シャープレシオとソルティノレシオは実際にどう異なるのか
シャープレシオ = (8−2)/6 = 1.0。ソルティノレシオ = (8−2)/4 = 1.5。両指標とも一貫した物語を語っています:堅実で、中程度のリスク、という結論です。
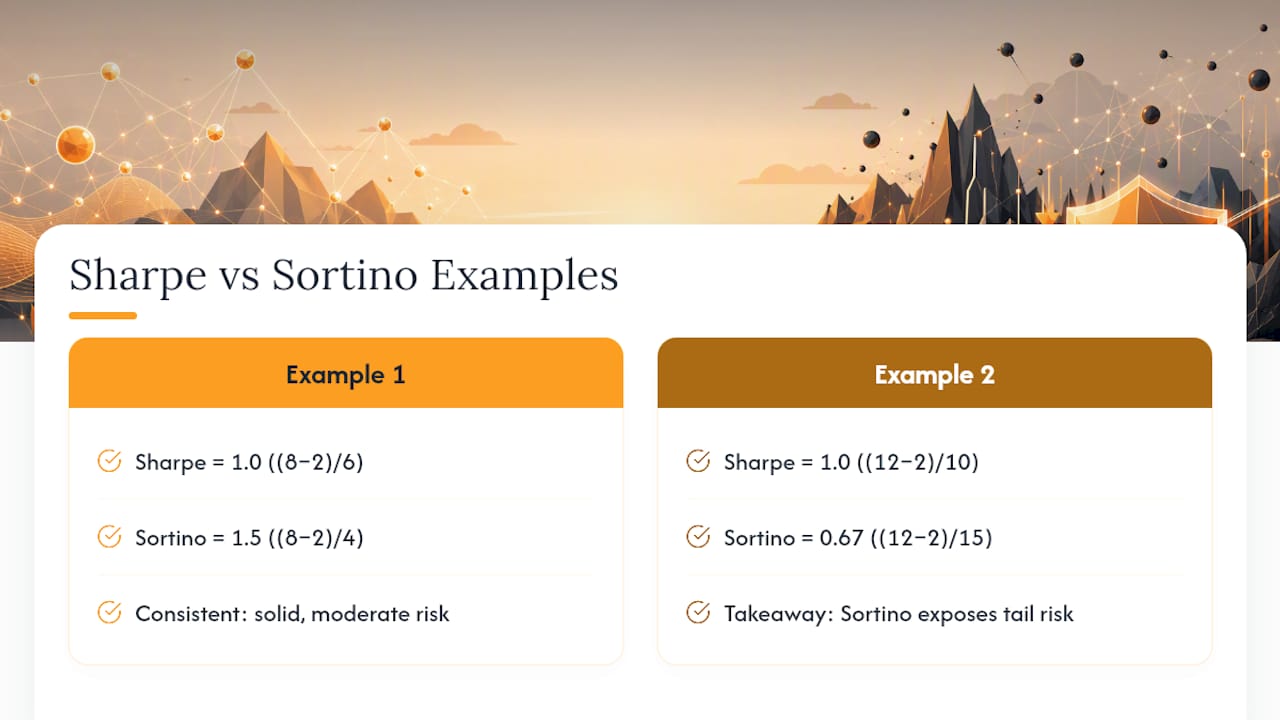
シャープレシオ = (12−2)/10 = 1.0。ソルティノレシオ = (12−2)/15 = 0.67。ここでは、Creget Researchによる歪んだ分布の分析が直接指摘しているように、ソルティノレシオがシャープレシオの混合されたボラティリティ指標が隠しているテールリスクを露呈させています。
Investopediaの目安によれば、一般的なベンチマークとして、シャープレシオが1に近ければ良好、2に近ければ非常に良好、3以上であれば優秀とされますが、資産クラスの文脈は常に考慮すべきです。ソルティノレシオが高く、シャープレシオが平凡な場合は、さらに配分を進める前にリターン分布を掘り下げて調べるべき兆候です。
自分の戦略にはシャープレシオとソルティノレシオのどちらを使うべきか
指標を選ぶ前に、次の問いを検討しましょう。
- その戦略には意味のあるリターンの歪み(頻繁な小さな利益とまれな大きな損失、あるいはその逆)があるか?
- 実績期間はどれくらいか?月次データが2〜3年未満の場合、ソルティノレシオの結果は慎重に扱いましょう。
- 対象となる相手は誰か?機関投資家向けのスクリーニングでは比較可能性のためにシャープレシオが既定とされることが多く、顧客向けのリスク説明ではソルティノレシオの直感的な捉え方が好まれることが多いです。
パフォーマンス指標を比較する業界の解説にも反映されている一般的な使い分けとしては、ロングオンリーの分散型ファンドはシャープレシオを重視し、オプションオーバーレイやテールエクスポージャーを持つヘッジファンドはソルティノレシオを重視し、リテール向けファンドのスクリーニングでは両方が報告されることが多いです。
- リターン履歴が許す限り、両方の指標を計算しましょう。
- 派生商品エクスポージャーを持つ戦略には、最大ドローダウンとボラティリティ・レジームのチェックを追加しましょう。
- 単一の指標だけを配分判断のゴーサインに使わないでください。
Excel、Python、Rでシャープレシオとソルティノレシオを計算する方法
Excelでは、=AVERAGE(returns)-Rfで平均超過リターンを計算し、シャープレシオでは=STDEV.S(returns)で割ります。ソルティノレシオでは、=MIN(0,return-MAR)というヘルパー列を作り、それを二乗して、二乗した値の平均を取り、平方根を計算し、超過リターンをその数値で割ります。
- Python: 超過リターンや年率換算には
pandasとnumpyを使いましょう。empyricalやpyfolioには、下方偏差を自動的に処理するシャープレシオとソルティノレシオの組み込み関数があります。 - R:
PerformanceAnalyticsパッケージにはSharpeRatio()とSortinoRatio()の関数が直接含まれており、下方部分モーメントを手作業でコーディングする必要がありません。 - よくある落とし穴: 対数リターンと単純リターンを混在させること、あるいは分母の頻度と一致させずに分子だけを年率換算することです。
ブローカーのエクスポートをつなぎ合わせるのではなく、株式やETFのリターン履歴を一か所に集約することで、これらの計算をひそかに損なう頻度の不一致によるエラーの大半を取り除くことができます。
ポートフォリオデータをもっと活用する
シャープレシオやソルティノレシオを手作業で計算するのは、リターンデータがすべてのアカウントにわたってクリーンかつ完全で、一貫したタイムスタンプが付いている場合にのみうまくいきます。しかし、ブローカレッジ、暗号資産ウォレット、不動産やプライベート資産のための手入力の数件にまたがるようになると、大半のポートフォリオはそのような状態ではなくなります。
Evibeは、株式、ETF、オプション、暗号資産、不動産、その他の資産を1つのダッシュボードに集約し、銀行やブローカレッジからの自動同期を備えているため、リスク指標に反映されるリターン系列は近似値ではなく、実際のポートフォリオを反映します。そのAI駆動の分析は、主要指数とのベンチマーキングと並んで、リスクと分散化に関するシグナルを浮き上がらせ、ゼロからスプレッドシートを作るよりも早くパフォーマンスを読み取ることができます。Evibeのトラッキングツールは無料で使え、新規アカウントには7日間のPremiumが付きます。
シャープレシオ vs ソルティノレシオ:投資家はどちらのリスク調整後指標を使うべきか
従来のアドバイスは、これを二択の問題として扱います。シンプルさを取るならシャープレシオ、洗練さを取るならソルティノレシオ、という具合です。しかし、そのような捉え方は、データから得られる本当の教訓を見落としています。両指標は大半のマネージャーにおいて非常に強く相関するため、「どちらが優れているか」という論争は、しばしば、どちらの数値を信頼する前にリターン分布を確認するという、より有用な習慣から目をそらす気晴らしに過ぎません。
過小評価されているのは、短い実績期間や平滑化されたリターン系列において、両指標のいずれもいかに機能不全に陥るかということです。18か月分の月次データと、たまたま好調だった四半期を1回持つファンドは、将来のリスクについてほとんど何も語らない、印象的なシャープレシオやソルティノレシオを叩き出すことがあります。指標の哲学論争を1時間続けるよりも、投資家が両方の指標を計算し、歪みをざっと確認し、最大ドローダウンをチェックする方をむしろ見たいと思います。指標そのものよりも、その背後にある実際のリターンの形状に対してそれを検証するという規律の方が重要です。
この記事は一般的な情報であり、資格を持つファイナンシャルアドバイザーによる助言の代わりにはなりません。ここに記載されている内容に基づいて行動する前に、必ず資格を持つ金融専門家にご自身の状況について相談してください。
出典
シャープレシオとソルティノレシオの順位はしばしば一致して動くため、多くのアナリストは例外を確認することをやめてしまいますが、それこそが歪んだリターン系列が気づかれずに紛れ込むタイミングなのです。