5〜10%のトリガー、段階的売却、Evibeで集中リスクを軽減する方法
Evibeが提案する集中リスク軽減術。5〜10%到達で発動するトリガー設定、税務を意識した段階的売却プラン、シンプルなオプションヘッジ、エクスチェンジファンドまで、エクスポージャーを測定しながら実践する手順を、プライバシー重視のApple純正アプリで安全かつ着実に管理し、資産集中の偏りを解消します。
5〜10%のトリガー、段階的売却、Evibeで集中リスクを軽減する方法
集中リスクを軽減するには、税務を意識した段階的プランを通じて過大なポジションを縮小またはヘッジする、売却代金を幅広いファンドに分散投資する、あるいはこの問題のために設計されたプール型・慈善型のビークルに株式を移すという方法があります。適切な手段は、あなたの流動性ニーズと税務エクスポージャーによって異なります。段階的売却はほとんどの人に有効で、ヘッジはロックアップ期間中の時間稼ぎになり、エクスチェンジファンドやトラストはより大きく流動性の低いポジションに適しています。どの方法を選ぶにせよ、まずポジションを測定し、その後もモニタリングを続けてください。
要約:
- エクスチェンジファンドや慈善信託などの分散化ツールは相当な最低投資額とロックアップ期間を必要とするため、主に高純資産投資家向けです。
- 上位5銘柄の集中比率が40%を超える、またはハーフィンダール・ハーシュマン指数(HHI)が著しく上昇することは、ポートフォリオのリスク増大を示すシグナルであり、行動のきっかけとなるべきです。
- 5〜10%のしきい値を用いた段階的売却プランを実行することで、複数年にわたりキャピタルゲイン税をコントロールしながら、大きなポジションを徐々に管理できます。
- カバードコールやプロテクティブプットなどのヘッジ戦略は、ロックアップや制限期間中の一時的なリスク軽減にはなりますが、根本的な集中度自体を下げるものではありません。
- 統合されたポートフォリオトラッキングによる定期的なモニタリングと、ポジションが目標から5〜10%乖離した際の再調整は、効果的な集中リスク管理を維持するために不可欠です。
目次
- 集中リスクとは何か、なぜ重要なのか?
- 実際に集中リスクを軽減する戦略とは?
- 税務を意識した売却プランはどう構築するか?
- 売却の代わりにオプションでヘッジすべきか?
- エクスチェンジファンドとは何か、誰が使うべきか?
- トラストや贈与はどのように集中ポジションを軽減するか?
- 実際に集中リスクをどう測定するか?
- 段階的な実行プランをどう構築するか?
- いつ集中ポジションを維持すべきか?
- 集約型トラッカーはどのように集中リスク軽減に役立つか?
- 実際に機能するものと、机上の空論に終わるもの
- 行動する前に、実際のエクスポージャーを把握する
- 出典
- FAQ
集中リスクとは何か、なぜ重要なのか?
集中リスクは、単一の銘柄、セクター、または市場セグメントが、あなたの純資産全体を単独で動かすほどの重みを持つときに顕在化します。IPO後も自社株を一度も売却しなかった創業者、401(k)を単一のレガシー年金ファンドに一括して移した退職者、あるいは「分散されている」と思っていたETFバスケットが実は同じ5つの超大型銘柄を5通りの方法で保有しているだけだったテック投資家、そうしたケースがそれにあたります。
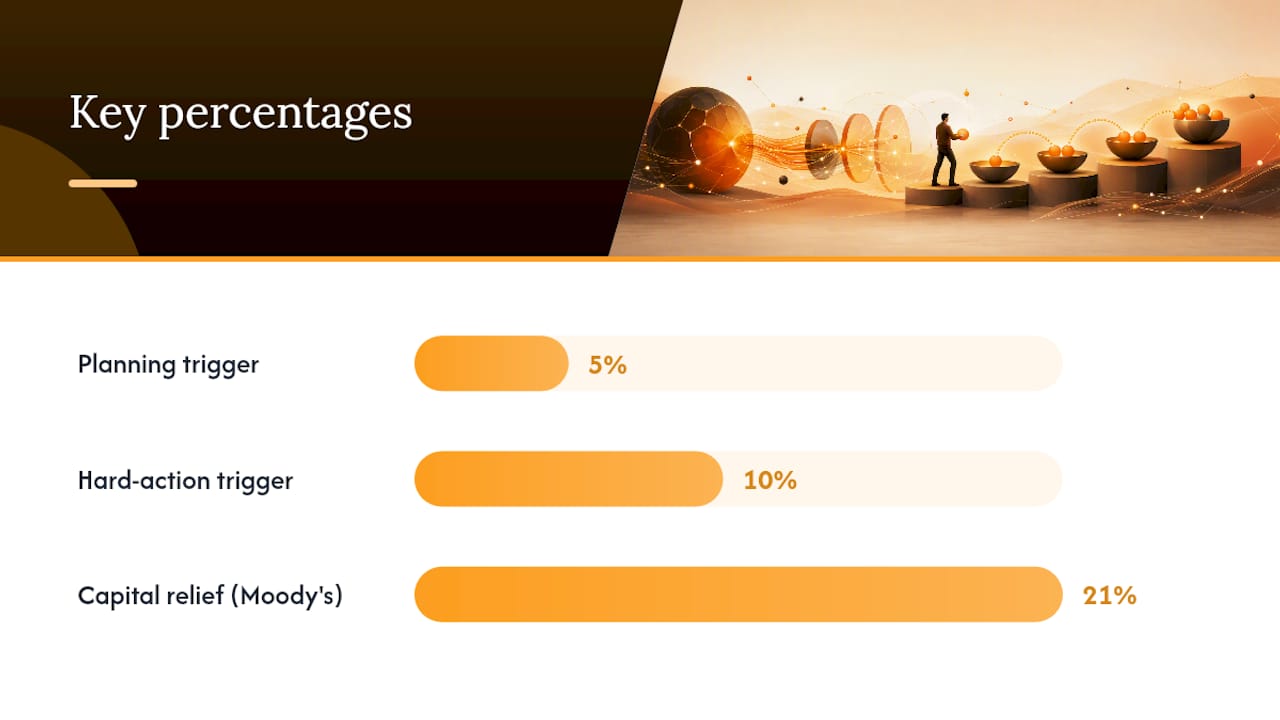
このリスクは現実的であり、測定可能です。ムーディーズの分析によれば、クレジットポートフォリオにおいて集中の影響を取り除くことで約21%の資本上の余裕が生まれたとされています。これは誤差の範囲ではありません。単一の支配的なエクスポージャーがポートフォリオにどれほどのリスクを追加するかを直接示す数値であり、株式サイドで起きることとも符合します。すなわち、ある銘柄が40%下落した場合、その銘柄がポートフォリオの30%を占めているときと5%を占めているときとでは、純資産に与えるダメージの割合がまったく異なります。
T. ロウ・プライスは有用なしきい値を示しています。集中リスクの分析は、「アップル株をたくさん持っている気がする」といった漠然とした感覚ではなく、その数値から始まります。
実際に集中リスクを軽減する戦略とは?
すべての軽減戦略がすべての投資家に適しているわけではありません。中には潤沢な資金とすぐに相談できるアドバイザーが必要なものもあれば、今日の午後に証券会社のアプリで始められるものもあります。
- 段階的売却。 参入障壁が最も低く、どんな口座規模でも実行できますが、複数の課税年度にわたって管理が必要なキャピタルゲインが発生します。
- 幅広いETFへの分散投資。 安価で流動性が高く、シンプルですが、まず集中ポジションを実際に縮小した後にのみ機能します。
- カバードコールとカラー。 ブラックアウト期間やロックアップ期間中の時間稼ぎには有効ですが、上値を制限し、継続的な管理が必要です。
- エクスチェンジファンド。 キャピタルゲインの繰り延べと分散プールへのスワップが可能ですが、通常50万ドル以上が必要で、資金が何年も拘束されます。
- 慈善残余信託と寄付者助言基金。 慈善志向の投資家にとって強力な税務ツールですが、取消不能であり、資金を取り戻したい人向けには設計されていません。
取引のブラックアウトや雇用上の制約に直面している場合、ヘッジが橋渡しとなります。ロックアップがなく通常の証券口座を持っている場合、段階的売却がほぼ常に最も速く安価な出発点となります。7桁の価値を持つポジションを保有していて、今日税負担を払わずに分散を維持したい場合は、エクスチェンジファンドを真剣に検討する価値があります。
税務を意識した売却プランはどう構築するか?
段階的売却プランは、「そろそろこれを一部売るべきかもしれない」という考えを、文書化され再現可能なプロセスへと変えます。実際に機能する手順は以下の通りです。
- しきい値を設定する。 T. ロウ・プライスのガイダンスに従い、5%〜10%の範囲を計画のトリガーとし、10%を超えるものは行動の絶対的な期限として扱います。
- 年間キャピタルゲイン予算を組む。 税率区分を上げたり純投資所得税を発生させたりせずに、今年吸収できる実現利益の額を決め、その予算に応じて目標売却額を必要な年数で分割します。
- 「一部の株」ではなく特定のロットを売却する。 売却した株1株あたりの課税対象となる利益を最小化するため、まず取得価格の高いロットを選び、どのロットを売却したか、その理由を書面で記録しておきます。
- タックスロスハーベスティングで相殺する。 同じ課税年度内で、集中ポジションからの利益をポートフォリオの他の部分の損失と組み合わせます。
- 401(k)内の自社株であればNUAを確認する。 ネット未実現含み益(NUA)ルールにより、値上がり部分について通常所得税率ではなく長期キャピタルゲイン税率を適用できる場合がありますが、その仕組みは厳格で、誤りは高くつきます。
- 年末前の贈与を考慮に入れる。 2026年の年間贈与税非課税枠は受贈者1人あたり19,000ドルであり、これは夫婦であれば毎年1人の受贈者に対して38,000ドル相当の値上がり株を贈与税なしで移転できることを意味します。
プロのヒント: 他の場所で意図的に損失を刈り取っているのでない限り、まず取得価格の最も高い株から売却してください。当たり前に聞こえますが、ほとんどの証券会社のデフォルト設定は「先入れ先出し」で売却するため、しばしば可能な限り最大の利益が発生してしまいます。
ムーディーズは、クレジットポートフォリオにおいて集中の影響を排除することで約21%の資本上の余裕が解放されることを発見しました。この数字は、たとえ遅くとも段階的なプランがその過程での税務上の摩擦に見合う価値があることを裏付けています。
売却の代わりにオプションでヘッジすべきか?
ヘッジは、売却をトリガーすることなく時間を稼いでくれます。取引が禁止されている、雇用主による制限がある、あるいは今年の課税年度で大きな利益を確定させる準備ができていない場合に、適切な手段となります。
- カバードコール。 すでに保有している株式に対してコールオプションを売却し、プレミアム収入を得る代わりに、株価が権利行使価格を超えて上昇した場合の上値を制限します。
- プロテクティブプット。 固定価格で売却する権利を購入し、暴落に対する保険をかけますが、更新のたびにその保護に対してプレミアムを支払う必要があります。
- カラー。 カバードコールとプロテクティブプットを組み合わせ、多くの場合コールのプレミアムでプットのコストを賄いますが、これにより結果の範囲が両方向で狭まります。
T. ロウ・プライスは、これらの戦略は下値を制限するものの、実際のコストと継続的な運用の手間が伴うと指摘しています。オプションポジションを毎月または四半期ごとにロールオーバーするには注意が必要で、行使されたカバードコールは、株式が権利行使によって手放された場合、依然として課税イベントを生じさせる可能性があります。
ヘッジは、決算発表前のブラックアウト期間中、譲渡制限株式のベスティング崖の間、または長期キャピタルゲイン課税の適用を受けるための特定の保有期間を待っている間に、最も理にかなっています。永続的な解決策としてはあまり適していません。オプションは時間の経過とともに価値が減衰し、プレミアムは毎サイクルコストがかかり、実際には集中度を何も下げません。単に一時的に保険をかけているだけです。
プロのヒント: 集中ポジションを保護するためにカラーを使う場合は、実行前にそれを丸1年維持するコストを計算してください。
エクスチェンジファンドとは何か、誰が使うべきか?
エクスチェンジファンドを使えば、単純売却で発生するはずのキャピタルゲイン税を発生させることなく、集中した株式ポジションをプール型ビークルの分散されたユニットのバスケットと交換できます。あなたは他の投資家が自身の集中ポジションを持ち寄る中で株式を拠出し、ファンドは全員の保有資産を一つの分散されたポートフォリオにプールします。
トレードオフは流動性です。ほとんどのエクスチェンジファンドは、原資産の分散されたバスケットとして償還できるようになるまで、約7年間ポジションを保有することを要求し、最低投資額は一般的に約50万ドルから始まるため、ほとんどの個人投資家の手が届かないものとなっています。
- 利益は排除されるのではなく繰り延べられるだけなので、最終的に退出する際、あるいはファンドが解散する際に税金を支払うことになります。
- 手数料は通常のインデックスファンドより高く、年率で1%〜1.5%の範囲になることが多いです。
- 最終的に受け取る分散バスケットは、単純な時価総額加重インデックスをほとんど反映しません。それは他の参加者が持ち寄った拠出株式のプールを反映したものになります。
その最低基準を下回る投資家にとって、現実的な代替案はよりシンプルです。段階的に売却し、売却代金を、一つのプール型ビークルに集中投資するのではなく、セクターや地域をまたいでエクスポージャーを分散させる幅広い分散戦略に再投資することです。寄付者助言基金は、所有権を完全に手放す代わりに即時の税額控除を受けることに抵抗のない人にとって、並行する選択肢となります。
トラストや贈与はどのように集中ポジションを軽減するか?
慈善残余信託(CRT)を使えば、値上がりした株式を拠出し、拠出時点での即時のキャピタルゲイン税を回避しながら、一定期間または生涯にわたる収入の流れを受け取ることができます。期間が終了すると、信託に残っているものはすべて指定した慈善団体に渡ります。
落とし穴は永続性です。CRTは取消不能です。一度資金を拠出すると、考えを変えて資産全体を取り戻すことはできませんが、収入の流れと前もっての税額控除は、すでに慈善的な志向を持ち、一括での税負担なしに大きなポジションを分散したいと考えている投資家にとって魅力的です。
- 値上がりした株式を寄付者助言基金へ直接寄付することで、キャピタルゲインを完全に回避し、公正市場価値に基づく即時の控除が得られます。
- 家族への贈与は年間非課税枠を利用します。2026年、その非課税枠は受贈者1人あたり19,000ドルであり、夫婦であれば毎年、贈与税申告書を提出することなく38,000ドルを1人の子供、孫、またはその他の受贈者に移転できます。
- 遺産のタイミングが重要です。 なぜなら、値上がりした株式を相続する相続人は通常、取得価格のステップアップを受けるため、特定のポジションを贈与するのではなく保有し続ければ、含み益を完全に消去できる可能性があるからです。
これらのツールはいずれも、迅速な出口戦略としてはうまく機能しません。単に売却するだけでなく、与えることがプランの一部であるとすでに決めている投資家のために作られたものです。
実際に集中リスクをどう測定するか?
測定していないものは管理できませんし、「一つの銘柄が多い気がする」は指標ではありません。実際に機能する3つのツールがあります。
**ハーフィンダール・ハーシュマン指数(HHI)**は、ポートフォリオ内の各保有銘柄の重みを二乗して合計したものです。金融研究者や規制当局がHHIを好むのは、単純なパーセンテージ加重よりも支配的なポジションをより重く罰するためであり、ポートフォリオ集中に関するIMFの研究が単一指標のアプローチとより完全な全体像とを比較する際に指摘している点です。
**条件付きバリュー・アット・リスク(CVaR)**は、単に最悪の1日だけでなく、最悪のテールシナリオにおける平均損失を推定します。標準偏差よりも有用な問いに答えてくれます。「これはどれほどボラティリティが高いか」ではなく「事態が悪化したとき、どれほどひどくなるか」です。
集中比率は単純に、上位3銘柄または上位5銘柄の重みを合計したものです。大まかですが素早く、HHIやCVaRがより複雑な計算の中に埋もれさせてしまうことがある問題を捕捉します。
| 指標 | 測定するもの | 注視すべきシグナル |
|---|---|---|
| HHI | 全保有銘柄にわたる加重支配度 | 多くのポジションを持っていてもスコアが上昇している |
| 集中比率 | 上位3〜5銘柄の合計重み | 上位5銘柄がポートフォリオの40%を超える |
| CVaR | 最悪のテールシナリオにおける平均損失 | 全体のボラティリティに対して不釣り合いなテールロス |
ファンドの重複は集中を見えないところに隠します。名前の異なる2つのETFが、ほぼ同じ加重で同じ超大型テック株を保有していることがあり、ブリタニカの集中リスク管理の概要は、投資家がティッカーの数だけから分散を仮定するのではなく、それぞれのファンドの「中身を確認する」必要があると指摘しています。実際の保有資産全体で実行するETF重複分析は、ファンド名を目視で確認するよりも素早くこれを捕捉します。
リバランスの頻度については、FINRAが推奨しているのは、大きな値動きの後に反応するだけでなく、定期的なスケジュールで配分をチェックすることです。よくある経験則は、いずれかのポジションが目標配分から5〜10パーセントポイント乖離した時点、あるいはあらかじめ定めたカレンダー上の日付のいずれか早い方でリバランスするというものです。
段階的な実行プランをどう構築するか?
戦略を実行に移すには、一度に大きな決断を下してそれがうまくいくことを期待するのではなく、明確に定義された手順を踏んでいくことが重要です。
- エクスポージャーを定量化する。 正確なポジションの重み、HHIへの寄与度、そして30%の下落シナリオにおけるドルベースのリスク額を計算します。
- 目標配分を設定する。 単一銘柄の上限として5%〜10%の範囲を使い、このポジションが12か月後にどの割合を占めるべきかを決めます。
- 軽減方法を選ぶ。 あなたの流動性ニーズと税務状況を、段階的売却、ヘッジ、エクスチェンジファンド、あるいは慈善的な経路のいずれかに合わせます。
- 取引前に税務シミュレーションを実行する。 今年と来年にわたる計画中の売却がもたらすキャピタルゲインへの影響を見積もり、それに応じてロットの選択を調整します。
- ロット単位で追跡しながら段階的に実行する。 一度に大きな取引を実行するのではなく、分割して売却またはヘッジを行い、どのロットに触れたか、その理由を文書化します。
- 売却代金を意図的に再投資する。 現金をただ遊ばせたり、新たな集中賭けに戻ったりするのではなく、幅広いETFや配当を出すディフェンシブセクターに資本を振り向けます。
- 見直しのスケジュールを組む。 年次再評価のためのカレンダーリマインダーを設定し、買収、ロックアップの失効、大きな価格変動といった重要なイベントの後にはトリガーレビューを追加します。
プロのヒント: 目標配分とその設定理由を、決めたその日に書き留めておいてください。
いつ集中ポジションを維持すべきか?
時には保有し続けることが正しい選択であり、そうではないふりをすることは投資家にとって不利益となります。法的制約、ロックアップ契約、ブラックアウト期間は、一定期間、文字通り売却を不可能にすることがあります。NUAの適格性がある401(k)内の自社株は、あなたの具体的な取得価格や税率区分によっては、早期売却よりも分配まで保有する方が税務上有利な場合があります。
本物の確信も重要ですが、それが過去に利益をもたらしてくれた銘柄への単なる愛着以上のものに裏付けられている場合に限ります。確信と惰性を区別するのは、最近実際に数字を確認したかどうか、それとも単に売却する機会を逃し続けているだけなのか、という点です。
- 相関の忍び寄りに注意する。 かつて他の保有資産を分散させてくれていたポジションが、ポートフォリオの成長とともに知らぬ間にそれらと相関するようになることがあります。
- 株価だけでなく財務健全性にもアラートを設定する。 ファンダメンタルズの悪化は、株価の一時的な下落よりも重要です。
- 「保有」の判断を終わらせるべき警告サイン: 経営陣によるインサイダー売却、格付けの引き下げ、配当のカット、あるいはそのポジションが対応する投資判断の更新を伴わないまま純資産全体の20%を超えた場合。
意図的な保有と、単に注意を払わなくなっただけのポジションとを区別するのは、モニタリングであって思考停止ではありません。
集約型トラッカーはどのように集中リスク軽減に役立つか?
ほとんどの集中の問題は、複数の口座にまたがって隠れています。ポートフォリオトラッキングアプリは、複数の口座にまたがる株式、ETF、オプション、暗号資産、その他の資産を一つのダッシュボードに統合するため、あるポジションの真の重みが複数のログインに散らばったままではなく、可視化されるようになります。
- 複数の証券会社にまたがる口座の集約は、単一口座のビューでは捕捉できない重複を明らかにします。
- 一部のポートフォリオトラッキングアプリには、後になってからではなく、集中が構築されつつある段階でフラグを立てるリスクおよび分散指標が搭載されています。
- スマートアラートは、あるポジションの重みが設定したしきい値を超えたときに通知してくれます。
- エクスポートされたレポートは、時間経過に伴うエクスポージャーの文書化された記録を提供し、税務専門家と段階的な売却や贈与を計画する際に役立ちます。
上記で説明した測定とモニタリングの手順は、実際に一貫して実行して初めて機能します。それこそが、統合されたトラッカーが埋めるために作られたギャップです。
実際に機能するものと、机上の空論に終わるもの
私が目にする最大の間違いは、分散化を一度きりの出来事として扱い、プロセスとして扱わないことです。集中リスクが突然到来することはほとんどありません。それは、あなたが注意を払うのをやめた後に、忍び寄るように戻ってくるのです。
2番目の間違いは、税務上の不安を、何もしないことの言い訳にしてしまうことです。確かに、2〜3年かけて段階的に売却することは、何もしないことよりも当面の税負担が大きくなります。しかし、過大なポジションが40%下落したときに失う金額と、そのエクスポージャーを避けるために支払うキャピタルゲイン税との差は、めったに拮抗しません。理由を書き留め、CRTや大きな贈与のような取り消し不能な行動を実行する前に税務専門家を巻き込み、このプランを一度きりの修正ではなく、生きた文書として扱ってください。
— ヴィンセント
行動する前に、実際のエクスポージャーを把握する
このガイドで紹介したすべての戦略は、同じ問いから始まります。あなたが保有するすべての口座にわたって、実際にどれほど集中しているのか?一部のポートフォリオトラッキングツールは、銀行と証券口座を一つのダッシュボードに同期させることでこれに答えます。そうすることで、複数の口座にまたがって分散しているように見えるポジションが、いくつもの誤解を招く断片としてではなく、一つの真の重みとして表示されるようになります。

大きな株式ポジションを管理している場合、株式ポートフォリオトラッカーは段階的売却のためのロット単位の詳細を提供し、ETFトラッカーは再投資前に重複をチェックするのに役立ちます。オプションでヘッジをしている方には、オプショントラッカーが同じダッシュボード内でギリシャ指標や満期日をモニタリングします。無料で始めて、次回のリバランスの判断を下す前に、自分自身の集中度の数字を確認してみてください。
この記事は一般的な情報であり、資格を持つファイナンシャルアドバイザーからの助言に代わるものではありません。ここに記載されている内容に基づいて行動する前に、必ずご自身の状況について資格を持つ金融専門家にご相談ください。
出典
- クレジットポートフォリオにおける集中リスクの分析 — ムーディーズ
- ポートフォリオの集中リスクを軽減するために取れる有益な行動 — T. ロウ・プライス
- 集中リスク — FINRA
- 2026年贈与税非課税枠 — Farm Office(オハイオ州立大学エクステンション)
FAQ
集中リスクとはどういう意味ですか?
それは、あなたのポートフォリオ価値の大部分が単一の銘柄、セクター、または資産クラスに依存していることを意味し、その単一のエクスポージャーの下落が全体の純資産に過大なダメージを与えることになります。
現在、株式市場で人々は損失を出していますか?
市場は循環的に動いており、暦年に関係なく下落局面は定期的に発生します。単一銘柄やセクターに集中したポジションを持つ投資家は、分散投資をしている投資家よりも通常、その変動をはるかに強く感じます。
ウォーレン・バフェットの「70/30ルール」とは何ですか?
ウォーレン・バフェットに帰属する、普遍的に定義された単一の集中ルールというものは存在しません。最もよく引用される助言は、シンプルなインデックス投資のために彼が推奨してきた株式と債券の一般的な配分に関するものであり、正式な集中に関するガイドラインではありません。
単一銘柄を保有して損をしました。今何をすべきですか?
まず、現在のポジションサイズが純資産全体に占める割合を定量化することから始め、その後、税務を意識した段階的プランに取り組み、分散化の目標を決める前に、残っている損失をタックスロスハーベスティングと組み合わせることを検討してください。
一つの銘柄にどれくらい保有するのは多すぎますか?
T. ロウ・プライス。