トレーダー必見:オプション1枚が株式100株分に匹敵する——リスクを測定し制御する方法
オプション主導のポートフォリオリスクを測定・制御する方法を解説。ネットのGreeksを株式換算値に変換し、VaRやストレステストを実施、ポジションサイズと損失制御ルールを徹底管理。プライバシー重視でApple専用設計のEvibeなら、データを外部サーバーに渡さず、オプションと株式の資産全体を一元的に安全管理できます。
トレーダー必見:オプション1枚が株式100株分に匹敵する——リスクを測定し制御する方法
オプションはポートフォリオのリスクを高めることも下げることもでき、その方向性は完全に使い方次第です。カバードコールはボラティリティを抑え、ネイキッドショートプットはそれを集中させます。重要なメカニクスはデルタ、ガンマ、ベガ、シータであり、これらは保有するすべてのポジションにわたって集計されます。新たな契約を追加する前に、ネットのポートフォリオGreeksを計算し、デルタを株式換算値に変換し、1トレードあたりのリスクに厳格な上限を設定してください。
TL;DR:
- オプションのリスクの多くはサイズと集中に起因しており、一見小さく見えるトレードから大きな損失が生じるのを防ぐには、厳格なポジションサイジングのルールが必要です。
- ポートフォリオ全体でGreeksを集計し、デルタとベガを株式換算・ドル換算の影響に変換することで、市場の動きやボラティリティ急騰による潜在的な損失を見積もることができます。
- 市場下落、ボラティリティ急騰、単一銘柄ショックに対する定期的なストレステストは、隠れた脆弱性を特定し、相関リスクを管理するために不可欠です。
- ブローカーの承認レベルの理解、流動性の監視、指値注文の活用を含む適切な運用上の規律により、予期せぬコストや強制清算のリスクが低減されます。
- Greeksを一元化し、アラートを発する自動化されたオプショントラッカーは、リスクが手に負えなくなる前に規律ある調整を徹底することで、リスク管理を向上させます。
目次
- オプションが実際にもたらすポートフォリオリスクとは
- オプションポートフォリオの総リスクへの寄与をどう測定するか
- 破綻を実際に防ぐポジションサイジングのルールとは
- オプション主導のポートフォリオリスクはいつヘッジすべきか
- オプショントレーダーが油断しがちな運用上のリスクとは
- オプションポートフォリオはどのくらいの頻度で監視・ストレステストすべきか
- 一元化されたトラッカーがオプションのリスク管理をどう支えるか
- オプションリスク規律に関するトレーダーの本音
- Evibeでこれらの管理策を実践する
- 出典
- FAQ
オプションが実際にもたらすポートフォリオリスクとは
オプションは新たな種類のリスクを生み出すというよりも、すでにポートフォリオに存在するリスクを増幅または再構成します。1枚の契約は株式100株分をコントロールするため、控えめなオプションポジションでも、はるかに大きな株式取引と同等の方向性のインパクトを持ち得ます。そのレバレッジは両刃の剣です。
驚かされる前に把握しておくべきことは以下の通りです。
- 方向性リスク(デルタ): 全ポジションのネットデルタは、ポートフォリオが原資産とともにどれだけ動くかを示しますが、相関のある銘柄で複数のトレードを積み重ねると、その数値がどれほど大きくなるかを過小評価しがちです。
- ボラティリティエクスポージャー(ベガ): 決算発表やFRBの発表後にインプライドボラティリティが下がるだけで、株価がほとんど動かなくてもポートフォリオが損失を出すことがあります。
- タイムディケイ(シータ): プレミアムの売り手はそれを受け取り、買い手はそれを失っていき、満期が近づくにつれて加速します。
- 満期近くのガンマリスク: デルタ自体が満期直前の数日間で不安定になり、朝の時点で市場中立に見えたポジションが、大引けまでに大きく方向性を持つように見えることがあります。
- 流動性・執行・アサインメントリスク: ビッド・アスクのスプレッドが広く、建玉が薄いと、通常の決済が高くつくものになりかねず、早期アサインメントによって一晩で予期しない株式ポジションを抱え込む可能性があります。
- 相関・集中リスク: 相関のある5つのテック銘柄への「異なる」5つのトレードは5つの賭けではありません。これは、全体のポートフォリオリスクを管理する際にkodėl diversifikuoti valiutų portfelį: rizika ir naudaを理解することが重要な理由です。それらは5つの衣装をまとった1つの大きな賭けなのです。
これらのリスクはそれぞれが互いを増幅させます。決算シーズンに大きなネットデルタと高いポートフォリオベガが組み合わさると、静かな市場での同じデルタとは本質的に異なるリスクプロファイルになります。
オプションポートフォリオの総リスクへの寄与をどう測定するか
測定は集計から始まります。すべてのオプションポジションには固有のデルタ、ガンマ、シータ、ベガがあり、まず最初にやるべきは、個々のトレードを目視で確認するだけでなく、ポートフォリオ全体でそれらを合計することです。
プロのヒント: ネットデルタに契約あたり100を掛けて株式換算値に変換しましょう。オプション帳簿全体でのネットデルタが3.2であれば、それは320株分の方向性エクスポージャーのように振る舞い、これを保有株式と直接比較できます。
ベガも同様の考え方です。ポートフォリオのベガに、想定されるインプライドボラティリティの変動(例えば決算日周辺での5ポイントのIV急騰)を掛けることで、価格の方向性とは独立した、ボラティリティ変動のみによる潜在的なドルインパクトを見積もることができます。
そこから、複雑さに応じて段階的に手法を進めます。
- デルタ・ガンマ近似。 小さな値動きと短い時間軸ではこの手法がうまく機能します。1次・2次の微分を使ってすべての契約を再評価することなくポートフォリオの損益を推定するためです。
- 完全な再評価またはモンテカルロシミュレーション。 ポートフォリオが複数の満期日、権利行使価格、原資産を保有するようになると、デルタ・ガンマの近似は特に大きな値動きにおいて急速に精度を失います。完全な再評価やシミュレーションは、近似が見逃す非線形性を捉えます。
- パラメトリック(分散共分散)VaR。 これはボラティリティと相関の仮定を用いて、ある信頼水準における損失しきい値を推定するもので、計算は速いものの、リターンが正規分布に従うという前提に強く依存します。
- ヒストリカルVaR。 これは現在のポジションに対して実際の過去のリターン系列を再現するもので、パラメトリックモデルが平滑化しがちな実際のファットテールの挙動を捉えます。
- 期待ショートフォール(Expected Shortfall)。 これはVaRしきい値を超える平均損失を測定するものであり、オプションのペイオフは設計上非対称であるため、一般的にオプションポートフォリオにとってより誠実な数値となります。
マルコウィッツの平均分散フレームワークをオプションポートフォリオに適用した広く引用されている拡張研究では、単純な定式化は数学的に「ゼロリスク」に見える解を生み出すことがあるものの、取引コストや現実的な制約を加えると成立しないことが示されました。オプションが加わる以上、コストを考慮した堅牢な最適化は任意ではなく必須です。
契約ごとのライブGreeks、インプライドボラティリティサーフェス、原資産間の相関行列、そして現実的な取引コストの見積もりが必要です。これらのいずれか一つでも欠けると、リスク数値は数学の体裁をまとった当て推量になります。
破綻を実際に防ぐポジションサイジングのルールとは
オプションでの損失のほとんどは、戦略選択ではなくサイジングに起因します。適切な倍率の3倍のサイズで実行された、よく練られたスプレッドでも、それは依然として悪いトレードです。
実践的なガイドでは一般に、口座資産の0.5%から5%を1トレードあたりの目安として推奨しており、具体的な数値は戦略のクラスによって異なります。
- 方向性の単一レッグトレード: 未定義リスクのエクスポージャーはスプレッドよりも早く逆行し得るため、口座資産の0.5%から1.5%程度の低めの水準にとどめます。
- 定義済みリスクのインカム戦略(クレジットスプレッド、アイアンコンドルなど):最大損失があらかじめわかっているため、中程度のリスクサイズが一般的です。
- 投機的または確信度の高いトレード: 確信度が高いときこそトレーダーはサイズを過大にしがちなため、リスクを厳しく制限します。
トレードレベルの制限の上に、口座レベルの制限を重ねましょう。ポートフォリオ全体の最大リスク割合、単一セクターへのエクスポージャーの上限、口座規模に対する想定元本エクスポージャーの上限などです。意図よりも機械的なトリガーの方が重要です。見直しを強制するネットデルタのしきい値、満期週のリスクを警告するガンマの上限、そしてその瞬間にどれほど自信があっても従う損切りルールを設定してください。
定義済みリスク戦略はまた、証拠金の負担を大幅に軽減します。ネイキッドポジションの証拠金要件は、同じ方向性エクスポージャーを持つスプレッドよりもはるかに高くなるため、証拠金の計算そのものが、より適切なサイズのトレードへと導くことがよくあります。
オプション主導のポートフォリオリスクはいつヘッジすべきか
ヘッジは恒久的な状態ではありません。それは、あなたの許容度を超えて大きくなった特定のリスクへの対応です。
- まず未定義リスクを定義済みリスクに変換する。 ショートオプションに対して保護的なウイングを買うことで、無限のエクスポージャーが既知の限定された損失に変わります。これは、多くのトレーダーが見過ごしている最も安価な保険の形です。
- 相関エクスポージャーにはインデックスによる保護を使う。 保有銘柄が相関の高い個別銘柄ポジションに偏っている場合、SPYやQQQのプットによる広範なヘッジは、すべてのトレードを個別に解消することなく市場全体のリスク要素に対応します。
- 強制決済される前にロールするか縮小する。 脅かされているポジションを時間軸でロールする、あるいはサイズを縮小することは、パニックによる完全な決済よりもトレードの当初のテーゼをよく保存できることが多いです。
- コストと、それによって取り除かれるエクスポージャーを天秤にかける。 保険は、現実的に守ろうとしている損失よりもプレミアムが小さい場合にのみ購入する価値があります。常にすべてのポジションをヘッジすることは、単にシータによるゆっくりとした損失を保証するだけです。
業界のリスクガイドでは、そのまま採用する価値のある実践的な損切りルールも指摘されています。オプション買い手向けの30%から50%のプレミアム損切りであり、これは負けのテーゼが破滅的なものになる前に損失を制限します。
オプショントレーダーが油断しがちな運用上のリスクとは
戦略リスクは注目を集めますが、運用リスクは避けられたはずの損失を数多く引き起こします。
ブローカー・ディーラーは、特定のオプション戦略を許可する前に特定の承認レベルを要求しており、証拠金口座では、ポジションが維持証拠金の許容範囲を超えて速く逆行すると強制清算が発生することがあります。マージンコールを受けた後ではなく、トレードを発注する前に自分の承認レベルとブローカーの証拠金トリガーを把握しておきましょう。
- 建玉が薄い権利行使価格での広いスプレッドは、決済時にトレード本来の優位性以上のコストを生む可能性があるため、参入前に建玉数とビッド・アスクスプレッドを確認しましょう。
- 満期週は注意深く見守りましょう。ガンマが加速し、イン・ザ・マネーのショートコールでは配当落ち日周辺でアサインメントリスクが急上昇します。
- 流動性の低い契約では指値注文を使いましょう。広いスプレッドでの成行注文は、期待していた優位性をすべて消し去るような価格で約定する可能性があります。
- すべてのポジションを手動で監視する代わりに、決済の規律を自動化するブラケット注文の利用を検討しましょう。
オプションポートフォリオはどのくらいの頻度で監視・ストレステストすべきか
日次の監視では、ネットデルタ、ネットベガ、そして満期が近づいているポジションをカバーすべきです。週次のレビューでは、セクター集中度、ポートフォリオ全体のガンマ、そして戦略別の損益寄与へと視野を広げ、実際にどのトレードが結果を左右しているかを把握しましょう。
ストレステストは、その監視を、直近の履歴がまだ示していないシナリオに対する前向きなチェックへと変換します。
| ストレスシナリオ | パラメータショック | 明らかになるもの |
|---|---|---|
| 市場全体の下落 | 原資産価格が10%下落 | 方向性エクスポージャーと相関のある集中 |
| ボラティリティ急騰 | インプライドボラティリティが10ポイント上昇 | ベガリスクと歪みの誤った価格付け |
| 単一銘柄ショック | 1つの保有銘柄がギャップを生じる | 特定銘柄への固有の集中 |
ローリングウィンドウで期待ショートフォールをバックテストすることは、自分の設定した制限が現実的なものか、単に居心地が良いだけのものかを見極めるのに役立ちます。しきい値を超えたときに発報する自動アラートは、行動する前に「もう一日だけ」と正当化しようとする誘惑を取り除きます。
一元化されたトラッカーがオプションのリスク管理をどう支えるか
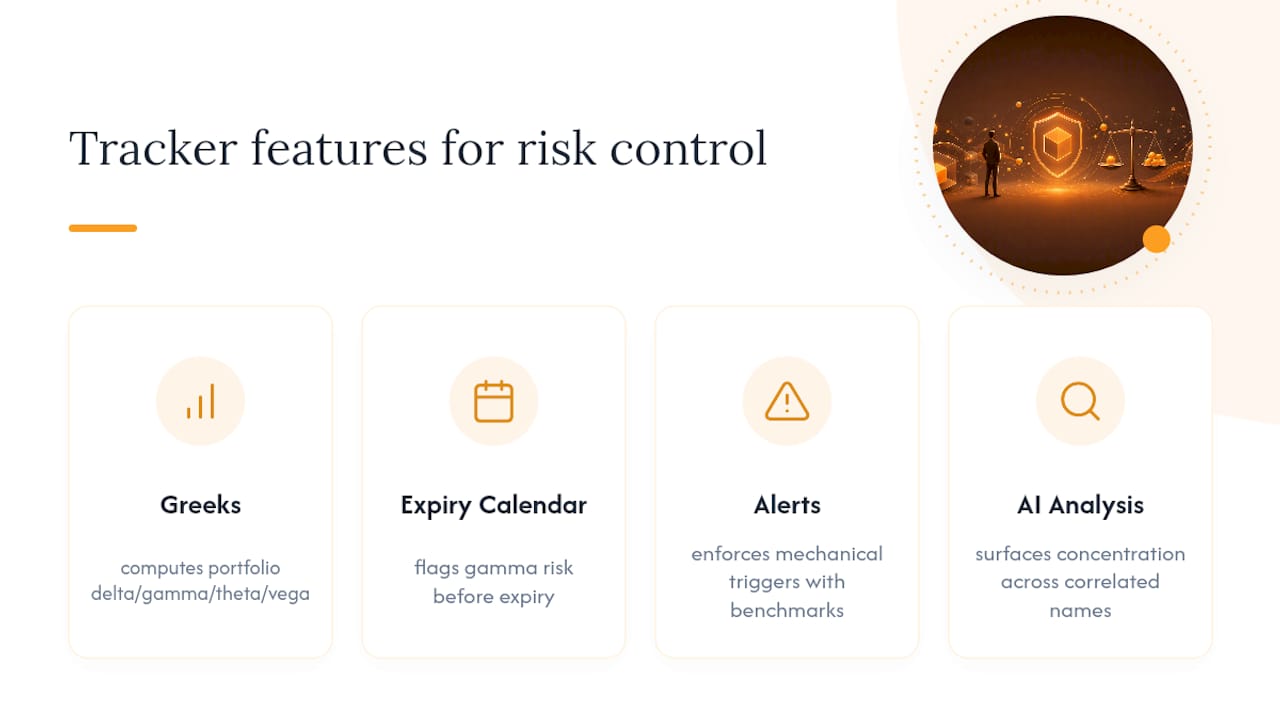
ポジションを追加するたびに手動でポートフォリオのGreeksを再計算するのは、規模が大きくなるとうまくいきません。Evibeのオプショントラッカーは保有するすべての契約を一元化し、ポートフォリオレベルのデルタ、ガンマ、シータ、ベガを自動的に計算するとともに、ガンマリスクが忍び寄る前にそれを警告する満期カレンダーを提供します。スマートアラートとベンチマークトラッキングは、本記事が推奨する機械的なトリガーの実行を支援し、AI駆動の分析は、相関のある銘柄群にわたって気づかないうちに抱えていた集中を可視化します。
オプションリスク規律に関するトレーダーの本音
厳格なサイジングルールと週次で集計されたGreeksのレビューは、どんな巧妙な戦略よりも多くのポートフォリオを救うでしょう。あらかじめ定義された調整トリガーが重要なのは、それが誘惑の瞬間を取り除くからです。感情的な判断はリアルタイムで起こりますが、ルールはトレードの前に決まっています。
— Vincent
Evibeでこれらの管理策を実践する
Evibeは、本記事の内容を理論から習慣へと変えるツールです。3つのブローカー画面からGreeksを取り出して手作業で突き合わせる代わりに、Evibe Options Portfolio Trackerがすべての契約を自動的に集計し、同期された証券口座データで更新された、ネットのデルタ、ガンマ、シータ、ベガを1つのビューに表示します。

スマートアラートは、あなたが設定したしきい値をネットデルタやベガが超えたときに知らせてくれます。これはまさに、本記事が規律と後悔の分かれ目だと主張する種類の機械的なトリガーです。もしオプションのエクスポージャーが、ヘッジとして利用しているETFやインデックスポジションと並んでいるなら、ETF Portfolio Trackerが同じダッシュボード上でそのヘッジのパフォーマンスを示してくれます。証券口座を接続して、現在のポートフォリオGreeksを今すぐ確認しましょう。
この記事は一般的な情報であり、資格を持つファイナンシャルアドバイザーによる助言の代わりとなるものではありません。ここに書かれている内容に基づいて行動する前に、ご自身の状況について資格を持つ金融専門家にご相談ください。
出典
- FINRA — Options
- A Markowitz portfolio approach to options trading (IEEE TSP, 2018)
- Options risk management | FinWiz
- Risks of options trading: Common pitfalls and fixes | Intrinio (2025)
FAQ
ウォーレン・バフェットはオプションについて何と言っているか?
バフェットは長年、過剰なレバレッジを伴って使用されるとデリバティブは金融の大量破壊兵器になり得ると警告してきましたが、バークシャー・ハサウェイ自体は、オプションを完全に避けるのではなく、意図的にサイズを定めた戦略として長期のインデックスプットを売却してきました。
なぜほとんどのオプショントレーダーは損をするのか?
過大なポジション、ヘッジされないまま放置された未定義リスク、そして流動性の無視が最も一般的な原因であり、業界のガイドは一貫して、大きな損失の背後にある単一最大の要因として不十分なポジションサイジングを指摘しています。
オプション取引における「3-5-7ルール」とは何か?
定義はトレーダーコミュニティによって異なりますが、一般的なバージョンでは、単一のトレードに対するリスクをおよそ3%、関連するポジション全体で5%に制限します。これを固定的な基準としてではなく出発点となる枠組みとして扱い、パーセンテージを自分自身の口座規模と戦略構成に合わせて調整してください。
ポートフォリオリスクとは何を意味するか?
ポートフォリオリスクとは、価格変動、ボラティリティ、ポジション間の相関、そして特定の資産やセクターへの集中によって引き起こされる、保有資産全体の価値が減少する可能性のことです。オプションが関わる場合、そのリスクにはタイムディケイと、満期近くでのガンマの加速効果も含まれます。
自分のオプションポジションが過度に集中しているかどうかをどう見分けるか?
複数のポジションが同じ原資産セクターを共有しているか、あるいは市場ストレス時に連動して動くかどうかを確認してください。ベータ加重デルタの計算と保有銘柄間の相関行列を見れば、「分散されている」はずのオプション帳簿が実は1つの大きな相関の高い賭けになっているかどうかがわかります。