トレーダーのためのインプライド・ボラティリティとヒストリカル・ボラティリティ比較4ステップ
オプション取引の実践ガイド。満期までの期間を一致させ、IVランクとパーセンタイルを確認し、ベガのストレステストを行い、ポジションサイズを決める前の4つの手順を解説。
トレーダーのためのインプライド・ボラティリティとヒストリカル・ボラティリティ比較4ステップ
インプライド・ボラティリティ(IV)は、オプション価格に織り込まれた市場の将来予測値であり、ヒストリカル・ボラティリティ(HV)は原資産が過去に実際にどれだけ変動したかを示す指標です。どちらも方向性を予測するものではありません。トレードで重要なのは、両者を同じ時間軸に合わせて比較すること、ポジションサイズを決める前にIVランクを確認すること、そして発表イベントが数値を動かす前に自分のベガ・エクスポージャーを理解しておくことです。
要約:
- インプライド・ボラティリティの時間軸をオプションの残存日数に合わせることが重要であり、時間軸が一致しないと不正確な比較につながる可能性があります。
- IVランクとパーセンタイルは、現在のインプライド・ボラティリティがその資産の直近のレンジに対して高いか低いかの文脈を提供し、プレミアムの売買判断の指針となります。
- HVとIVの間に顕著な乖離がある場合、それは市場が将来のカタリストを織り込んでいるのか、それとも単に過去の値動きを反映しているだけなのかを示唆し、トレードのタイミングに影響します。
- イベント前にトレードに入る際にベガの影響を計算しておくことで、IVクラッシュ(特にHVがIVを上回る場合、またはその逆の場合)による予期せぬ損失を回避できます。
- Evibeのような自動化ツールは、複数のポジションにわたるIVとHVの乖離の追跡とアラートを効率化し、トレーダーがボラティリティ・エクスポージャーを効率的に管理する助けとなります。
目次
- インプライド・ボラティリティとヒストリカル:それぞれが実際に測定するもの
- IVとHVの算出方法(なぜ時間軸を一致させる必要があるのか)
- 文脈の中でIVを読む:ランク、パーセンタイル、イベントプレミアム
- なぜベガはIVの変動を損益の変動に変えるのか
- IVとHVを比較するためのトレード前チェックリスト
- EvibeがすべてのポジションにわたるIVとHVの追跡をどう支援するか
- トレーダーがボラティリティの数値について一貫して誤解していること
- Evibeがあなたのボラティリティ・エクスポージャーを見守るので、手動で確認する必要はありません
- 出典
- FAQ
インプライド・ボラティリティとヒストリカル:それぞれが実際に測定するもの
Options Industry Councilによれば、インプライド・ボラティリティ(IV)は、プライシングモデルを使ってオプションの現在価格から逆算される、将来を見据えた年率換算の数値です。ヒストリカル・ボラティリティ(HV)はその逆で、選んだ期間において原資産のリターンが実際にどれだけ変動したかを後ろ向きに計算したものです。
この違いによって、それぞれの数値が伝えられる情報が変わってきます。
- IVはオプションが取引されている場合にのみ存在します。 オプション市場がなければIVもありません。それは、買い手と売り手が現在、不確実性に対していくら支払っているかを反映しており、すでに起きたことを表すものではありません。
- HVは純粋な算術です。 終値から導き出されるため、オプションの有無にかかわらず、価格履歴のあるあらゆる資産について存在します。
- ある銘柄が過去1四半期でHV25%、決算発表前にIV45%を示すことがあります。 そのギャップは、市場がまだ起きていないカタリストを織り込んでいることを意味します。
- 銘柄はその逆を示すこともあります。 直近の急落によりHVが高くなり、パニックが収まった後はIVがより低くなる、これは市場が事態の沈静化を予想しているためです。
トレーダーは時に、これらを互換性のある「ボラティリティの数値」として扱いがちです。しかし両者は異なります。一方は記憶であり、もう一方は賭けです。
IVとHVの算出方法(なぜ時間軸を一致させる必要があるのか)
Investopediaによるインプライド・ボラティリティの解説によれば、ヒストリカル・ボラティリティは、通常10日、30日、90日、または180取引日といった一定期間における原資産の日次対数リターンの標準偏差から算出され、時間の平方根でスケーリングして年率換算されます。インプライド・ボラティリティは逆の方法で算出されます。オプションの実際の市場価格を取り、ブラック・ショールズのようなモデルがその価格を導き出すために必要とするボラティリティの入力値を逆算するのです。これによりIVはモデル依存となります。権利行使価格、満期、流動性がすべてこの数値に影響するため、同じ銘柄の2つのオプションでも、同じ日にインプライド・ボラティリティが異なることがあります。
簡単な例: 30日HVが22%で、それに対応する30日オプションがIV30%を示している場合、市場はその銘柄が直近見せてきた以上の値動きを織り込んでいることになります。このギャップだけでは、価格がどちらの方向に動くかはわかりません。それが示すのは、そのオプションが直近の過去が示唆する以上の不確実性を織り込んでいる、ということだけです。
トレーダーが実際に使う変換プロセス:
- 同じ原資産について、年率換算されたIVとHVの数値を取得する。
- Investopediaが年率換算された数値をより短い時間軸にスケーリングダウンするために示している方法である、期待変動幅の計算式(原資産価格 × IV × 平方根(残存日数 ÷ 252))を使い、IVをオプションの実際の時間軸に変換する。
- HVのウィンドウ幅を、デフォルトの30日や90日設定ではなく、オプションの残存日数に一致させる。
OICのいわゆる「Rule of 16」はこの近道です。IVは常に年率換算で表示されるため、5日オプションのIVですら、そのオプションの実際の期待変動幅と比較する前に再スケーリングが必要です。このステップを省くと、オプションが実際に織り込んでいるものを一貫して過大評価または過小評価することになります。
文脈の中でIVを読む:ランク、パーセンタイル、イベントプレミアム
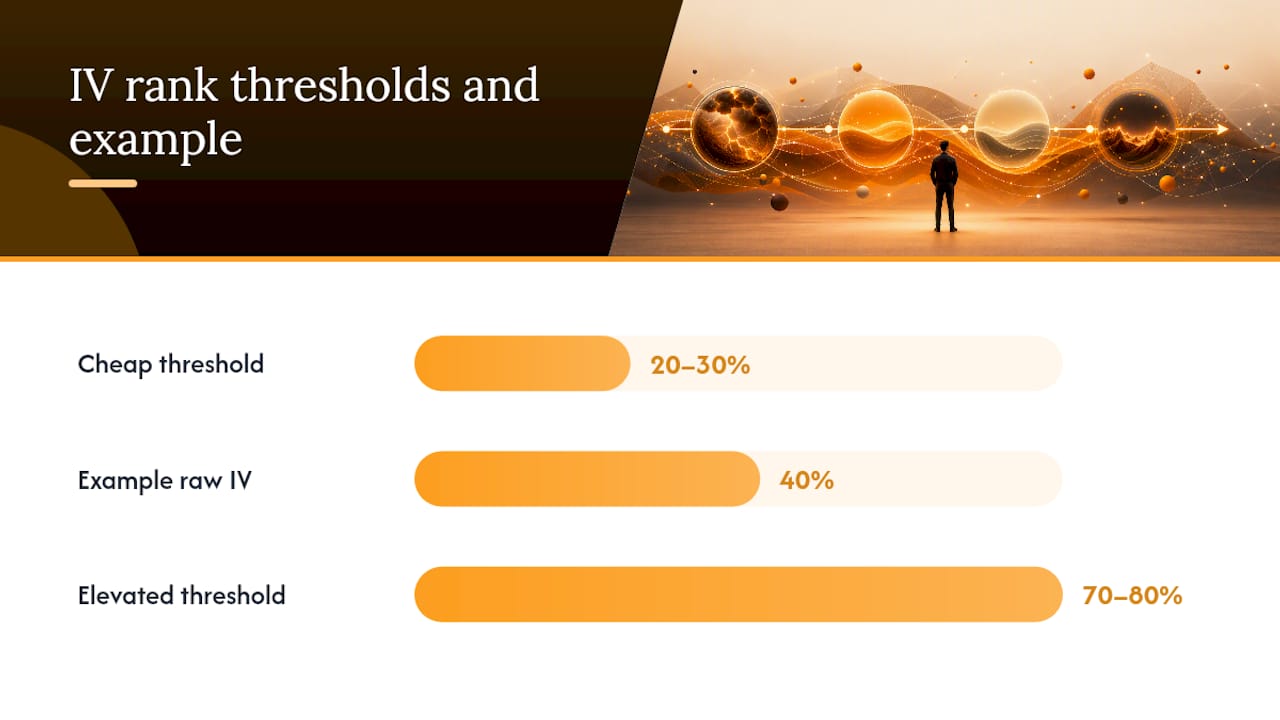
生のIVの数値だけでは、文脈がなければほとんど意味を持ちません。40%のIVにある銘柄は、1年間の最安値付近にあることもあれば、1年間の最高値付近にあることもあり、それらはまったく異なる状況です。
IVランクはこれを解決する指標で、現在のIVを52週間の最安値と最高値の間に位置づけます:(現在のIV − 1年間の最安値)÷(1年間の最高値 − 1年間の最安値)。これはOICが標準的な慣行として公表している計算式です。IVパーセンタイルは異なるアプローチを取り、過去1年間の日次IV読み取り値のうち何割が今日の水準を下回っていたかを数えます。経験豊富なトレーダーは、生の数値よりランクやパーセンタイルを重視します。なぜなら、同一のIVパーセンテージであっても、各資産固有のボラティリティ履歴によって持つ意味が異なるからです。
- IVランクが70〜80%を超える場合、一般的にその銘柄自身の直近レンジと比較して割高なプレミアムを示唆し、プレミアム売り手に有利となります。
- IVランクが20〜30%を下回る場合、オプションが相対的に割安であることを示唆し、原資産の見立てが正しい前提であれば、プレミアム買い手に有利となります。
- どちらのしきい値も、それ単独ではゴーサインにはなりません。スキュー、流動性、イベントのタイミングも依然として重要です。
イベントプレミアムは、IVとHVが最も大きく乖離する場面です。IVは決算発表、FDAの決定、マクロ経済指標の発表を前に一貫して上昇します。これは市場が真のイベントリスクを織り込んでいるためであり、そしてその直後に急落します。OICはこのパターンを「クラッシュ」と呼んでいます。HVはこうしたことをまったく予見できません。それはすでに起きたことのみを反映するため、IVが予想を織り込んで上昇していく間も横ばいのままです。
指数レベルでは、VOLQ指数のようなツールが、Nasdaq-100の30日インプライド・ボラティリティを年率換算の数値に変換し、S&P 500に対するVIXの機能と同様に、トレーダーが個別銘柄を比較するための市場全体のベンチマークを提供しています。
なぜベガはIVの変動を損益の変動に変えるのか
ベガは、インプライド・ボラティリティが1パーセントポイント動くごとに、原資産株の値動きとは無関係に、オプション価格がどれだけ変化するかを測定します。ボラティリティとギリシャ指標に関するOICのガイドは、株価自体が動かなくても、このエクスポージャーがポジションの価値をどれだけ左右し得るかを示しています。
ここで方向性トレーダーにとっての罠が生まれます。強気だからという理由で決算発表前にコールを買ったとしましょう。その銘柄は予想を上回り、あなたの望み通りに3%上昇します。しかし、発表前のIVは65%にあり、ニュースが出た後に35%まで急落します。もしあなたのポジションのベガ・エクスポージャーがデルタに対して大きすぎた場合、このIVクラッシュは、方向性を正しく読んだことによる利益の大半、あるいはすべてを消し去ってしまう可能性があります。
この非対称性が、シンプルなポジショニングのルールを生み出します。
- HVがIVを大きく上回っている場合、 オプションは直近の値動きを過小評価している可能性があり、プレミアムの買い手に有利に働く傾向があります。
- IVがHVを大きく上回っている場合、 市場は直近に実際に起きた以上の値動きを織り込んでおり、想定に反する実際の値動きのリスクを許容できるのであれば、プレミアムの売り手に有利に働く傾向があります。
プロのヒント: 予定されたイベントの周辺でオプション取引に入る前に、IVが一夜にして30〜40%下落し、株価がまったく動かなかった場合にそのポジションがいくらの価値になるかを計算しましょう。そのシナリオだけであなたのリスク許容度を超えるようであれば、そのポジションは大きすぎます。
IVとHVを比較するためのトレード前チェックリスト
この比較を省略することが、「正しい」方向性の判断をしたにもかかわらず損失を出して驚くトレーダーが生まれる原因です。OICは、どのトレードを行う前にも構造化された確認手順を推奨しています。
- オプションの満期を特定し、一般的なデフォルトではなく、その日数に合わせたHVウィンドウを取得する。
- 両方の数値を同じ時間軸に正規化し、その上でIVランクまたはパーセンタイルを使って現在のIVがどこに位置するかを確認する。
- スキュー、ビッド・アスク・スプレッド、出来高、建玉を確認し、オプションの存続期間内にある決算日、マクロ経済指標の発表、その他のカタリストにフラグを立てる。
- 両方向のIVの変動に対してポジションのストレステストを行い、その上で建玉サイズと損切りルールをエントリー前に設定する。
| ステップ | 確認すること | 重要な理由 |
|---|---|---|
| 時間軸の一致 | 満期日 対 HVウィンドウの長さ | ウィンドウが一致しないとIV/HVの比較が無意味になる |
| 文脈 | 生のIVではなくIVランクやパーセンタイル | 同じIVの数値でも資産ごとに意味が異なる |
| 市場構造 | スキュー、スプレッド、出来高、建玉 | 薄い流動性はIVと執行コストを歪める |
| ストレステスト | IVが30%下落または急騰した場合のポジション価値 | 損失になる前にベガのリスクを明らかにする |
EvibeがすべてのポジションにわたるIVとHVの追跡をどう支援するか
オプションのポートフォリオ全体にわたってこのチェックリストを手動で実行するのは、すぐに面倒になります。Evibeのオプション・ポートフォリオ・トラッカーは、あなたのポジションを一元化し、ギリシャ指標、現在のIV、そしてヒストリカル・リターンの文脈を1つのダッシュボードに表示し、証券会社から自動的に同期されます。スマートアラートが、IVランクの急上昇や原資産のヒストリカルなレンジからの大きな乖離を知らせるため、上記のワークフローは各トレード前の一度きりの作業ではなく、継続的なチェックとなります。
トレーダーがボラティリティの数値について一貫して誤解していること
ほとんどのトレーダーは、トレード前に一度IVを確認するだけで、その後は二度とHVの文脈を見返しません。実際に意思決定の質を向上させる習慣は、決算発表前だけでなく毎回、時間軸を一致させ、IVランクを確認し、ベガに合わせてサイズを決めてからエントリーすることです。
*— Vincent
Evibeがあなたのボラティリティ・エクスポージャーを見守るので、手動で確認する必要はありません
Evibeは、自分のオプション・エクスポージャーを、別の証券会社のタブに切り離すのではなく、自分が保有する他のすべてと並べて可視化したいトレーダーのためのツールです。ポジションを自動的に取得し、ギリシャ指標とIVをヒストリカルな価格の文脈と並べて表示し、保有資産全体でボラティリティの読み取り値が大きく変化した際にスマートアラートを送信します。

複数の口座にまたがって複数のオプション・ポジションを運用している場合、トレードのたびに手動でIVランクとベガ・エクスポージャーを確認するのは規模が大きくなるにつれて現実的ではなくなります。Evibeのオプション・トラッカーは、その文脈を自動的に一箇所にまとめ、あなたのETF、配当、その他保有するあらゆる資産クラスと並べて表示します。フルプラットフォームは無料で使え、Premiumは月額9.99ドルまたは年額99.99ドルで、広告もデータ販売もありません。新規アカウントには7日間のPremiumが付くので、次にアラートが鳴ったときにあなたのボラティリティ・エクスポージャーを確認してみてください。
この記事は一般的な情報であり、資格を持つファイナンシャルアドバイザーによる助言の代わりとなるものではありません。ここに記載された内容に基づいて行動する前に、ご自身の状況について資格を持つ金融専門家にご相談ください。
出典
- Options Industry Council
- SEC — VOLQ methodology (exhibit)
- Investopedia — Implied volatility (IV) article
FAQ
インプライド・ボラティリティ20%とはどういう意味ですか?
それは方向性を示すものではなく、その資産自身のIVランクやヒストリカル・ボラティリティと比較して初めて、実際の意味を持ちます。
インプライド・ボラティリティのヒストリカルチャートを見せてもらえますか?
ほとんどの証券会社のプラットフォームやオプション分析ツールは、原資産のIV履歴を価格と並べてプロットし、過去のIVランクを視覚的に確認できるようにしています。Evibeのオプション・トラッカーのようなポートフォリオ・トラッカーは、あなたがすでに保有しているポジションについて、現在のIVをヒストリカル・リターンのデータと並べて表示しますが、複数年にわたる完全なIVチャートは通常、証券会社のオプション分析ツールから得られます。
IVが低いときと高いとき、どちらでオプションを買うのが良いですか?
IVランクが低いときにオプションを買うことは、一般的に支払う時間価値のプレミアムが少なくなることを意味し、その後原資産に実際の値動きがあれば買い手に有利です。IVランクが高いときにオプションを売ることは、予想以上の大きな値動きのリスクを吸収できるのであれば、より豊かなプレミアムを得ることに有利に働く傾向があります。
どのくらいのIVが高いとみなされますか?
IVランクとIVパーセンタイルは、現在のIVをその特定の資産自身の1年間のレンジと比較することでこれを解決します。だからこそOICは、この判断において生のIVではなくランクを使うことを推奨しています。