オプショントレーダー向け:サイジング、ヘッジ、ショートガンマリスクのためのデルタとガンマ
オプショントレーダー向けデルタ・ガンマ解説。デルタの変動とガンマがヘッジ頻度やショートガンマリスクに与える影響を整理し、Evibeがポジションサイジングと純エクスポージャーを、Apple純正でプライバシー重視の設計により正確に追跡し、日々のリスク管理を支援する仕組みを詳しく紹介します。
オプショントレーダー向け:サイジング、ヘッジ、ショートガンマリスクのためのデルタとガンマ
デルタは、原資産株が1ドル動いたときにオプション価格がどれだけ動くかを示します。ガンマは、その同じ1ドルの変動の後にデルタ自体がどれだけ動くかを示します。実務的に言えば、デルタは方向性とイン・ザ・マネーで終える大まかな確率を教えてくれる一方、ガンマはその方向性のあるエクスポージャーがどれだけ速く変化しうるかを教えてくれます。これはヘッジをしているとき、あるいはオプションを売っているときに最も重要になります。
要約:
- ガンマリスクはアット・ザ・マネーの権利行使価格でピークに達し、満期が近づくにつれて急激に増加します。特に権利行使価格付近のウィークリーオプションで顕著です。
- ショートオプションはネガティブガンマを持ち、これにより原資産の急激な変動時にポジションに不利な方向へデルタが動き、指数関数的な損失のリスクが生じます。
- ガンマの管理には、慎重なポジションサイジング、タイムリーなリバランス、そしてスプレッドの活用が必要です。ガンマエクスポージャーは急速に拡大し、収益性を損なう可能性があるためです。
- ポートフォリオ全体で純ガンマを追跡することで、個々のオプションよりも明確なリスク像が得られ、累積的なデルタ加速からの不意打ちを防げます。
- 純デルタと純ガンマを可視化しアラートを出せるツールを使うことで、満期近くやボラティリティの高い相場でのエクスポージャー変化に対して、トレーダーは積極的に対応できるようになります。
目次
- デルタ対ガンマ:デルタの定義とトレーダーが注視する理由
- ガンマ:デルタが変化する速度
- デルタとガンマの背後にある数学(専門用語なし)
- マネーネス、時間、ボラティリティがデルタとガンマをどう変えるか
- ロングガンマ対ショートガンマ:売り手が「敵」と呼ぶ理由
- 実例:デルタとガンマを実際の数字に落とし込む
- デルタヘッジ、ガンマスキャルピング、実践的チェックリスト
- この解説の執筆者と、Evibeが果たす役割
- 実践者によるライブトレーディングでのガンマ管理についてのメモ
- Evibe:すべての口座にわたる純デルタと純ガンマを把握する
- 出典
デルタ対ガンマ:デルタの定義とトレーダーが注視する理由
デルタは、原資産株価に対するオプション価格の一次導関数です。微積分を取り除いて言えば、デルタは原資産が1ドル動いたときのオプション価格の変化量を測るものであり、ポジションに入る前にすべてのトレーダーがまず確認する数値です。
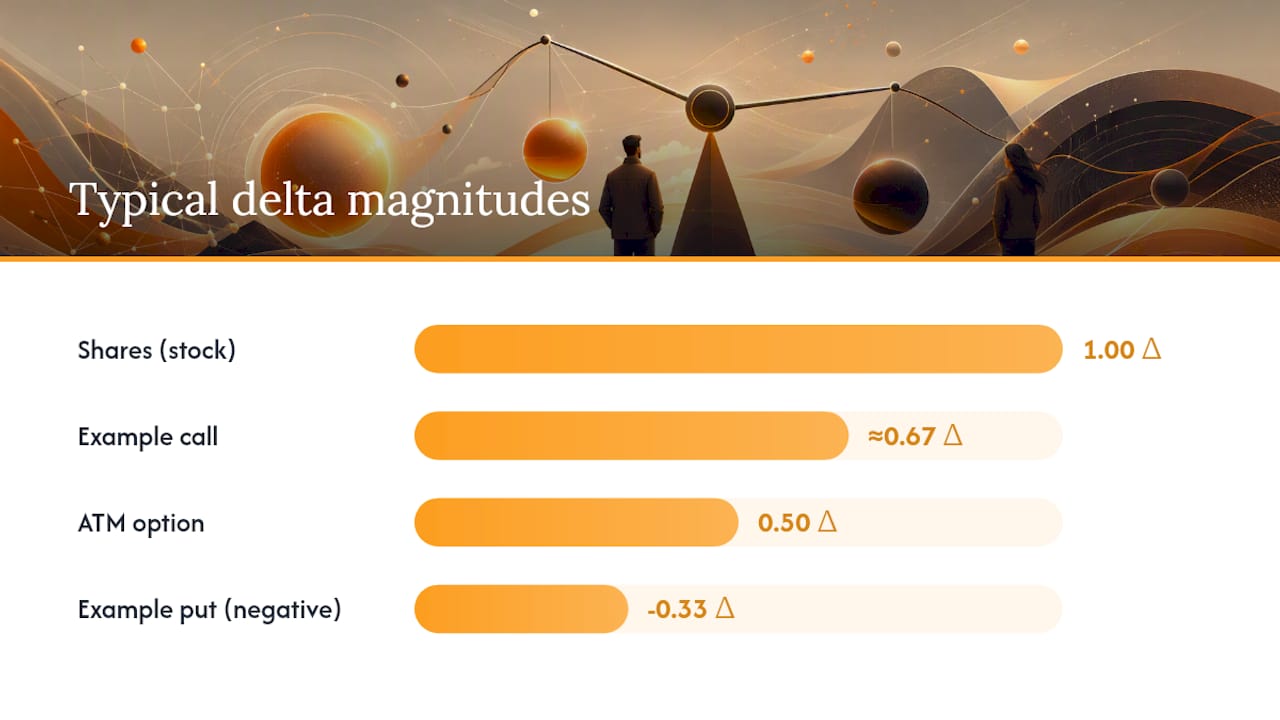
コールのデルタは0から+1の範囲です。プットのデルタは0から-1の範囲です。プットは株価が下落すると価値が上がるためです。デルタが約3分の2のコールは、株が1ドル上昇するごとに株の値動きの約3分の2を得ます。デルタが約マイナス3分の1のプットは、株が1ドル下落するごとに株の値動きの約3分の1を得ます。
デルタはトレーダーにとって二重の役割を果たします。
- 方向性エクスポージャー。 オプションがどれだけ原資産株のように振る舞うかを示します。デルタ1.00は、オプションがほぼ株式と1対1で動くことを意味します。
- 大まかな確率の目安。 デルタ0.50のオプションは、しばしばイン・ザ・マネーで満期を迎える確率が約50%とみなされますが、これは近似であり正式な確率ではありません。
- ヘッジ比率。 デルタ100分のショート株式ポジションを持っている場合、そのエクスポージャーを平坦化するには合計デルタがプラス100になるオプションが必要です。
デルタは絶えず変動します。満期が近づくにつれ、イン・ザ・マネーのオプションはデルタが1(プットならマイナス1)に近づき、アウト・オブ・ザ・マネーのオプションはゼロに向かって漂っていきます。インプライドボラティリティの上昇は、デルタを0.50に近づける傾向があります。不確実性が増すほど、遠い権利行使価格でさえもっともらしく見えるためです。
簡単な例を挙げましょう。株が100ドルで取引されており、デルタ0.50のコールを保有しているとします。株が101ドルに上昇すると、他の条件が同じであれば、コールの価格は約0.50ドル上昇するはずです。これがデルタの意味するオプションの価格感応度の考え方全体です。1つの数値、1ドルの値動き、1つの推定価格変化です。
ガンマ:デルタが変化する速度
ガンマは、原資産が動いたときにデルタがどれだけ速く変化するかを測る指標であり、トレーダーはこれを「デルタのデルタ」と呼ぶこともあります。デルタが現在の方向性エクスポージャーを示すものだとすれば、ガンマはそのエクスポージャーがどれだけ不安定であるかを示すものです。
ガンマはアット・ザ・マネーのオプションで最も高くなり、満期が近づくにつれて急激に増加します。Investopediaのガンマに関する解説もこれを裏付けています。これはガンマリスクを理解するうえで記憶すべき最も重要な形状です。権利行使価格付近でピークに達し、満期が近づくほど極端になります。
符号の規則はここでは絶対的なものであり、コールとプットで分かれるデルタとは大きく異なります。
- ロングオプション(コールでもプットでも)は常にポジティブガンマを持ちます。 株が有利な方向に動くと、デルタも有利な方向に動きます。
- ショートオプション(コールでもプットでも)は常にネガティブガンマを持ちます。 Options Educationのガンマ入門によれば、株が不利な方向に動くと、デルタも不利な方向に動きます。
- 原資産株式のポジションはガンマがゼロです。 株式1株のデルタは固定された1であり、決して変化しません。
これが、ガンマがデルタ単体よりもポジション管理において重要である理由です。デルタはスナップショットを与えてくれます。ガンマは、そのスナップショットが陳腐化しつつあるかどうかを教えてくれます。ショートオプションポジションでデルタだけを見ているトレーダーは、株が急激に動いてデルタが以前の読みが予測しなかった形で不利に加速したときに不意を突かれることがあります。
デルタとガンマの背後にある数学(専門用語なし)
デルタとガンマはどちらも微積分から来ていますが、それを使うのに方程式を解く必要はありません。デルタは∂C/∂Sと書かれ、コール価格(C)が株価(S)のわずかな変化に対してどう変化するかを意味します。ガンマは∂²C/∂S²、つまり二次導関数であり、その一次変化率がさらにどう変化するかを表します。
実際にトレーダーがこれをどう適用するかを見てみましょう。
- デルタのみの推定。 デルタに価格変動を掛けます:Δ × ΔS。デルタが0.50で株が2ドル上昇した場合、推定利益は1.00ドルです。
- デルタ+ガンマの補正。 凸性の調整を加えます:Δ × ΔS + 0.5 × Γ × (ΔS)²。これは、値動きの間にデルタ自体が変化したという事実を織り込むものです。
- 大きな値動きの際は再評価する。 どちらの計算式もローカルな近似にすぎません。原資産が数ドル動くか、ボラティリティが急騰すると、推定値はオプションの実際の価値からずれていくため、その近似を信じるのではなくフルモデルで再評価すべきです。
この二次補正こそがガンマを有用にしているものです。CME Groupのオプションデルタに関する教材が述べているように、デルタは一次導関数、ガンマは二次導関数であり、両者を組み合わせることで、小さな値動きを超えるあらゆる場面でデルタ単体よりも格段に良い推定値が得られます。ほとんどのトレーディングプラットフォームやブラック・ショールズベースの価格モデルツールは、両方の数値を気配値の隣に直接表示するため、手計算する場面はほとんどありません。重要なのは、その数値が何を意味するかを、それに基づいて行動する前に理解しておくことです。
マネーネス、時間、ボラティリティがデルタとガンマをどう変えるか
ガンマは、あなたのポジションにじっと座っている固定された数値ではありません。3つの要因に基づいて絶えず変化します。権利行使価格が現在の株価にどれだけ近いか、満期までの残り日数、そしてインプライドボラティリティの水準です。
アット・ザ・マネーのオプションは、どの権利行使価格よりも高いガンマを持ちます。ディープ・イン・ザ・マネーおよびディープ・アウト・オブ・ザ・マネーのオプションはガンマが低くなります。デルタがすでに1または0に近く、動く余地がほとんどないためです。この効果は満期が近づくにつれて強まります。
- LEAPSを含む長期オプションは、アット・ザ・マネーであっても比較的低いガンマを持ちます。時間がデルタを急激な変動から緩衝するためです。
- 期近のアット・ザ・マネーオプションは、満期直前の数日間でガンマが急激に急上昇することがあります。
- 権利行使価格付近のウィークリーオプションは、ガンマリスクが最も極端になる場面です。デルタが1セッションで0.20から0.80まで振れることがあるためです。
インプライドボラティリティはこの図をさらに複雑にします。Options Educationのガンマ分析によれば、低いインプライドボラティリティはアット・ザ・マネーのガンマを高める傾向がある一方、高いインプライドボラティリティは各権利行使価格にわたってガンマを平坦化する傾向があります。これは考え抜くまで逆に思えるかもしれません。高いボラティリティはすでにあらゆる権利行使価格で大きな値動きを織り込んでいるため、どの1つの権利行使価格もデルタリスクの不釣り合いな割合を負うことはありません。低いボラティリティは、そのリスクを現在の価格の周辺に集中させます。
ガンマはアット・ザ・マネーの権利行使価格付近でピークに達し、満期が近づくにつれて上昇します — このパターンはほぼすべての原資産で見られ、そのため満期週が近づくと、マーケットメーカーは期近のアット・ザ・マネーのガンマエクスポージャーを非常に注意深く監視します。
ロングガンマ対ショートガンマ:売り手が「敵」と呼ぶ理由
ロングガンマとショートガンマは、確認した瞬間のデルタの値が同一に見えても、まったく異なる2種類のトレーディング体験を生み出します。
ロングガンマとは、株が動くにつれてデルタがあなたに有利な方向に動くことを意味します。コールをロングしていて株が上昇した場合、デルタは増加するため、利益は加速度的に増えていきます。株が下落した場合、デルタは縮小するため、損失は減速していきます。この非対称性こそがガンマスキャルピングが存在する理由です。ロングガンマのトレーダーは株が下がったときに買い、上がったときに売ることで、その値動き自体から小さな利益を刈り取ることができます。
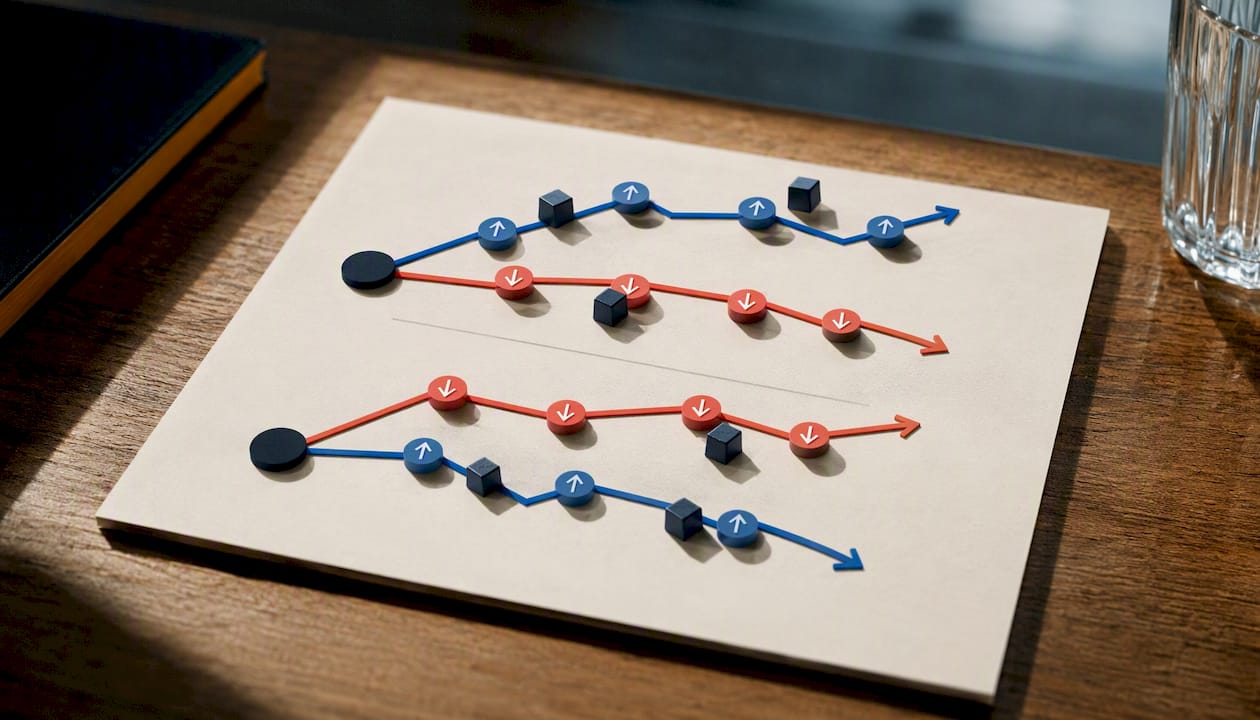
ショートガンマはこの関係を逆転させます。オプションを売っている場合、株が動くとデルタはあなたに不利な方向に動きます。負けているポジションは、減速するのではなく、より速く悪化していきます。これがオプション売り手にとって「ガンマは敵である」というフレーズの実務的な意味であり、Britannicaのデルタとガンマの概説はこの枠組みを使って、ショートガンマのエクスポージャーが原資産がポジションに不利に動くにつれて損失を加速させる仕組みを説明しています。
トレーダーは、いくつかの具体的な方法でこのリスクを管理します。
- ポジションサイジング。 ショートガンマの売り手は通常、ロングガンマの買い手よりもポジションを小さくサイジングします。損失は減衰するのではなく複利的に増える可能性があるためです。
- ロールと調整。 ショートの権利行使価格を時間的にさらに先に、またはさらにアウト・オブ・ザ・マネーにロールすることで、危険になる前にガンマエクスポージャーをリセットできます。
- 裸のポジションではなくスプレッドを使う。 クレジットスプレッドは、理論上無制限のエクスポージャーを持つ裸のショートオプションとは異なり、ガンマリスクをスプレッドの幅に制限します。
- ポートフォリオ全体の純デルタと純ガンマを併せて監視する。 複数のポジションを持つトレーダーは、個々の契約の数値だけでなく、組み合わせた純数値が必要です。相殺されるポジションが実際のエクスポージャーを覆い隠す可能性があるためです。
プロのヒント: 新しいショートポジションを追加する前に、追加した後ではなく、口座の純ガンマ合計を証拠金の余裕と照らし合わせて確認しましょう。デルタだけを見れば問題なく見えるポートフォリオでも、すべての未決済契約を合算すると、ガンマの観点では危険なほどエクスポージャーが高い場合があります。
実例:デルタとガンマを実際の数字に落とし込む
数字は、どんな説明よりも速くこれを具体的にしてくれます。以下は、デルタとガンマが実際にオプションのプレミアムをどう動かし、その後デルタ自体がどう変化するかを示す2つのシナリオです。
-
例A:期近のアット・ザ・マネーコール。 このコールのデルタが0.50、ガンマが0.06で、原資産が1ドル上昇したとします。デルタのみの推定では、プレミアムは株の値動きの約半分を得るとされます。デルタ+ガンマの補正は、ガンマに比例した小さな凸性調整を加え、推定値をわずかに引き上げます。同様に重要なのは、オプション自体のデルタがガンマの分だけ上昇することです。つまり、たった1ドルの値動きで、方向性のあるエクスポージャーが目に見えて大きくなったということです。
-
例B:ディープ・イン・ザ・マネーのコール。 このコールはデルタが約0.85、ガンマが約0.03です。同じ1ドルの値動きは、株の値動きの約0.85倍というデルタのみの推定値を生み出し、ガンマの補正はごくわずかに合計を動かすだけです。新しいデルタは元のデルタからわずかに上昇しますが、アット・ザ・マネーの場合よりもはるかに小さい変化です。
この2つの例の差こそが、実践におけるガンマリスク解説のすべてです。アット・ザ・マネーの契約では非常に大きな意味を持ちますが、オプションがディープ・イン・ザ・マネーになると比較的重要性は小さくなります。小さな値動きに対する簡単な健全性チェックとしては、デルタのみの数値でおおよそ十分です。1、2ドルを超える値動き、あるいは満期近くのアット・ザ・マネーの権利行使価格については、その近似を信じるのではなく、プラットフォーム上でオプションを再評価してください。
デルタヘッジ、ガンマスキャルピング、実践的チェックリスト
デルタヘッジ戦略は、1つの計算から始まります。純デルタをゼロにする、あるいは実際に望む目標エクスポージャーにするために、何株または何枚の契約が必要か、という計算です。デルタが約0.40のコールを10枚ショートしているトレーダーは、約マイナス400のデルタを抱えており、そのエクスポージャーを平坦化するには同程度の株数を買う必要があります。
難しいのは計算そのものではありません。いつリバランスするかを決めることです。すべてのリバランスには手数料とスリッページのコストがかかるため、Investopediaのグリークスに基づくトレーディングに関するガイダンスによれば、頻繁にヘッジしすぎると、守ろうとしているエッジ自体を損なってしまいます。
ガンマスキャルピングは特定の条件下で最も効果を発揮します。ロングガンマであること、原資産が安価に出入りできるほど流動性が高いこと、そして値動きが反転する前にその変動を捉えられるほど執行が速いことです。流動性の低い銘柄や、ビッド・アスク・スプレッドが各スキャルプの利益を食い尽くしてしまう期間には、めったにうまく機能しません。
簡潔な取引前チェックリストは、要点を押さえています。
- 徴収したプレミアムだけでなく、口座証拠金に対するポジションサイズを確認する。
- 検討している権利行使価格での予想ガンマエクスポージャーを計算する。特に満期が近い場合は注意する。
- アクティブなヘッジ計画にコミットする前に、ヘッジ取引の現実的なスリッページを見積もる。
- 価格だけでなくガンマの加速に連動した最大損失レベルを含め、事前に出口ルールを設定する。
プロのヒント: 予想されるヘッジコストが、捕捉しようとしているプレミアムのエッジを上回る場合は、アクティブなヘッジを完全にスキップしましょう。すべてのショートガンマポジションが常時の監視を必要とするわけではありません。取引を防衛するよりも、それを閉じる方が安く済む場合もあります。 これらの数値が他のグリークスとどう相互作用するかについてさらに詳しく知りたい方は、Evibeのオプショングリークス解説ガイドで、デルタとガンマに加えてシータとベガについても説明しています。
この解説の執筆者と、Evibeが果たす役割
この記事はVincentによって執筆されました。彼のオプショングリークス解説の姉妹記事では、デルタとガンマに加え、シータ、ベガ、ローについてさらに詳しく取り上げています。
オプショントラッカーは、まさにここで説明した仕組みのために構築されています。保有するすべてのポジションにわたって純デルタと純ガンマを集計し、カレンダー上に満期リスクを可視化し、設定した閾値をエクスポージャーが超えたときにアラートを送ります。ポートフォリオレベルのガンマこそが、ボラティリティの高い日における実際のリスクを決定するものであるため、この組み合わせは、単一の契約のグリークスを個別に確認するよりもはるかに重要です。
実践者によるライブトレーディングでのガンマ管理についてのメモ
私にとって最も印象に残っているサイジングの決断は、決算発表前の週にショートストラングルを半分に減らしたことです。デルタが悪く見えたからではなく、そのポジションの純ガンマが、口座の証拠金の余裕が吸収できるよりも速く積み上がっていたからです。デルタは問題なく見えました。ガンマはそうではありませんでした。
盗む価値のある習慣は、月曜日の寄り付き前に純グリークスを週次で確認し、新しいものを追加する前に口座規模に対するガンマエクスポージャーを確認することです。Evibeのブログには、この習慣をルーティンに組み込む方法についてさらに詳しく書かれています。
— Vincent
Evibe:すべての口座にわたる純デルタと純ガンマを把握する
このツールは、複数の証券会社のタブにまたがって純デルタと純ガンマを手作業で再構築することを避けたいトレーダーのために設計されています。各ポジションを個別に呼び出す代わりに、すべてのオプション契約を1つのダッシュボードに統合し、ポートフォリオ全体にわたる純デルタと純ガンマを計算し、満期が近づくにつれてそのエクスポージャーがどう変化するかを可視化します。

これは、まさにこの記事で説明してきた瞬間、つまり満期日が近づくにつれてガンマが上昇しているとき、あるいはショートポジションのデルタが予想以上に速く加速し始めたときに、最も重要になります。スマートアラートは、それらの変化が問題になる前に、後ではなく前に旗を立てるため、明細書上の予想外の出来事に反応するのではなく、閾値の超過に対応することができます。オプションを積極的にトレードしていて、毎セッション手動で再計算する代わりにグリークスを自動的に追跡したい方は、Evibeのオプショントラッカーをチェックし、無料で始めて現在の純エクスポージャーを確認してみてください。
出典
この記事は一般的な情報であり、資格を持つファイナンシャルアドバイザーによる助言の代わりとなるものではありません。ここに書かれている内容に基づいて行動する前に、ご自身の状況について資格を持つ金融専門家にご相談ください。
- Option Greeks: The 4 Factors to Measure Risk
- Gamma
- Options Delta - The Greeks - CME Group
- Directional risk in options: Understanding delta and gamma