XIRR vs IRR: quale utilizzare in Excel?
Scopri quando usare XIRR o IRR in Excel. Capisci come le ipotesi sulla tempistica dei flussi influiscono sulla precisione dei calcoli finanziari.
XIRR vs IRR: quale utilizzare in Excel?
Usa XIRR quando i flussi di cassa cadono in giorni irregolari, con date specifiche. Usa IRR solo quando i contributi e i prelievi ricadono in periodi rigorosamente uguali, come intervalli mensili o annuali. Il motivo dipende dalla tempistica: =XIRR(values, dates) pesa ogni flusso di cassa in base alla sua data effettiva, mentre =IRR(values) presuppone che ogni intervallo tra i flussi sia identico. Per la maggior parte dei portafogli reali, dove depositi, dividendi e vendite non si allineano mai perfettamente sul calendario, XIRR è la scelta più accurata.
Punti chiave
XIRR fornisce un rendimento annualizzato accurato per flussi di cassa irregolari e datati, mentre IRR è valido solo quando i contributi e i prelievi ricadono in periodi rigorosamente uguali.
| Punto | Dettagli |
|---|---|
| Scegli in base alla tempistica, non per abitudine | Usa XIRR per date irregolari e IRR solo per periodi rigorosamente uguali. |
| XIRR richiede due colonne | Fornisci array di valori e date corrispondenti, altrimenti otterrai #VALUE! o intervalli non corrispondenti. |
| #NUM! significa mancata convergenza | Modifica l’argomento [guess], ad esempio provando 0,05 o -0,1, quando Excel non riesce a risolvere entro 100 iterazioni. |
| Nessuno dei due equivale a TWR | IRR e XIRR sono ponderati per il denaro e riflettono la tua tempistica, non la pura performance dell’asset. |
| Verifica con XNPV | Controlla il tasso calcolato confrontandolo con =XNPV() per confermare che si avvicini a zero. |
Dove verificare i dettagli da soli
- La pagina della funzione XIRR di Microsoft per la sintassi esatta e il comportamento in caso di errore.
- L’analisi di TSG Performance su TWR vs IRR per indicazioni conformi agli standard di settore.
- La guida di Corporate Finance Institute su XIRR vs IRR per esempi di modellazione.
Indice
- Che cos’è l’IRR e come funziona la funzione IRR di Excel?
- Che cos’è l’XIRR e come gestisce le date irregolari?
- XIRR vs IRR: cosa li distingue davvero?
- Come calcolare IRR e XIRR in Excel passo dopo passo?
- Quando dovresti usare IRR al posto di XIRR?
- Dove IRR e XIRR si discostano dal rendimento ponderato nel tempo?
- Un esempio pratico: IRR vs XIRR sugli stessi flussi di cassa
- Domande frequenti
- Fonti
Che cos’è l’IRR e come funziona la funzione IRR di Excel?
L’IRR, o tasso interno di rendimento, è il tasso di sconto che rende pari a zero il valore attuale netto di una serie di flussi di cassa. È un rendimento ponderato per il denaro, ma funziona correttamente solo quando i contributi e gli esborsi avvengono a intervalli di tempo uguali.
In Excel, la sintassi è =IRR(values, [guess]). L’argomento values deve contenere almeno un numero negativo (l’esborso iniziale) e uno positivo (un rendimento), mentre l’argomento guess è facoltativo.
L’IRR funziona meglio quando:
- I flussi di cassa si ripetono secondo una cadenza fissa, come un affitto mensile o cedole obbligazionarie annuali.
- Vuoi una stima rapida e non hai bisogno di precisione sulle date.
- Stai costruendo un modello semplice in cui ogni periodo ha la stessa durata.
Consiglio pratico: L’ipotesi di intervalli uguali dell’IRR va bene per i piani di ammortamento da manuale, ma nel momento in cui un pagamento slitta anche di pochi giorni, il tasso annualizzato inizia silenziosamente a deviare. Considera l’IRR uno strumento approssimativo, non una risposta definitiva, per tutto ciò che non sia un flusso perfettamente periodico.
Che cos’è l’XIRR e come gestisce le date irregolari?
L’XIRR calcola un tasso interno di rendimento utilizzando date esplicite per ogni flusso di cassa invece di presupporre una distribuzione uniforme. È essenzialmente la stessa matematica di base dell’IRR, estesa in modo che tu non debba mai riempire il modello con periodi fittizi a flusso zero solo per forzare una tempistica uniforme, secondo la guida tecnica di ICAEW.
La sintassi è =XIRR(values, dates, [guess]), ed è strettamente correlata a =XNPV(). Se non riesce a convergere entro 100 iterazioni](https://support.microsoft.com/en-us/excel/xirr-function), oppure gli fornisci un formato di data errato, otterrai #VALUE! invece del risultato.
Fai attenzione a queste insidie comuni:
- Intervalli non corrispondenti tra gli array
valuesedates(devono avere la stessa lunghezza). - Date memorizzate come testo anziché come veri numeri seriali di data di Excel.
- Dimenticare il segno negativo sul contributo iniziale.
Consiglio pratico: Se XIRR restituisce #NUM!, non limitarti a modificare il guess sperando bene. Controlla prima che le tue date siano davvero interpretate come date, e non come stringhe di testo che sembrano solo date.
XIRR vs IRR: cosa li distingue davvero?
La differenza principale è la logica temporale, e questa si ripercuote su tutto il resto del comportamento delle due funzioni.
- Ipotesi sulla tempistica: l’IRR presuppone periodi fissi e uguali. L’XIRR assegna una data specifica a ciascun flusso.
- Input richiesti: l’IRR necessita solo di un array di valori. L’XIRR necessita di valori più un array di date corrispondente.
- Precisione su flussi irregolari: l’XIRR gestisce correttamente la tempistica reale; l’IRR può distorcere il tasso annualizzato ogni volta che i contributi non seguono un programma regolare, motivo per cui chi costruisce modelli finanziari preferisce ampiamente l’XIRR.
- Praticità in Excel: l’IRR è più semplice da impostare ma fornisce silenziosamente un numero fuorviante in presenza di tempistiche irregolari. L’XIRR richiede più lavoro di impostazione ma segnala input errati con messaggi di errore chiari.
- Casi d’uso tipici: l’IRR è adatto a pagamenti pianificati regolarmente, come i prestiti a tasso fisso. L’XIRR è adatto alle richieste di capitale del private equity, alle distribuzioni immobiliari e a qualsiasi conto di brokeraggio con acquisti e vendite sporadici.
Il consenso tra i professionisti è coerente: preferire XIRR ogniqualvolta i flussi di cassa siano datati e irregolari, e riservare IRR a rapidi controlli di coerenza periodici.
Come calcolare IRR e XIRR in Excel passo dopo passo?
Ecco la procedura pratica, dall’inizio alla fine:
- Elenca i tuoi flussi di cassa in una colonna, negativi per il denaro in uscita, positivi per il denaro in entrata.
- Per l’XIRR, aggiungi una colonna corrispondente con le date effettive delle transazioni, subito accanto ai valori.
- Per l’IRR, digita
=IRR(A2:A10); per l’XIRR, digita=XIRR(A2:A10, B2:B10). - Premi invio e confronta il risultato con una stima approssimativa fatta a mente.
- Se Excel restituisce un errore, affronta le correzioni indicate di seguito prima di toccare il guess.
Errori comuni e correzioni rapide:
- #NUM!: solitamente significa mancata convergenza dopo 100 iterazioni. Prova un
[guess]diverso, come 0,05 o -0,1. - #VALUE!: una cella data è formattata come testo. Riformatta l’intervallo come Data e reinseriscilo.
- Intervalli non corrispondenti: gli array di valori e date devono avere lo stesso numero di righe. Ricontrolla eventuali righe vuote di troppo.
- Nessuna inversione di segno: serve almeno un valore negativo e uno positivo, altrimenti Excel non riesce proprio a risolvere per un tasso.
Consiglio pratico: Quando un risultato sembra sospetto, verificalo con =XNPV() a quel tasso. Dovrebbe avvicinarsi a zero. In caso contrario, esegui un rapido test di sensibilità modificando il guess e verificando che il tasso non oscilli in modo eccessivo.
Quando dovresti usare IRR al posto di XIRR?
Abbina la funzione alla forma dei tuoi flussi di cassa, non all’abitudine.
- Date irregolari, come le richieste di capitale del private equity o le distribuzioni immobiliari: usa XIRR.
- Flussi rigorosamente periodici, come affitti mensili o cedole obbligazionarie su un calendario fisso: IRR va bene ed è più rapido da impostare.
- Proiezioni in stile stipendio o rendita con spaziatura uguale: IRR fornisce una risposta pulita senza colonne aggiuntive.
- Conti di brokeraggio con contributi sporadici e reinvestimento dei dividendi: XIRR è l’unico che riflette la tua tempistica reale.
Nessuna delle due metriche indica come si sia comportato l’asset sottostante in isolamento. Entrambe sono ponderate per il denaro, il che significa che riflettono la tua tempistica dei flussi di cassa, non l’abilità del gestore. Questa distinzione conta quando si valuta un fondo rispetto a valutare il proprio conto.
Consiglio pratico: Se non sei sicuro di quale usare, calcola entrambi. Se IRR e XIRR risultano vicini, i tuoi flussi erano comunque quasi periodici. Se divergono, fidati di XIRR.
Dove IRR e XIRR si discostano dal rendimento ponderato nel tempo?
IRR e XIRR sono misure ponderate per il denaro; riflettono la tempistica effettiva con cui l’investitore ha apportato contributi e prelievi. Il rendimento ponderato nel tempo elimina completamente questa tempistica, isolando l’andamento degli asset sottostanti indipendentemente da quando il denaro è entrato o uscito.
La prassi di settore traccia qui una netta linea di demarcazione: l’IRR è lo standard per gli asset privati, dove i gestori spesso controllano quando il capitale viene richiamato e distribuito. Il TWR è lo standard per i titoli quotati, dove il gestore non ha alcuna voce in capitolo su quando un investitore aggiunge o preleva denaro.
Questa distinzione è importante perché l’IRR può essere distorto da contributi effettuati appena prima di una perdita o appena prima di un guadagno, facendo apparire un fondo migliore o peggiore rispetto alla sua reale performance di asset. Se stai confrontando due gestori, l’IRR da solo può trarre in inganno.
Consiglio pratico: Quando valuti l’abilità di un gestore anziché il tuo risultato personale, abbina l’IRR a un valore di TWR, se disponibile. Il divario tra i due racconta una storia a sé.
Un esempio pratico: IRR vs XIRR sugli stessi flussi di cassa
Supponiamo che tu investa 10.000 $ il 1° gennaio, aggiunga 2.000 $ il 15 luglio, e la posizione valga 14.200 $ il 31 dicembre dello stesso anno.
- Come flussi periodici per l’IRR: -10.000 $, -2.000 $, +14.200 $, trattati come tre periodi uguali.
=IRR(values)restituisce circa l’11,5% per quella struttura semplificata a tre periodi.- Con le date effettive,
=XIRR(values, dates)restituisce un tasso diverso perché il contributo del 15 luglio ha avuto a disposizione solo circa cinque mesi e mezzo per fruttare, non un intero “periodo”.
In questo scenario l’XIRR risulta tipicamente più alto perché riconosce correttamente al secondo contributo un tempo minore sul mercato, invece di trattarlo come se occupasse un intero periodo di lunghezza uguale, come fa l’IRR.
- Il divario tra i due tassi aumenta quanto più le date dei contributi si discostano da una spaziatura regolare.
- Per un singolo contributo a metà anno come questo, una differenza di uno o due punti percentuali è comune.
- Verifica qualsiasi risultato controllando che
=XNPV(rate, values, dates)si avvicini a zero al tuo tasso XIRR calcolato.
Perché il nostro valore predefinito in Excel è XIRR
Costruiamo ogni modello interno partendo prima di tutto da XIRR, perché avere flussi di cassa accurati per data è l’intero senso del tracciare un portafoglio reale anziché uno da manuale. Il tracciamento di dividendi e opzioni di Evibe cattura automaticamente le date esatte delle transazioni, che è esattamente l’input di cui XIRR ha bisogno per rimanere accurato. Se le tue posizioni dovessero mai ricadere su un calendario pulito e uguale, l’IRR ha comunque il suo posto. Semplicemente non usarlo per abitudine.
Domande frequenti
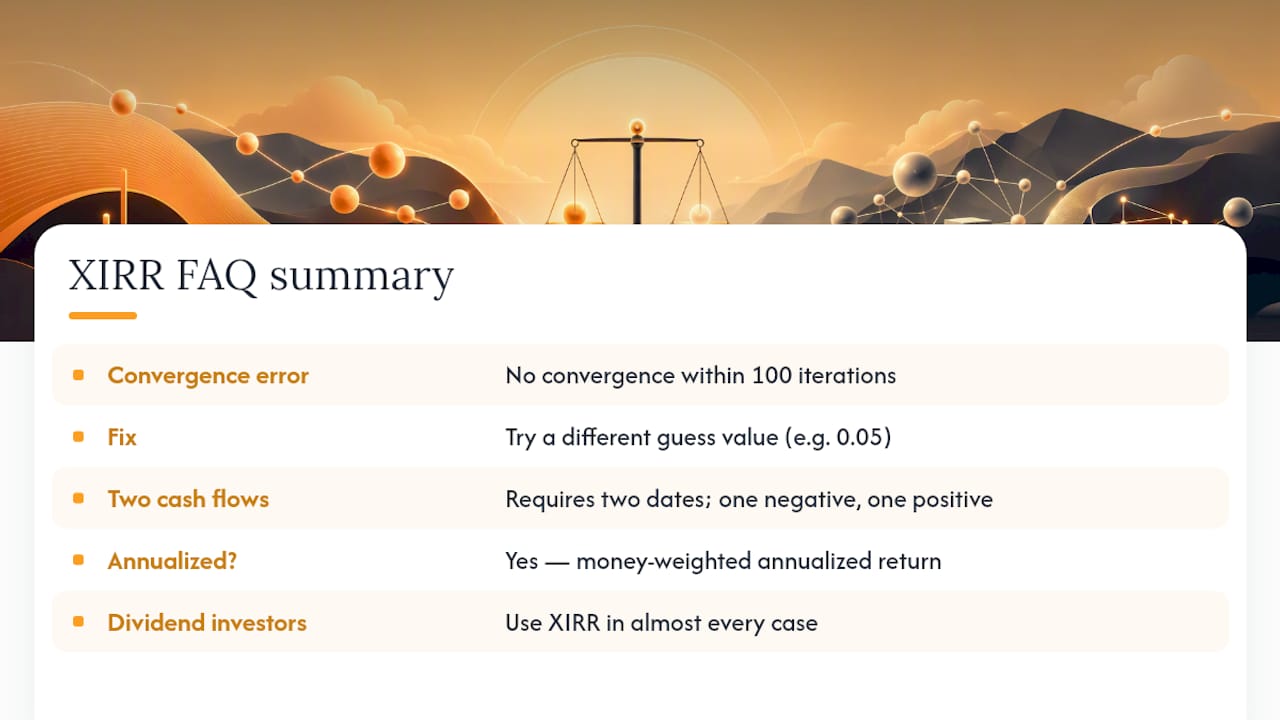
L’XIRR dà sempre un rendimento più alto rispetto all’IRR? No. L’XIRR fornisce un rendimento più accurato, che può essere più alto o più basso dell’IRR a seconda che le tue date di contributo effettive cadano prima o dopo rispetto a quanto implicherebbe l’ipotesi di periodi uguali.
Posso usare XIRR con solo due flussi di cassa? Sì, purché un valore sia negativo e uno positivo, con due date corrispondenti. Funziona allo stesso modo di un semplice calcolo di crescita composta.
Perché la mia formula XIRR restituisce #NUM!? Di solito significa che Excel non è riuscito a convergere entro 100 iterazioni partendo dal tuo guess iniziale, come documentato da Microsoft. Prova un valore di guess diverso, ad esempio 0,05 al posto del valore predefinito.
L’XIRR è la stessa cosa del rendimento annualizzato? Funzionalmente sì. L’XIRR esprime il tuo rendimento ponderato per il denaro su base annualizzata, tenendo conto del numero esatto di giorni in cui ogni flusso di cassa è stato investito.
Gli investitori in dividendi dovrebbero monitorare XIRR o IRR? XIRR, in quasi tutti i casi. I dividendi raramente cadono secondo un calendario perfettamente periodico, e strumenti come il tracker dei dividendi di Evibe catturano le date di pagamento esatte di cui XIRR ha bisogno per rimanere accurato. Per i trader di opzioni con date di scadenza e assegnazione irregolari, vale la stessa logica tramite il tracker delle opzioni di Evibe, e chi detiene ETF e confronta distribuzioni periodiche con pagamenti speciali può affidarsi al tracker ETF di Evibe per tenere sotto controllo le date sottostanti.
Questo articolo è un’informazione di carattere generale e non sostituisce la consulenza di un consulente finanziario qualificato. Consulta un professionista finanziario qualificato riguardo alla tua situazione personale prima di agire in base a quanto riportato qui.
Fonti
- TWR vs IRR — When does GIPS require one or the other? | TSG Performance
- Time-weighted return and internal rates of return | Commonfund
- IRR, XIRR and MIRR — what are they and when to use them | ICAEW