Le Metriche di Diversificazione del Portafoglio che Contano Davvero
Scopri le metriche di diversificazione del portafoglio, come HHI e Diversification Ratio, per gestire il rischio e migliorare la strategia d’investimento.
Le Metriche di Diversificazione del Portafoglio che Contano Davvero
Le metriche di diversificazione del portafoglio più utili sono l’Herfindahl-Hirschman Index (HHI), il Diversification Ratio (DR), l’Effective Number of Bets (ENB), la correlazione media a coppie e i punteggi compositi in stile entropia. Ciascuna risponde a una domanda diversa. L’HHI ti dice quanto è concentrato il tuo capitale. Il DR ti dice quanta volatilità ha effettivamente eliminato la tua combinazione di posizioni. L’ENB ti dice quante fonti di rischio veramente indipendenti stai portando, indipendentemente da quanti titoli si trovano nel tuo conto.
L’azione immediata: calcola HHI e DR sulla tua allocazione attuale oggi stesso. Se l’HHI è alto rispetto al numero di posizioni detenute, o il DR è vicino a 1,0, hai un rischio di concentrazione che un semplice conteggio delle posizioni non rivelerebbe.
- HHI — concentrazione del capitale, calcolato dai pesi delle posizioni
- Diversification Ratio (DR) — riduzione di volatilità dovuta alla combinazione di asset
- Effective Number of Bets (ENB) — conteggio dei fattori di rischio indipendenti
- Correlazione media a coppie — quanto le tue posizioni si muovono insieme
- Punteggi di diversificazione in stile entropia — indice composito per dashboard
Consiglio pratico: Un portafoglio con un singolo asset ottiene un punteggio di 10.000 sulla scala HHI, mentre un portafoglio a pesi uguali con 10 asset ottiene un punteggio di 1.000. Questo divario di dieci volte da solo ti dice perché affidarsi al numero di posizioni detenute è fuorviante.
Punti Chiave
Misurare correttamente la diversificazione richiede l’HHI per la concentrazione, il Diversification Ratio per la riduzione della volatilità e l’Effective Number of Bets per il rischio nascosto legato ai fattori, controllati insieme e non isolatamente.
| Punto | Dettagli |
|---|---|
| Inizia con l’HHI | Calcolalo per primo per una lettura rapida della concentrazione; un singolo asset ottiene 10.000, un portafoglio a pesi uguali con 10 asset ottiene 1.000. |
| Conferma con il DR | Un Diversification Ratio vicino a 1,0 significa che le tue posizioni non si compensano a vicenda nonostante appaiano ben distribuite. |
| Monitora l’ENB per il rischio nascosto | Un Effective Number of Bets basso rispetto al numero di titoli segnala un’esposizione a fattori condivisi. |
| Aggiorna regolarmente i dati in ingresso | Ricalcola correlazione e volatilità su finestre mobili; stime di covarianza obsolete falsano tutte le metriche a valle. |
| Automatizza il monitoraggio | Evibe sincronizza i conti e calcola queste metriche in continuo, segnalando le derive tramite avvisi basati sull’IA. |
Indice
- Metriche di Diversificazione del Portafoglio: A Cosa Risponde Ciascuna
- Le Formule dietro HHI, DR, ENB e Volatilità del Portafoglio
- Leggere HHI, DR ed ENB Insieme
- Dove Queste Metriche Falliscono
- Trasformare Queste Metriche in un Flusso di Monitoraggio
- Evibe Automatizza la Matematica della Diversificazione che Hai Appena Letto
- Domande Frequenti
- Fonti
Metriche di Diversificazione del Portafoglio: A Cosa Risponde Ciascuna
Prima di toccare una formula, devi sapere quale metrica risponde a quale domanda. Gli investitori spesso controllano un numero, si sentono soddisfatti e non vedono il rischio nascosto in un punto cieco che un’altra metrica avrebbe individuato.
L’HHI misura la concentrazione del capitale. È la metrica più rapida da calcolare e la più facile da spiegare a un cliente o a un comitato, ma non dice nulla sulla volatilità o sulla correlazione.
Il Diversification Ratio misura la riduzione di volatilità effettivamente realizzata. Il DR ti dice se combinare le tue posizioni ha davvero abbassato il rischio rispetto a detenere ogni posizione singolarmente. Un portafoglio può apparire ben distribuito in termini di peso e comunque produrre un DR vicino a 1,0 se le posizioni si muovono all’unisono.
L’Effective Number of Bets stima le fonti di rischio indipendenti. Puoi possedere 40 azioni e stare di fatto facendo tre scommesse se sono tutte legate allo stesso fattore macro.
La correlazione media a coppie riassume quanta parte della varianza dei tuoi rendimenti deriva da fattori condivisi anziché idiosincratici.
I punteggi compositi in stile entropia traducono diversi di questi dati in un unico numero da 0 a 100 per la dashboard, utile per il monitoraggio ma rischioso se trattato come sostituto della matematica sottostante.
- Controlla prima l’HHI se temi la concentrazione in poche posizioni
- Controlla il DR se vuoi sapere se la diversificazione sta effettivamente riducendo il rischio
- Controlla l’ENB se il numero di titoli ti sembra rassicurante ma il tuo istinto no
- Controlla la correlazione media quando la preoccupazione riguarda l’esposizione settoriale o macro
- Usa i punteggi compositi per il monitoraggio continuo, non per una diagnosi una tantum
Le Formule dietro HHI, DR, ENB e Volatilità del Portafoglio
Ecco la matematica, spiegata con numeri che puoi verificare nel tuo stesso foglio di calcolo.
- HHI: somma il peso percentuale al quadrato di ogni posizione. Un portafoglio concentrato in un solo asset ottiene 10.000; un portafoglio a pesi uguali con 10 asset ottiene 1.000. Un portafoglio con più asset e pesi uguali ottiene un punteggio più basso, a riflettere una maggiore dispersione. Più basso significa più disperso.
- Volatilità del portafoglio (σ_p): calcolata come σ_p = √(w′ Σ w), dove w è il tuo vettore di pesi e Σ è la matrice di covarianza dei rendimenti. La maggior parte dei professionisti utilizza rendimenti giornalieri su una finestra di 90-252 giorni per costruire Σ, poiché covarianza e correlazione determinano se combinare gli asset riduca effettivamente il rischio.
- Diversification Ratio (DR): DR = (Σ w_i σ_i) / σ_p, ovvero la media ponderata della volatilità autonoma di ciascun asset divisa per la volatilità effettiva del portafoglio. Supponiamo che due asset abbiano ciascuno una volatilità autonoma del 20%, pesati in egual misura. Se la loro correlazione è bassa, la volatilità del portafoglio potrebbe attestarsi al 15%, dando DR = 20/15 ≈ 1,33. Un DR superiore a 1 conferma che l’aggregazione ha effettivamente ridotto la volatilità; un DR vicino a 1,0 significa che gli asset non si compensano affatto a vicenda.
- Effective Number of Bets (ENB): solitamente calcolato in due modi, come esponenziale dell’entropia basata sui rendimenti tra i fattori di rischio, oppure come inverso della somma dei contributi al rischio al quadrato. Entrambi convertono una mappa di esposizione disordinata in un unico numero che rappresenta scommesse veramente indipendenti.
- Correlazione media a coppie: media di tutte le voci fuori diagonale nella matrice di correlazione. Con pesi e volatilità uguali, il DR si approssima a 1 / √(ρ + (1 − ρ)/N), il che mostra esattamente come la correlazione ρ e il numero di asset N si bilanciano tra loro.
Costruire tutto questo correttamente parte da una matrice di correlazione pulita, poiché una matrice rumorosa o obsoleta corrompe ogni numero a valle.
Leggere HHI, DR ed ENB Insieme
Nessuna di queste metriche funziona bene da sola, ed è proprio questo il punto che la maggior parte delle revisioni di portafoglio non coglie. HHI e DR spesso divergono perché misurano cose diverse: un portafoglio può ottenere un punteggio basso all’HHI (i pesi appaiono distribuiti) mentre il suo DR è vicino a 1,0 perché ogni posizione è un titolo tecnologico a grande capitalizzazione che si muove nella stessa direzione. Al contrario, un portafoglio con un HHI moderatamente alto, ad esempio tre posizioni che portano la maggior parte del peso, potrebbe comunque mostrare un DR rispettabile se quei tre asset sono davvero non correlati.
L’ENB coglie ciò che l’HHI si lascia completamente sfuggire. Un portafoglio con 50 posizioni può produrre un ENB di 4 o 5 se la maggior parte di quei titoli condivide la stessa esposizione settoriale o fattoriale, rivelando un rischio che un semplice conteggio delle posizioni nasconde.
Non esiste una soglia universale valida per ogni mandato. Un portafoglio concentrato in stile venture e un fondo diversificato che replica un indice non dovrebbero essere giudicati con lo stesso limite di HHI; la ricerca su ArXiv sulla combinazione di queste metriche raccomanda di triangolare tra tutte e tre piuttosto che ancorarsi a un unico numero di riferimento.
- HHI elevato → verifica se le posizioni concentrate sono correlate; se non lo sono, l’esposizione potrebbe essere intenzionale e accettabile
- DR basso (vicino a 1,0) → i tuoi asset non si compensano a vicenda; guarda alla correlazione, non ai pesi
- ENB ridotto rispetto al numero di posizioni → concentrazione nascosta di fattori; esegui un controllo di sovrapposizione degli ETF se sono coinvolti fondi indicizzati
Consiglio pratico: Esegui tutte e tre le metriche prima del ribilanciamento, non dopo. Individuare un DR basso prima di aggiungere una quarta posizione “diversificante” che in realtà è correlata al resto evita un’operazione inutile.
Dove Queste Metriche Falliscono
Ogni metrica qui dipende da dati in ingresso che cambiano, e l’errore di stima si accumula rapidamente. Le stime di volatilità e correlazione oscillano in modo significativo a seconda della finestra temporale utilizzata; una finestra di 90 giorni e una di 252 giorni possono produrre letture di DR ed ENB notevolmente diverse per lo stesso portafoglio. Gli stimatori shrinkage e i test di sensibilità su finestre mobili aiutano, ma non eliminano il problema.
Anche le correlazioni non sono stabili. Asset che apparivano non correlati nei mercati calmi spesso si muovono insieme durante un evento di stress, un fenomeno talvolta chiamato correlation breakdown. La tua diversificazione effettivamente realizzata durante un crollo può essere molto più debole di quanto il tuo DR o ENB avessero previsto la settimana precedente.
I Diversification Quotients (DQ) sono stati creati per colmare questa lacuna. I DQ formano una famiglia assiomatica di indici che soddisfano normalizzazione e convessità, progettati esplicitamente per catturare la pesantezza delle code e gli shock comuni che HHI e DR spesso non colgono.
Gli indici di diversificazione tradizionali spesso sottostimano la concentrazione del rischio proprio quando conta di più, durante eventi di coda e shock comuni, ed è questa la lacuna che i DQ sono stati creati per colmare.
- Testa HHI, DR ed ENB su più finestre temporali prima di fidarti di un’unica lettura
- Considera le stime di correlazione come instabili durante i regimi di volatilità, non come dati fissi
- Valuta i DQ o un indice basato su modelli quando la complessità del tuo portafoglio supera le soglie euristiche
Trasformare Queste Metriche in un Flusso di Monitoraggio
Fare bene questo lavoro sul piano operativo dipende dalla qualità dei dati e dalla frequenza, non da altre formule. Usa almeno 90 giorni di rendimenti giornalieri per un controllo rapido e 252 giorni per una stima della covarianza più stabile, aggiornando entrambe regolarmente anziché calcolarle una sola volta e dimenticarsene.
- Estrai i dati sincronizzati dei conti che coprono ogni classe di asset, non solo le azioni
- Ricalcola HHI, DR ed ENB con una cadenza definita, settimanale o mensile a seconda del turnover
- Imposta un trigger di ribilanciamento quando il DR si avvicina a 1,0 o l’ENB scende rispetto al numero di posizioni detenute
- Indaga immediatamente qualsiasi picco dell’HHI, senza attendere la revisione programmata successiva
Evibe automatizza i passaggi da uno a tre sincronizzando direttamente i conti bancari e di brokeraggio, calcolando metriche basate sulla covarianza tra azioni, ETF, criptovalute e immobili in un’unica dashboard, e segnalando le derive tramite avvisi basati sull’IA.
Consiglio pratico: Non aspettare una revisione programmata per individuare un picco di concentrazione. Un avviso in tempo reale intercetta la deriva mentre è ancora economico correggerla.
Una Nota Pratica per Chi Inizia
Molti team eseguono un overfitting di finestre di rendimento brevi inseguendo una precisione di cui non hanno bisogno. Inizia con HHI e DR, sistema prima la governance, poi aggiungi l’ENB e i modelli fattoriali una volta che ti fidi del processo. Provalo prima su un solo portafoglio.
Evibe Automatizza la Matematica della Diversificazione che Hai Appena Letto
Evibe elimina il lavoro manuale di monitoraggio di queste metriche tra conti che altrimenti dovresti controllare uno alla volta. Invece di esportare le posizioni in un foglio di calcolo ogni mese, Evibe sincronizza automaticamente i tuoi conti bancari e di brokeraggio e calcola diagnostiche in stile HHI, DR ed ENB tra azioni, ETF, criptovalute, immobili e altre posizioni in un’unica dashboard.

L’analisi basata sull’IA segnala le derive nel momento in cui il tuo Diversification Ratio scivola verso 1,0 o il peso di una posizione spinge il tuo HHI verso territori di concentrazione, così non devi affidarti a una revisione trimestrale per accorgertene. I trader di opzioni ottengono il monitoraggio delle Greche e delle scadenze integrato nella stessa vista, e gli investitori orientati ai dividendi possono abbinarlo con analitiche specifiche sui dividendi per controlli del rischio ponderati sul reddito. Se vuoi vedere i numeri di concentrazione e volatilità del tuo portafoglio senza costruirti da solo il foglio di calcolo, inizia gratis su Evibe — 7 giorni di Premium inclusi ed esegui la diagnostica sulla tua allocazione attuale.
Domande Frequenti
Qual è la migliore metrica singola per misurare la diversificazione del portafoglio? Nessuna singola metrica cattura tutto. L’HHI è il punto di partenza più rapido per la concentrazione, ma abbinalo al DR per confermare l’effettiva riduzione di volatilità prima di trarre conclusioni.
Come posso misurare la diversificazione del portafoglio senza un background quantitativo? I punteggi di diversificazione compositi che pesano DR, HHI e correlazione media in un unico numero funzionano bene per controlli rapidi, anche se dovresti comunque capire cosa alimenta il punteggio.
Perché un portafoglio con molte posizioni può comunque avere una bassa diversificazione? Un numero elevato di posizioni può nascondere un basso Effective Number of Bets se la maggior parte delle posizioni condivide lo stesso settore o fattore macro, ed è esattamente ciò che l’ENB è progettato per individuare.
Con quale frequenza dovrei ricalcolare le metriche di diversificazione? Un ricalcolo mensile funziona per la maggior parte dei portafogli, anche se i trader attivi traggono beneficio da controlli settimanali legati a un trigger di ribilanciamento sulla deriva di DR o HHI.
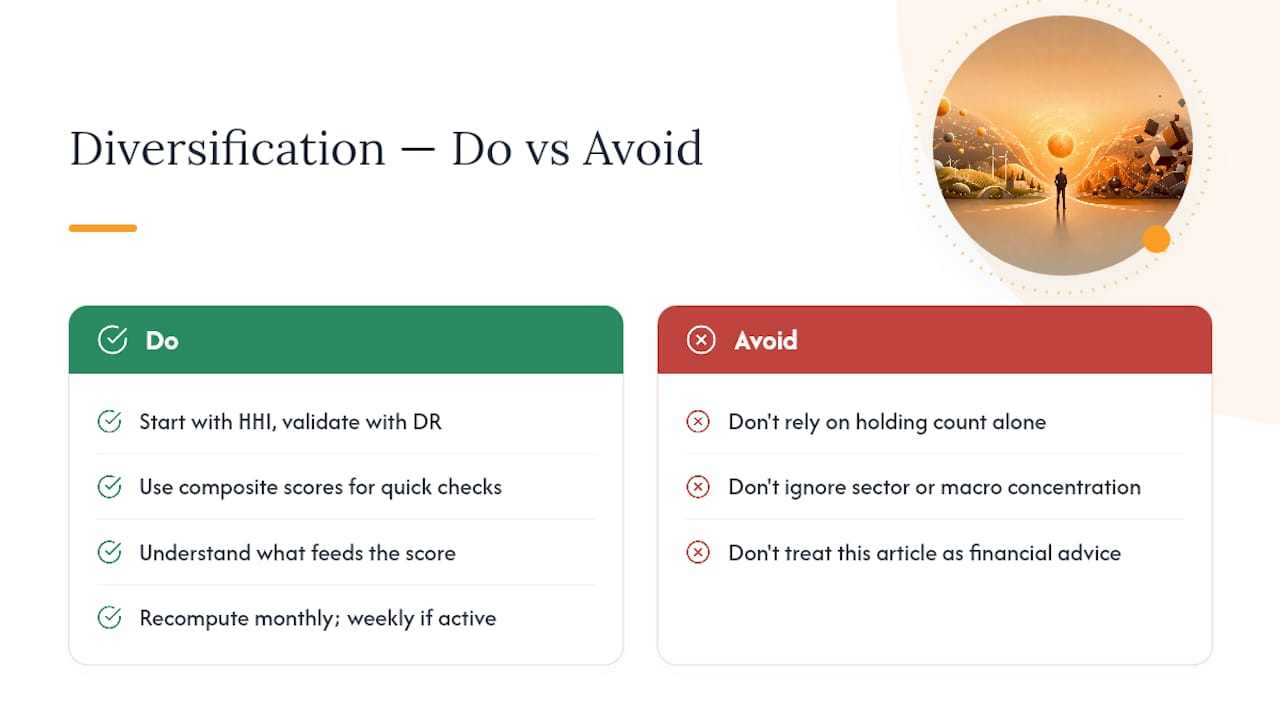
Questo articolo è un’informazione generale, non un sostituto della consulenza di un consulente finanziario qualificato. Consulta un professionista finanziario qualificato riguardo alla tua situazione personale prima di agire in base a quanto riportato qui.
Fonti
- Herfindahl-Hirschman Index
- Diversification quotients: Quantifying diversification via risk measures
- Stock portfolio diversification: HHI vs. Diversification
- The mathematics of portfolio diversification