Checklist Trimestrale FX in 6 Punti per i Team Finance per Monitorare i Guadagni FX
Evita rivalutazioni a sorpresa. Segui ASC/IAS con una checklist trimestrale in 6 punti e monitoraggio multivaluta per guadagni FX realizzati e non.
Checklist Trimestrale FX in 6 Punti per i Team Finance per Monitorare i Guadagni FX
Monitora i guadagni FX registrando i guadagni o le perdite realizzate nel momento in cui una transazione in valuta estera viene liquidata, poi rivaluta tutti i saldi esteri aperti a fine periodo per registrare il movimento non realizzato. Automatizza entrambi i passaggi tramite il motore multivaluta del tuo registro contabile o un tracker consolidato, così nulla viene perso tra una chiusura e l'altra. Le linee guida ASC e lo IAS 21 regolano i meccanismi; uno strumento come Evibe ti aiuta innanzitutto a visualizzare l'esposizione.
In breve:
- I guadagni o le perdite FX realizzate si verificano solo quando le transazioni in valuta estera vengono liquidate, mentre i guadagni non realizzati risultano dalla rivalutazione delle posizioni aperte a fine periodo.
- Un calcolo accurato richiede l'uso di tassi specifici alla data della transazione e alla data di liquidazione, con particolare attenzione agli arrotondamenti e ai dettagli a livello di conto.
- I guadagni FX generalmente confluiscono nel conto economico, con i guadagni realizzati riconosciuti al momento della liquidazione e i guadagni non realizzati sui saldi aperti rivalutati periodicamente.
- Una documentazione adeguata delle fonti di rivalutazione e il mantenimento di una fonte di tasso coerente aiutano a evitare discrepanze di audit ed errori di rappresentazione.
- Sistemi automatizzati con registri multivaluta, rivalutazioni programmate e monitoraggio consolidato del portafoglio migliorano la precisione e riducono gli errori manuali.
Indice
- Cosa sono realmente i guadagni e le perdite FX
- Realizzato vs. Non realizzato: tempistiche, riconoscimento e un esempio reale
- Come calcolare i guadagni FX passo per passo
- Voci contabili e dove compaiono i guadagni FX nei tuoi bilanci
- Trattamento fiscale, documentazione e dove i team commettono errori
- Impostare sistemi per automatizzare il monitoraggio FX
- Dove il monitoraggio multi-asset consolidato aiuta a colmare il divario
- La checklist trimestrale FX di cui il tuo team ha davvero bisogno
- Evibe: consolida le partecipazioni multivaluta prima che distorcano i tuoi numeri
- Fonti
Cosa sono realmente i guadagni e le perdite FX
Un guadagno o una perdita FX è la variazione di valore di una transazione o di un saldo in valuta estera causata puramente dal movimento del tasso di cambio tra la data in cui è stata registrata e la data in cui è stata liquidata o riportata. Nulla cambia riguardo alla transazione sottostante. L'importo della fattura in valuta estera resta lo stesso. Ciò che cambia è quanto vale quell'importo nella tua valuta di riferimento.
Questo conta più di quanto la maggior parte dei team finance ammetta. Un'azienda che detiene un credito rilevante in euro può vedere decine di migliaia oscillare in entrata o in uscita dal profitto riportato in un singolo trimestre, puramente per la deriva valutaria, senza alcun cambiamento nell'attività stessa. Questo tipo di oscillazione distorce l'analisi dei margini, sconvolge i calcoli dei covenant e può innescare domande scomode del consiglio se nessuno l'ha segnalata in anticipo.
Due concetti guidano tutto ciò che segue in questa guida:
- Guadagno o perdita realizzata: consolidato nel momento in cui una transazione viene effettivamente liquidata in contanti.
- Guadagno o perdita non realizzata: esiste solo sulla carta, legato a posizioni ancora aperte a una data di reporting.
Sbagliare questa distinzione porta a sopravvalutare il profitto coperto da liquidità o a sottovalutare l'esposizione reale. Nessuno dei due scenari ti aiuta durante la stagione degli audit.
Realizzato vs. Non realizzato: tempistiche, riconoscimento e un esempio reale
Un guadagno diventa realizzato nel momento in cui il contante passa effettivamente di mano. Emetti una fattura a un cliente in euro, la fattura resta aperta per sei settimane, il cliente paga, e il tasso euro-dollaro al momento del pagamento differisce dal tasso al momento della fatturazione. Quella differenza viene registrata direttamente nel conto economico come guadagno o perdita FX realizzata, secondo le linee guida del Corporate Finance Institute sulla contabilità FX.
Un guadagno o una perdita non realizzata, al contrario, si applica a qualsiasi cosa ancora aperta a fine periodo: una fattura non pagata, un prestito in essere, un saldo bancario estero. Non hai ancora liquidità, quindi gli standard richiedono di rivalutare la posizione al tasso spot corrente e registrare la differenza, poi invertirla una volta che la transazione viene effettivamente liquidata.
Ecco un esempio pratico che la maggior parte dei team finance riconosce immediatamente:
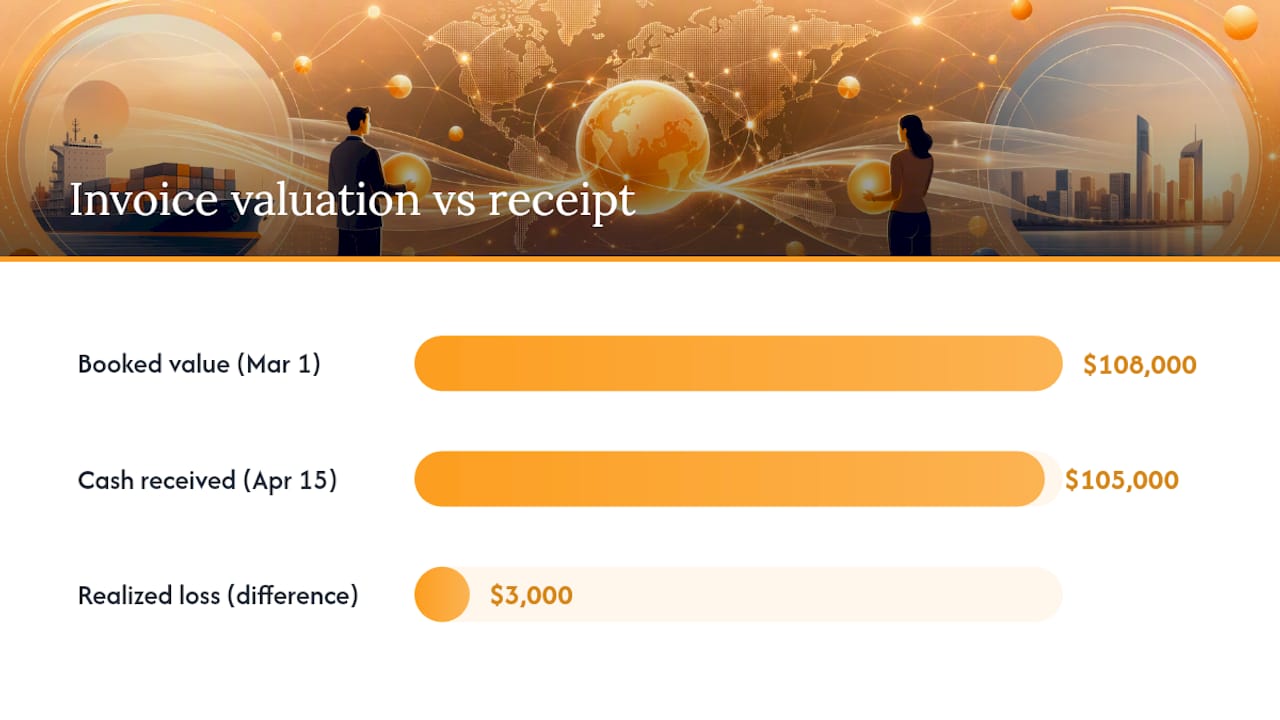
- Fatturi a un cliente tedesco €100.000 il 1° marzo, quando il tasso è $1,08 per euro. Valore registrato: $108.000.
- Il cliente paga il 15 aprile, quando il tasso si è spostato a $1,05 per euro. Liquidità ricevuta: $105.000.
- Registri una perdita FX realizzata, contabilizzata direttamente nel conto economico nel periodo di liquidazione.
Se il tuo trimestre fiscale si fosse chiuso il 31 marzo prima dell'arrivo del pagamento, avresti prima registrato una perdita non realizzata basata sul tasso del 31 marzo, poi avresti invertito quella voce e registrato la cifra finale realizzata una volta che la liquidità è arrivata in aprile.
Consiglio pro: Esegui la rivalutazione lo stesso giorno del calendario ogni mese, idealmente l'ultimo giorno lavorativo, così la fonte del tuo tasso resta coerente e la tua cronologia di rivalutazione non sviluppa lacune che gli auditor chiederanno di spiegare più tardi.
Come calcolare i guadagni FX passo per passo
La formula per un guadagno o una perdita realizzata su una transazione è semplice, ma i team continuano a sbagliarla confondendo quale tasso appartiene a quale fase. Usa questa sequenza:
- Registra la transazione originale al tasso spot alla data della transazione: Importo in valuta estera × tasso alla registrazione = valore in valuta di riferimento.
- Registra la liquidazione al tasso spot alla data del pagamento: Importo in valuta estera × tasso alla liquidazione = liquidità ricevuta o pagata in valuta di riferimento.
- Sottrai i due valori. Il valore di liquidazione meno il valore registrato equivale al tuo guadagno realizzato (positivo) o perdita (negativo).
Per la rivalutazione non realizzata di una posizione aperta, come un conto bancario estero o una fattura non pagata, la matematica è quasi identica ma utilizza il tasso di fine periodo invece del tasso di liquidazione:
Saldo in valuta estera × tasso di fine periodo, meno saldo in valuta estera × tasso alla registrazione originale, equivale all'aggiustamento non realizzato per quel periodo.
Un rapido caso numerico: detieni un saldo importante su un conto operativo giapponese, originariamente convertito a un certo tasso per dollaro. A fine trimestre, lo yen si è rafforzato, rendendo quello stesso saldo di maggior valore in dollari. Registri un guadagno non realizzato che riflette questo aumento.
Una nota sull'arrotondamento da segnalare: calcola sempre a livello di transazione o di conto prima di aggregare, mai il contrario. Arrotondare prima un saldo multivaluta già aggregato, e poi applicare un tasso misto, introduce piccoli errori che si accumulano su decine di voci aperte e raramente si annullano a vicenda.
Voci contabili e dove compaiono i guadagni FX nei tuoi bilanci
Una volta ottenuti i numeri, la contabilizzazione stessa è meccanica, ma le scelte di presentazione contano per chiunque legga in seguito i tuoi bilanci.
Per un guadagno realizzato, la voce standard addebita la liquidità per l'importo ricevuto e accredita il crediti al suo valore originariamente registrato, con la differenza accreditata a un conto Guadagno FX che confluisce direttamente nel conto economico. Una perdita realizzata funziona allo stesso modo ma al contrario, con la differenza addebitata a Perdita FX.
Per la rivalutazione non realizzata, aggiusti il conto di bilancio (il credito, il debito, o il saldo bancario estero) verso l'alto o verso il basso, con la voce di compensazione che confluisce in una linea Guadagno/Perdita FX non realizzata, tipicamente comunque all'interno del reddito netto per la maggior parte dei saldi operativi sia secondo gli US GAAP sia secondo gli IFRS.
- I guadagni e le perdite realizzate vengono registrati nel conto economico nel periodo di liquidazione.
- Anche i guadagni e le perdite non realizzate su elementi monetari generalmente confluiscono nel conto economico, non nel conto economico complessivo (OCI), secondo il trattamento ASC standard.
- L'OCI si applica principalmente agli aggiustamenti di conversione per il consolidamento di filiali estere, non alle normali transazioni FX ordinarie, una distinzione che mette in difficoltà i team che gestiscono la loro prima acquisizione transfrontaliera.
- Lo IAS 21 secondo gli IFRS ricalca in gran parte questo trattamento per gli elementi monetari ma diverge sulle coperture di investimento netto, esattamente il tipo di caso limite in cui indovinare costa caro.
Un trimestre con crediti esteri elevati e margini ridotti può vedere il profitto riportato muoversi di diversi punti percentuali per la sola rivalutazione FX. Non è un errore di arrotondamento nel conto economico. È un vero fattore di varianza trimestrale che merita una propria voce nella reportistica gestionale, non una nota a piè di pagina nascosta.
Consulta il tuo auditor prima di finalizzare il trattamento per filiali estere, economie iperinflazionate o qualsiasi relazione di hedge accounting. Quelle aree comportano abbastanza margini di giudizio che una conversazione di cinque minuti in anticipo evita una chiusura da rideterminare in seguito.
Trattamento fiscale, documentazione e dove i team commettono errori
Se un guadagno FX sia tassabile, e a quale aliquota, dipende molto dalla natura della transazione sottostante e dalla giurisdizione coinvolta. Un guadagno realizzato su un crediti commerciale ordinario viene tipicamente tassato come reddito ordinario. Un guadagno legato a un'attività di capitale o a una posizione di investimento può invece rientrare nelle regole sui capital gain. I guadagni FX legati a prestiti presentano le proprie peculiarità giurisdizionali. Nessuna di queste è una risposta univoca, e classificarla in modo errato è uno degli errori più costosi che un team finance possa fare al momento della dichiarazione.
Le insidie che emergono più spesso durante gli audit:
- Usare fonti di tasso incoerenti tra il sistema contabile e i registri di tesoreria, così due reparti riportano numeri diversi per lo stesso saldo.
- Cronologia di rivalutazione mancante, il che significa che nessuno può ricostruire quale tasso è stato usato tre trimestri fa quando un numero viene messo in discussione.
- Tassi quotati dalla banca non documentati che differiscono dal tasso di mercato usato dal registro contabile, creando uno scostamento che gli auditor segnaleranno immediatamente.
Mantieni un registro continuo della fonte del tasso, della data del tasso e del metodo di calcolo per ogni rivalutazione che esegui. Conserva le conferme di liquidazione che mostrano il tasso effettivo applicato dalla tua banca o broker.
Consiglio pro: Archivia la tua cronologia di rivalutazione come un report esportabile e con timestamp, non un foglio di calcolo che qualcuno modifica sul posto. Gli auditor vogliono vedere qual era il numero al momento, non come appare oggi dopo tre correzioni.
Impostare sistemi per automatizzare il monitoraggio FX
La giusta configurazione del sistema elimina la maggior parte degli errori FX manuali prima che si verifichino. Come minimo, la tua piattaforma contabile necessita di un vero registro multivaluta, rivalutazione automatica secondo una programmazione che tu controlli, fonti di tasso configurabili e una cronologia di rivalutazione conservata che puoi estrarre su richiesta.
- Sistemi contabili come QuickBooks Online Advanced gestiscono i guadagni realizzati a livello di transazione e la rivalutazione programmata in valuta di riferimento per i saldi aperti.
- Le piattaforme di tesoreria vanno oltre, aggiungendo un'analisi dell'esposizione prospettica così puoi modellare il rischio prima della liquidazione invece di limitarti a riportarlo dopo.
- I tracker di portafoglio svolgono una funzione diversa: consolidare partecipazioni multi-asset e multivaluta così puoi vedere l'esposizione FX non realizzata attraverso gli investimenti che un registro contabile generale non è mai stato progettato per mostrare.
Fai corrispondere la fonte del tasso FX del tuo registro contabile al tasso effettivo quotato dalla tua banca ogni volta che la differenza è rilevante, e programma le rivalutazioni per la stessa data ogni mese invece di eseguirle in modo occasionale.
Dove il monitoraggio multi-asset consolidato aiuta a colmare il divario
La maggior parte degli errori FX che vediamo si riconduce a una causa comune: team che monitorano l'esposizione valutaria in modo frammentato, tra un registro contabile generale per le operazioni e un foglio di calcolo separato per gli investimenti. Una dashboard che conserva i tassi FX storici rispetto alla base di costo originale mantiene coerenti i calcoli realizzati e non realizzati indipendentemente dalla classe di attivi o dalla valuta che li ha generati.
La sincronizzazione automatica con banche e broker elimina il passaggio di reinserimento manuale dove di solito iniziano i disallineamenti dei tassi. Avvisi intelligenti che segnalano movimenti valutari rilevanti ti danno un vantaggio prima che una rivalutazione ti sorprenda alla chiusura. Per i team che gestiscono l'esposizione FX simultaneamente su criptovalute, immobili e partecipazioni tradizionali, quella visione consolidata è ciò che trasforma un rischio valutario disperso in un numero che puoi effettivamente gestire. Comprendere la differenza tra guadagni realizzati e non realizzati nel proprio portafoglio è il primo passo verso il perfezionamento di questo processo.
La checklist trimestrale FX di cui il tuo team ha davvero bisogno
Assegna qualcuno specifico a ogni passaggio, altrimenti questa checklist diventa un'altra buona intenzione che nessuno esegue.
- Attiva il multivaluta nel tuo registro contabile principale e conferma che le fonti di tasso siano configurate correttamente. Responsabile: controller. Cadenza: configurazione unica, rivista annualmente.
- Programma rivalutazioni automatizzate per lo stesso giorno ogni mese, prima di qualsiasi reportistica esterna. Responsabile: contabile.
- Documenta le fonti di tasso e conserva le conferme di liquidazione. Responsabile: team AP/AR, in corso.
- Riconcilia i saldi esteri aperti con gli estratti conto bancari prima di ogni chiusura. Responsabile: controller.
- Rivedi la cronologia di rivalutazione trimestralmente per individuare lacune o incoerenze. Responsabile: finance manager.
- Forma il personale sulle voci realizzate rispetto a quelle non realizzate almeno una volta all'anno.
Monitora due semplici KPI: frequenza di rivalutazione (è stata eseguita secondo programma ogni mese) e tasso di eccezione (quante voci aperte hanno richiesto una correzione manuale dopo l'esecuzione automatizzata).
Evibe: consolida le partecipazioni multivaluta prima che distorcano i tuoi numeri
Evibe consolida azioni, ETF, opzioni, criptovalute e immobili in un'unica dashboard, con supporto multivaluta che conserva i tassi FX storici rispetto alla tua base di costo originale. Ciò significa che una partecipazione denominata in euro e una denominata in dollari convivono fianco a fianco senza che tu debba riconciliare manualmente la differenza di tasso ogni volta che controlli i tuoi numeri.

La sincronizzazione automatica dei conti estrae le posizioni direttamente da banche e broker, così i saldi che alimentano il tuo quadro FX restano aggiornati senza inserimento manuale. Avvisi intelligenti segnalano oscillazioni valutarie significative prima che si accumulino in una sorpresa di rivalutazione più grande alla tua prossima chiusura. Se vuoi vedere come gestisce il tuo mix di valute, inizia con il tracker ETF o il tracker dei dividendi per importare un campione delle tue partecipazioni ed eseguire un controllo FX storico su posizioni per cui conosci già la risposta. Evibe è gratuito da usare tramite le app iOS e Mac, con 7 giorni di Premium su ogni nuovo account. Scaricala e importa oggi la tua prima posizione in valuta estera.
Fonti
Per approfondimenti tecnici oltre questa guida, le linee guida ASC del FASB regolano il trattamento US GAAP, mentre lo IAS 21 riguarda gli IFRS. La guida esplicativa del Corporate Finance Institute offre un ponte pratico tra i due, e la guida al miglior tracker multivaluta illustra i criteri di valutazione per i tuoi strumenti.
Questo articolo è un'informazione generale, non un sostituto della consulenza di un consulente finanziario qualificato. Consulta un professionista finanziario qualificato riguardo alla tua situazione personale prima di agire in base a quanto qui riportato.
- Guadagno/Perdita in valuta estera - Corporate Finance Institute
- Riferimento ASC (FASB)
- Cloud-accounting
- Sviluppare un programma di rischio FX leader (Kyriba)