La Smart Beta expliquée aux investisseurs : pourquoi certains ETF sous-performent de 1 % et comment vérifier les coûts
Smart beta expliquée : comment fonctionnent les règles factorielles, pourquoi elle peut sous-performer de 1 %, et les coûts à vérifier avant d’investir.
La Smart Beta expliquée aux investisseurs : pourquoi certains ETF sous-performent de 1 % et comment vérifier les coûts
La smart beta est une approche d’indexation basée sur des règles qui s’écarte de la pondération par capitalisation boursière pour cibler des facteurs spécifiques, offrant un potentiel d’amélioration des rendements ajustés au risque ou une meilleure diversification. Le compromis est réel : s’écarter de l’indice de référence standard signifie que l’on peut aussi le sous-performer, parfois pendant plusieurs années d’affilée. Bien comprendre la smart beta implique de saisir les deux facettes avant d’investir.
En bref :
- Les fonds smart beta peuvent sous-performer les indices traditionnels pondérés par capitalisation d’environ 1 % en moyenne depuis leur lancement, souvent en raison de coûts et de frais de transaction plus élevés.
- Ils s’orientent fréquemment vers des facteurs spécifiques comme la valeur, le momentum ou la faible volatilité, mais ces facteurs peuvent alterner entre périodes fastes et périodes de disgrâce dans le temps, augmentant le risque.
- Un taux de rotation plus élevé, lié à un rééquilibrage plus fréquent, augmente les frais de transaction et les gains imposables, en particulier sur des comptes non dédiés à la retraite, ce qui peut annuler les bénéfices potentiels.
- Tous les fonds ne sont pas réellement diversifiés ; certains peuvent être fortement concentrés dans des secteurs spécifiques, ce qui va à l’encontre de leur objectif de réduction du risque.
- Évaluer un ETF smart beta nécessite d’analyser sa méthodologie, ses coûts, son exposition factorielle réelle, sa liquidité et sa complémentarité avec les positions déjà présentes dans le portefeuille.
Table des matières
- Qu’est-ce que la smart beta et comment fonctionnent les fonds smart beta ?
- Stratégies smart beta courantes et facteurs ciblés
- Avantages et attentes réalistes de la smart beta
- Risques, pièges courants et comment les éviter
- Comment évaluer un fonds smart beta : une liste de vérification pratique
- Exemples et usages pratiques dans un portefeuille
- Comment Evibe vous aide à surveiller votre exposition smart beta
- Quand la smart beta a-t-elle du sens
- Suivez vos paris factoriels avec tout le reste de votre patrimoine
- Où en savoir plus sur la méthodologie smart beta
- Sources
- FAQ
Qu’est-ce que la smart beta et comment fonctionnent les fonds smart beta ?
Un fonds indiciel traditionnel pondère ses positions selon la capitalisation boursière, si bien que les plus grandes entreprises reçoivent la plus grosse part, qu’elles soient ou non un bon rapport qualité-prix ou une position sur-fréquentée. Les fonds smart beta abandonnent ce réglage par défaut et utilisent à la place un ensemble de règles alternatif, construit autour de facteurs mesurables comme la valeur, le momentum ou la faible volatilité. Investopedia décrit la smart beta comme un mélange d’investissement passif et actif, car l’indice reste transparent et basé sur des règles, mais ces règles elles-mêmes reflètent une opinion active sur ce qui génère la performance.
Voici la différence mécanique la plus importante :
- Sélection : au lieu de « inclure chaque action de l’indice selon sa taille », un fonds smart beta peut filtrer les entreprises selon la croissance de leurs bénéfices, une forte croissance des dividendes, ou des variations de prix inférieures à la moyenne.
- Pondération : les positions sont dimensionnées selon le facteur cible (chiffre d’affaires, rendement du dividende, score de volatilité) plutôt que selon la valeur de marché.
- Rééquilibrage : comme les scores factoriels évoluent dans le temps, les ETF smart beta se rééquilibrent généralement plus souvent que les fonds pondérés par capitalisation, ce qui peut impliquer davantage de transactions et de coûts.
Les ETF constituent le véhicule courant pour cette approche, car ils permettent à un fournisseur d’indice de publier une méthodologie fixe et de laisser n’importe qui la suivre à faible coût. C’est aussi pourquoi le document de méthodologie compte ici davantage que pour un simple fonds S&P 500. Un backtest montrant 10 ans de surperformance vous indique comment les règles auraient fonctionné dans le passé, pas comment elles se comporteront une fois que de l’argent réel et des coûts de transaction réels entrent en jeu.
Stratégies smart beta courantes et facteurs ciblés
La plupart des stratégies smart beta que vous rencontrerez se répartissent en quelques grandes catégories, et une fois que vous pouvez les nommer, les descriptions de fonds cessent de ressembler à des argumentaires marketing et commencent à avoir du sens.
- La pondération égale attribue à chaque position la même part du portefeuille, ce qui oriente mécaniquement le fonds vers les plus petites entreprises, puisque les grandes capitalisations ne dominent plus.
- La pondération fondamentale dimensionne les positions selon des indicateurs financiers comme les bénéfices, le chiffre d’affaires ou les dividendes plutôt que le cours de l’action, sur l’idée que le prix de marché peut s’écarter de la réalité économique de l’entreprise.
- La valeur cible des actions se négociant à bas prix par rapport aux bénéfices ou à la valeur comptable, et tend à briller à la sortie des replis de marché, lorsque les entreprises malmenées rebondissent.
- Le momentum suit les actions déjà en tendance haussière, ce qui fonctionne bien lors de marchés haussiers prolongés mais peut s’inverser brutalement et rapidement lorsque la tendance se casse.
- La qualité privilégie les entreprises aux bilans solides et aux bénéfices stables, un facteur qui résiste généralement mieux que la plupart des autres en période de récession.
- La faible volatilité sélectionne des actions dont les variations de prix sont plus modérées, ce qui amortit généralement les replis mais peut fortement sous-performer lors d’un fort rebond.
- La taille privilégie les plus petites entreprises, captant une prime de risque qui apparaît sur de longues périodes mais avec des résultats à court terme plus heurtés.
Les fonds multi-facteurs combinent plusieurs de ces expositions au sein d’un même produit, visant à lisser le caractère cyclique de chaque facteur pris isolément. iShares note que combiner des facteurs non corrélés peut réduire le risque qu’une baisse liée à un seul facteur n’entraîne l’ensemble du portefeuille vers le bas, même s’il reste nécessaire de surveiller les expositions non intentionnelles.
Avantages et attentes réalistes de la smart beta
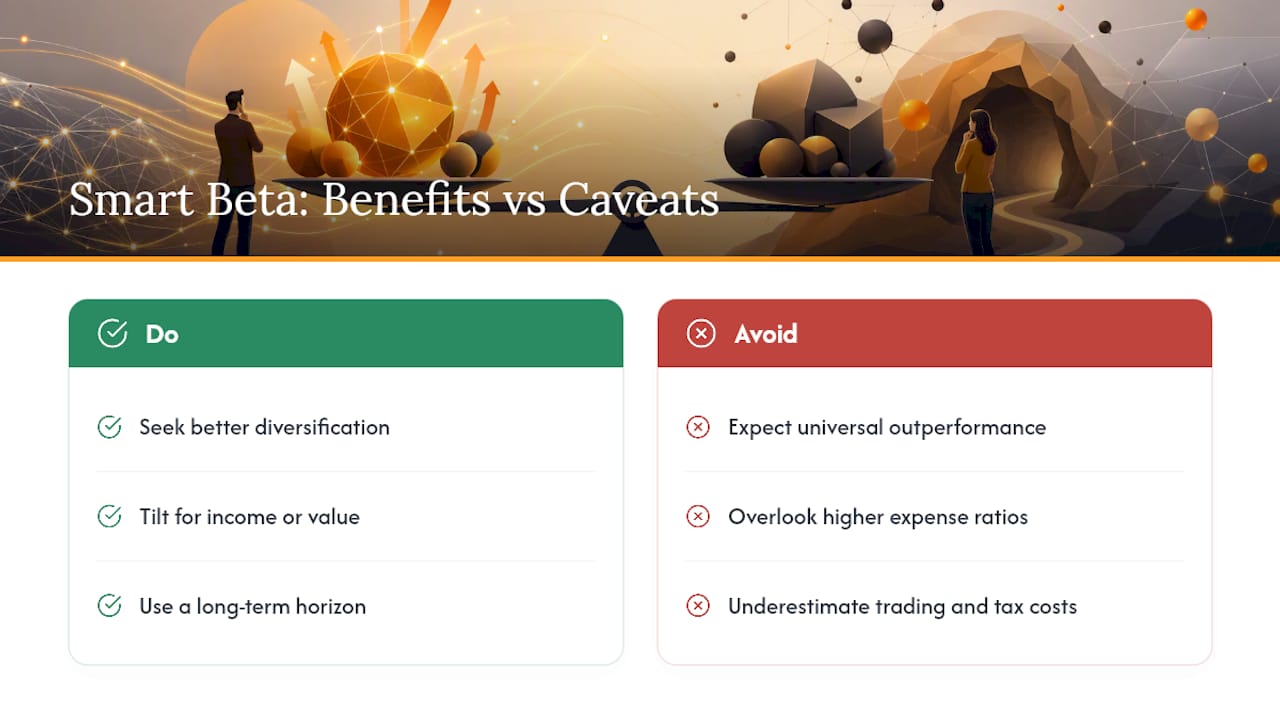
L’attrait est simple : les stratégies smart beta visent à offrir une meilleure diversification, une orientation vers les revenus, ou des rendements ajustés au risque améliorés sur de longues périodes, sans abandonner la structure à faible coût et basée sur des règles qui a rendu l’investissement indiciel populaire au départ. Un fonds orienté valeur peut se comporter différemment du marché global lors d’une rotation hors des valeurs de croissance, ce qui correspond exactement au type de diversification que les investisseurs recherchent généralement.
Le piège est que « différent de l’indice de référence » joue dans les deux sens.
En chiffres : une analyse complète citée par la FINRA a révélé que les stratégies smart beta ont sous-performé d’environ 1 % en moyenne depuis leur lancement dans cet échantillon, et la FINRA souligne que ces produits portent souvent des frais plus élevés que les fonds pondérés par capitalisation.
Cette seule donnée mérite qu’on s’y arrête. Cela ne signifie pas que tous les fonds smart beta sous-performent, mais cela signifie que l’argument marketing de rendements « plus intelligents » ne tient pas comme une vérité universelle. Les coûts aggravent cet écart. Les ratios de frais des fonds smart beta ont tendance à être plus élevés que ceux des fonds indiciels classiques, et le rééquilibrage plus fréquent inhérent à la plupart des stratégies factorielles génère du turnover, ce qui signifie davantage de frais de transaction et, sur un compte imposable, potentiellement davantage de plus-values à court terme. Rien de tout cela n’invalide l’intérêt de la smart beta. Cela signifie simplement que le bénéfice doit dépasser un seuil plus élevé que ce que laisse entendre la fiche produit du fonds.
Risques, pièges courants et comment les éviter
Chaque stratégie smart beta vous demande d’accepter un ensemble spécifique de risques en échange d’un ensemble spécifique d’avantages. Le problème survient lorsque les investisseurs ne réalisent pas quels risques ils ont réellement acceptés.
- Cyclicité des facteurs : la valeur, le momentum et la faible volatilité passent tous par des phases de faveur et de disgrâce qui peuvent durer plusieurs années, et courir après le facteur qui vient d’avoir une bonne période est une façon courante d’acheter au plus haut.
- Turnover et fiscalité : une fréquence de rééquilibrage plus élevée entraîne des frais de transaction plus élevés et, hors compte retraite, une facture fiscale plus lourde liée aux gains réalisés.
- Risque de concentration : les filtres factoriels peuvent discrètement surcharger un fonds sur un seul secteur. Un fonds « qualité » très exposé à la tech, par exemple, ne vous offre pas la diversification que son nom laisse penser.
- Risque de liquidité : les ETP smart beta plus récents ou peu échangés peuvent présenter des écarts entre cours acheteur et vendeur importants, et la FINRA met spécifiquement en garde les investisseurs de vérifier la liquidité avant d’acheter, car un écart important grignote discrètement le rendement à chaque transaction.
Conseil pratique : Avant d’acheter un ETF smart beta, consultez la liste de ses positions et vérifiez les dix premières par secteur. Si sept d’entre elles appartiennent au même secteur, le fonds ne vous diversifie pas comme son nom le suggère.
Comment évaluer un fonds smart beta : une liste de vérification pratique
Évaluer un produit smart beta avant de l’acheter prend environ vingt minutes, et c’est bien mieux que de découvrir tardivement que « l’orientation valeur » du fonds est en réalité un pari sur trois secteurs.
- Lisez la méthodologie de l’indice et le prospectus. Cela vous indique les règles de sélection exactes, la fréquence de rééquilibrage du fonds, et ce qui déclenche l’ajout ou le retrait d’une position.
- Vérifiez le coût réel. Ajoutez le ratio de frais aux coûts de transaction générés par le turnover, et comparez l’écart de suivi réel du fonds par rapport au facteur qu’il prétend capturer.
- Mesurez directement l’exposition factorielle. Ne vous fiez pas au nom du fonds. Comparez son profil de rendement et ses pondérations sectorielles à un indice de référence central pour voir dans quelle mesure il s’en écarte réellement.
- Évaluez la taille, la liquidité et le traitement fiscal. Un petit fonds peu échangé peut présenter des écarts plus larges et un risque de fermeture plus élevé, et les stratégies à fort turnover comptent davantage sur des comptes imposables que dans un compte retraite.
- Confirmez qu’il s’intègre à votre plan d’allocation. Une orientation factorielle doit compléter vos positions existantes, pas accidentellement dupliquer un pari que vous avez déjà pris ailleurs.
Le document de recherche du CFA Institute sur l’indexation souligne un point qui mérite d’être répété ici : la smart beta se situe sur un spectre entre le passif et l’actif, et les choix de conception derrière les règles constituent eux-mêmes une décision active, même lorsque le fonds qui en résulte est basé sur des règles et entièrement transparent.
Exemples et usages pratiques dans un portefeuille
Le Vanguard Dividend Appreciation ETF (VIG) est l’un des exemples les plus largement reconnus de fonds de type smart beta. Il filtre les entreprises ayant un historique d’augmentation de leurs dividendes, ce qui relève d’une approche de pondération fondamentale plutôt que d’un simple classement par capitalisation boursière. Ce seul choix de conception oriente le fonds vers des entreprises établies et génératrices de liquidités, à l’écart des valeurs à forte croissance qui ne versent aucun dividende.
En pratique, la plupart des investisseurs ne remplacent pas l’intégralité de leur position centrale par un fonds de ce type. Les approches les plus courantes incluent :
- L’utiliser comme poche satellite, superposée à un fonds indiciel central pour ajouter une orientation spécifique.
- Construire une poche orientée revenus avec des ETF de croissance de dividendes pour les investisseurs recherchant un flux de trésorerie en plus de l’appréciation.
- Ajouter une poche à faible volatilité pour la portion du portefeuille destinée à amortir les replis.
Une allocation de départ courante reste modeste : 10 % à 20 % du portefeuille dans une ou deux orientations factorielles, rééquilibrées annuellement, le reste demeurant en exposition indicielle classique.
Comment Evibe vous aide à surveiller votre exposition smart beta
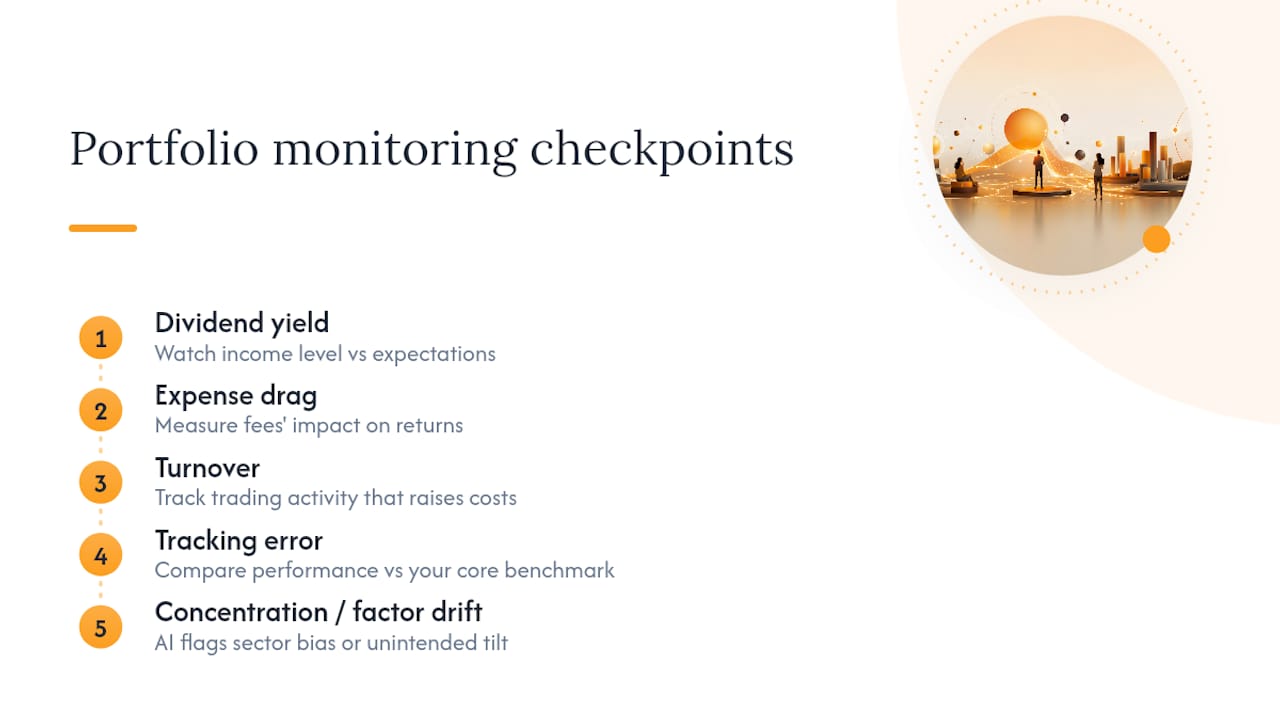
Une fois que vous détenez un ETF orienté facteur, le travail n’est pas terminé. Vous devez surveiller le rendement du dividende, le frein lié aux frais, le turnover et l’écart de suivi par rapport à votre indice de référence central, idéalement sans avoir à ouvrir cinq relevés distincts. Evibe synchronise automatiquement vos comptes de courtage et utilise une analyse pilotée par IA pour signaler la concentration ou la dérive que vous pourriez manquer par vous-même, qu’il s’agisse d’un biais sectoriel caché dans un fonds « qualité » ou d’une orientation factorielle devenue plus importante que prévu. Les outils de suivi d’ETF font des vérifications de rééquilibrage périodiques quelque chose que vous pouvez réellement accomplir en quelques minutes, et non une tâche trimestrielle que vous repoussez sans cesse.
Quand la smart beta a-t-elle du sens
La smart beta fonctionne mieux comme un complément réfléchi à une position passive centrale, pas comme un remplacement de celle-ci. Si vous êtes attiré par une orientation factorielle, privilégiez des méthodologies transparentes et à faible coût plutôt que des backtests impressionnants, et suivez le résultat réel avec une approche de benchmarking de portefeuille plutôt que de supposer que la fiche du fonds raconte toute l’histoire.
— Vincent
Suivez vos paris factoriels avec tout le reste de votre patrimoine
Evibe regroupe vos ETF smart beta, vos actions à dividendes, vos cryptomonnaies et toutes vos autres classes d’actifs dans un seul tableau de bord, afin qu’une orientation factorielle ne se cache jamais dans un identifiant de courtage séparé que vous oubliez de consulter. 
Comme Evibe synchronise automatiquement les comptes et applique une analyse pilotée par IA à vos positions, vous pouvez voir comment un fonds comme VIG influence réellement vos chiffres de risque et de diversification, plutôt que de le deviner à partir du nom du fonds. Le suivi des dividendes détaille les versements déclarés, exécutés et estimés pour chaque position de croissance de dividendes que vous détenez, ce qui compte davantage une fois que vous gérez une poche smart beta en parallèle de votre portefeuille central. Evibe est disponible par abonnement ; les tarifs actuels figurent sur le site web d’Evibe. Commencez à suivre l’intégralité de votre portefeuille et voyez exactement où se situe votre exposition factorielle aujourd’hui.
Où en savoir plus sur la méthodologie smart beta
Pour les lecteurs qui souhaitent aller directement aux sources primaires, le guide de la FINRA à destination des investisseurs sur la smart beta traite du risque de coût et de liquidité en termes clairs, tandis que l’analyse d’Investopedia sur les ETF smart beta détaille les structures de fonds et des exemples. Le document du CFA Institute sur l’indexation et l’indexation directe offre un regard plus approfondi sur la position de ces stratégies entre gestion passive et gestion active.
Cet article constitue une information générale et ne remplace pas les conseils d’un conseiller financier qualifié. Consultez un professionnel financier qualifié concernant votre propre situation avant d’agir sur la base des éléments présentés ici.
Sources
- Smart Beta — Investopedia
- Smart Beta—What You Need to Know — FINRA
- Smart beta and direct indexing — CFA Institute
FAQ
Qu’est-ce qu’une stratégie smart beta et comment fonctionne-t-elle ?
Une stratégie smart beta est une approche indicielle basée sur des règles qui pondère les positions selon un facteur comme la valeur, la qualité ou la faible volatilité, plutôt que selon la capitalisation boursière. Le fonds suit une méthodologie fixe et publiée, et se rééquilibre selon un calendrier défini pour maintenir cette exposition factorielle à jour, comme l’explique Investopedia.
La smart beta est-elle vraiment « intelligente » ?
Cela dépend de la période et de la stratégie précise. Certaines analyses ont montré que les stratégies smart beta sous-performaient d’environ 1 % en moyenne depuis leur lancement dans cet échantillon, donc l’appellation ne garantit pas de meilleurs résultats, seulement des résultats différents.
Qu’est-ce que la « règle des 70/30 » de Warren Buffett ?
Ce n’est pas un concept smart beta formellement défini, et la littérature standard sur l’indexation ne l’aborde pas directement. Il s’agit généralement d’une référence informelle utilisée dans les discussions sur la répartition d’actifs entre actions et obligations, plutôt que d’une règle officielle attribuée à Buffett.
Comment Evibe peut-il m’aider à suivre un ETF smart beta ?
Evibe synchronise automatiquement vos comptes de courtage et applique une analyse pilotée par IA pour afficher la concentration factorielle, les tendances de dividendes et l’écart par rapport à votre indice de référence principal, tout cela dans un seul tableau de bord. Evibe est gratuit à l’usage, et un abonnement Premium coûte 9,99 $ par mois ou 99,99 $ par an.
Quelle est la différence entre la smart beta et les fonds indiciels traditionnels ?
Les fonds indiciels traditionnels pondèrent les entreprises selon leur capitalisation boursière, si bien que les plus grandes entreprises dominent le fonds, peu importe leur valorisation. Les fonds smart beta utilisent des règles alternatives, comme la pondération égale ou des filtres factoriels, pour rompre ce lien et cibler des caractéristiques d’investissement spécifiques.
Recommandé
- Est-ce le bon moment pour acheter des ETF ? Ce que les investisseurs doivent savoir
- Outils d’analyse d’ETF pour les investisseurs gérant l’ensemble de leur portefeuille
- Alpha vs bêta : ce que les investisseurs et les lecteurs doivent savoir
- Benchmarking de portefeuille : un guide pratique pour les investisseurs