Règles de rééquilibrage de portefeuille : checklist en 5 points, exemple 60/40, Evibe
Rééquilibrage de portefeuille basé sur des règles : contrôles trimestriels, seuil de 5 points, priorité aux versements pour limiter l’impôt, suivi avec Evibe.
Règles de rééquilibrage de portefeuille : checklist en 5 points, exemple 60/40, Evibe
Appliquez une règle hybride : passez en revue votre portefeuille chaque trimestre, mais n’effectuez une transaction que lorsqu’une classe d’actifs majeure s’écarte de plus de 5 points de pourcentage de sa cible. Priorisez le rééquilibrage à l’intérieur de votre 401(k) ou de votre IRA en premier, puis utilisez les nouveaux versements et les dividendes pour corriger les comptes imposables avant de vendre quoi que ce soit. Cette approche, soutenue par Vanguard et la règle 5/25 des Bogleheads, vous permet de gérer le risque plutôt que de courir après la performance.
En bref :
- Le rééquilibrage ne devrait être déclenché que lorsqu’une classe d’actifs majeure s’écarte de plus de 5 points de pourcentage de sa cible, et non selon un calendrier fixe uniquement.
- Priorisez le rééquilibrage à l’intérieur des comptes de retraite avant d’ajuster les comptes imposables avec de nouveaux versements et dividendes, afin d’éviter les événements fiscaux.
- Une approche hybride combinant des contrôles planifiés et des seuils de déclenchement offre le meilleur équilibre entre réactivité et coûts de transaction.
- Des seuils plus serrés sont recommandés à l’approche de la retraite, notamment des marges plus étroites comme 3 ou 5 points, en raison des risques liés à la séquence des rendements.
- Automatiser le suivi avec une prise en charge multi-comptes et des alertes de dérive aide à maintenir la discipline et évite des décisions émotionnelles coûteuses.
Table des matières
- La checklist de rééquilibrage essentielle pour tout investisseur
- Calendrier, seuil ou hybride : quelle méthode de rééquilibrage convient ?
- À quelle fréquence devriez-vous réellement vérifier votre portefeuille ?
- Pourquoi vos comptes de retraite devraient être rééquilibrés en premier
- Rééquilibrer sans vendre une seule action
- Un exemple concret : rééquilibrer un portefeuille 60/40
- Ce qu’un bon outil de suivi devrait faire pour vous
- Les erreurs de rééquilibrage les plus coûteuses
- D’où viennent ces règles
- Pourquoi la plupart des conseils de rééquilibrage passent à côté de l’essentiel
- Sources
La checklist de rééquilibrage essentielle pour tout investisseur
Avant de passer le moindre ordre, écrivez vos règles. Les recommandations de Vanguard considèrent qu’une politique documentée fait toute la différence entre des investisseurs disciplinés et ceux qui se figent pendant une correction de marché. Voici ce qui doit figurer dans la vôtre.
Définissez d’abord le cadre :
- Allocation cible : Listez chaque poche qui compte (actions américaines, international, obligations, liquidités, alternatifs) et son pourcentage cible.
- Unité de déclenchement : Décidez si vous mesurez des points de pourcentage absolus, une variation relative en pourcentage, ou des montants en dollars.
- Cadence : Fixez une fréquence de contrôle (mensuelle, trimestrielle, annuelle) distincte de votre déclencheur d’action.
- Date de valorisation : Utilisez une date cohérente chaque période. Comparer les prix du lundi à la clôture du vendredi du trimestre précédent introduit du bruit qui n’est pas une réelle dérive.
Puis fixez les règles d’exécution :
- Décidez de votre destination d’action : remise à la cible complète, rééquilibrage partiel vers la cible, ou priorité aux versements (diriger l’argent neuf vers les poches sous-pondérées avant de vendre quoi que ce soit).
- Fixez des garde-fous fiscaux : les comptes de retraite sont rééquilibrés avant les comptes imposables, à chaque fois.
- Attribuez la responsabilité d’exécution : le faites-vous vous-même, ou un compte externe nécessite-t-il un appel téléphonique ?
- Consignez chaque transaction avec la date, la raison et l’allocation résultante, afin que vous puissiez auditer la décision plus tard.
Une politique écrite semble excessive jusqu’à ce que le marché chute de 15 % et que vous décidiez en temps réel s’il faut vendre des obligations pour acheter des actions. Des règles établies dans le calme vous protègent des décisions prises dans la panique.
Calendrier, seuil ou hybride : quelle méthode de rééquilibrage convient ?
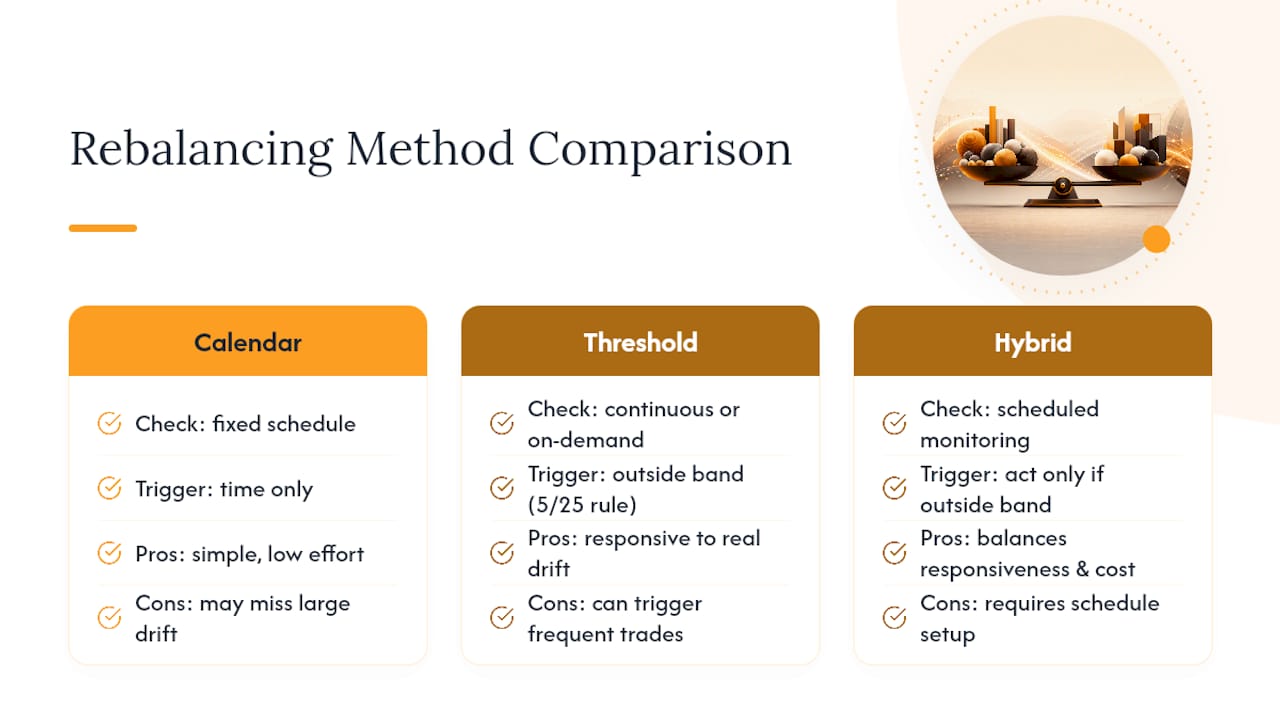
Toute approche de rééquilibrage se ramène à trois variantes, et le cadre même de Vanguard considère les trois comme valables, selon le niveau de suivi que vous êtes prêt à assurer.
Le rééquilibrage calendaire signifie que vous vérifiez et négociez selon un calendrier fixe, par exemple chaque mois de janvier ou chaque trimestre, indépendamment de la dérive. C’est simple et peu contraignant, mais cela peut vous amener soit à négocier alors que la dérive est négligeable, soit à ignorer un portefeuille gravement déséquilibré pendant des mois.
Le rééquilibrage par seuil ne déclenche une transaction que lorsqu’une classe d’actifs sort d’une bande définie, vérifiée aussi souvent que vous le souhaitez. C’est ici qu’intervient la règle 5/25 : rééquilibrer lorsqu’une poche majeure dérive de 5 points de pourcentage absolus (par exemple, une cible de 60 % d’actions dérivant vers 65 %), ou lorsqu’une poche plus petite bouge de 25 % relatifs de sa propre cible (une allocation de 4 % en marchés émergents dérivant vers 5 % déclenche la règle relative même si le mouvement absolu est minime). Le wiki des Bogleheads documente précisément ce double seuil, car une règle fixe de 5 points ne capterait presque jamais la dérive de petites poches volatiles.
Le rééquilibrage hybride combine les deux : vérifier selon un calendrier, agir uniquement en dehors de la bande. Les recherches sur la fréquence de rééquilibrage suggèrent que cette approche offre le meilleur compromis entre réactivité et coût, le suivi étant presque gratuit alors que chaque transaction entraîne des frictions, des écarts bid-ask aux événements fiscaux.
Astuce pro : Si plus de la moitié de vos poches représentent moins de 10 % de votre portefeuille total, privilégiez le déclencheur relatif de 25 %. Un seuil purement absolu laisserait ces petites positions évoluer sans contrôle pendant des années.
Plus votre seuil est serré, plus vous négocierez souvent. C’est tout l’arbitrage résumé en une phrase.
À quelle fréquence devriez-vous réellement vérifier votre portefeuille ?
La fréquence et la taille du seuil évoluent ensemble, et se tromper dans cet appariement est ce qui coûte le plus cher en frictions à la plupart des investisseurs autogérés. Les recommandations de Morningstar orientent les investisseurs particuliers vers des bandes de 3 à 5 points de pourcentage vérifiées trimestriellement ou annuellement, avec un suivi plus serré réservé aux personnes proches de la retraite.
- Revue annuelle : Convient aux jeunes investisseurs avec un horizon long et des portefeuilles simples à deux ou trois fonds. Moins à surveiller, moins de décisions, moins d’occasions de se remettre en question.
- Revue trimestrielle : Convient à la plupart des investisseurs autogérés avec cinq poches ou plus, ou à quiconque détient des actions individuelles en plus de fonds.
- Bandes plus serrées à l’approche de la retraite : Une personne de 60 ans qui décaisse son portefeuille fait face au risque de séquence des rendements, ce qui signifie qu’un mauvais marché juste avant ou pendant la retraite cause des dégâts démesurés. Les recommandations de Morningstar soutiennent des seuils plus étroits ici, car une dérive de 10 points vers les actions pendant une baisse aggrave le risque de retrait d’une manière qui ne s’applique tout simplement pas à une personne de 30 ans.
Comparez deux investisseurs : un investisseur de 32 ans avec une répartition actions-obligations de 90/10, vérifiant annuellement avec une bande de 5 points, négociera peut-être une fois tous les deux ou trois ans. Un investisseur de 61 ans avec une répartition 50/50, vérifiant trimestriellement avec une bande de 3 points, pourrait négocier deux fois par an. Même règlement, réglages différents.
Pourquoi vos comptes de retraite devraient être rééquilibrés en premier
Rééquilibrer à l’intérieur d’un 401(k), d’un IRA traditionnel ou d’un Roth IRA ne déclenche aucun impôt immédiat, car les gains et pertes à l’intérieur de ces enveloppes ne sont pas des événements réalisés aux yeux du fisc. Rééquilibrer un compte de courtage imposable en vendant les positions gagnantes déclenche bien des plus-values, c’est pourquoi les recommandations de Vanguard sur les comptes à avantage fiscal invitent les investisseurs à corriger la dérive dans les comptes abrités avant de toucher à quoi que ce soit d’imposable.
Voici l’ordre qui permet réellement d’économiser de l’argent :
- Rééquilibrez d’abord les comptes de retraite. Vendez les positions gagnantes et achetez les positions sous-pondérées à l’intérieur du 401(k)/IRA sans aucune conséquence fiscale.
- Orientez les nouveaux versements vers les positions sous-pondérées. Si votre allocation obligataire est faible, dirigez-y les cotisations sur salaire ou les dépôts forfaitaires au lieu de les répartir uniformément.
- Orientez les dividendes et intérêts vers les positions sous-pondérées plutôt que de les réinvestir automatiquement dans le même fonds qui les a versés.
- N’envisagez les ventes imposables qu’ensuite, et lorsque vous le faites, vérifiez la sélection du lot (lot spécifique vs coût moyen), si des positions bénéficient de taux à long terme plutôt qu’à court terme, et si une perte proche peut compenser le gain via la récolte de pertes fiscales.
Astuce pro : Avant toute vente imposable, effectuez une checklist rapide avant transaction : existe-t-il un compte de retraite ayant de la marge pour absorber ce rééquilibrage à la place ? Ai-je vérifié les pertes récoltables dans la même classe d’actifs ? Cette transaction franchira-t-elle le cap d’un an entre gains à court terme et long terme si j’attends quelques semaines ?
Rééquilibrer sans vendre une seule action
Le rééquilibrage le moins coûteux est celui qui ne touche jamais une position existante. Diriger l’argent neuf et les flux de trésorerie vers les poches sous-pondérées accomplit l’essentiel de ce qu’un rééquilibrage par vente-achat réalise, sans générer de facture fiscale. Les recommandations sur le rééquilibrage par priorité aux versements montrent que cette seule habitude réduit considérablement le nombre de transactions imposables dont la plupart des investisseurs auront jamais besoin.
- Priorité aux versements : Chaque nouveau dépôt va à la poche la plus éloignée de sa cible, et non réparti uniformément par défaut.
- Orientation des dividendes : Désactivez le réinvestissement automatique dans le fonds qui verse les dividendes et redirigez les revenus de dividendes vers les positions sous-pondérées à la place.
- Récolte de pertes fiscales : Vendre une position perdante pour réaliser une perte, puis acheter un fonds similaire (mais non identique, afin d’éviter les règles de wash-sale), peut compenser des gains ailleurs dans votre rééquilibrage.
- Coordination au niveau du foyer : Si vous et votre conjoint détenez chacun un 401(k) et un IRA servant le même objectif de retraite, rééquilibrez le total du foyer, et non chaque compte isolément. Cela signifie souvent qu’un compte reste intact pendant qu’un autre absorbe l’intégralité de la correction.
Astuce pro : Vérifiez si une perte dans un compte peut être récoltée le même jour où vous vendriez autrement une position gagnante ailleurs. Associer les deux dans une même année fiscale annule souvent presque totalement l’impact imposable.
Un exemple concret : rééquilibrer un portefeuille 60/40
Voici le déroulé complet, avec un portefeuille simple à 60 % actions, 40 % obligations, d’une valeur de 200 000 $ comme exemple.
- Mesurer. À la date de valorisation choisie, agrégez les soldes de tous les comptes. Disons que les actions sont passées à 130 000 $ (65 %) et les obligations sont tombées à 70 000 $ (35 %).
- Décider. Votre règle écrite est une revue trimestrielle avec une bande de 5 points. Les actions ont dérivé de 5 points de pourcentage au-dessus de la cible, exactement à votre seuil de déclenchement. C’est un signal de rééquilibrage, pas un peut-être.
- Calculer la transaction. La cible est de 60 % de 200 000 $, soit 120 000 $ en actions. Vous êtes à 130 000 $, il vous faut donc déplacer 10 000 $ des actions vers les obligations pour revenir à 60/40.
- Exécuter, en tenant compte de la fiscalité. Si cette dérive se situe dans un Roth IRA, vendez 10 000 $ de fonds actions et achetez des obligations sans aucun événement fiscal. Si c’est dans un compte imposable, vérifiez le statut d’un lot fiscal en perte ou en gain à long terme avant de choisir quelles actions vendre, une décision détaillée plus en profondeur dans la manière dont les gains réalisés versus non réalisés affectent votre facture fiscale.
- Vérifier. Une fois la transaction réglée, confirmez que le compte affiche 120 000 $ en actions et 80 000 $ en obligations. Consignez la date, le déclencheur qui s’est activé, et la taille de la transaction pour vos propres archives.
Cette transaction de 10 000 $ sur un portefeuille de 200 000 $ représente un mouvement de 5 %, exactement en phase avec le déclencheur qui l’a provoquée. Quand votre calcul et votre règle concordent aussi nettement, vous savez que le système fonctionne comme prévu.
Ce qu’un bon outil de suivi devrait faire pour vous
Appliquer ces règles manuellement sur quatre ou cinq comptes devient vite fastidieux, ce qui est exactement le vide qu’un outil de suivi consolidé comble. Les fonctionnalités les plus importantes sont la synchronisation multi-comptes pour ne pas avoir à se connecter à six identifiants différents pour additionner les soldes, la prise en charge multi-actifs pour que l’immobilier et les cryptomonnaies figurent aux côtés de vos comptes de courtage, des alertes de dérive qui signalent une poche dès qu’elle franchit votre seuil, et un simulateur de versement qui montre où le nouvel argent devrait aller avant que vous ne le déposiez — découvrez-en plus sur l’importance de diversifier votre portefeuille en devises.
Une bonne application de suivi de portefeuille récupère automatiquement les soldes de vos banques et courtages en temps réel, de sorte que l’étape « mesurer » ci-dessus prend quelques secondes au lieu d’une session sur tableur. Une analyse pilotée par l’IA peut signaler les dérives et les lacunes de diversification sans que vous ayez à faire les calculs vous-même, et des alertes intelligentes peuvent vous prévenir dès qu’une poche franchit un seuil que vous avez défini.
| Composant de la règle | Ce qu’il faut chercher dans un outil de suivi |
|---|---|
| Mesure | Agrégation automatique multi-comptes, multi-actifs |
| Déclencheur | Alertes de dérive personnalisées (points de pourcentage ou relatives) |
| Priorité aux versements | Simulateur montrant où les nouvelles liquidités devraient atterrir |
| Vérification | Instantané de l’allocation post-transaction par rapport à la cible |
Les erreurs de rééquilibrage les plus coûteuses
L’erreur la plus coûteuse est de n’avoir aucune règle écrite du tout, car cela transforme chaque rééquilibrage en une nouvelle décision émotionnelle.
- Regroupez les petites corrections de dérive plutôt que de négocier à chaque fois qu’un seuil est franchi d’une fraction.
- Coordonnez au niveau du foyer avant de supposer que chaque compte a besoin de sa propre correction.
- Privilégiez un rééquilibrage partiel à une remise à zéro complète lorsque les coûts de transaction ou l’impact fiscal sont significatifs.
- Faites appel à un conseiller financier une fois que vos comptes couvrent plusieurs traitements fiscaux, une activité professionnelle, ou six chiffres de gains imposables, là où les calculs deviennent réellement complexes.
Astuce pro : Si une transaction proposée est plus petite que ce que vous paieriez en écart ou en friction fiscale, sautez-la ce cycle-ci et laissez-la se reporter à votre prochaine revue planifiée.
D’où viennent ces règles
Ce guide s’appuie sur la méthodologie de rééquilibrage de Vanguard, la documentation de la règle 5/25 des Bogleheads, Investor, et les recommandations de fréquence de Morningstar. Chaque source traite le rééquilibrage comme une discipline, non comme une prédiction.
Pourquoi la plupart des conseils de rééquilibrage passent à côté de l’essentiel
Ce n’est pas le cas. Le chiffre importe bien moins que le fait d’en avoir réellement un écrit et de le suivre lorsque le marché devient inconfortable. J’ai vu davantage de portefeuilles endommagés par des investisseurs abandonnant une règle raisonnable pendant une baisse que par des investisseurs utilisant un seuil légèrement sous-optimal de façon constante.
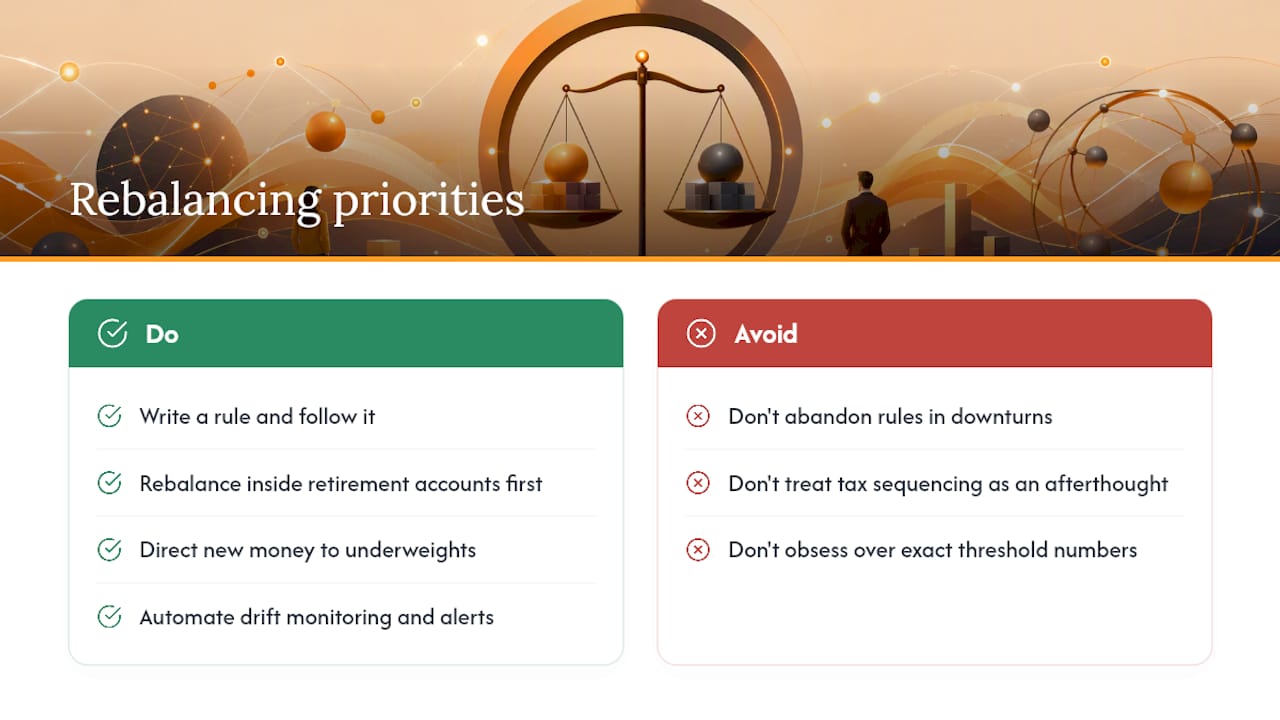
L’autre point où les conseils habituels sont insuffisants concerne le séquençage fiscal. Beaucoup de guides mentionnent le rééquilibrage à l’intérieur des comptes de retraite comme une simple note de bas de page. Cela devrait être l’étape numéro un, pas une réflexion après coup, car les économies fiscales se composent de la même façon que les rendements.
Si vous ne devez retenir qu’une seule chose de ce guide, priorisez l’habitude de la priorité aux versements plutôt que le débat sur le seuil. Diriger l’argent neuf et les dividendes vers les positions sous-pondérées accomplit discrètement l’essentiel du travail de rééquilibrage que la plupart des investisseurs pensent nécessiter une vente. Faites cela correctement, et le reste du règlement devient une formalité que vous n’avez que rarement besoin d’invoquer.
— Vincent
Prêt à arrêter de suivre la dérive manuellement ? Evibe synchronise automatiquement vos comptes de courtage, de retraite et de cryptomonnaies, afin que vous puissiez voir exactement quelle poche a dérivé et de combien, sans ouvrir un tableur. Configurez une alerte de dérive une fois, et laissez l’application vous indiquer quand il est temps d’agir selon les règles que vous venez d’établir.
Cet article constitue une information générale et ne remplace pas les conseils d’un professionnel financier qualifié. Consultez un professionnel financier qualifié concernant votre propre situation avant d’agir sur la base de ce qui précède.