Investisseurs : le drawdown maximal expliqué, formule, exemple, checklist en 4 étapes
Calculez le drawdown maximal étape par étape, découvrez un exemple concret et suivez une checklist en 4 étapes axée sur l’ampleur et le temps de récupération.
Investisseurs : le drawdown maximal expliqué, formule, exemple, checklist en 4 étapes
Le drawdown maximal (MDD) est la plus grande baisse en pourcentage, du sommet au creux, qu’a connue un portefeuille avant d’atteindre un nouveau sommet. Exprimé en un seul pourcentage, il indique la pire perte qu’un investisseur aurait réellement vécue, ainsi que l’ampleur du gain nécessaire pour simplement revenir à l’équilibre. Pour la plupart des investisseurs, ce chiffre compte plus que la volatilité, car c’est celui qui a le plus de chances de déclencher une vente de panique ou de prouver qu’un portefeuille peut survivre à une véritable crise.
En bref :
- Le drawdown maximal peut être fortement influencé par l’ordre des rendements : des gains annuels identiques peuvent produire des baisses maximales très différentes.
- Calculer le drawdown maximal implique d’identifier la plus grande chute entre le sommet et le creux d’un portefeuille, sur une fenêtre de données choisie, tout en suivant séparément le temps de récupération.
- En pratique, il est essentiel de toujours comparer des données de rendement total lors de l’évaluation des drawdowns entre fonds, car les dividendes amortissent les baisses et biaisent l’évaluation du risque.
- Il est crucial de surveiller à la fois la profondeur et la durée des drawdowns, car des reprises rapides comme le krach du COVID peuvent avoir un impact très différent sur le comportement des investisseurs par rapport à des baisses prolongées.
- Les outils de risque de portefeuille, y compris les applications et l’analyse par IA, sont de plus en plus capables d’agréger les indicateurs de drawdown sur plusieurs actifs pour mieux comprendre l’exposition globale au risque.
Table des matières
- Ce que mesure le drawdown maximal : définition et propriétés clés
- La formule du drawdown maximal et comment la calculer
- Un exemple concret : trouver le sommet, le creux et la récupération
- Pourquoi le temps de récupération compte autant que le pourcentage
- Drawdown maximal vs. volatilité, VaR et ratio de Calmar
- Comment calculer le drawdown maximal dans un tableur ou en Python
- Transformer le drawdown maximal en règles de portefeuille
- Comment Evibe met en évidence le drawdown sur l’ensemble de votre portefeuille
- Pourquoi surveiller le drawdown, et pas seulement les rendements
- Sources
- FAQ
Ce que mesure le drawdown maximal : définition et propriétés clés
Formellement, le drawdown maximal est la plus grande chute entre n’importe quel sommet d’une courbe d’actifs et le point le plus bas avant que ce sommet ne soit à nouveau dépassé. Certains analystes l’expriment en nombre négatif (-35 %), d’autres en magnitude positive (35 %). Aucune des deux formes n’est fausse. Restez simplement cohérent lorsque vous comparez des stratégies.
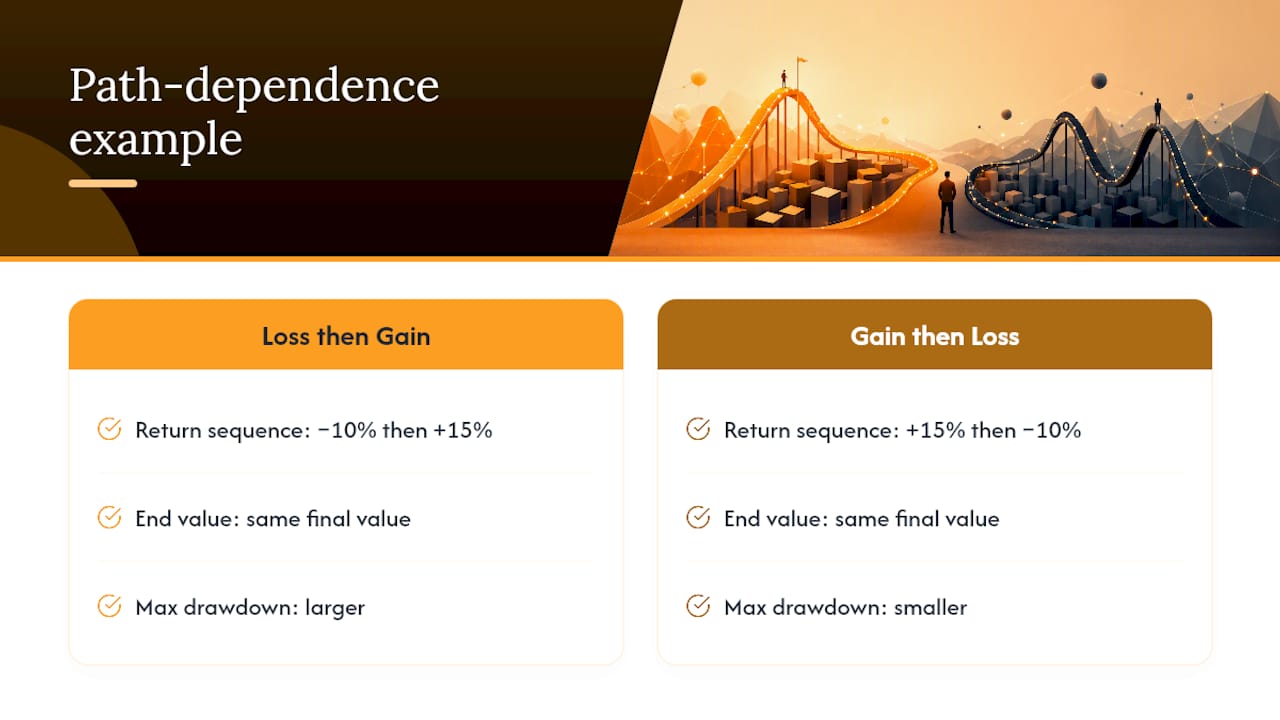
Le MDD dépend de la trajectoire, ce qui est sa propriété la plus sous-estimée. Deux portefeuilles peuvent afficher des rendements annuels identiques et terminer à la même valeur, tout en présentant des drawdowns radicalement différents selon l’ordre dans lequel ces rendements se sont produits. Une perte de 10 % suivie d’un gain de 15 % produit une courbe d’actifs très différente de la séquence inverse, même si le rendement moyen semble identique.
Les choix de présentation modifient aussi le chiffre. Une fenêtre d’observation de trois ans n’affichera presque jamais le même MDD qu’une fenêtre de quinze ans. Les données de rendement total (incluant les dividendes réinvestis) produisent généralement un drawdown plus faible que les données de prix seul, car les dividendes amortissent la baisse. Le drawdown maximal calculé à partir de prix quotidiens a également tendance à être plus profond que la même série échantillonnée mensuellement, car les données quotidiennes captent les pics intrajournaliers et de court terme que les instantanés mensuels lissent.
La formule du drawdown maximal et comment la calculer
La formule canonique est :
MDD = min[(V_t − Peak_t) / Peak_t]
Où V_t est la valeur du portefeuille au temps t, et Peak_t est le maximum courant atteint jusqu’à ce point. Vous cherchez l’écart négatif le plus important entre le point où se trouvait le portefeuille et le point où il est tombé avant de récupérer.
Le calcul se déroule en quatre étapes :
- Construire la courbe d’actifs. Listez la valeur du portefeuille à chaque intervalle de temps, qu’il soit quotidien, hebdomadaire ou mensuel.
- Calculer le maximum courant. À chaque point, enregistrez la valeur la plus élevée atteinte jusqu’ici, pas seulement le sommet le plus récent.
- Calculer la série de drawdowns. À chaque pas de temps, soustrayez le maximum courant de la valeur actuelle et divisez par le maximum courant.
- Trouver la valeur minimale de cette série de drawdowns. Ce chiffre le plus négatif est votre drawdown maximal.
Un cas particulier piège constamment les gens : un drawdown en cours qui n’a pas encore récupéré. Si votre portefeuille se situe actuellement 18 % en dessous de son dernier sommet et n’a pas atteint de nouveau sommet, ce -18 % reste votre drawdown maximal actuel, même si le creux pourrait s’aggraver avant de s’améliorer. Indiquez-le comme « drawdown maximal à ce jour, en cours » plutôt que comme un chiffre définitif. Ce processus étape par étape s’applique que vous évaluiez une action unique, un fonds ou un portefeuille multi-actifs entier.
Un exemple concret : trouver le sommet, le creux et la récupération
Imaginez un portefeuille avec ces valeurs de fin de mois : 100 000 $ → 112 000 $ → 105 000 $ → 95 000 $ → 98 000 $ → 118 000 $ → 104 000 $.
En parcourant le maximum courant et le drawdown à chaque étape :
- Mois 1 : 100 000 $. Maximum courant = 100 000 $. Drawdown = 0 %.
- Mois 2 : 112 000 $ (nouveau sommet). Maximum courant = 112 000 $. Drawdown = 0 %.
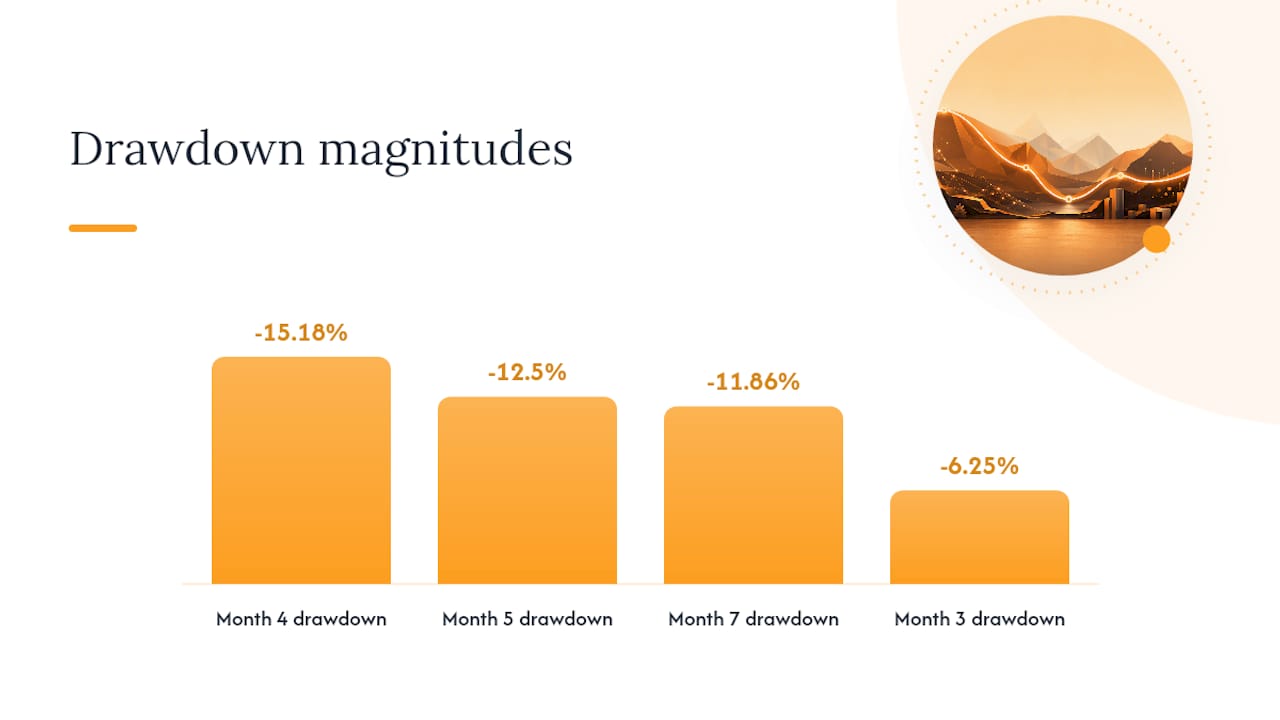
- Mois 3 : 105 000 $. Le maximum courant reste à 112 000 $. Drawdown = (105 000 $ − 112 000 $) / 112 000 $ = −6,25 %.
- Mois 4 : 95 000 $. Le maximum courant reste à 112 000 $. Drawdown = −15,18 %.
- Mois 5 : 98 000 $. Le maximum courant reste à 112 000 $ (ce rebond intermédiaire ne fixe pas de nouveau sommet). Drawdown = −12,5 %.
- Mois 6 : 118 000 $ (nouveau sommet, dépassant l’ancien pic de 112 000 $). Le maximum courant se réinitialise à 118 000 $. Drawdown = 0 %.
- Mois 7 : 104 000 $. Le maximum courant reste à 118 000 $. Drawdown = −11,86 %.
Pour remonter de 95 000 $ jusqu’au sommet précédent de 112 000 $, le portefeuille avait besoin d’un gain d’environ 17,9 %, un rappel utile que les pertes et les gains de récupération nécessaires pour les effacer ne sont jamais symétriques. Notez que le rebond du mois 5 à 98 000 $ ne réinitialise rien, car il n’a jamais dépassé le sommet de 112 000 $ qui le précédait.
Pourquoi le temps de récupération compte autant que le pourcentage
Un drawdown comporte trois phases distinctes qu’il vaut la peine de suivre séparément : la baisse du sommet au creux, la remontée du creux jusqu’au retour à l’ancien sommet, et le temps total passé « sous l’eau » en dessous de ce sommet.
Il existe aussi une subtilité statistique ici. Pour des séries de rendements qui se comportent comme une marche aléatoire, le drawdown maximal attendu tend à croître avec la racine carrée de la période d’observation, de sorte qu’une stratégie suivie pendant quinze ans affichera presque mécaniquement un MDD plus profond que la même stratégie suivie pendant trois ans, même si rien n’a changé dans son risque sous-jacent.
L’histoire montre clairement l’écart de vitesse de récupération. Le krach du COVID en 2020, avec une baisse d’environ -33,9 % pour le S&P 500, s’est résorbé en quelques mois. Même classe d’actifs, expérience d’investisseur radicalement différente. Vérifiez toujours à la fois la profondeur d’un drawdown et la durée réelle de la récupération.
Drawdown maximal vs. volatilité, VaR et ratio de Calmar
La volatilité mesure la dispersion autour d’une moyenne, traitant une forte hausse et un krach violent comme également « risqués ». La plupart des investisseurs ne ressentent pas les choses ainsi.
La Valeur à Risque (VaR) estime un seuil de perte à un niveau de confiance donné sur un horizon défini, mais c’est un quantile probabiliste, pas un résultat vécu. Le MDD, à l’inverse, rapporte ce qui s’est réellement passé.
C’est là que le ratio de Calmar trouve sa place sur une fiche descriptive : il divise le rendement annualisé par le drawdown maximal, donnant un chiffre de performance ajusté au drawdown qui résonne plus directement avec les investisseurs que le ratio de Sharpe. Pour les portefeuilles sujets à des pertes sévères occasionnelles plutôt qu’à des fluctuations quotidiennes régulières, le Conditional Drawdown at Risk (CDaR) va plus loin, en faisant la moyenne de la pire queue des drawdowns au lieu d’isoler uniquement le plus profond d’entre eux.
Comment calculer le drawdown maximal dans un tableur ou en Python
Vous n’avez pas besoin de logiciel spécialisé pour le calculer vous-même. Dans un tableur :
- Colonne A : dates. Colonne B : valeur du portefeuille à chaque date.
- Colonne C : maximum courant, en utilisant une formule comme
=MAX($B$2:B2)étirée le long de la colonne. - Colonne D : drawdown, calculé comme
=(B2-C2)/C2. - Utilisez
MIN(D:D)pour extraire le drawdown maximal, puisINDEX/MATCHpour trouver la date exacte où il s’est produit.
En Python avec pandas, la même logique tient en trois lignes : calculez un maximum courant avec .cummax(), soustrayez et divisez pour obtenir la colonne de drawdown, puis appelez .min() pour extraire la pire valeur. Les calculateurs en ligne sont un moyen rapide de vérifier vos calculs sur un petit échantillon.
Astuce pro : Calculez toujours le drawdown maximal sur des données de rendement total (dividendes réinvestis) lorsque vous comparez deux fonds côte à côte. Comparer le drawdown en prix seul d’un fonds au drawdown en rendement total d’un autre fera paraître le fonds distribuant des dividendes artificiellement plus risqué qu’il ne l’est.
Transformer le drawdown maximal en règles de portefeuille
Extrayez toujours le drawdown maximal et son temps de récupération à partir de la même fenêtre d’observation et du même type de données. Mélanger un MDD sur cinq ans en prix seul pour une position avec un MDD sur dix ans en rendement total pour une autre produit une comparaison dénuée de sens.
Associez le chiffre brut au ratio de Calmar pour le contextualiser, et si possible, effectuez une simulation de Monte Carlo des trajectoires de rendement futures pour voir l’éventail des drawdowns que la stratégie pourrait plausiblement produire à l’avenir. Chaque fois que vous citez le MDD à quelqu’un d’autre, indiquez les dates, la fréquence d’échantillonnage, et s’il s’agit du prix ou du rendement total.
Comment Evibe met en évidence le drawdown sur l’ensemble de votre portefeuille
Calculer le drawdown maximal à la main sur un seul fonds est gérable. Le faire sur un portefeuille couvrant actions, ETF, options, cryptomonnaies et immobilier est un problème entièrement différent, car chaque compte vit dans une connexion distincte avec son propre format de données.
Certaines applications de portefeuille consolident automatiquement les avoirs une fois liés, puis exposent les indicateurs de drawdown et de récupération au niveau de chaque avoir individuel comme au niveau de l’ensemble du portefeuille. L’analyse pilotée par IA peut aider à traduire un chiffre de drawdown brut en contexte, en signalant si une baisse semble typique pour cette classe d’actifs ou inhabituellement sévère, sans nécessiter de construire un tableur à chaque fois que les marchés se corsent. Pour les lecteurs qui veulent approfondir les mathématiques sous-jacentes, le guide de la formule de risque de portefeuille d’Evibe détaille étape par étape les calculs de risque connexes, et le suivi des dividendes montre comment les versements réinvestis entrent dans les chiffres de rendement total.
Pourquoi surveiller le drawdown, et pas seulement les rendements
La plupart des investisseurs se focalisent sur les rendements et traitent le drawdown comme une réflexion après coup, mais comportementalement, c’est l’inverse qu’il faudrait faire. Les gens abandonnent leurs stratégies en pleine chute, quand le chiffre à l’écran est profondément rouge et que la récupération semble incertaine. Comprendre la pire baisse historique de votre portefeuille, et vous demander honnêtement si vous pourriez la traverser à nouveau, fait bien plus pour la discipline à long terme que de courir après un point de rendement supplémentaire.
Suivez le drawdown maximal en même temps que vos rendements, pas après coup. Si vous ne regardez la performance que lorsque tout va bien, le premier vrai drawdown vous prendra au dépourvu.
— Vincent
Sources
- Maximum Drawdown (MDD) | Investopedia
- Maximum drawdown: the risk metric investors fear most | QuantDecoded
Cet article est une information générale, non un substitut aux conseils d’un conseiller financier qualifié. Consultez un professionnel financier qualifié concernant votre propre situation avant d’agir sur la base de ce qui précède.
FAQ
Qu’est-ce qu’un bon drawdown maximal ?
Il n’existe pas de chiffre universel, mais de nombreux portefeuilles d’actions diversifiés connaissent historiquement des drawdowns modérés lors de tensions de marché normales, tandis que les stratégies concentrées ou à effet de levier peuvent en connaître de bien plus importants. Ce qui compte comme « bon » dépend de votre horizon temporel et de l’ampleur de baisse que vous pouvez tolérer sans vendre.
Quel a été historiquement le drawdown maximal du S&P 500 ?
Le S&P 500 a chuté d’environ 33,9 % lors du krach du COVID en 2020 et s’est redressé en quelques mois, tandis que la crise financière de 2007 à 2009 a produit un drawdown bien plus profond qui a mis des années à se rétablir complètement.
Que se passe-t-il si j’atteins le drawdown maximal sur un compte de trading financé ?
Les comptes de trading financés fixent généralement une limite de drawdown maximal comme règle de risque stricte. La dépasser déclenche habituellement une suspension ou une résiliation automatique du compte, car cet indicateur est utilisé par la firme pour plafonner sa propre exposition à la baisse vis-à-vis de ce trader.
Un drawdown de 20 % est-il mauvais ?
Savoir si c’est « mauvais » dépend davantage de la durée de la récupération et de la correspondance avec votre tolérance personnelle au risque que du chiffre pris isolément.