Consolider ses comptes d’investissement en toute sécurité : 7 étapes pour les investisseurs
Guide en 7 étapes pour consolider vos comptes d’investissement en sécurité : privilégiez l’OAuth, vérifiez vos avoirs, activez la MFA, testez Evibe.
Consolider ses comptes d’investissement en toute sécurité : 7 étapes pour les investisseurs
Consolider ses comptes d’investissement signifie relier ses courtiers et banques existants à une seule application afin de voir un chiffre de valeur nette unique plutôt que cinq identifiants de connexion différents. Il ne s’agit pas de fermer des comptes ou de transférer des actifs vers un nouveau dépositaire. La bonne démarche consiste à choisir un agrégateur qui se connecte via API ou OAuth, et non par extraction d’écran (“screen scraping”), et qui exige une authentification multifacteur avant d’accéder à vos données. Des applications comme Evibe et les agrégateurs de comptes qui les alimentent gèrent aujourd’hui ce type de connexion, en utilisant des connexions API ou OAuth sécurisées.
En bref :
- L’utilisation de connexions API ou OAuth pour l’agrégation de comptes renforce la sécurité en évitant de partager vos mots de passe bancaires et en permettant l’authentification multifacteur.
- Des vérifications manuelles des soldes de compte par rapport aux relevés après la première synchronisation, en particulier pendant les périodes de faible activité, réduisent les erreurs de rapprochement et garantissent l’exactitude des données.
- Les délais de synchronisation varient selon l’établissement : les estimations de valeur nette en “temps réel” correspondent en réalité à la dernière mise à jour réussie, pas à un instant présent.
- Vérifier correctement les autorisations, comprendre les politiques de conservation des données et révoquer l’accès si nécessaire sont des étapes essentielles pour préserver la sécurité de vos comptes.
- Les analyses pilotées par l’IA aident à surveiller le risque et la diversification du portefeuille, mais ne doivent pas remplacer les conseils personnalisés d’un professionnel financier qualifié.
Table des matières
- Comment fonctionne réellement l’agrégation de comptes
- Quels contrôles de sécurité effectuer avant de connecter vos comptes ?
- Checklist étape par étape pour consolider vos courtiers et banques en toute sécurité
- Ce que montre votre tableau de bord agrégé, et où il montre ses limites
- Garder ses comptes connectés exacts et sécurisés
- Pourquoi Evibe a conçu son agrégation en privilégiant la sécurité
- Retrouvez toute votre valeur nette au même endroit avec Evibe
- D’où viennent les conseils de sécurité de cet article
- Sources
- FAQ
Comment fonctionne réellement l’agrégation de comptes
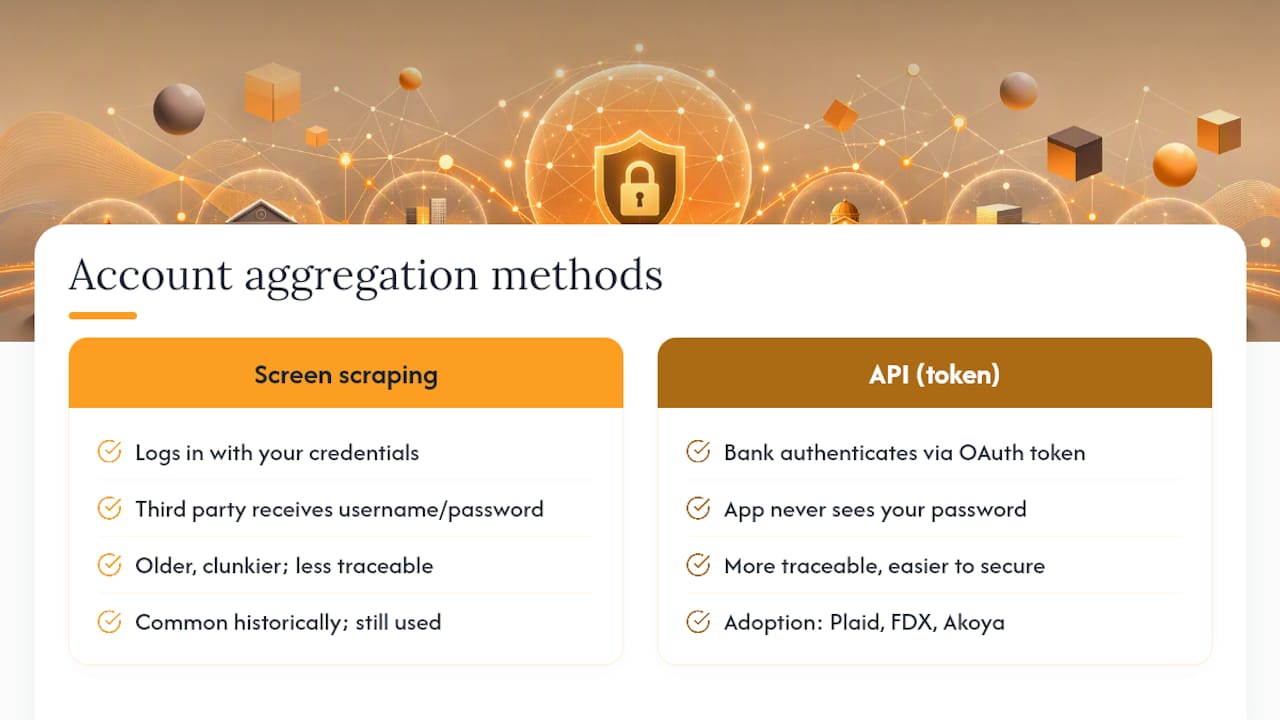
Deux méthodes dominent l’agrégation de comptes, et la différence importe plus que la plupart des gens ne le pensent. L’extraction d’écran (“screen scraping”) fonctionne en se connectant à vos comptes à l’aide de vos identifiants réels, puis en lisant la page comme le ferait un navigateur. C’est une méthode plus ancienne, moins élégante, et qui vous oblige à confier votre nom d’utilisateur et votre mot de passe à un tiers. Les connexions basées sur API fonctionnent différemment : votre banque vous authentifie directement via OAuth, puis délivre un jeton (“token”) qui permet à l’application de récupérer les données sans jamais voir votre mot de passe.
Les recommandations de l’OCC aux banques préconisent, lorsque cela est possible, des dispositifs de flux de données directs et d’API, en grande partie parce qu’ils sont plus traçables et plus faciles à sécuriser que l’extraction d’écran. Les agrégateurs de comptes sont devenus les plus grands acteurs de ce secteur en construisant des connexions API vers des milliers d’établissements, et l’ensemble du secteur s’oriente de plus en plus vers des normes comme le Financial Data Exchange (FDX) et un accès tokenisé via des réseaux comme Akoya.
Ce qui est réellement intégré à votre tableau de bord : les soldes de compte, les avoirs, l’historique des transactions et les positions. La saisie manuelle continue de combler les lacunes. L’immobilier, le capital-investissement, les objets de collection et certains comptes de retraite doivent souvent être ajoutés à la main.
Quels contrôles de sécurité effectuer avant de connecter vos comptes ?
Avant de lier un seul compte, vérifiez comment l’application se connecte à vos établissements. Si elle vous demande directement votre nom d’utilisateur et votre mot de passe bancaire au lieu de vous rediriger vers l’écran de connexion propre à votre banque, il s’agit d’un dispositif d’extraction d’écran, et il vaut mieux s’y arrêter.
Les recommandations de la FINRA sur les risques d’agrégation indiquent aux consommateurs de bien comprendre comment un service accède à leurs données, les utilise et les conserve avant de connecter quoi que ce soit. Quelques vérifications prennent moins de cinq minutes chacune :
- Confirmez que l’application utilise une connexion via OAuth ou API plutôt que de stocker vos identifiants bancaires.
- Activez l’authentification multifacteur à la fois pour vos établissements financiers et pour l’application d’agrégation elle-même.
- Lisez attentivement l’écran de consentement. Un accès en lecture seule aux soldes et avoirs est très différent d’autorisations permettant d’effectuer des transactions.
- Vérifiez la politique de confidentialité concernant les conditions de conservation des données. Certains agrégateurs conservent l’historique des transactions indéfiniment ; d’autres le suppriment après la synchronisation.
Astuce : Utilisez un gestionnaire de mots de passe pour générer un mot de passe unique pour chacun de vos accès financiers. Les mots de passe réutilisés ou faibles sont précisément ce que les attaquants exploitent lorsqu’ils injectent des identifiants volés dans des applications de type agrégateur pour lier des comptes de manière frauduleuse.
Une enquête de Krebs on Security a documenté des cas où des mots de passe bancaires compromis ont été utilisés spécifiquement pour déclencher une fraude par liaison de comptes via l’agrégation de données. C’est l’argument concret en faveur de l’OAuth plutôt que de l’extraction d’écran : les propres contrôles antifraude de votre banque restent actifs pendant l’échange, au lieu d’être totalement contournés.
Checklist étape par étape pour consolider vos courtiers et banques en toute sécurité
Bien réussir votre première synchronisation vous évite de devoir relier vos comptes plus tard et permet de détecter les erreurs avant qu’elles ne s’accumulent. Suivez ces étapes dans l’ordre.
- Faites l’inventaire de tous vos comptes. Listez les comptes de courtage imposables, les IRA, les 401(k), les portefeuilles crypto, les comptes de liquidités, et tout ce que vous devrez saisir manuellement, comme l’immobilier ou une participation dans une start-up.
- Choisissez un agrégateur prenant en charge l’API/OAuth. Vérifiez ce point avant de lier quoi que ce soit. Les applications d’extraction d’écran existent encore, et il vaut mieux les éviter lorsqu’une meilleure option est disponible.
- Connectez-vous via la propre page de connexion de votre banque, et non via un formulaire intégré à l’application qui vous demande directement vos identifiants. C’est le signe visuel qui distingue l’OAuth de l’extraction d’écran.
- Accordez le minimum d’autorisations proposées. La plupart des outils de consolidation n’ont besoin que d’un accès en lecture aux soldes et avoirs, pas d’un pouvoir de transaction.
- Vérifiez vos avoirs immédiatement après la première synchronisation. Comparez le nombre d’actions et les soldes avec votre relevé de courtage. De petits écarts à ce stade sont souvent dus à un décalage, pas à des erreurs, mais cela vaut la peine de vérifier.
- Configurez des alertes pour les mouvements de prix, le versement de dividendes ou la dérive de l’allocation une fois que vos données semblent exactes.
- Vérifiez que vous savez comment révoquer l’accès. Un agrégateur légitime vous montrera exactement où déconnecter un compte, que ce soit dans l’application ou via les paramètres d’applications connectées de votre banque.
Astuce : Effectuez l’étape de rapprochement un jour sans opération ni transfert en attente. Comparer un portefeuille en cours de règlement avec un relevé est la raison la plus fréquente pour laquelle on pense que son agrégateur est défectueux alors qu’il ne l’est pas.
Ce que montre votre tableau de bord agrégé, et où il montre ses limites
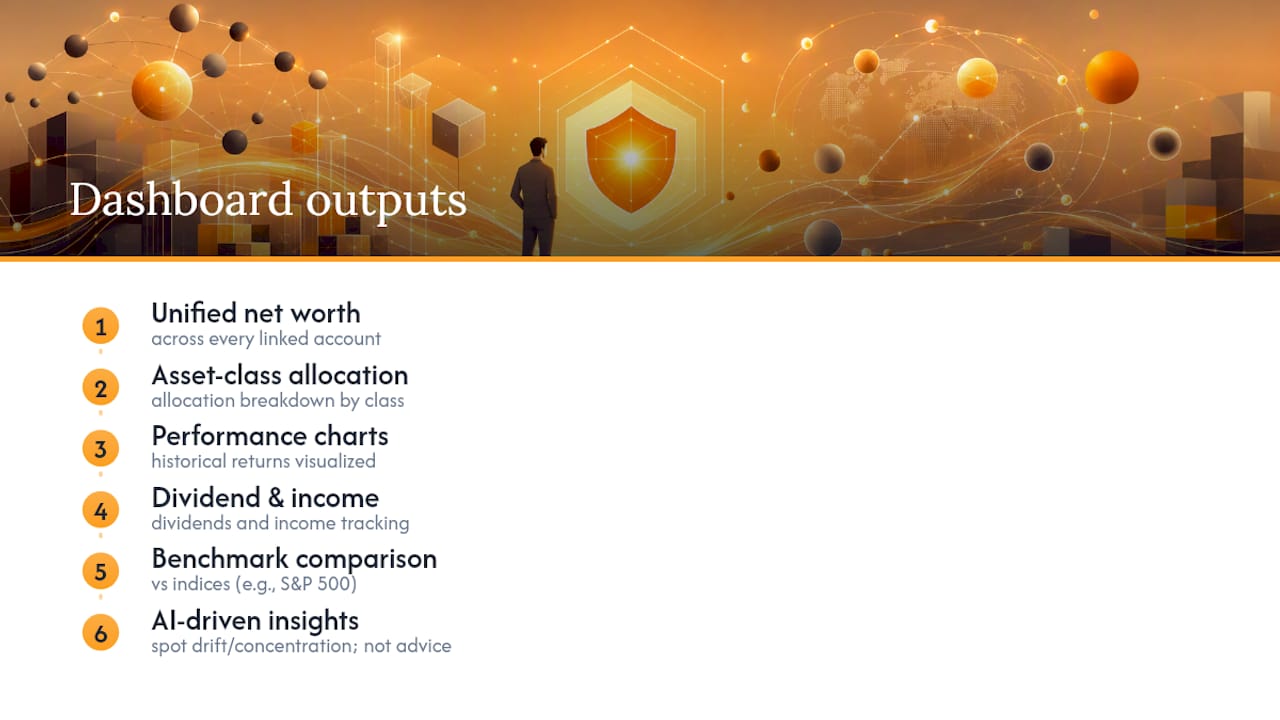
Un tableau de bord bien conçu vous donne une valeur nette unifiée sur l’ensemble de vos comptes liés, une répartition par classe d’actifs, des graphiques de performance, un suivi des dividendes et des revenus, ainsi qu’une comparaison par rapport à des indices comme le S&P 500. Une analyse des outils de suivi de portefeuille par Forbes Advisor note que cette combinaison, synchronisation multi-comptes, analyses et informations pilotées par l’IA, est devenue l’ensemble de fonctionnalités standard des outils sérieux en 2026, bien que les fonctionnalités disponibles dépendent fortement de l’offre choisie.
Les limites sont tout aussi réelles. Le calendrier de synchronisation varie. Certains établissements mettent à jour une fois par jour, d’autres avec un retard d’un jour ou plus, si bien que votre valeur nette “en temps réel” correspond en réalité à celle “au moment de la dernière synchronisation”. Le prix de base peut être incomplet pour les avoirs anciens, en particulier les actifs transférés entre courtiers il y a plusieurs années. Les cryptomonnaies apportent leur propre complexité : suivre une adresse de portefeuille n’équivaut pas à suivre la garde des actifs, et un tableau de bord qui affiche vos avoirs ne signifie pas qu’il les contrôle ou les sécurise.
Les analyses pilotées par l’IA méritent une mise en garde particulière : considérez-les comme un moyen de repérer une dérive d’allocation ou un risque de concentration, et non comme un conseil financier personnalisé. Le repérage de tendance est réellement utile. Le jugement final reste le vôtre.
Garder ses comptes connectés exacts et sécurisés
L’agrégation n’est pas une configuration ponctuelle. Traitez-la comme toute tâche financière récurrente : vérifiez-la, ne vous contentez pas de lui faire confiance.
- Rapprochez votre tableau de bord des relevés réels de votre courtier chaque mois, pas seulement au moment des impôts.
- Révoquez et réautorisez l’accès chaque fois que vous changez un mot de passe bancaire ou que vous constatez une activité de connexion inhabituelle. La plupart des établissements listent les applications tierces connectées dans les paramètres de sécurité.
- Si la synchronisation se rompt, la solution consiste généralement à relier à nouveau le compte ou à résoudre une invite MFA en attente que l’application attend.
- Certains établissements bloquent entièrement l’accès automatisé pour certains types de comptes. Si une synchronisation échoue systématiquement, c’est souvent la raison.
- Lorsque vous contactez le support, ayez à disposition le nom du compte, l’horodatage approximatif de l’échec et une capture d’écran. Cela accélère considérablement le diagnostic.
Pourquoi Evibe a conçu son agrégation en privilégiant la sécurité
Nous avons conçu Evibe autour d’un principe simple : votre valeur nette devrait se mettre à jour d’elle-même, et la méthode de connexion ne devrait pas être le point faible. Evibe se synchronise via des connexions API sécurisées plutôt que par extraction d’écran, couvre plusieurs classes d’actifs dans un seul tableau de bord, et inclut une analyse par IA du risque et de la diversification.
Lors de votre première synchronisation, attendez-vous à vérifier vos soldes par rapport à un relevé récent et à configurer des alertes pour les indicateurs qui vous intéressent réellement, rendement sur coût, dérive d’allocation ou performance par rapport à un indice de référence. La vue d’ensemble n’est vraiment complète qu’une fois tous les comptes intégrés.
— Vincent
Retrouvez toute votre valeur nette au même endroit avec Evibe
Des feuilles de calcul et cinq applications de courtage distinctes peuvent techniquement vous donner un chiffre de valeur nette, mais vous refaites le calcul manuellement à chaque changement. Evibe comble cet écart en synchronisant vos courtiers, vos banques et vos actifs suivis manuellement, immobilier, objets de collection, participations privées, dans un seul tableau de bord qui se met à jour de lui-même.

Chaque connexion passe par une agrégation par API plutôt que par une extraction basée sur des identifiants, et une analyse pilotée par l’IA signale les risques de concentration et les lacunes de diversification au fur et à mesure de la synchronisation de vos comptes. L’application Evibe couvre des classes d’actifs que la plupart des outils de consolidation ignorent totalement, des options avec leurs grecques au suivi du rendement sur coût des dividendes, tout cela dans une configuration axée sur la confidentialité qui ne stocke jamais vos mots de passe bancaires ni ne vend vos données. Evibe est gratuit à l’usage, et chaque nouveau compte démarre avec 7 jours de Premium, synchronisation du courtier incluse. Commencez gratuitement, connectez vos deux premiers comptes, et vérifiez que vos avoirs correspondent à votre dernier relevé avant de lier le reste.
D’où viennent les conseils de sécurité de cet article
L’OCC et la FINRA établissent le cadre réglementaire de référence sur la manière dont les agrégateurs doivent divulguer l’utilisation des données. Krebs on Security documente des cas réels de fraude liés à des identifiants faibles, et des synthèses sectorielles de BPI retracent l’évolution vers des normes API tokenisées.
Cet article constitue une information générale et ne remplace pas les conseils d’un conseiller financier qualifié. Consultez un professionnel financier qualifié sur votre situation personnelle avant d’agir sur la base de ce contenu.
Sources
- Bank-Provided Account Aggregation Services: Guidance to Banks | OCC
- Know before you share: Be mindful of data aggregation risks | FINRA
- The risk of weak online banking passwords – Krebs on Security
- Data aggregator issue summary | BPI
- The Best Portfolio Management Apps Of 2026 – Forbes Advisor
FAQ
Consolider mes comptes d’investissement signifie-t-il déplacer mon argent ?
Non. L’agrégation de comptes relie vos comptes existants à un tableau de bord à des fins de suivi et d’analyse ; vos actifs restent exactement où ils sont, détenus par vos courtiers et banques actuels.
La synchronisation basée sur API est-elle plus sûre que l’extraction d’écran ?
Oui. Les connexions API et OAuth permettent à votre banque de vous authentifier directement et de délivrer un jeton, si bien que l’agrégateur ne voit jamais votre mot de passe, contrairement à l’extraction d’écran, qui exige vos identifiants de connexion réels.
Que dois-je vérifier avant de lier un compte de courtage à une application ?
Assurez-vous que l’application utilise une connexion OAuth via la propre page de connexion de votre banque, qu’elle active l’authentification multifacteur, et qu’elle demande des autorisations en lecture seule plutôt qu’un accès aux transactions.
Les analyses de portefeuille pilotées par l’IA peuvent-elles remplacer un conseiller financier ?
Non. L’analyse par IA dans des applications comme Evibe est utile pour repérer une dérive d’allocation, un risque de concentration et des tendances de performance, mais il s’agit d’un outil de suivi, pas d’un conseil financier personnalisé.
Combien coûte Evibe ?
Evibe est gratuit à l’usage : l’offre Gratuite couvre un portefeuille de 50 lignes maximum. Premium coûte 9,99 $ par mois ou 99,99 $ par an via l’App Store, et chaque nouveau compte démarre avec 7 jours de Premium. Aucune publicité.