Bêta d’un portefeuille pour investisseurs : formule Excel et exemple à 3 positions
Calculez le bêta de votre portefeuille avec Excel : formule, régression, interprétation, pièges des ETF look-through et suivi automatisé de vos betas.
Bêta d’un portefeuille pour investisseurs : formule Excel et exemple à 3 positions
Le bêta d’un portefeuille mesure la sensibilité de ses rendements aux mouvements d’un indice de référence, ce dernier se voyant attribuer une valeur de 1. Un bêta supérieur à 1 signifie que votre portefeuille tend à osciller plus fortement que le marché ; un bêta inférieur à 1 signifie qu’il oscille moins. Nous avons rédigé cette explication car les calculs sont simples une fois qu’on les voit à l’œuvre, et connaître votre chiffre change la façon dont vous dimensionnez vos positions et évaluez le risque.
En bref :
- Recalculez régulièrement le bêta de votre portefeuille pour tenir compte des variations de pondération, car même de petits changements peuvent modifier significativement votre profil de risque.
- Utilisez une période d’observation de 36 à 60 mois pour les données de bêta, et vérifiez la période précise lorsque vous consultez des chiffres publiés, car des fenêtres différentes peuvent donner des résultats différents.
- Soyez prudent lorsque vous vous appuyez sur les betas publiés au niveau d’un fonds pour les ETF ; analyser les positions individuelles donne une image plus précise de votre exposition réelle au marché.
- Visez un bêta de portefeuille correspondant à votre tolérance au risque, en ajustant vos allocations ou couvertures si votre bêta actuel dérive de plus de 5 % par rapport à votre cible.
- Revérifier le bêta au moins une fois par trimestre, en particulier après des transactions importantes ou des mouvements de marché, permet d’éviter une dérive de risque non détectée et de conserver une gestion des risques efficace.
Table des matières
- Le bêta d’un portefeuille expliqué : ce qu’il mesure et pourquoi l’indice de référence compte
- Comment calculer le bêta d’un portefeuille : formule et méthode étape par étape
- Un exemple concret : calcul du bêta d’un portefeuille pour trois positions
- Interpréter le bêta d’un portefeuille : ce que le chiffre révèle réellement
- Où trouver des données de bêta fiables et quand calculer le vôtre
- Limites et erreurs courantes des investisseurs concernant le bêta
- Utiliser le bêta du portefeuille pour fixer des objectifs et guider le rééquilibrage
- Pourquoi les professionnels considèrent le bêta comme une cible mouvante
- Gardez le bêta de votre portefeuille à jour sans travail de tableur
- Sources
Le bêta d’un portefeuille expliqué : ce qu’il mesure et pourquoi l’indice de référence compte
Le bêta capture le risque systématique, c’est-à-dire la partie du mouvement d’un portefeuille liée au marché dans son ensemble plutôt qu’à des événements spécifiques à une entreprise. C’est un chiffre unique qui répond à une question précise : quand l’indice de référence bouge de 1 %, de combien votre portefeuille bouge-t-il généralement ? C’est tout. Il ne vous dit rien sur les surprises de résultats, les changements de direction ou les chocs sectoriels spécifiques. Cela relève du risque non systématique, que le bêta n’a jamais été conçu pour capturer.
Le choix de l’indice de référence change la réponse. La plupart des portefeuilles d’actions américaines sont mesurés par rapport au S&P 500, mais un fonds de petites capitalisations mesuré par rapport à cet indice affichera souvent un bêta déformé, car les deux ne bougent pas de manière cohérente ensemble. C’est là qu’intervient le R carré. Il indique quelle part du mouvement de votre portefeuille est réellement expliquée par l’indice de référence. Un R carré faible signifie que le bêta est un mauvais prédicteur pour cet actif par rapport à l’indice choisi, et le chiffre devient alors presque dénué de sens.
Quelques points à garder en tête avant de commencer vos calculs :
- Le bêta est rétrospectif. Il est calculé à partir de rendements historiques ; il reflète donc le comportement passé d’une action, pas son comportement futur.
- La période d’observation change le résultat. Un bêta calculé sur trois ans et un bêta calculé sur cinq ans pour la même action peuvent différer sensiblement.
- Le bêta n’a de sens que lorsqu’il est associé à un indice de référence réellement corrélé à la position détenue.
- Aucun chiffre unique ne remplace la compréhension de ce qui pilote réellement votre risque.
Comment calculer le bêta d’un portefeuille : formule et méthode étape par étape
La formule tient en une ligne : Bêta du portefeuille = Σ(poids_i × bêta_i). Vous multipliez le poids de chaque position par son bêta individuel, puis vous additionnez les résultats. Pas de calcul complexe, pas de boîte noire. Voici comment l’appliquer à vos propres positions.
- Listez chaque position et sa valeur de marché actuelle. Utilisez les prix du jour, pas votre prix d’achat. Le bêta se soucie de ce que vaut la position en ce moment.
- Calculez le poids de chaque position. Divisez la valeur de marché de chaque position par la valeur totale du portefeuille. Les poids doivent totaliser 1 (ou 100 %) sur l’ensemble de vos avoirs.
- Trouvez ou calculez le bêta de chaque position. La plupart des plateformes de courtage et des sites de données financières publient le bêta des actions et des fonds individuels. Si vous souhaitez un chiffre personnalisé, vous pouvez calculer le bêta vous-même en divisant la covariance des rendements de l’actif et du marché par la variance du marché, sous forme de régression sur des données de rendement historiques.
- Multipliez chaque poids par le bêta correspondant. Cela donne la contribution au bêta de chaque position.
- Additionnez les contributions. Ce total est le bêta de votre portefeuille.
Dans un tableur, cela se traduit clairement par quelques colonnes : valeur de marché, poids (valeur de marché divisée par le total du portefeuille), bêta individuel, et bêta pondéré (poids multiplié par le bêta). Une formule SUMPRODUCT appliquée aux colonnes de poids et de bêta effectuera l’ensemble du calcul dans une seule cellule, une fois vos données saisies. Si vous récupérez les betas manuellement depuis l’onglet recherche d’un courtier, vérifiez bien la période d’observation indiquée. Certaines plateformes utilisent par défaut 60 mois, d’autres 36, et le chiffre change selon celle que vous consultez.
Le bêta calculé par régression demande un peu plus de travail. Il vous faut une série de rendements pour l’actif et pour l’indice de référence sur la même période, puis vous calculez la covariance et la variance, ou vous exécutez une régression linéaire simple avec l’indice de référence comme variable indépendante. La plupart des tableurs disposent de fonctions intégrées pour la covariance et la variance, donc une fois les données de rendement alignées, le calcul lui-même prend quelques secondes. La partie la plus difficile est l’obtention de données de rendement propres, en particulier pour les positions moins courantes.
Un exemple concret : calcul du bêta d’un portefeuille pour trois positions
Les chiffres rendent tout ceci concret. Supposons que vous déteniez trois positions :
- Action A : valeur de marché de 30 000 $, bêta de 1,4
- Action B : valeur de marché de 50 000 $, bêta de 0,8
- Fonds obligataire C : valeur de marché de 20 000 $, bêta de 0,2
Valeur totale du portefeuille : 100 000 $. Vos pondérations sont de 30 %, 50 % et 20 %.
Multipliez chaque poids par son bêta : l’action A contribue pour 0,30 × 1,4 = 0,42. L’action B contribue pour 0,50 × 0,8 = 0,40. Le fonds obligataire C contribue pour 0,20 × 0,2 = 0,04.
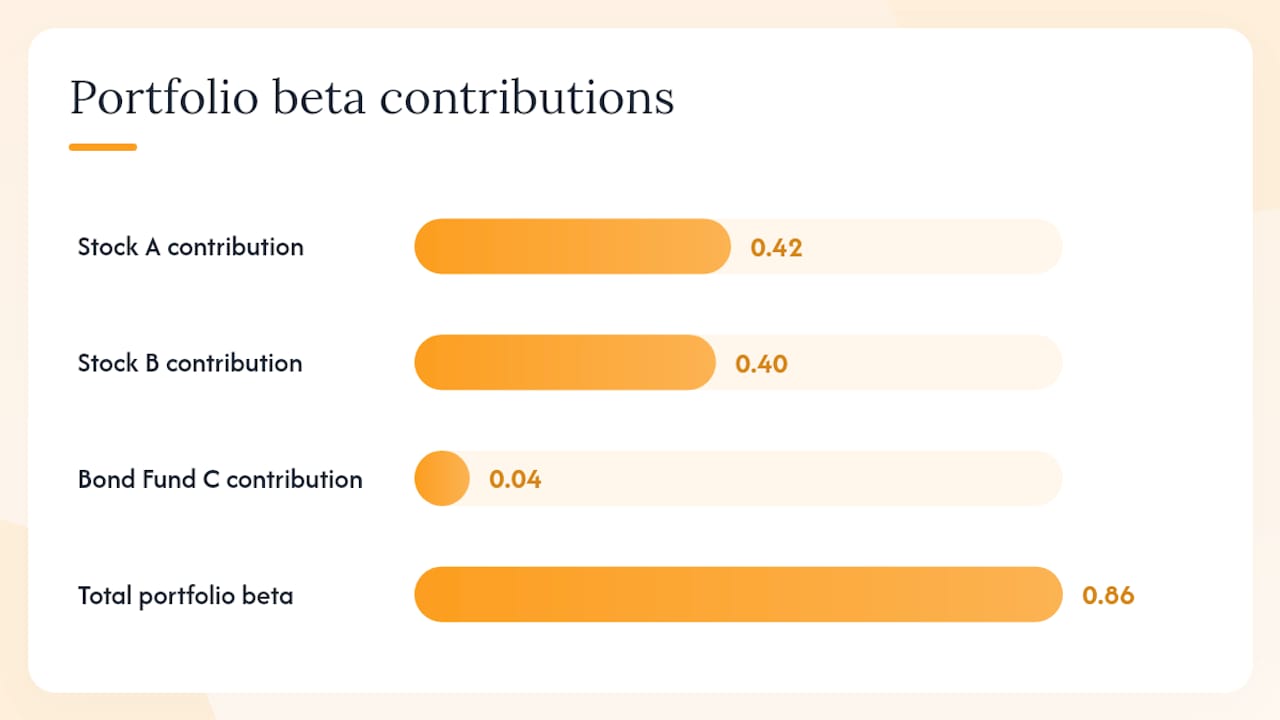
Le bêta de votre portefeuille est de 0,42 + 0,40 + 0,04 = 0,86.
Ce chiffre est inférieur à 1, ce qui signifie que ce portefeuille a historiquement bougé un peu moins que l’indice de référence.
Reproduire ceci dans un tableur ou un outil de suivi de dividendes et de positions reprend les mêmes quatre colonnes que la section de calcul : valeur de marché, poids, bêta et contribution pondérée. Dès que vous ajoutez une quatrième position ou que vous vendez l’une d’entre elles, tous les poids se décalent, et le bêta de votre portefeuille change avec eux — c’est précisément pourquoi ce n’est pas un chiffre que l’on calcule une fois pour toutes.
Interpréter le bêta d’un portefeuille : ce que le chiffre révèle réellement
Un bêta exactement égal à 1 signifie que votre portefeuille a historiquement évolué au même rythme que l’indice de référence. Rien n’est amplifié, rien n’est atténué. La plupart des grands fonds indiciels se situent près de cette valeur par construction.
Voici comment lire les fourchettes que vous rencontrerez réellement :
- Bêta supérieur à 1 : le portefeuille a amplifié les mouvements de l’indice de référence. Un bêta de 1,3 suggère un mouvement d’environ 13 % pour chaque mouvement de 10 % de l’indice, dans un sens comme dans l’autre.
- Bêta compris entre 0 et 1 : le portefeuille évolue dans le même sens que l’indice de référence, mais avec moins de force. Les portefeuilles fortement axés sur les services publics ou les obligations se situent souvent dans cette fourchette.
- Bêta proche de 0 : peu ou pas de relation historique avec les mouvements de l’indice de référence. Les liquidités et certaines stratégies neutres au marché se situent dans cette fourchette.
- Bêta négatif : le portefeuille a eu tendance à évoluer à l’opposé de l’indice de référence. Les producteurs d’or et certains instruments liés à la volatilité ont affiché un bêta négatif durant certaines périodes, bien que cette relation soit rarement stable.
Savoir si un bêta donné est « bon » dépend entièrement de ce que vous essayez d’accomplir. Un retraité qui puise dans ses revenus pourrait viser un bêta bien inférieur à 1 pour réduire les fluctuations d’un portefeuille qu’il ne peut pas se permettre de voir chuter de 20 % lors d’un mauvais trimestre. Un investisseur plus jeune, disposant de décennies pour se remettre de baisses de marché, pourrait délibérément maintenir un bêta supérieur à 1, acceptant des baisses plus marquées pour espérer des gains hors norme lors des marchés porteurs. Aucune de ces approches n’est objectivement la bonne. Le bêta est un outil permettant d’ajuster le comportement de votre portefeuille à votre propre tolérance et à votre horizon temporel, et non une note à obtenir.
Où trouver des données de bêta fiables et quand calculer le vôtre
La plupart des plateformes de courtage et des fournisseurs de données financières publient directement les valeurs de bêta sur la page de recherche d’une action ou d’un fonds, et pour une vérification rapide, cela suffit généralement. Le problème commence lorsque vous vous fiez à ces chiffres publiés sans en vérifier les hypothèses.
- Les betas publiés varient selon la fenêtre d’observation. Un fournisseur utilisant une fenêtre de 60 mois et un autre utilisant une fenêtre de 36 mois peuvent afficher des chiffres différents pour la même action.
- Les betas sur les plateformes de données sont mis à jour périodiquement, pas en continu, donc un chiffre récupéré six mois plus tôt peut déjà être dépassé.
- Pour un fonds ou un ETF détenant des dizaines de titres sous-jacents, il faut souvent examiner en détail ces positions pour obtenir un bêta actuel précis plutôt que de se fier au chiffre publié par le fonds lui-même.
- Si vous souhaitez un bêta calculé sur votre propre échelle de temps, exécuter une régression sur des données de rendement historiques vous donne un contrôle total, même si cela demande davantage de préparation.
Astuce pro : Lorsque vous consultez un bêta publié, repérez la période d’observation indiquée avant d’utiliser ce chiffre. Un bêta sur 36 mois et un bêta sur 60 mois pour la même action peuvent différer suffisamment pour changer votre lecture du risque de l’ensemble de votre portefeuille.
Limites et erreurs courantes des investisseurs concernant le bêta
Le bêta est utile, mais il est facile de l’utiliser à mauvais escient. Quelques pièges reviennent constamment, même chez des investisseurs qui comprennent parfaitement la formule.
- Considérer le bêta publié d’un fonds comme exact sans examiner ses positions sous-jacentes. Le bêta d’un ETF multi-actifs au niveau du fonds peut masquer des expositions très différentes en dessous.
- Ignorer l’effet de levier et les produits dérivés. Les options et les positions à effet de levier peuvent modifier votre exposition réelle au marché bien au-delà de ce que suggère une simple moyenne pondérée.
- Laisser la dérive d’allocation non mesurée. À mesure que la valeur des positions augmente ou diminue, leurs poids changent, et le bêta de votre portefeuille change avec eux, même si vous ne passez jamais d’ordre.
- Se fier au bêta d’une position ayant un R carré faible. Si l’indice de référence n’explique presque pas le mouvement de cet actif, le chiffre de bêta est proche du bruit statistique.
Astuce pro : Recalculez le bêta du portefeuille chaque fois que le poids d’une seule position s’écarte de plusieurs points de pourcentage par rapport à son point de départ. La dérive est silencieuse, et elle s’accumule plus rapidement que la plupart des investisseurs ne l’imaginent.
Utiliser le bêta du portefeuille pour fixer des objectifs et guider le rééquilibrage
Le bêta devient réellement utile lorsque vous le transformez d’un fait statique en objectif de travail.
- Fixez un bêta cible correspondant à votre tolérance au risque. Si vous voulez un risque proche de celui du marché, visez près de 1. Si vous voulez des rendements plus lisses, visez en dessous de 1 et acceptez le compromis sur le potentiel de gain lors des marchés porteurs.
- Vérifiez le bêta réel de votre portefeuille à un rythme régulier. Une fréquence mensuelle ou trimestrielle convient à la plupart des investisseurs individuels ; les traders plus actifs voudront peut-être le faire chaque semaine.
- Fixez un seuil de dérive qui déclenche une action. Une règle courante consiste à rééquilibrer dès que le poids d’une position s’est écarté de plus de 5 % de sa cible, car cela suffit généralement à modifier significativement le bêta du portefeuille.
- Rééquilibrez en réduisant les valeurs à bêta élevé qui ont bien performé ou en renforçant les positions à faible bêta, plutôt qu’en achetant davantage de ce qui a déjà fortement progressé.
- Envisagez des couvertures simples, comme une petite allocation vers des obligations ou un secteur à faible bêta, si vous devez faire baisser rapidement le chiffre sans refonte complète du portefeuille.
Pourquoi les professionnels considèrent le bêta comme une cible mouvante
La plupart des investisseurs particuliers calculent le bêta une seule fois et le traitent comme un fait figé. Les professionnels, non. Ils savent que chaque mouvement de prix modifie les pondérations, que chaque changement de pondération fait évoluer le bêta du portefeuille, et qu’un chiffre calculé en janvier peut être considérablement erroné en été si quelques positions ont fortement progressé.
L’écart le plus important ne se situe pas dans les calculs, mais dans l’habitude de les revérifier. Un portefeuille conçu pour évoluer avec un bêta de 0,9 peut dériver vers 1,2 en deux trimestres si quelques titres à bêta élevé surperforment simplement tout le reste de vos avoirs, sans qu’aucune transaction ne soit nécessaire pour provoquer ce changement. C’est le point que les explications classiques omettent souvent. Le bêta n’est pas une étiquette que l’on calcule une fois et que l’on oublie. C’est un instantané qui expire dès que vos pondérations bougent, et les pondérations bougent constamment. Les investisseurs qui vérifient leur chiffre au moins chaque trimestre détectent la dérive avant qu’elle ne devienne une surprise. Ceux qui le calculent une fois lors d’une phase de recherche et n’y reviennent jamais mènent souvent un profil de risque très différent de celui qu’ils imaginent, parfois pendant des années. Pour approfondir la relation entre le bêta, l’alpha et d’autres mesures de risque, notre comparatif alpha versus bêta vaut les dix minutes supplémentaires qu’il demande.
— Vincent
Gardez le bêta de votre portefeuille à jour sans travail de tableur
Recalculer le bêta d’un portefeuille à la main fonctionne bien pour un instantané, mais il devient obsolète dès qu’une position bouge. Evibe synchronise automatiquement vos comptes de courtage et recalcule le profil de risque de votre portefeuille à mesure que vos pondérations évoluent, y compris grâce à une analyse look-through des ETF, afin que les positions sous-jacentes d’un fonds — et pas seulement son chiffre publié au niveau du fonds — alimentent votre exposition réelle.

L’application compare vos positions aux principaux indices en temps réel et envoie des alertes intelligentes lorsque votre profil de risque dérive par rapport à l’objectif que vous avez défini, ce qui résout exactement le problème abordé dans cet article : un bêta exact le jour où vous le calculez, mais faux trois mois plus tard. Si votre portefeuille comprend des ETF, l’outil de suivi de portefeuille ETF effectue automatiquement les calculs look-through au lieu de vous demander de décortiquer les positions du fonds à la main. Téléchargez Evibe et connectez vos comptes pour consulter le bêta actuel de votre portefeuille sans ouvrir le moindre tableur.
Sources
Ces sources appuient les principales affirmations de cet article et méritent d’être consultées directement si vous souhaitez approfondir les calculs :
- Finra
- Portfolio Beta | Formula + Calculator
- What Beta Means for Investors | Investopedia
- Portfolio beta weighting: What it is, why it matters, and how to use | Britannica
Cet article constitue une information générale et ne remplace pas les conseils d’un conseiller financier qualifié. Consultez un professionnel financier qualifié concernant votre propre situation avant d’agir sur la base de ce contenu.