XIRR vs IRR: ¿cuál deberías usar en Excel?
Descubre cuándo usar XIRR o IRR en Excel. Aprende cómo sus supuestos de tiempo afectan la precisión de los cálculos financieros y tus decisiones de inversión.
XIRR vs IRR: ¿cuál deberías usar en Excel?
Usa XIRR cuando los flujos de caja caen en días irregulares y con fecha específica. Usa IRR solo cuando las aportaciones y retiradas se producen en periodos estrictamente iguales, como intervalos mensuales o anuales. La razón se reduce a la sincronización temporal: =XIRR(values, dates) pondera cada flujo de caja según su fecha real, mientras que =IRR(values) asume que cada intervalo entre flujos es idéntico. Para la mayoría de las carteras reales, donde los depósitos, dividendos y ventas nunca encajan perfectamente en un calendario, XIRR es la opción más precisa.
Puntos clave
XIRR ofrece una rentabilidad anualizada precisa para flujos de caja irregulares y con fecha específica, mientras que IRR solo es fiable cuando las aportaciones y retiradas se producen en periodos estrictamente iguales.
| Punto | Detalles |
|---|---|
| Elige según la sincronización temporal, no por costumbre | Usa XIRR para fechas irregulares y IRR solo para periodos estrictamente iguales. |
| XIRR necesita dos columnas | Introduce matrices de valores y fechas emparejadas, o obtendrás #VALUE! o rangos no coincidentes. |
| #NUM! significa que no hay convergencia | Ajusta el argumento [guess], probando por ejemplo con 0,05 o menos 0,1, cuando Excel no puede resolver en 100 iteraciones. |
| Ninguno equivale a TWR | IRR y XIRR están ponderados por dinero y reflejan tu propia sincronización temporal, no el rendimiento puro del activo. |
| Valida con XNPV | Contrasta la tasa calculada con =XNPV() para confirmar que se aproxima a cero. |
Dónde verificar los detalles por ti mismo
- La página de la función XIRR de Microsoft para la sintaxis exacta y el comportamiento de los errores.
- El análisis de TWR frente a IRR de TSG Performance con orientación conforme a los estándares del sector.
- La guía de XIRR frente a IRR del Corporate Finance Institute con ejemplos de modelado.
Índice
- ¿Qué es IRR y cómo funciona la función IRR de Excel?
- ¿Qué es XIRR y cómo gestiona las fechas irregulares?
- XIRR vs IRR: ¿qué las diferencia realmente?
- ¿Cómo se calculan IRR y XIRR en Excel paso a paso?
- ¿Cuándo deberías usar IRR en lugar de XIRR?
- ¿Dónde difieren IRR y XIRR de la rentabilidad ponderada por tiempo?
- Un ejemplo práctico: IRR vs XIRR con los mismos flujos de caja
- Preguntas frecuentes
- Fuentes
¿Qué es IRR y cómo funciona la función IRR de Excel?
IRR, o tasa interna de retorno, es la tasa de descuento que hace que el valor actual neto de una serie de flujos de caja sea igual a cero. Es una rentabilidad ponderada por dinero, pero solo funciona correctamente cuando las aportaciones y los pagos se producen en intervalos de tiempo iguales.
En Excel, la sintaxis es =IRR(values, [guess]). El argumento values necesita al menos un número negativo (tu desembolso inicial) y uno positivo (una devolución), y el argumento guess es opcional.
IRR funciona mejor cuando:
- Los flujos de caja se repiten en un calendario fijo, como el alquiler mensual o los cupones anuales de un bono.
- Quieres una estimación rápida y no necesitas precisión de fechas.
- Estás construyendo un modelo sencillo en el que cada periodo tiene la misma duración.
Consejo profesional: El supuesto de intervalos iguales de IRR funciona bien para tablas de amortización de manual, pero en cuanto un pago se retrasa unos días, tu tasa anualizada empieza a desviarse silenciosamente. Trata IRR como una herramienta orientativa, no como una respuesta definitiva, salvo que los flujos sean perfectamente periódicos.
¿Qué es XIRR y cómo gestiona las fechas irregulares?
XIRR calcula una tasa interna de retorno utilizando fechas explícitas para cada flujo de caja en lugar de asumir un espaciado uniforme. Es esencialmente la misma base matemática que IRR, ampliada para que nunca tengas que rellenar tu modelo con periodos de flujo cero ficticios solo para forzar una sincronización uniforme, según la guía técnica de ICAEW.
La sintaxis es =XIRR(values, dates, [guess]), y está estrechamente relacionada con =XNPV(). Si no puede converger en 100 iteraciones](https://support.microsoft.com/en-us/excel/xirr-function), o si le proporcionas un formato de fecha incorrecto, obtendrás #VALUE! en su lugar.
Ten cuidado con estos errores habituales:
- Rangos no coincidentes entre las matrices
valuesydates(deben tener la misma longitud). - Fechas almacenadas como texto en lugar de como valores de fecha reales de Excel.
- Olvidar el signo negativo en tu aportación inicial.
Consejo profesional: Si XIRR arroja #NUM!, no te limites a ajustar la estimación (guess) esperando que funcione. Primero comprueba que tus fechas realmente se interpretan como fechas, y no como cadenas de texto que solo lo parecen.
XIRR vs IRR: ¿qué las diferencia realmente?
La diferencia principal está en la lógica de sincronización temporal, y esto repercute en todo lo demás sobre cómo se comporta cada función.
- Supuesto de sincronización temporal: IRR asume periodos fijos e iguales. XIRR asigna una fecha específica a cada flujo.
- Datos requeridos: IRR solo necesita una matriz de valores. XIRR necesita los valores más una matriz de fechas correspondiente.
- Precisión con flujos irregulares: XIRR gestiona correctamente la sincronización temporal del mundo real; IRR puede distorsionar la tasa anualizada cuando las aportaciones no siguen el calendario previsto, por lo que los profesionales del modelado prefieren mayoritariamente XIRR para el modelado financiero.
- Ergonomía en Excel: IRR es más sencilla de configurar, pero da silenciosamente una cifra engañosa con sincronización temporal desigual. XIRR requiere más trabajo de configuración, pero señala los datos incorrectos con errores claros.
- Casos de uso típicos: IRR encaja con pagos programados regularmente, como préstamos a tipo fijo. XIRR encaja con llamadas de capital de private equity, distribuciones inmobiliarias y cualquier cuenta de corretaje con compras y ventas esporádicas.
El consenso entre profesionales es coherente en este punto: prioriza XIRR siempre que los flujos de caja tengan fecha específica e irregular, y reserva IRR para comprobaciones rápidas y periódicas.
¿Cómo se calculan IRR y XIRR en Excel paso a paso?
Aquí tienes la construcción práctica, de principio a fin:
- Enumera tus flujos de caja en una columna, negativos para el dinero que sale y positivos para el dinero que entra.
- Para XIRR, añade una columna correspondiente con las fechas reales de las transacciones justo al lado de los valores.
- Para IRR, escribe
=IRR(A2:A10); para XIRR, escribe=XIRR(A2:A10, B2:B10). - Pulsa Intro y comprueba el resultado frente a una estimación mental aproximada.
- Si Excel arroja un error, revisa las soluciones siguientes antes de tocar tu estimación inicial.
Errores comunes y soluciones rápidas:
- #NUM!: Normalmente significa que no hay convergencia tras 100 iteraciones. Prueba con un
[guess]diferente, como 0,05 o menos 0,1. - #VALUE!: Una celda de fecha está formateada como texto. Reformatea el rango como Fecha y vuelve a introducirlo.
- Rangos no coincidentes: Las matrices de valores y fechas deben tener el mismo número de filas. Revisa si hay filas en blanco perdidas.
- Sin cambio de signo: Necesitas al menos un valor negativo y uno positivo, o Excel no podrá resolver ninguna tasa.
Consejo profesional: Cuando un resultado parezca sospechoso, contrástalo con =XNPV() aplicando esa misma tasa. Debería aproximarse a cero. Si no es así, haz una prueba de sensibilidad rápida cambiando la estimación inicial y comprobando que la tasa no varía de forma errática.
¿Cuándo deberías usar IRR en lugar de XIRR?
Ajusta la función a la forma de tus flujos de caja, no a la costumbre.
- Fechas irregulares, como llamadas de capital de private equity o distribuciones inmobiliarias: usa XIRR.
- Flujos estrictamente periódicos, como el alquiler mensual o cupones de bonos con calendario fijo: IRR es válida y más rápida de configurar.
- Proyecciones de tipo salarial o de anualidades con espaciado igual: IRR ofrece una respuesta clara sin columnas adicionales.
- Cuentas de corretaje con aportaciones esporádicas y reinversión de dividendos: XIRR es la única que refleja tu sincronización temporal real.
Ninguna de las dos métricas te indica cómo se comportó el activo subyacente de forma aislada. Ambas están ponderadas por dinero, lo que significa que reflejan tu sincronización temporal de flujos de caja, no la habilidad del gestor. Esa distinción importa cuando estás evaluando un fondo frente a evaluar tu propia cuenta.
Consejo profesional: Cuando no estés seguro de cuál aplicar, calcula ambas. Si IRR y XIRR resultan cercanas, tus flujos eran prácticamente periódicos. Si divergen, confía en XIRR.
¿Dónde difieren IRR y XIRR de la rentabilidad ponderada por tiempo?
IRR y XIRR son medidas ponderadas por dinero; reflejan la sincronización temporal real de las aportaciones y retiradas del inversor. La rentabilidad ponderada por tiempo elimina por completo esa sincronización temporal, aislando cómo se comportaron los activos subyacentes con independencia de cuándo entró o salió el dinero.
La práctica del sector traza aquí una línea clara: IRR es el estándar para activos privados, ya que los gestores en ese ámbito suelen controlar cuándo se solicita y se distribuye el capital. TWR es el estándar para valores cotizados, donde el gestor no tiene voz sobre cuándo un inversor añade o retira dinero.
Esta distinción importa porque IRR puede verse distorsionado por aportaciones realizadas justo antes de una pérdida o justo antes de una ganancia, haciendo que un fondo parezca mejor o peor de lo que realmente fue su rendimiento como activo. Si estás comparando a dos gestores, IRR por sí sola puede inducir a error.
Consejo profesional: Cuando evalúes la habilidad de un gestor en lugar de tu propio resultado, combina IRR con una cifra de TWR si está disponible. La diferencia entre ambas cuenta su propia historia.
Un ejemplo práctico: IRR vs XIRR con los mismos flujos de caja
Supongamos que inviertes 10.000 $ el 1 de enero, añades 2.000 $ el 15 de julio, y la posición vale 14.200 $ el 31 de diciembre de ese mismo año.
- Como flujos periódicos para IRR: menos 10.000 $, menos 2.000 $, más 14.200 $, tratados como tres periodos iguales.
=IRR(values)devuelve aproximadamente un 11,5 % para esa estructura simplificada de tres periodos.- Con fechas reales,
=XIRR(values, dates)devuelve una tasa distinta porque la aportación del 15 de julio solo tuvo unos cinco meses y medio para trabajar, no un “periodo” completo.
XIRR suele salir más alto en este escenario porque acredita correctamente que la segunda aportación tuvo menos tiempo en el mercado, en lugar de tratarla como si ocupara un periodo completo de igual duración, tal como hace IRR.
- La diferencia entre ambas tasas se amplía cuanto más se alejan tus fechas de aportación de un espaciado uniforme.
- Para una única aportación a mitad de año como esta, es habitual una diferencia de uno a dos puntos porcentuales.
- Valida cualquier resultado comprobando que
=XNPV(rate, values, dates)se aproxima a cero con tu XIRR calculada.
Por qué en Excel nuestra opción predeterminada es XIRR
Construimos todos nuestros modelos internos en torno a XIRR en primer lugar, porque contar con flujos de caja con fechas precisas es precisamente el objetivo de hacer seguimiento de una cartera real y no de un caso de manual. El seguimiento de dividendos y opciones de Evibe captura automáticamente las fechas exactas de las transacciones, que es justo el dato que XIRR necesita para mantenerse fiable. Si tus posiciones alguna vez encajan en un calendario limpio e igualitario, IRR sigue teniendo su lugar. Simplemente no la uses por defecto.
Preguntas frecuentes
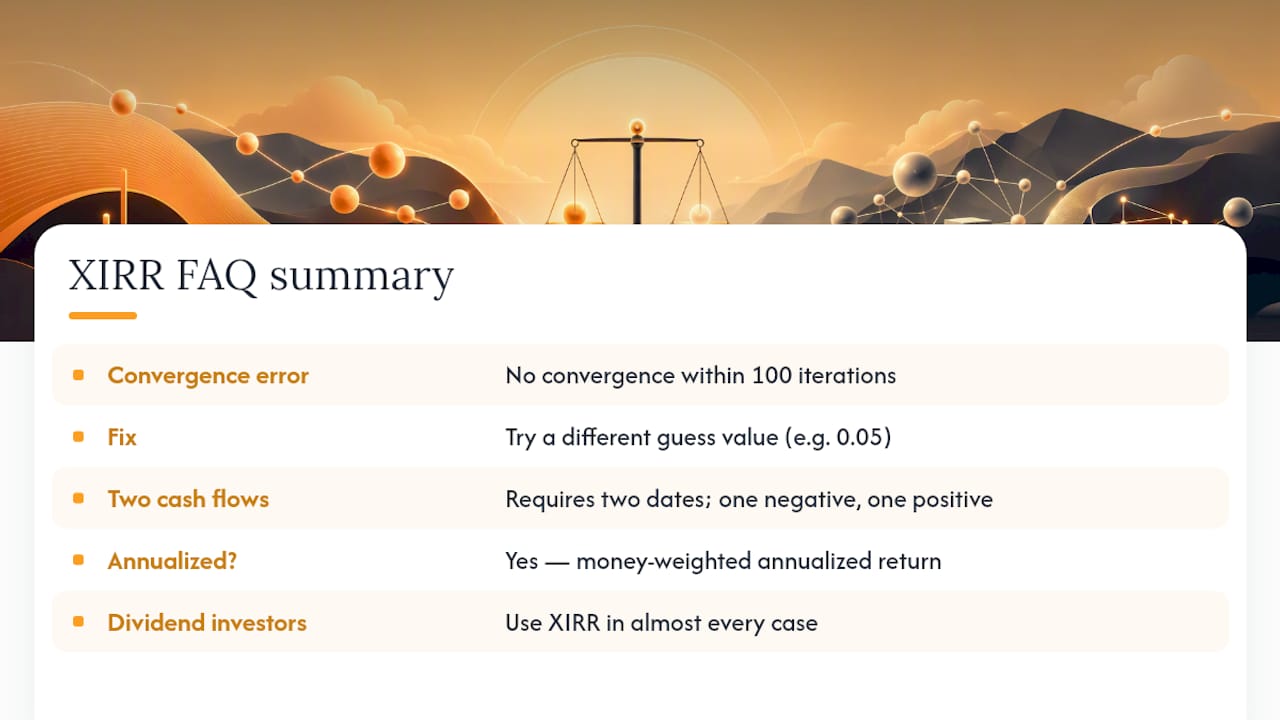
¿XIRR siempre ofrece una rentabilidad más alta que IRR? No. XIRR ofrece una rentabilidad más precisa, que puede ser más alta o más baja que IRR según si tus fechas de aportación reales caen antes o después de lo que implica el supuesto de periodos iguales.
¿Puedo usar XIRR con solo dos flujos de caja? Sí, siempre que un valor sea negativo y otro positivo, con sus dos fechas correspondientes. Funciona igual que un cálculo simple de crecimiento compuesto.
¿Por qué mi fórmula XIRR devuelve #NUM!? Normalmente significa que Excel no pudo converger en 100 iteraciones a partir de tu estimación inicial, tal como documenta Microsoft. Prueba con un valor de estimación distinto, como 0,05 en lugar del predeterminado.
¿Es XIRR lo mismo que la rentabilidad anualizada? Funcionalmente, sí. XIRR expresa tu rentabilidad ponderada por dinero en base anualizada, teniendo en cuenta el número exacto de días que cada flujo de caja estuvo invertido.
¿Los inversores en dividendos deberían hacer seguimiento con XIRR o con IRR? Con XIRR, en casi todos los casos. Los dividendos raramente siguen un calendario perfectamente periódico, y herramientas como el rastreador de dividendos de Evibe capturan las fechas exactas de pago que XIRR necesita para mantenerse preciso. Para los operadores de opciones con fechas irregulares de vencimiento y asignación, se aplica la misma lógica a través del rastreador de opciones de Evibe, y los titulares de ETF que comparan distribuciones periódicas frente a pagos especiales pueden apoyarse en el rastreador de ETF de Evibe para mantener claras las fechas subyacentes.
Este artículo es información general y no sustituye el asesoramiento de un profesional financiero cualificado. Consulta a un profesional financiero cualificado sobre tu situación personal antes de actuar en función de lo aquí expuesto.
Fuentes
- TWR vs IRR — When does GIPS require one or the other? | TSG Performance
- Time-weighted return and internal rates of return | Commonfund
- IRR, XIRR and MIRR — what are they and when to use them | ICAEW
Recomendado
- Calculadora de rentabilidad por dividendo: estima ingresos y rentabilidad — Evibe
- Evibe frente a Yahoo Finance — más allá de un rastreador de cartera gratuito
- Calculadora de dividendos de ETF: tu guía de planificación de ingresos para 2026 — Evibe
- Mejor alternativa a Mint para inversores multiactivo (2026) — Evibe