Las métricas de diversificación de cartera que realmente importan
Descubre las métricas esenciales de diversificación de cartera, como el HHI y el ratio de diversificación, para gestionar el riesgo y mejorar tu estrategia hoy.
Las métricas de diversificación de cartera que realmente importan
Las métricas de diversificación de cartera más útiles son el Índice de Herfindahl-Hirschman (HHI), el ratio de diversificación (DR), el número efectivo de apuestas (ENB), la correlación media entre pares y las puntuaciones compuestas de tipo entropía. Cada una responde a una pregunta distinta. El HHI te indica cuán concentrado está tu capital. El DR te indica cuánta volatilidad eliminó realmente la combinación de tus posiciones. El ENB te indica cuántas fuentes de riesgo genuinamente independientes estás asumiendo, independientemente de cuántos valores tengas en tu cuenta.
La acción inmediata: calcula el HHI y el DR de tu asignación actual hoy mismo. Si el HHI es alto en relación con el número de posiciones que mantienes, o el DR se sitúa cerca de 1,0, tienes un riesgo de concentración que un simple recuento de activos no revelará.
- HHI — concentración de capital, calculado a partir de los pesos de las posiciones
- Ratio de diversificación (DR) — reducción de volatilidad al combinar activos
- Número efectivo de apuestas (ENB) — recuento de factores de riesgo independientes
- Correlación media entre pares — cuánto se mueven juntas tus posiciones
- Puntuaciones de diversificación de tipo entropía — índice compuesto para paneles de control
Consejo profesional: Una cartera de un solo activo obtiene una puntuación de 10.000 en la escala del HHI, mientras que una cartera de 10 activos con igual ponderación obtiene 1.000. Esa diferencia de diez veces por sí sola explica por qué confiar en el número de posiciones resulta engañoso.
Puntos clave
Medir la diversificación correctamente requiere el HHI para la concentración, el ratio de diversificación para la reducción de volatilidad y el número efectivo de apuestas para el riesgo de factores ocultos, comprobados en conjunto y no de forma aislada.
| Punto | Detalles |
|---|---|
| Empieza con el HHI | Calcúlalo primero para obtener una lectura rápida de la concentración; un solo activo obtiene 10.000 y 10 activos con igual ponderación obtienen 1.000. |
| Confírmalo con el DR | Un ratio de diversificación cercano a 1,0 significa que tus posiciones no se compensan entre sí, por muy repartidas que parezcan. |
| Vigila el ENB por el riesgo oculto | Un número efectivo de apuestas bajo en relación con tu número de valores indica una exposición compartida a factores. |
| Actualiza los datos con regularidad | Recalcula la correlación y la volatilidad en ventanas móviles; unas estimaciones de covarianza obsoletas distorsionan cualquier métrica derivada. |
| Automatiza el seguimiento | Evibe sincroniza cuentas y calcula estas métricas de forma continua, señalando desviaciones mediante alertas impulsadas por IA. |
Índice de contenidos
- Métricas de diversificación de cartera: qué responde realmente cada una
- Las fórmulas detrás del HHI, el DR, el ENB y la volatilidad de la cartera
- Interpretar el HHI, el DR y el ENB en conjunto
- Dónde fallan estas métricas
- Cómo convertir estas métricas en un flujo de seguimiento
- Evibe automatiza los cálculos de diversificación que acabas de leer
- Preguntas frecuentes
- Fuentes
Métricas de diversificación de cartera: qué responde realmente cada una
Antes de tocar una fórmula, necesitas saber qué métrica responde a qué pregunta. Los inversores a menudo consultan un solo número, se sienten satisfechos y pasan por alto el riesgo que se esconde en un punto ciego que otra métrica sí habría detectado.
El HHI mide la concentración de capital. Es la métrica más rápida de calcular y la más fácil de explicar a un cliente o comité, pero no dice nada sobre volatilidad ni correlación.
El ratio de diversificación mide la reducción de volatilidad realizada. El DR indica si combinar tus posiciones redujo realmente el riesgo en comparación con mantener cada posición por separado. Una cartera puede parecer bien repartida por peso y aun así producir un DR cercano a 1,0 si las posiciones se mueven al unísono.
El número efectivo de apuestas estima las fuentes de riesgo independientes. Puedes poseer 40 acciones y estar haciendo, en la práctica, solo tres apuestas si todas están apalancadas al mismo factor macroeconómico.
La correlación media entre pares resume cuánta parte de la varianza de tu rentabilidad procede de factores compartidos en lugar de idiosincráticos.
Las puntuaciones compuestas de tipo entropía traducen varios de estos datos en un único número de 0 a 100 para el panel de control, útil para el seguimiento pero arriesgado si se trata como sustituto de los cálculos subyacentes.
- Comprueba primero el HHI si te preocupa la concentración en un puñado de valores
- Comprueba el DR si quieres saber si la diversificación está reduciendo realmente el riesgo
- Comprueba el ENB si el número de valores te parece seguro pero tu instinto no
- Comprueba la correlación media cuando la preocupación sea la exposición sectorial o macroeconómica
- Usa las puntuaciones compuestas para el seguimiento continuo, no para un diagnóstico puntual
Las fórmulas detrás del HHI, el DR, el ENB y la volatilidad de la cartera
Aquí tienes las matemáticas, desarrolladas con números que puedes comprobar en tu propia hoja de cálculo.
- HHI: suma el peso porcentual al cuadrado de cada posición. Una cartera concentrada en un solo activo obtiene 10.000; una cartera con igual ponderación de 10 activos obtiene 1.000. Una cartera con más activos y pesos iguales obtiene una puntuación menor, lo que refleja una mayor dispersión. Cuanto más bajo, más disperso.
- Volatilidad de la cartera (σ_p): se calcula como σ_p = √(w′ Σ w), donde w es tu vector de pesos y Σ es la matriz de covarianza de las rentabilidades. La mayoría de los profesionales utilizan rentabilidades diarias en una ventana de 90 a 252 días para construir Σ, ya que la covarianza y la correlación determinan si combinar activos realmente reduce el riesgo.
- Ratio de diversificación (DR): DR = (Σ w_i σ_i) / σ_p, la media ponderada de la volatilidad individual de cada activo dividida entre la volatilidad real de la cartera. Supongamos que dos activos tienen cada uno un 20% de volatilidad individual, con igual ponderación. Si su correlación es baja, la volatilidad de la cartera podría situarse en un 15%, dando un DR = 20/15 ≈ 1,33. Un DR superior a 1 confirma que la agregación realmente redujo la volatilidad; un DR cercano a 1,0 significa que los activos no se compensan en absoluto entre sí.
- Número efectivo de apuestas (ENB): normalmente se calcula de dos formas, ya sea como la exponencial de la entropía basada en rentabilidades a través de los factores de riesgo, o como la inversa de la suma de las contribuciones de riesgo al cuadrado. Ambas convierten un mapa de exposición complejo en un único número que representa apuestas genuinamente independientes.
- Correlación media entre pares: promedia todas las entradas fuera de la diagonal de la matriz de correlación. Con pesos y volatilidades iguales, el DR se aproxima a 1 / √(ρ + (1 − ρ)/N), lo que muestra exactamente cómo la correlación ρ y el número de activos N se compensan entre sí.
Construir esto correctamente empieza con una matriz de correlación limpia, ya que una matriz ruidosa u obsoleta corrompe cualquier número derivado de ella.
Interpretar el HHI, el DR y el ENB en conjunto
Ninguna de estas métricas funciona bien por sí sola, y ese es precisamente el punto que la mayoría de las revisiones de cartera pasan por alto. El HHI y el DR a menudo divergen porque miden cosas distintas: una cartera puede obtener una puntuación baja en HHI (los pesos parecen repartidos) mientras su DR se sitúa cerca de 1,0 porque cada posición es un valor tecnológico de gran capitalización que se mueve en la misma dirección. Por el contrario, una cartera con un HHI moderadamente alto, digamos tres posiciones que concentran la mayor parte del peso, podría seguir mostrando un DR razonable si esos tres activos son genuinamente no correlacionados.
El ENB detecta lo que al HHI se le escapa por completo. Una cartera con 50 posiciones puede producir un ENB de 4 o 5 si la mayoría de esos valores comparten la misma exposición sectorial o factorial, dejando al descubierto un riesgo que un simple recuento de posiciones oculta.
No existe un umbral universal que sirva para todos los mandatos. Una cartera concentrada de estilo capital riesgo y un fondo indexado diversificado no deberían juzgarse con el mismo límite de HHI; la investigación de ArXiv sobre la combinación de estas métricas recomienda triangular entre las tres en lugar de anclarse a un único número de referencia.
- HHI alto → comprueba si los valores concentrados están correlacionados; si no lo están, la exposición puede ser intencionada y aceptable
- DR bajo (cercano a 1,0) → tus activos no se compensan entre sí; fíjate en la correlación, no en los pesos
- ENB reducido en relación con el número de posiciones → concentración oculta de factores; realiza una comprobación de solapamiento de ETF si hay fondos indexados implicados
Consejo profesional: Ejecuta las tres métricas antes de reequilibrar, no después. Detectar un DR bajo antes de añadir una cuarta posición “diversificadora” que en realidad está correlacionada con el resto evita una operación desperdiciada.
Dónde fallan estas métricas
Cada una de estas métricas depende de datos que cambian, y el error de estimación se acumula rápidamente. Las estimaciones de volatilidad y correlación varían considerablemente según la ventana temporal utilizada; una ventana de 90 días y una de 252 días pueden producir lecturas de DR y ENB notablemente diferentes para la misma cartera. Los estimadores de contracción (shrinkage) y las pruebas de sensibilidad de ventana móvil ayudan, pero no eliminan el problema.
Las correlaciones tampoco son estables. Los activos que parecían no correlacionados en mercados tranquilos a menudo se mueven juntos durante un evento de estrés, un fenómeno que a veces se denomina ruptura de correlación. Tu diversificación real durante un desplome puede ser mucho más débil de lo que tu DR o ENB predecían la semana anterior.
Los cocientes de diversificación (DQ, por sus siglas en inglés) se crearon para abordar esta carencia. Los DQ forman una familia axiomática de índices que satisfacen la normalización y la convexidad, diseñados explícitamente para capturar la pesadez de las colas y los shocks comunes que el HHI y el DR suelen pasar por alto.
Los índices de diversificación tradicionales a menudo subestiman la concentración de riesgo precisamente cuando más importa, durante eventos de cola y shocks comunes, que es la brecha que los DQ pretenden cerrar.
- Comprueba el HHI, el DR y el ENB en múltiples ventanas temporales antes de confiar en una sola lectura
- Trata las estimaciones de correlación como inestables durante regímenes volátiles, no como datos fijos
- Considera los DQ o un índice basado en modelos cuando la complejidad de tu cartera supere los umbrales heurísticos
Cómo convertir estas métricas en un flujo de seguimiento
Hacerlo bien operativamente depende de la calidad de los datos y de la periodicidad, no de más fórmulas. Utiliza al menos 90 días de rentabilidades diarias para una comprobación rápida y 252 días para una estimación de covarianza más estable, actualizando ambas con regularidad en lugar de calcularlas una sola vez y olvidarlas.
- Obtén datos de cuentas sincronizadas que cubran todas las clases de activos, no solo la renta variable
- Recalcula el HHI, el DR y el ENB con una periodicidad fija, semanal o mensual según la rotación
- Establece un disparador de reequilibrio cuando el DR se acerque a 1,0 o el ENB caiga en relación con tu número de posiciones
- Investiga cualquier repunte del HHI de inmediato en lugar de esperar a la próxima revisión programada
Evibe automatiza los pasos uno a tres sincronizando directamente cuentas bancarias y de corretaje, calculando métricas basadas en la covarianza para acciones, ETF, criptomonedas y bienes inmuebles en un único panel, y señalando desviaciones mediante alertas impulsadas por IA.
Consejo profesional: No esperes a una revisión programada para detectar un repunte de concentración. Una alerta en tiempo real detecta la desviación mientras aún es barato corregirla.
Una nota práctica para empezar
La mayoría de los equipos sobreajustan ventanas de rentabilidad cortas persiguiendo una precisión que no necesitan. Empieza con el HHI y el DR, establece bien la gobernanza y añade después el ENB y los modelos factoriales una vez que confíes en el proceso. Pruébalo primero con una sola cartera.
Evibe automatiza los cálculos de diversificación que acabas de leer
Evibe elimina el trabajo manual de hacer seguimiento de estas métricas en cuentas que de otro modo tendrías que revisar una a una. En lugar de exportar posiciones a una hoja de cálculo cada mes, Evibe sincroniza automáticamente tus cuentas bancarias y de corretaje y calcula diagnósticos de tipo HHI, DR y ENB para acciones, ETF, criptomonedas, bienes inmuebles y otras posiciones en un único panel.

El análisis impulsado por IA señala una desviación en el momento en que tu ratio de diversificación se acerca a 1,0 o el peso de una posición empuja tu HHI hacia territorio concentrado, de modo que no dependes de una revisión trimestral para detectarlo. Los operadores de opciones cuentan con seguimiento de Greeks y vencimientos integrado en la misma vista, y los inversores centrados en dividendos pueden combinar esto con analítica específica de dividendos para comprobaciones de riesgo ponderadas por ingresos. Si quieres ver las cifras de concentración y volatilidad de tu propia cartera sin tener que construir la hoja de cálculo tú mismo, empieza gratis en Evibe (7 días de Premium incluidos) y ejecuta el diagnóstico sobre tu asignación actual.
Preguntas frecuentes
¿Cuál es la mejor métrica única para medir la diversificación de una cartera? Ninguna métrica por sí sola lo capta todo. El HHI es el punto de partida más rápido para la concentración, pero combínalo con el DR para confirmar la reducción real de volatilidad antes de sacar conclusiones.
¿Cómo puedo medir la diversificación de mi cartera sin formación cuantitativa? Las puntuaciones compuestas de diversificación que combinan el DR, el HHI y la correlación media en un único número funcionan bien para comprobaciones rápidas, aunque conviene entender igualmente qué datos alimentan esa puntuación.
¿Por qué una cartera con muchas posiciones puede seguir teniendo baja diversificación? Un número elevado de posiciones puede ocultar un número efectivo de apuestas bajo si la mayoría comparte el mismo sector o factor macroeconómico, que es exactamente lo que el ENB está diseñado para detectar.
¿Con qué frecuencia debería recalcular las métricas de diversificación? El recálculo mensual funciona para la mayoría de las carteras, aunque los operadores activos se benefician de comprobaciones semanales vinculadas a un disparador de reequilibrio basado en la desviación del DR o del HHI.
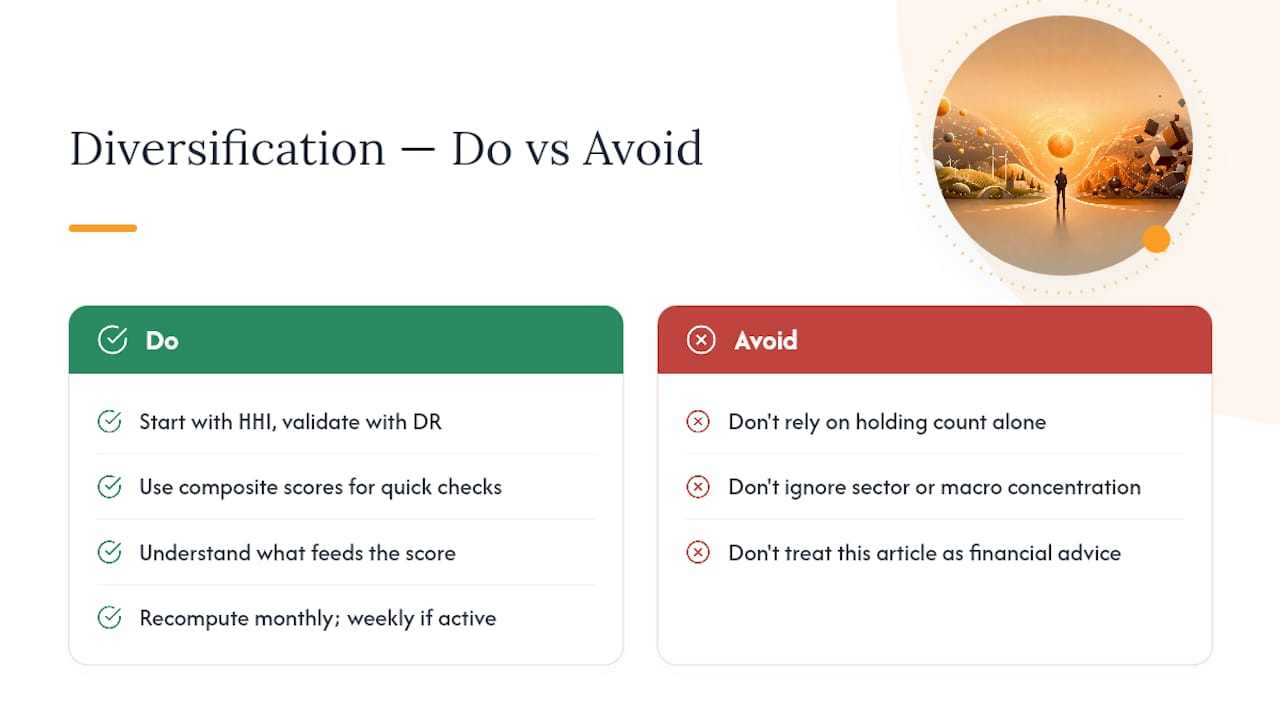
Este artículo es información general y no sustituye el asesoramiento de un asesor financiero cualificado. Consulta a un profesional financiero cualificado sobre tus circunstancias personales antes de actuar según lo aquí expuesto.
Fuentes
- Índice de Herfindahl-Hirschman
- Diversification quotients: Quantifying diversification via risk measures
- Stock portfolio diversification: HHI vs. Diversification
- The mathematics of portfolio diversification