Checklist trimestral de 6 puntos para que los equipos financieros controlen las ganancias por FX
Checklist trimestral de 6 puntos para cumplir ASC/IAS y controlar en Evibe las ganancias por FX realizadas y no realizadas, sin revalorizaciones sorpresa.
Checklist trimestral de 6 puntos para que los equipos financieros controlen las ganancias por FX
Controla las ganancias por FX registrando las ganancias o pérdidas realizadas en el momento en que se liquida una transacción en moneda extranjera, y luego revalorizando todos los saldos abiertos en moneda extranjera al cierre del período para captar el movimiento no realizado. Automatiza ambos pasos mediante el motor multidivisa de tu libro contable o un tracker consolidado, de modo que no se pierda nada entre cierres. La guía de ASC y la NIC 21 regulan la mecánica; una herramienta como Evibe te ayuda a ver la exposición desde el principio.
Resumen rápido:
- Las ganancias o pérdidas por FX realizadas solo se producen cuando se liquidan las transacciones en moneda extranjera, mientras que las ganancias no realizadas resultan de revalorizar posiciones abiertas al cierre del período.
- Un cálculo preciso requiere usar los tipos específicos en las fechas de transacción y liquidación, con especial atención al redondeo y al detalle a nivel de cuenta.
- Las ganancias por FX generalmente pasan por la cuenta de resultados: las ganancias realizadas se reconocen al liquidarse, y las no realizadas sobre saldos abiertos se revalorizan periódicamente.
- Documentar correctamente las fuentes de revalorización y mantener una fuente de tipos de cambio consistente ayuda a evitar discrepancias e inexactitudes en las auditorías.
- Los sistemas automatizados con libros contables multidivisa, revalorizaciones programadas y seguimiento consolidado de carteras mejoran la precisión y reducen los errores manuales.
Tabla de contenidos
- Qué son realmente las ganancias y pérdidas por FX
- Realizadas frente a no realizadas: momento, reconocimiento y un ejemplo real
- Cómo calcular las ganancias por FX paso a paso
- Asientos contables y dónde aparecen las ganancias por FX en tus estados financieros
- Tratamiento fiscal, documentación y dónde tropiezan los equipos
- Configurar sistemas para automatizar el seguimiento de FX
- Dónde ayuda el seguimiento consolidado multiactivo a cerrar la brecha
- El checklist trimestral de FX que tu equipo realmente necesita
- Evibe: consolida tus posiciones multidivisa antes de que distorsionen tus cifras
- Fuentes
Qué son realmente las ganancias y pérdidas por FX
Una ganancia o pérdida por FX es el cambio de valor de una transacción o saldo en moneda extranjera provocado únicamente por el movimiento del tipo de cambio entre la fecha en que la registraste y la fecha en que la liquidaste o reportaste. Nada cambia en la transacción subyacente. El importe de la factura en moneda extranjera se mantiene igual. Lo que varía es cuánto vale ese importe en tu moneda base.
Esto importa más de lo que la mayoría de los equipos financieros admiten. Una empresa con una cuenta por cobrar significativa en euros puede ver cómo decenas de miles fluctúan hacia dentro o fuera del beneficio reportado en un solo trimestre, únicamente por la deriva del tipo de cambio, sin ningún cambio en el negocio en sí. Ese tipo de oscilación distorsiona el análisis de márgenes, descuadra los cálculos de covenants y puede provocar preguntas incómodas del consejo si nadie lo señaló a tiempo.
Dos conceptos rigen todo lo que aparece en esta guía:
- Ganancia o pérdida realizada: queda fijada cuando una transacción realmente se liquida en efectivo.
- Ganancia o pérdida no realizada: existe solo sobre el papel, ligada a posiciones que siguen abiertas en una fecha de reporte.
Si confundes esta distinción, o bien sobreestimas el beneficio respaldado por caja, o bien subestimas la exposición real. Ninguna de las dos cosas te beneficia en época de auditoría.
Realizadas frente a no realizadas: momento, reconocimiento y un ejemplo real
Una ganancia se vuelve realizada en el momento en que realmente cambia de manos el efectivo. Facturas a un cliente en euros, la factura permanece abierta seis semanas, el cliente paga, y el tipo euro-dólar en el momento del pago difiere del tipo en el momento de la facturación. Esa diferencia se registra directamente en la cuenta de resultados como ganancia o pérdida por FX realizada, según la guía de Corporate Finance Institute sobre contabilidad de FX.
Una ganancia o pérdida no realizada, en cambio, se aplica a cualquier posición que siga abierta al cierre del período: una factura pendiente de cobro, un préstamo pendiente, un saldo bancario en moneda extranjera. Aún no tienes efectivo, por lo que las normas exigen revalorizar la posición al tipo de contado vigente y registrar la diferencia, para luego revertirla una vez que la transacción se liquide realmente.
Aquí tienes un ejemplo práctico que la mayoría de los equipos financieros reconocerán de inmediato:
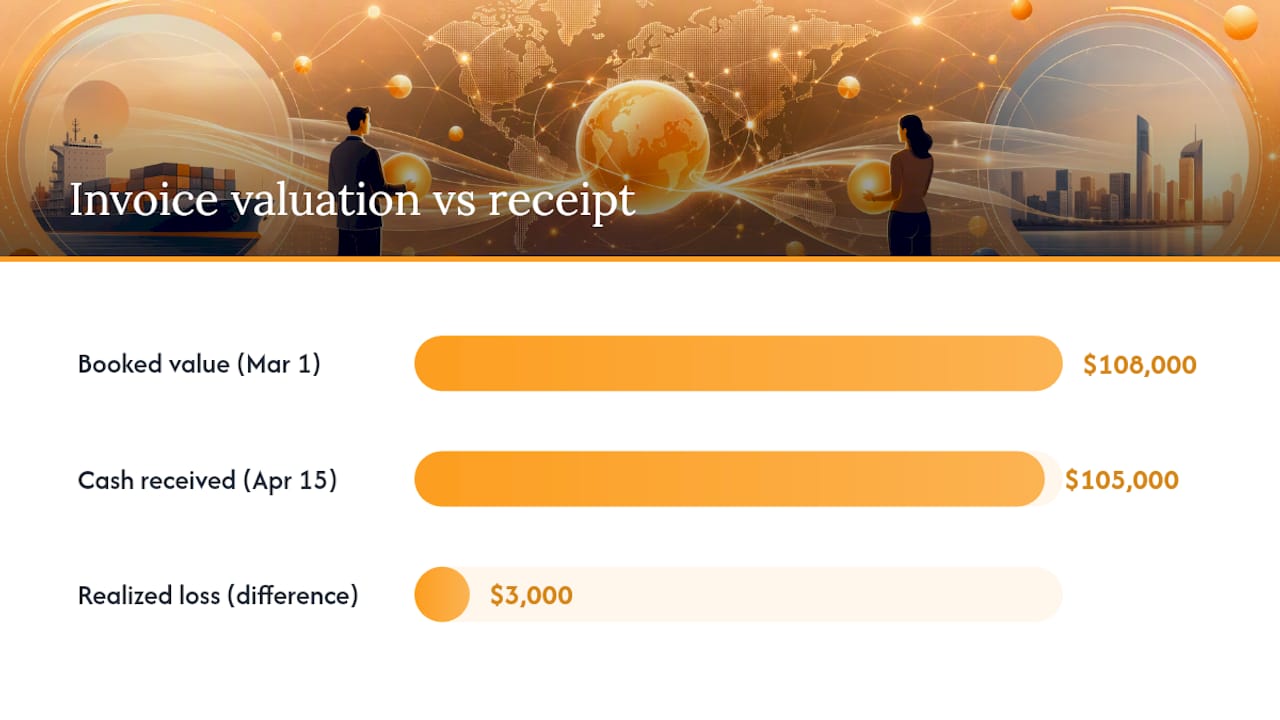
- Facturas a un cliente alemán 100.000 € el 1 de marzo, cuando el tipo es de 1,08 $ por euro. Valor registrado: 108.000 $.
- El cliente paga el 15 de abril, cuando el tipo se ha movido a 1,05 $ por euro. Efectivo recibido: 105.000 $.
- Registras una pérdida por FX realizada, contabilizada directamente en la cuenta de resultados en el período de liquidación.
Si tu trimestre fiscal hubiera cerrado el 31 de marzo antes de que llegara el pago, primero habrías registrado una pérdida no realizada basada en el tipo del 31 de marzo, y luego habrías revertido ese asiento y contabilizado la cifra final realizada una vez que el efectivo llegara en abril.
Consejo profesional: Ejecuta tu revalorización el mismo día del calendario cada mes, idealmente el último día hábil, para que tu fuente de tipos de cambio se mantenga coherente y tu historial de revalorización no desarrolle lagunas que los auditores acaben preguntando más adelante.
Cómo calcular las ganancias por FX paso a paso
La fórmula para una ganancia o pérdida transaccional realizada es sencilla, pero los equipos siguen equivocándose al mezclar qué tipo de cambio corresponde a cada parte. Sigue esta secuencia:
- Registra la transacción original al tipo de contado en la fecha de la transacción: Importe en moneda extranjera × tipo en el registro = valor en moneda base.
- Registra la liquidación al tipo de contado en la fecha de pago: Importe en moneda extranjera × tipo en la liquidación = efectivo recibido o pagado en moneda base.
- Resta ambos valores. El valor de liquidación menos el valor registrado equivale a tu ganancia realizada (positiva) o pérdida (negativa).
Para la revalorización no realizada de una posición abierta, como una cuenta bancaria en moneda extranjera o una factura pendiente, el cálculo es casi idéntico pero usa el tipo de cierre de período en lugar del tipo de liquidación:
Saldo en moneda extranjera × tipo al cierre del período, menos saldo en moneda extranjera × tipo en el registro original, equivale al ajuste no realizado de ese período.
Un caso numérico rápido: mantienes un saldo importante en una cuenta operativa japonesa, convertido originalmente a un tipo determinado por dólar. Al cierre del trimestre, el yen se ha fortalecido, haciendo que ese mismo saldo valga más en dólares. Registras una ganancia no realizada que refleja este aumento.
Una nota sobre el redondeo que merece la pena señalar: calcula siempre a nivel de transacción o de cuenta antes de agregar, nunca al revés. Redondear primero un saldo multidivisa ya agregado, y luego aplicar un tipo combinado, introduce pequeños errores que se acumulan a lo largo de decenas de partidas abiertas y rara vez se compensan a cero.
Asientos contables y dónde aparecen las ganancias por FX en tus estados financieros
Una vez que tienes las cifras, la contabilización en sí es mecánica, pero las decisiones de presentación importan para quien lea tus estados financieros más adelante.
Para una ganancia realizada, el asiento estándar carga la cuenta de caja por el importe recibido y abona la cuenta a cobrar por su valor original registrado, con la diferencia abonada en una cuenta de Ganancia por FX que fluye directamente a la cuenta de resultados. Una pérdida realizada funciona igual pero a la inversa, con la diferencia cargada en Pérdida por FX.
Para la revalorización no realizada, ajustas la cuenta del balance (la cuenta a cobrar, a pagar, o el saldo bancario en moneda extranjera) al alza o a la baja, con el asiento de contrapartida impactando una línea de Ganancia/Pérdida por FX no realizada, generalmente aún dentro del beneficio neto para la mayoría de los saldos operativos tanto bajo US GAAP como bajo NIIF.
- Las ganancias y pérdidas realizadas se registran en la cuenta de resultados en el período de liquidación.
- Las ganancias y pérdidas no realizadas sobre partidas monetarias generalmente también impactan la cuenta de resultados, no otro resultado integral (ORI), bajo el tratamiento estándar de ASC.
- El ORI se aplica principalmente a ajustes de conversión en la consolidación de filiales extranjeras, no a operaciones transaccionales de FX rutinarias, una distinción con la que tropiezan los equipos que gestionan su primera adquisición transfronteriza.
- La NIC 21 bajo NIIF refleja en gran medida este tratamiento para partidas monetarias, pero diverge en las coberturas de inversión neta, que es precisamente el tipo de caso límite donde adivinar sale caro.
Un trimestre con cuentas a cobrar en moneda extranjera elevadas y márgenes ajustados puede ver el beneficio reportado moverse varios puntos porcentuales solo por la revalorización de FX. Eso no es un error de redondeo en la cuenta de resultados. Es un motor real de la variación trimestral que merece su propia línea en el reporting de gestión, no una nota al pie escondida.
Consulta con tu auditor antes de finalizar el tratamiento de filiales extranjeras, economías hiperinflacionarias, o cualquier relación de contabilidad de coberturas. Esas áreas conllevan suficientes decisiones de criterio como para que una conversación de cinco minutos por adelantado te ahorre un cierre reformulado más tarde.
Tratamiento fiscal, documentación y dónde tropiezan los equipos
Que una ganancia por FX sea gravable, y a qué tipo, depende en gran medida del carácter de la transacción subyacente y de la jurisdicción implicada. Una ganancia realizada sobre una cuenta a cobrar comercial ordinaria normalmente se grava como renta ordinaria. Una ganancia vinculada a un activo de capital o a una posición de inversión puede caer en cambio bajo las normas de ganancias de capital. Las ganancias por FX relacionadas con préstamos tienen sus propias particularidades jurisdiccionales. Nada de esto tiene una respuesta única, y clasificarlo mal es uno de los errores más costosos que puede cometer un equipo financiero a la hora de presentar declaraciones.
Los escollos que aparecen con más frecuencia durante las auditorías:
- Usar fuentes de tipos de cambio inconsistentes entre el sistema contable y los registros de tesorería, de modo que dos departamentos reportan cifras distintas para el mismo saldo.
- Falta de historial de revalorización, lo que significa que nadie puede reconstruir qué tipo se usó hace tres trimestres cuando se cuestiona una cifra.
- Tipos cotizados por el banco sin documentar que difieren del tipo de mercado que usó el libro contable, creando una brecha que los auditores señalarán de inmediato.
Mantén un registro continuo de la fuente del tipo, la fecha del tipo y el método de cálculo de cada revalorización que ejecutes. Conserva las confirmaciones de liquidación que muestren el tipo real aplicado por tu banco o bróker.
Consejo profesional: Guarda tu historial de revalorización como un informe exportable y con marca de tiempo, no como una hoja de cálculo que alguien edita in situ. Los auditores quieren ver cuál era la cifra en su momento, no cómo se ve hoy después de tres correcciones.
Configurar sistemas para automatizar el seguimiento de FX
La configuración correcta del sistema elimina la mayoría de los errores manuales de FX antes de que ocurran. Como mínimo, tu plataforma contable necesita un verdadero libro contable multidivisa, revalorización automática según un calendario que tú controles, fuentes de tipos de cambio configurables, y un historial de revalorización conservado que puedas consultar a demanda.
- Sistemas contables como QuickBooks Online Advanced gestionan las ganancias realizadas a nivel de transacción y la revalorización programada a moneda base para saldos abiertos.
- Las plataformas de tesorería van más allá, añadiendo análisis de exposición prospectivo para que puedas modelar el riesgo antes de la liquidación en lugar de solo reportarlo después.
- Los trackers de cartera cumplen una función distinta: consolidar posiciones multiactivo y multidivisa para que puedas ver la exposición a FX no realizada en tus inversiones que un libro mayor general nunca fue diseñado para mostrar.
Haz coincidir la fuente del tipo de cambio de tu libro contable con el tipo real cotizado por tu banco siempre que la diferencia sea material, y programa las revalorizaciones para la misma fecha cada mes en lugar de ejecutarlas de forma puntual.
Dónde ayuda el seguimiento consolidado multiactivo a cerrar la brecha
La mayoría de los errores de FX que vemos se remontan a una única causa raíz: equipos que controlan la exposición a divisas de forma fragmentada, con un libro mayor general para las operaciones y una hoja de cálculo aparte para las inversiones. Un panel que conserva los tipos de cambio históricos frente al coste base original mantiene los cálculos realizados y no realizados coherentes sin importar qué clase de activo o divisa los generó.
La sincronización automática con bancos y brokers elimina el paso manual de reintroducción de datos, donde suelen empezar los desajustes de tipos de cambio. Las alertas inteligentes que señalan movimientos de divisas relevantes te dan margen de maniobra antes de que una revalorización te sorprenda al cierre. Para equipos que gestionan la exposición a FX simultáneamente en cripto, inmobiliario y activos tradicionales, esa vista consolidada es lo que convierte un riesgo de divisas disperso en una cifra que realmente puedes gestionar. Entender la diferencia entre ganancias realizadas y no realizadas en tu propia cartera es el primer paso para reforzar ese proceso.
El checklist trimestral de FX que tu equipo realmente necesita
Asigna a alguien concreto para cada paso, o este checklist se convertirá en otra buena intención que nadie ejecuta.
- Activa el multidivisa en tu libro contable principal y confirma que las fuentes de tipos de cambio están configuradas correctamente. Responsable: controller. Frecuencia: configuración única, revisada anualmente.
- Programa revalorizaciones automáticas para el mismo día cada mes, antes de cualquier reporte externo. Responsable: contable de plantilla.
- Documenta las fuentes de tipos de cambio y conserva las confirmaciones de liquidación. Responsable: equipo de cuentas a pagar/cobrar, de forma continua.
- Concilia los saldos abiertos en moneda extranjera con los extractos bancarios antes de cada cierre. Responsable: controller.
- Revisa el historial de revalorización trimestralmente para detectar lagunas o inconsistencias. Responsable: gerente financiero.
- Forma al personal en asientos realizados frente a no realizados al menos una vez al año.
Controller de dos KPI sencillos: frecuencia de revalorización (¿se ejecutó según el calendario cada mes?) y tasa de excepciones (cuántas partidas abiertas necesitaron corrección manual tras la ejecución automatizada).
Evibe: consolida tus posiciones multidivisa antes de que distorsionen tus cifras
Evibe consolida acciones, ETF, opciones, cripto e inmobiliario en un solo panel, con soporte multidivisa que conserva los tipos de cambio históricos frente a tu coste base original. Eso significa que una posición denominada en euros y otra denominada en dólares aparecen una junto a la otra sin que tengas que conciliar manualmente la diferencia de tipo de cambio cada vez que revisas tus cifras.

La sincronización automática de cuentas extrae posiciones directamente de bancos y brokers, de modo que los saldos que alimentan tu panorama de FX se mantienen actualizados sin entrada manual. Las alertas inteligentes señalan movimientos de divisas relevantes antes de que se acumulen en una sorpresa de revalorización mayor en tu próximo cierre. Si quieres ver cómo maneja tu propia combinación de divisas, empieza con el tracker de ETF o el tracker de dividendos para importar una muestra de tus posiciones y ejecutar una comprobación de FX histórico frente a posiciones cuya respuesta ya conoces. Evibe es gratis de usar, con 7 días de Premium en cada cuenta nueva, a través de las apps de iOS y Mac. Descárgala e importa hoy mismo tu primera posición en moneda extranjera.
Fuentes
Para un seguimiento técnico más allá de esta guía, la guía de ASC de FASB regula el tratamiento bajo US GAAP, mientras que la NIC 21 cubre las NIIF. La explicación de Corporate Finance Institute ofrece un puente práctico entre ambos marcos, y la guía del mejor tracker multidivisa repasa los criterios de evaluación para tus propias herramientas.
Este artículo es información general, no un sustituto del asesoramiento de un asesor financiero cualificado. Consulta a un profesional financiero cualificado sobre tu propia situación antes de actuar según lo aquí expuesto.
- Foreign Exchange Gain/Loss - Corporate Finance Institute
- Referencia ASC (FASB)
- Cloud-accounting
- Develop a leading FX risk program (Kyriba)