15 minutos al mes: cómo los inversores particulares controlan sus inversiones privadas
Consolida tus participaciones privadas en un solo registro, adopta una política de valoración y anota cada capital call, distribución y K-1. Checklist práctica.
15 minutos al mes: cómo los inversores particulares controlan sus inversiones privadas

La forma más fiable de controlar las inversiones privadas es consolidarlo todo en un único rastreador multiactivo combinado con una política de valoración documentada y un libro de flujos de caja. Esta combinación recoge los capital calls irregulares, las distribuciones y la falta de liquidez que una simple hoja de cálculo suele pasar por alto. Tu primer paso: reúne tus extractos, K-1 y documentos de oferta antes de construir nada más.
Resumen rápido:
- Llevar un libro de flujos de caja detallado y una política de valoración documentada ayuda a controlar con precisión las inversiones privadas en medio de capital calls irregulares y la falta de liquidez.
- El uso combinado de herramientas manuales, automatizadas y externalizadas depende del número de posiciones privadas, las entidades implicadas y la frecuencia de los flujos de caja.
- Registrar cada fuente de valoración, fecha y asignación a la entidad legal correspondiente simplifica la conciliación y garantiza el cumplimiento de los requisitos de declaración del IRS relativos al K-1.
- Métricas de inversión privada como el IRR, el MOIC, el NAV, el DPI y el TVPI son vitales, pero dependen en gran medida de datos precisos de flujo de caja y valoración.
- Dedicar tiempo de forma regular y mínima —unos 15 minutos al mes, una hora al trimestre y unas horas al año— basta para mantener un sistema eficaz de control de inversiones privadas.
Índice
- Checklist rápida de métodos: hoja de cálculo, rastreador orientado a la privacidad o consolidación externalizada
- Configuración paso a paso para consolidar inversiones privadas en una sola vista de cartera
- Métricas que importan en las inversiones privadas y cómo calcularlas
- Elección de herramienta y flujo de trabajo según el perfil de inversor
- Checklist fiscal, de declaración y regulatoria para llevar junto a tu registro
- Buenas prácticas de privacidad y seguridad al centralizar registros de inversión sensibles
- Perspectiva del autor y checklist práctica
- Lo que la mayoría de las guías entienden mal sobre el control de inversiones privadas
- Evibe: un rastreador multiactivo orientado a la privacidad para consolidar inversiones privadas
- Fuentes autorizadas y lecturas adicionales
- Fuentes
- Preguntas frecuentes
Checklist rápida de métodos: hoja de cálculo, rastreador orientado a la privacidad o consolidación externalizada
La mayoría de los inversores acaban optando por una de estas cuatro configuraciones prácticas, y cada una conlleva un compromiso real entre automatización, control y privacidad.
- Hoja de cálculo manual: control total sobre fórmulas y categorías, pero cada capital call y actualización de valoración exige tu propio tiempo y disciplina.
- Rastreador multiactivo orientado a la privacidad: sincronización automática para las posiciones públicas más entrada manual para las posiciones privadas, con menos trabajo de configuración que una hoja de cálculo pero menos personalización que construir la tuya propia.
- Plataforma de asesor o family office: supervisión profesional y conciliación, útil cuando la estructura de tus entidades o el número de posiciones privadas se vuelve complejo, pero conlleva un coste recurrente y menos control diario.
- Portal proporcionado por el custodio: cómodo si la mayoría de tus posiciones privadas están con un mismo administrador de fondos, aunque rara vez cubre activos mantenidos fuera de esa plataforma.
La elección correcta depende de tres factores: cuántas posiciones privadas mantienes, con qué frecuencia entran flujos de caja en tus cuentas y cuántas entidades fiscales (personal, LLC, fideicomiso) hay entre tú y los K-1. Un puñado de posiciones con distribuciones ocasionales se puede llevar cómodamente en una hoja de cálculo. En cuanto manejas varios fondos, múltiples entidades y capital calls trimestrales, un rastreador o un asesor justifican su coste. Externalizar tiene sentido concretamente cuando la estructura de tus entidades genera una complejidad fiscal que no puedes conciliar con confianza por tu cuenta, ya que la declaración del Schedule K-1 exige hacer coincidir los flujos de caja con el propietario legal correcto.
Configuración paso a paso para consolidar inversiones privadas en una sola vista de cartera
Construir un sistema funcional lleva una tarde, no un fin de semana, si sigues el orden que se indica a continuación.
- Haz inventario de tus documentos. Reúne extractos bancarios y de correduría, memorandos de colocación privada, acuerdos de suscripción, K-1, capturas de la tabla de capitalización y comprobantes de cierre en una única estructura de carpetas, con una subcarpeta por entidad.
- Elige tus rutas de importación. Usa plantillas CSV para las exportaciones de correduría, sincronizaciones de cuenta cuando tu rastreador las admita, e ingesta por correo electrónico o PDF para los extractos recurrentes de fondos. Reserva la entrada manual para elementos puntuales como una nota SAFE o una única parcela inmobiliaria.
- Escribe una política de valoración antes de necesitarla. Decide tu periodicidad de valoración a precio de mercado (mensual para posiciones líquidas, trimestral para las privadas), tu jerarquía de fuentes (la ronda con precio más reciente, luego la valoración del promotor, luego una tasación independiente) y una norma para registrar la fecha y la fuente de cada valor que introduzcas. Este tipo de enfoque conservador por defecto, junto con un etiquetado explícito de fuente y fecha, hace que tus cifras sean mucho más fáciles de auditar más adelante y de conciliar en la época de impuestos, un punto que Investor refuerza al señalar la limitada divulgación de información típica de estas ofertas.
- Construye tu libro de flujos de caja. Registra cada capital call como un flujo negativo y cada distribución como uno positivo, etiquetando las comisiones por separado para que no distorsionen el cálculo de tu rentabilidad. Este libro es lo que finalmente alimenta tu IRR.
- Asigna las posiciones a la entidad legal correcta. Una única inversión en un fondo puede figurar a tu nombre personal, a nombre de una LLC o de un fideicomiso. Vincula ya cada K-1 a su entidad, porque las instrucciones del IRS para el Schedule K-1 (Formulario 1065) dejan claro que no puedes basarte únicamente en la cuenta de capital final de una sociedad para determinar tu base imponible personal.
Consejo práctico: Mantén una única pestaña de hoja de cálculo como “fuente de la verdad” que enumere la entidad, el administrador del fondo y la última fecha de valoración de cada posición privada, aunque uses un rastreador para todo lo demás.
Métricas que importan en las inversiones privadas y cómo calcularlas
Las métricas de mercado público no se traducen limpiamente a las posiciones privadas, así que un conjunto distinto de cifras se gana su lugar en tu panel de control.
- IRR (tasa interna de retorno) tiene en cuenta el momento exacto de cada capital call y distribución, lo que la convierte en la métrica estándar para operaciones privadas donde el efectivo se mueve de forma irregular a lo largo de los años.
- MOIC (múltiplo sobre el capital invertido) simplemente divide el valor total devuelto entre el capital total invertido, dándote una comprobación rápida de sensatez independiente del momento temporal.
- NAV (valor liquidativo) refleja el valor estimado actual de tu participación según la última fuente de valoración que registraste.
- DPI y TVPI separan lo que realmente se te ha distribuido (DPI) del valor total incluyendo posiciones no realizadas (TVPI), una distinción que importa cuando un fondo lleva ya varios años de vida.
El IRR está ponderado por dinero, lo que significa que refleja cuándo se movió realmente tu efectivo, a diferencia de las rentabilidades ponderadas por tiempo que se usan en las carteras públicas. Esa diferencia explica exactamente por qué los fondos privados declaran el IRR en lugar de una simple ganancia porcentual. Compararse con un índice público rara vez tiene sentido para activos ilíquidos, ya que los flujos de caja y el periodo de mantenimiento de un fondo privado rara vez se parecen a los del mercado. Una comparación más útil es frente a fondos comparables del mismo año de cosecha (“vintage”), que al menos comparten un punto de entrada al mercado similar.
Una lección práctica que conviene interiorizar: las colocaciones privadas suelen tener una divulgación de información mucho menos estandarizada que los valores registrados, y los memorandos de colocación privada a menudo no son nunca revisados por la SEC, según la visión general de private equity de Investor.gov. Esa brecha en la supervisión es precisamente la razón por la que tu propio registro —valores fechados, flujos de caja etiquetados y comisiones documentadas— pesa más para los activos privados que para una cuenta de correduría que lo reporta todo automáticamente.
Elección de herramienta y flujo de trabajo según el perfil de inversor
Tu configuración ideal depende menos de tu patrimonio neto y más de cómo están estructuradas tus posiciones.
- Inversor solitario con hoja de cálculo: un puñado de posiciones privadas, una entidad, cómodo construyendo fórmulas. Aquí una hoja de cálculo bien organizada con una cadencia de actualización disciplinada funciona perfectamente.
- Usuario de rastreador semiautomatizado: varias posiciones privadas repartidas en múltiples entidades, quiere sincronización automática para los activos públicos y entrada manual para los privados sin tener que construirlo todo desde cero.
- Inversor respaldado por un family office o asesor: muchas posiciones, múltiples entidades y suficiente complejidad como para que la conciliación profesional ahorre más tiempo del que cuesta.
Sea cual sea el perfil que encaje contigo, prioriza estas características en cualquier producto que evalúes:
- Soporte multientidad, para que un K-1 vinculado a una LLC no se mezcle con uno vinculado a un fideicomiso.
- Ingesta de documentos para extractos y K-1, no solo sincronización de correduría.
- Modelado de flujo de caja capaz de calcular el IRR a partir de tus capital calls y distribuciones registrados.
- Entrada manual controlada para activos únicos como una SAFE o una única parcela inmobiliaria.
- Posibilidad de exportar, para que tu asesor fiscal reciba un paquete limpio en lugar de una captura de pantalla.
Consejo práctico: Fija una revisión mensual de 15 minutos para nuevos extractos y flujos de caja, una hora trimestral para la conciliación de valoraciones y un bloque de dos horas una vez al año para preparar tu exportación fiscal.
Checklist fiscal, de declaración y regulatoria para llevar junto a tu registro
Tu registro consolidado solo es tan útil como los datos fiscales que hay detrás. Los Schedule K-1 declaran tu parte de los ingresos, deducciones y créditos de la sociedad, y las instrucciones del IRS para el Formulario 1065 son explícitas en que no puedes usar la cuenta de capital final de la sociedad como sustituto de tu propio cálculo de base imponible.
Antes de la temporada fiscal, repasa esta lista:
- Asigna cada K-1 recibido a la entidad legal correcta en tu registro.
- Concilia los cambios en la cuenta de capital con tus propios registros de flujo de caja del año.
- Marca cualquier colocación privada o posición en un BDC no cotizado para someterla a una diligencia debida reforzada, ya que el boletín de Investor.gov sobre BDC no cotizados públicamente señala que estos vehículos pueden ser ilíquidos y contar con información pública limitada.
- Prepara un único paquete de exportación —extractos, K-1 y tu libro de flujos de caja— para tu asesor fiscal en lugar de enviar documentos de forma fragmentada.
Vale la pena recordar: los documentos de oferta de colocación privada pueden omitir hechos materiales que un folleto de valores registrados estaría obligado a divulgar, lo cual es una razón más por la que tu propio registro fechado importa aquí más que en cualquier otra parte de tu cartera.
Buenas prácticas de privacidad y seguridad al centralizar registros de inversión sensibles
Centralizar K-1, acuerdos de suscripción y credenciales de cuenta en un solo lugar eleva las apuestas si ese sistema se ve comprometido.
- Usa sincronizaciones de cuenta o tokens de solo lectura siempre que tu rastreador los admita, y nunca compartas ni envíes por correo electrónico credenciales de inicio de sesión sin cifrar.
- Cifra los documentos almacenados, mantén una copia de seguridad sin conexión y exige autenticación de dos factores en cualquier cuenta que tenga acceso a tus datos financieros.
- Pregunta directamente a cualquier proveedor sobre la retención de datos, la política de eliminación, las opciones de exportación y si tus datos se comparten o venden alguna vez, antes de comprometerte.
- Usa un gestor de contraseñas, rota las credenciales periódicamente y limita el acceso de un asesor solo a las entidades que realmente gestiona.
Perspectiva del autor y checklist práctica
La cadencia que realmente aguanta con el tiempo es más ligera de lo que la mayoría de los inversores espera: unos 15 minutos al mes para los nuevos extractos y flujos de caja, una hora cada trimestre para la conciliación de valoraciones y un par de horas una vez al año para la preparación fiscal. Los puntos ciegos que hacen tropezar a la gente rara vez son dramáticos: una SAFE sin registrar, un capital call anotado tarde, un dato del K-1 archivado y olvidado. Detectarlos depende del hábito, no de la herramienta.

Lo que la mayoría de las guías entienden mal sobre el control de inversiones privadas

La mayoría de los consejos sobre este tema tratan las inversiones privadas como un problema de archivo: mantén tus documentos organizados y ya está. El verdadero reto es la brecha de valoración. Las posiciones públicas se valoran solas cada segundo que el mercado está abierto; las privadas permanecen quietas durante meses hasta que un administrador de fondos o una nueva ronda te da una cifra actualizada. Quienes construyen de antemano una política de valoración estricta —jerarquía de fuentes, fecha de registro, respaldo conservador por defecto— dedican mucho menos tiempo después a discutir con sus propias cifras.
La obsesión por las métricas también está algo sobrevalorada. El IRR y el MOIC importan, pero solo son tan buenos como el libro de flujos de caja que hay detrás. Un registro limpio y etiquetado con fechas precisas producirá un IRR más útil que una calculadora más sofisticada alimentada con datos descuidados. Si te llevas una sola cosa de esta guía, prioriza el registro y la política de valoración antes de preocuparte por qué rastreador tiene el aspecto más bonito.
— Vincent
Evibe: un rastreador multiactivo orientado a la privacidad para consolidar inversiones privadas
Evibe consolida acciones, ETF, criptomonedas, bienes inmuebles y posiciones privadas introducidas manualmente en un solo panel, con sincronización automática para cuentas bancarias y de correduría junto con entrada manual para las posiciones únicas que normalmente solo gestiona una hoja de cálculo.
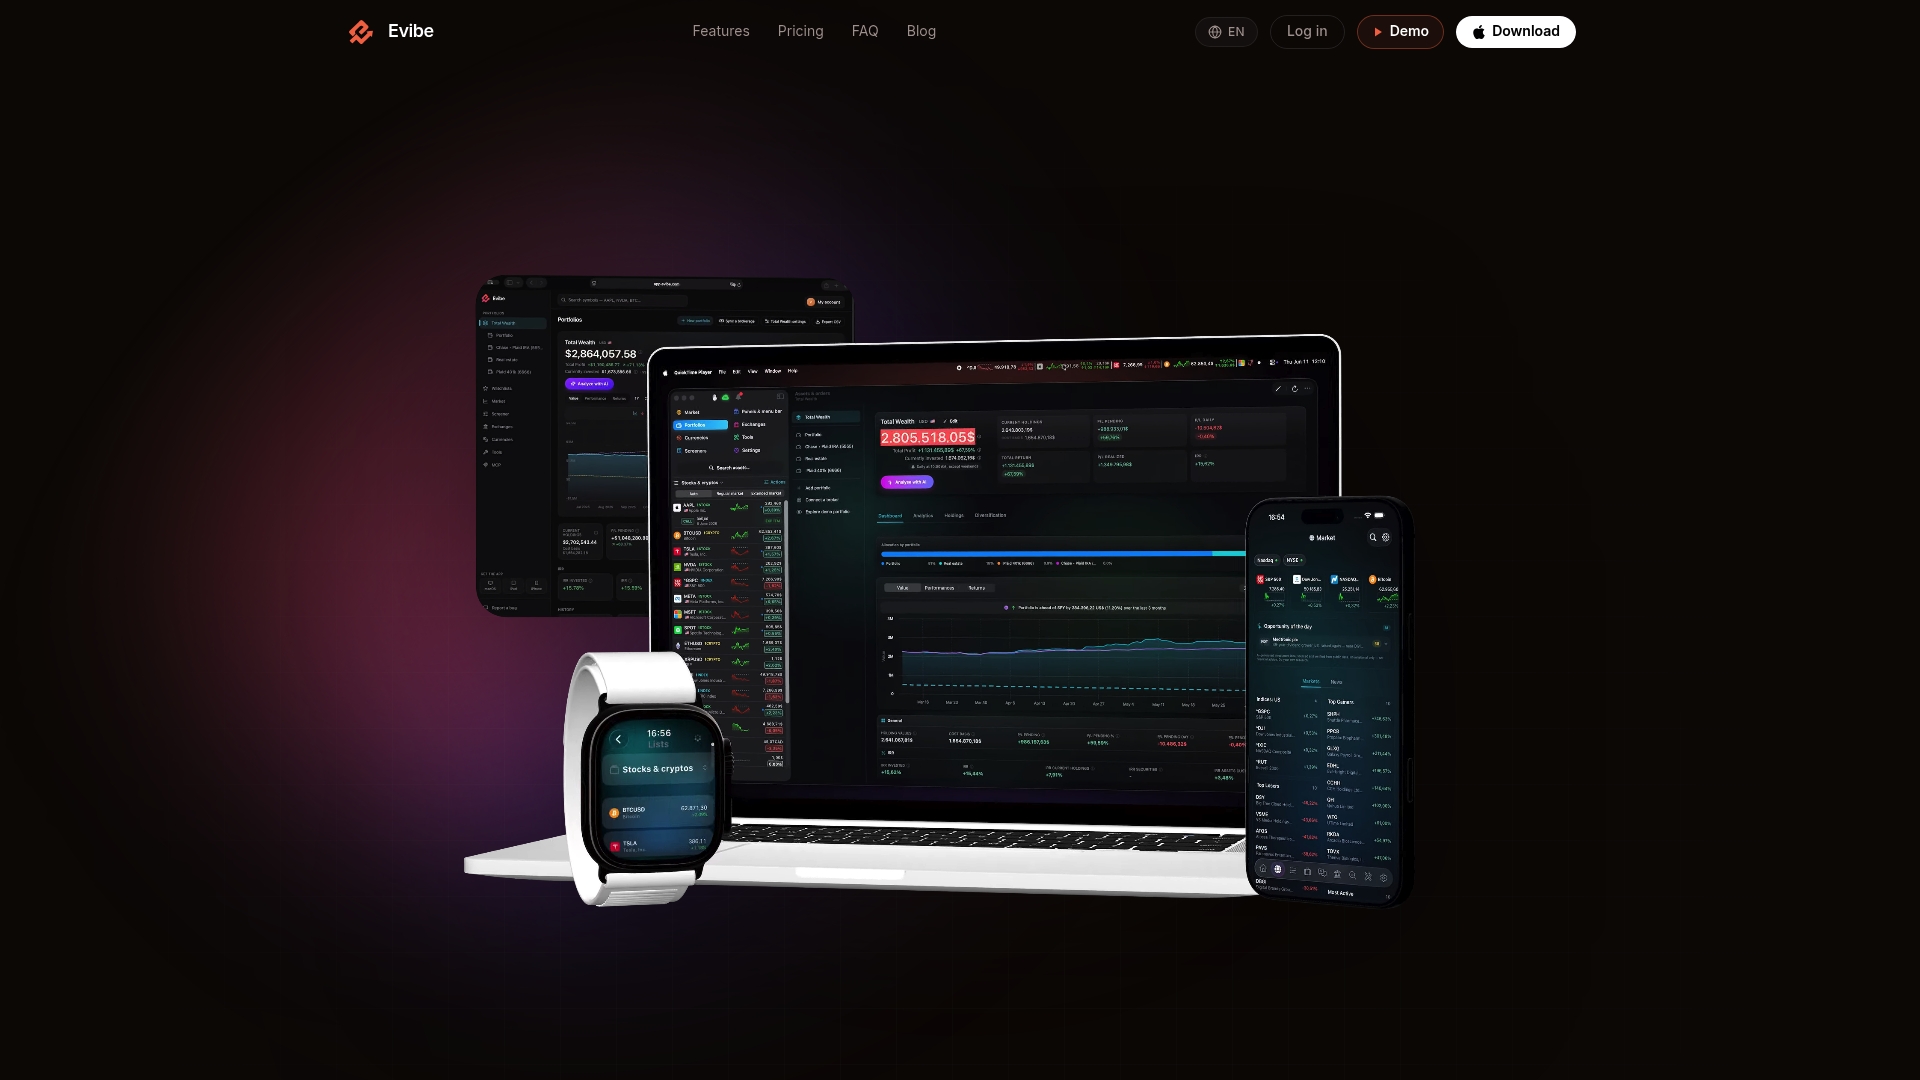
Esa combinación coincide con la checklist de características mencionada más arriba: entrada manual adaptada a documentos, registro de flujos de caja y análisis de riesgo y diversificación impulsados por IA, todo ello construido sobre un manejo de datos orientado a la privacidad que nunca almacena tus contraseñas. El plan de Evibe cuesta 79 $ al año, con una prueba gratuita de 7 días para comprobar si encaja con la forma en que realmente controlas tus posiciones.
Fuentes autorizadas y lecturas adicionales
Para orientación primaria sobre el lado regulatorio de la inversión privada, tanto la visión general de private equity de Investor.gov como su boletín sobre BDC no cotizados públicamente abordan los límites de divulgación de información y el riesgo de liquidez. En cuanto a la declaración fiscal, las instrucciones del IRS para el Schedule K-1 (Formulario 1065) explican cómo se declaran los ingresos y la base de la sociedad.
Fuentes
Sigue una jerarquía de fuentes que establezcas de antemano: primero la ronda con precio más reciente, luego la valoración propia del promotor, y una tasación independiente como respaldo conservador. Registrar la fecha y la fuente de cada valor que uses hace que sea mucho más fácil explicar, y conciliar, cualquier discrepancia más adelante.
Preguntas frecuentes
¿Cuál es la mejor forma de controlar las inversiones privadas?
El enfoque más fiable combina un único rastreador multiactivo o una hoja de cálculo con una política de valoración documentada y un libro de flujos de caja que registre cada capital call, distribución y comisión. Esto te permite calcular el IRR y el MOIC con precisión en lugar de estimar una ganancia aproximada.
¿Cómo estimo la liquidez y el calendario de salida de una inversión privada?
Revisa tu acuerdo de suscripción o el memorando de oferta en busca de periodos de bloqueo, ventanas de reembolso o la vida esperada del fondo, ya que las inversiones privadas suelen ser ilíquidas y están pensadas para mantenerse a largo plazo, como señala el boletín de Investor.gov sobre las colocaciones bajo Regulation D. Registra en tu libro el plazo declarado del fondo y cualquier calendario de distribución para poder anticipar el momento de los flujos de caja en lugar de reaccionar a ellos.
¿Qué documentos necesito para conciliar los K-1 con mi declaración fiscal?
Necesitas el propio K-1, tu propio libro de flujos de caja para esa entidad y cualquier estado de cuenta de capital que el administrador del fondo proporcione durante el año. Las instrucciones del IRS para el Schedule K-1 (Formulario 1065) dejan claro que la cuenta de capital final de la sociedad no sustituye el cálculo de tu propia base imponible.
¿Con qué frecuencia debo actualizar las valoraciones de los activos privados?
Una cadencia trimestral funciona para la mayoría de las posiciones privadas, ya que las nuevas valoraciones de los administradores de fondos o de rondas con precio rara vez llegan con más frecuencia que esa. Entre actualizaciones, registra en tu libro de flujos de caja cualquier capital call o distribución conocidos para que tu IRR se mantenga actualizado aunque la valoración en sí permanezca quieta.