XIRR vs. IRR: Welche Funktion sollten Sie in Excel verwenden?
XIRR oder IRR in Excel? Erfahren Sie, wie unterschiedliche Zeitannahmen die Genauigkeit beeinflussen und welche Formel für präzisere Anlageentscheidungen passt.
XIRR vs. IRR: Welche Funktion sollten Sie in Excel verwenden?
Verwenden Sie XIRR, wenn Zahlungsflüsse an unregelmäßigen, datierten Tagen anfallen. Verwenden Sie IRR nur, wenn Einzahlungen und Auszahlungen auf streng gleichmäßige Zeiträume fallen, etwa monatlich oder jährlich. Der Grund liegt im Timing: =XIRR(values, dates) gewichtet jeden Zahlungsfluss anhand seines tatsächlichen Datums, während =IRR(values) annimmt, dass jeder Abstand zwischen den Flüssen identisch ist. Für die meisten realen Portfolios, bei denen Einzahlungen, Dividenden und Verkäufe nie ordentlich in einen Kalender passen, ist XIRR die genauere Wahl.
Die wichtigsten Erkenntnisse
XIRR liefert eine genaue annualisierte Rendite für unregelmäßige, datierte Zahlungsflüsse, während IRR nur bei streng gleichmäßigen Zeiträumen zwischen Einzahlungen und Auszahlungen zuverlässig ist.
| Punkt | Details |
|---|---|
| Wählen Sie nach Timing, nicht nach Gewohnheit | Verwenden Sie XIRR für unregelmäßige Daten und IRR nur für streng gleichmäßige Zeiträume. |
| XIRR benötigt zwei Spalten | Geben Sie ihm passende Werte- und Datumsfelder, sonst erhalten Sie #WERT! oder nicht übereinstimmende Bereiche. |
| #ZAHL! bedeutet keine Konvergenz | Passen Sie das Argument [guess] an, etwa 0,05 oder minus 0,1, wenn Excel innerhalb von 100 Iterationen keine Lösung findet. |
| Keiner der beiden entspricht TWR | IRR und XIRR sind geldgewichtet und spiegeln Ihr Timing wider, nicht die reine Wertentwicklung des Anlagevermögens. |
| Validieren Sie mit XNPV | Prüfen Sie Ihren berechneten Zinssatz gegen =XNPV(), um sicherzustellen, dass er nahe null liegt. |
Wo Sie die Details selbst überprüfen können
- Die XIRR-Funktionsseite von Microsoft für exakte Syntax und Fehlerverhalten.
- TSG Performances Analyse zu TWR vs. IRR für branchenübliche Leitlinien.
- Der XIRR-vs-IRR-Leitfaden des Corporate Finance Institute mit Modellierungsbeispielen.
Inhaltsverzeichnis
- Was ist IRR und wie funktioniert Excels IRR-Funktion?
- Was ist XIRR und wie geht es mit unregelmäßigen Daten um?
- XIRR vs. IRR: Was unterscheidet die beiden tatsächlich?
- Wie berechnen Sie IRR und XIRR in Excel Schritt für Schritt?
- Wann sollten Sie IRR statt XIRR verwenden?
- Wo weichen IRR und XIRR von der zeitgewichteten Rendite ab?
- Ein durchgerechnetes Beispiel: IRR vs. XIRR bei denselben Zahlungsflüssen
- Häufig gestellte Fragen
- Quellen
Was ist IRR und wie funktioniert Excels IRR-Funktion?
IRR, der interne Zinsfuß, ist der Diskontierungssatz, bei dem der Kapitalwert einer Reihe von Zahlungsflüssen null ergibt. Es handelt sich um eine geldgewichtete Rendite, die aber nur dann saubere Ergebnisse liefert, wenn Einzahlungen und Auszahlungen in gleichen Zeitabständen erfolgen.
In Excel lautet die Syntax =IRR(values, [guess]). Das Argument values benötigt mindestens eine negative Zahl (Ihre anfängliche Auszahlung) und eine positive Zahl (eine Rückzahlung); das Argument guess ist optional.
IRR funktioniert am besten, wenn:
- Zahlungsflüsse nach einem festen Zeitplan wiederkehren, etwa monatliche Mieten oder jährliche Anleihekupons.
- Sie eine schnelle Schätzung wollen und keine Datumsgenauigkeit brauchen.
- Sie ein einfaches Modell erstellen, bei dem jeder Zeitraum gleich lang ist.
Profi-Tipp: Die Annahme gleicher Intervalle bei IRR ist für lehrbuchmäßige Tilgungspläne in Ordnung, doch sobald eine Zahlung um ein paar Tage verrutscht, verschiebt sich Ihre annualisierte Rendite unbemerkt. Behandeln Sie IRR bei allem außer perfekt periodischen Flüssen als groben Schätzwert, nicht als endgültige Antwort.
Was ist XIRR und wie geht es mit unregelmäßigen Daten um?
XIRR berechnet einen internen Zinsfuß mithilfe expliziter Daten für jeden Zahlungsfluss, statt gleichmäßige Abstände anzunehmen. Es handelt sich im Grunde um dieselbe zugrunde liegende Mathematik wie bei IRR, nur erweitert, sodass Sie Ihr Modell nie mit fingierten Nullfluss-Perioden auffüllen müssen, um ein einheitliches Timing zu erzwingen, so die technische Anleitung von ICAEW.
Die Syntax lautet =XIRR(values, dates, [guess]), und die Funktion ist eng mit =XNPV() verwandt. Kann sie innerhalb von 100 Iterationen] nicht konvergieren(https://support.microsoft.com/en-us/excel/xirr-function), erhalten Sie bei einem falschen Datumsformat #WERT! statt eines Ergebnisses.
Achten Sie auf diese häufigen Fehlerquellen:
- Nicht übereinstimmende Bereiche zwischen den Feldern
valuesunddates(sie müssen gleich lang sein). - Daten, die als Text statt als echte Excel-Datumsseriennummern gespeichert sind.
- Das Vergessen des Minuszeichens bei Ihrer anfänglichen Einzahlung.
Profi-Tipp: Wenn XIRR #ZAHL! zurückgibt, verändern Sie nicht einfach den Schätzwert und hoffen auf das Beste. Prüfen Sie zuerst, ob Ihre Daten wirklich als Datumswerte erkannt werden und nicht als Textzeichenketten, die nur wie Daten aussehen.
XIRR vs. IRR: Was unterscheidet die beiden tatsächlich?
Der Kernunterschied liegt in der Timing-Logik, und diese wirkt sich auf alles andere im Verhalten der beiden Funktionen aus.
- Timing-Annahme: IRR geht von festen, gleichmäßigen Zeiträumen aus. XIRR weist jedem Fluss ein konkretes Datum zu.
- Erforderliche Eingaben: IRR benötigt nur ein Werte-Feld. XIRR benötigt Werte plus ein passendes Datumsfeld.
- Genauigkeit bei unregelmäßigen Flüssen: XIRR bildet reale Timing-Verhältnisse korrekt ab; IRR kann die annualisierte Rendite verzerren, sobald Einzahlungen außerhalb des Zeitplans liegen, weshalb Modellierer XIRR für Finanzmodellierung breit bevorzugen.
- Handhabung in Excel: IRR ist einfacher einzurichten, liefert bei unregelmäßigem Timing aber stillschweigend eine irreführende Zahl. XIRR bedeutet mehr Aufwand beim Aufbau, meldet fehlerhafte Eingaben aber mit klaren Fehlermeldungen.
- Typische Anwendungsfälle: IRR passt zu regelmäßig geplanten Zahlungen wie festverzinslichen Darlehen. XIRR passt zu Kapitalabrufen bei Private Equity, Immobilienausschüttungen und jedem Brokerage-Konto mit sporadischen Käufen und Verkäufen.
Der Konsens unter Praktikern ist hier einheitlich: XIRR bevorzugen, sobald Zahlungsflüsse datiert und unregelmäßig sind, und IRR für schnelle, periodische Plausibilitätsprüfungen aufheben.
Wie berechnen Sie IRR und XIRR in Excel Schritt für Schritt?
Hier der praktische Aufbau von Anfang bis Ende:
- Listen Sie Ihre Zahlungsflüsse in einer Spalte auf, negativ für abgehendes Geld, positiv für eingehendes Geld.
- Fügen Sie für XIRR direkt neben den Werten eine passende Spalte mit den tatsächlichen Transaktionsdaten hinzu.
- Geben Sie für IRR
=IRR(A2:A10)ein; für XIRR geben Sie=XIRR(A2:A10, B2:B10)ein. - Drücken Sie Enter und prüfen Sie das Ergebnis gegen eine grobe gedankliche Schätzung.
- Wenn Excel einen Fehler ausgibt, gehen Sie die untenstehenden Lösungen durch, bevor Sie am Schätzwert herumändern.
Häufige Fehler und schnelle Lösungen:
- #ZAHL!: Bedeutet meist, dass nach 100 Iterationen keine Konvergenz erreicht wurde. Versuchen Sie einen anderen
[guess]-Wert, etwa 0,05 oder minus 0,1. - #WERT!: Eine Datumszelle ist als Text formatiert. Formatieren Sie den Bereich als Datum und geben Sie ihn erneut ein.
- Nicht übereinstimmende Bereiche: Die Felder für Werte und Daten müssen dieselbe Zeilenanzahl haben. Prüfen Sie erneut auf versehentliche leere Zeilen.
- Kein Vorzeichenwechsel: Sie brauchen mindestens einen negativen und einen positiven Wert, sonst kann Excel überhaupt keinen Zinssatz berechnen.
Profi-Tipp: Wenn ein Ergebnis verdächtig wirkt, prüfen Sie es mit =XNPV() bei diesem Zinssatz gegen. Es sollte nahe null liegen. Falls nicht, führen Sie einen schnellen Sensitivitätstest durch, indem Sie den Schätzwert ändern und prüfen, ob der Zinssatz stabil bleibt.
Wann sollten Sie IRR statt XIRR verwenden?
Wählen Sie die Funktion passend zur Form Ihrer Zahlungsflüsse, nicht aus Gewohnheit.
- Unregelmäßige Daten, wie Kapitalabrufe bei Private Equity oder Immobilienausschüttungen: verwenden Sie XIRR.
- Streng periodische Flüsse, wie monatliche Miete oder Anleihekupons nach festem Zeitplan: IRR ist hier in Ordnung und schneller einzurichten.
- Gehaltsähnliche oder Rentenprognosen mit gleichmäßigem Abstand: IRR liefert eine saubere Antwort ohne zusätzliche Spalten.
- Brokerage-Konten mit sporadischen Einzahlungen und reinvestierten Dividenden: Nur XIRR bildet Ihr tatsächliches Timing ab.
Keine der beiden Kennzahlen sagt Ihnen, wie sich das zugrunde liegende Anlagevermögen isoliert entwickelt hat. Beide sind geldgewichtet, das heißt, sie spiegeln Ihr Zahlungsfluss-Timing wider, nicht das Können des Managers. Dieser Unterschied zählt, wenn Sie einen Fonds bewerten im Gegensatz zur Bewertung Ihres eigenen Kontos.
Profi-Tipp: Wenn Sie unsicher sind, welche Funktion zutrifft, berechnen Sie beide. Liegen IRR und XIRR nahe beieinander, waren Ihre Flüsse ohnehin fast periodisch. Weichen sie ab, vertrauen Sie XIRR.
Wo weichen IRR und XIRR von der zeitgewichteten Rendite ab?
IRR und XIRR sind geldgewichtete Kennzahlen; sie spiegeln das tatsächliche Timing der Einzahlungen und Auszahlungen des Anlegers wider. Die zeitgewichtete Rendite blendet dieses Timing vollständig aus und isoliert, wie sich das zugrunde liegende Vermögen entwickelt hat, unabhängig davon, wann Geld hinein- oder herausfloss.
Die Branchenpraxis zieht hier eine klare Grenze: IRR ist der Standard für private Anlagen, da Manager dort häufig kontrollieren, wann Kapital abgerufen und ausgeschüttet wird. TWR ist der Standard für börsennotierte Wertpapiere, bei denen der Manager keinen Einfluss darauf hat, wann ein Anleger Geld einzahlt oder abzieht.
Diese Trennung ist wichtig, weil IRR durch Einzahlungen kurz vor einem Verlust oder kurz vor einem Gewinn verzerrt werden kann, wodurch ein Fonds besser oder schlechter aussieht als seine tatsächliche Wertentwicklung. Wenn Sie zwei Manager vergleichen, kann IRR allein irreführend sein.
Profi-Tipp: Wenn Sie das Können eines Managers und nicht Ihr eigenes Ergebnis beurteilen, kombinieren Sie IRR mit einer TWR-Kennzahl, falls verfügbar. Die Lücke zwischen beiden erzählt ihre eigene Geschichte.
Ein durchgerechnetes Beispiel: IRR vs. XIRR bei denselben Zahlungsflüssen
Angenommen, Sie investieren am 1. Januar 10.000 $, zahlen am 15. Juli 2.000 $ dazu, und die Position ist am 31. Dezember desselben Jahres 14.200 $ wert.
- Als periodische Flüsse für IRR: minus 10.000 $, minus 2.000 $, plus 14.200 $, behandelt als drei gleiche Zeiträume.
=IRR(values)liefert bei dieser vereinfachten Drei-Perioden-Struktur etwa 11,5 %.- Mit tatsächlichen Daten liefert
=XIRR(values, dates)einen anderen Zinssatz, weil die Einzahlung vom 15. Juli nur rund fünfeinhalb Monate Zeit hatte zu wirken, nicht einen vollen „Zeitraum“.
XIRR fällt in diesem Szenario typischerweise höher aus, weil es der zweiten Einzahlung korrekt weniger Zeit im Markt anrechnet, statt sie wie IRR als vollen, gleich langen Zeitraum zu behandeln.
- Die Lücke zwischen den beiden Sätzen wird größer, je stärker Ihre Einzahlungstermine von gleichmäßigen Abständen abweichen.
- Bei einer einzelnen Einzahlung mitten im Jahr wie hier ist eine Differenz von ein bis zwei Prozentpunkten üblich.
- Validieren Sie jedes Ergebnis, indem Sie prüfen, ob
=XNPV(rate, values, dates)bei Ihrem berechneten XIRR nahe null liegt.
Warum XIRR unsere Standardeinstellung in Excel ist
Wir bauen jedes interne Modell zuerst um XIRR herum auf, weil datumsgenaue Zahlungsflüsse genau der Sinn sind, ein echtes Portfolio statt eines Lehrbuchportfolios zu verfolgen. Die Dividenden- und Optionsverfolgung von Evibe erfasst exakte Transaktionsdaten automatisch, genau die Eingabe, die XIRR braucht, um verlässlich zu bleiben. Wenn Ihre Bestände einmal auf einen klaren, gleichmäßigen Zeitplan fallen, hat IRR weiterhin seinen Platz. Greifen Sie nur nicht standardmäßig danach.
Häufig gestellte Fragen
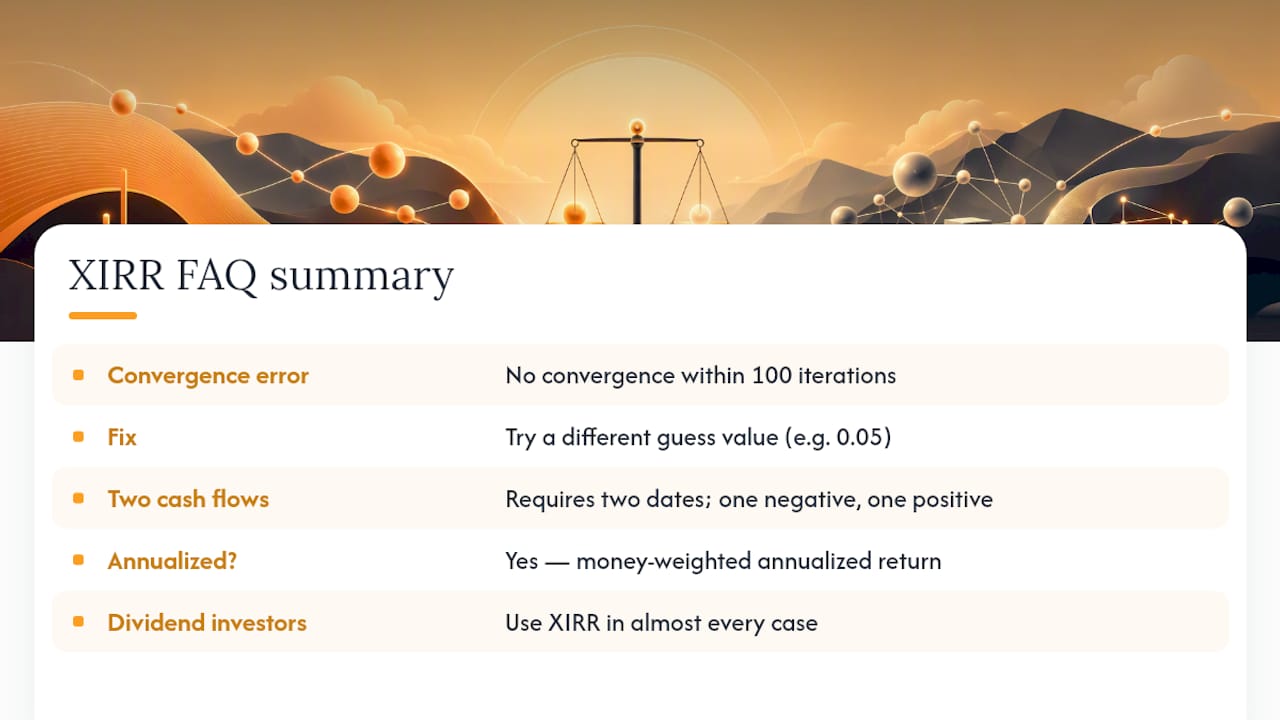
Liefert XIRR immer eine höhere Rendite als IRR? Nein. XIRR liefert eine genauere Rendite, die je nachdem, ob Ihre tatsächlichen Einzahlungstermine früher oder später liegen als die Annahme gleicher Zeiträume nahelegt, höher oder niedriger als IRR ausfallen kann.
Kann ich XIRR mit nur zwei Zahlungsflüssen verwenden? Ja, solange ein Wert negativ und einer positiv ist, mit zwei zugehörigen Daten. Es funktioniert genauso wie eine einfache Zinseszinsberechnung.
Warum gibt meine XIRR-Formel #ZAHL! zurück? Das bedeutet meist, dass Excel innerhalb von 100 Iterationen von Ihrem Startschätzwert aus keine Konvergenz finden konnte, wie Microsoft dokumentiert. Versuchen Sie einen anderen Schätzwert, etwa 0,05 statt des Standardwerts.
Ist XIRR dasselbe wie eine annualisierte Rendite? Funktional ja. XIRR drückt Ihre geldgewichtete Rendite auf annualisierter Basis aus und berücksichtigt dabei die exakte Anzahl der Tage, an denen jeder Zahlungsfluss investiert war.
Sollten Dividendenanleger XIRR oder IRR verfolgen? In fast jedem Fall XIRR. Dividenden fallen selten nach einem perfekt periodischen Zeitplan an, und Werkzeuge wie Evibes Dividendentracker erfassen die exakten Zahlungstermine, die XIRR für Genauigkeit braucht. Für Optionshändler mit unregelmäßigen Verfalls- und Ausübungsterminen gilt dieselbe Logik über Evibes Optionstracker, und ETF-Anleger, die periodische Ausschüttungen mit Sonderzahlungen vergleichen, können sich auf Evibes ETF-Tracker verlassen, um die zugrunde liegenden Daten korrekt zu halten.
Dieser Artikel dient allgemeinen Informationszwecken und ersetzt nicht die Beratung durch einen qualifizierten Finanzberater. Wenden Sie sich an eine qualifizierte Finanzfachkraft zu Ihrer individuellen Situation, bevor Sie basierend auf diesen Informationen handeln.
Quellen
- TWR vs IRR — When does GIPS require one or the other? | TSG Performance
- Time-weighted return and internal rates of return | Commonfund
- IRR, XIRR and MIRR — what are they and when to use them | ICAEW