Smart Beta erklärt für Anleger: Warum manche ETFs um 1 % zurückbleiben und wie man die Kosten prüft
Smart-Beta-ETFs erklärt: Wie Faktorregeln funktionieren, warum Renditen bis zu 1 % zurückbleiben können und welche Kosten vor dem Kauf zu prüfen sind.
Smart Beta erklärt für Anleger: Warum manche ETFs um 1 % zurückbleiben und wie man die Kosten prüft
Smart Beta ist ein regelbasierter Indexierungsansatz, der von der Marktkapitalisierungsgewichtung abweicht, um gezielt bestimmte Faktoren anzusteuern – mit dem Potenzial für verbesserte risikoadjustierte Renditen oder eine bessere Diversifikation. Der Kompromiss ist real: Wer vom Standard-Benchmark abweicht, kann diesen auch unterperformen, manchmal über Jahre hinweg. „Smart Beta erklärt“ heißt, beide Seiten zu verstehen, bevor man einsteigt.
Kurzfassung:
- Smart-Beta-Fonds haben traditionelle marktkapitalisierungsgewichtete Indizes seit ihrer Einführung im Durchschnitt um etwa 1 % unterperformt, oft aufgrund höherer Kosten und Handelsgebühren.
- Sie richten sich häufig gezielt auf bestimmte Faktoren wie Value, Momentum oder niedrige Volatilität aus, doch diese Faktoren können über die Zeit ein- und ausgehen, was das Risiko erhöht.
- Höherer Umschlag durch häufigeres Rebalancing erhöht Handelskosten und steuerpflichtige Gewinne, besonders in Nicht-Altersvorsorgekonten, was mögliche Vorteile zunichtemachen kann.
- Nicht alle Fonds sind wirklich diversifiziert; manche können stark auf bestimmte Sektoren konzentriert sein, was ihrem eigentlichen Ziel der Risikoreduktion entgegenwirkt.
- Die Bewertung eines Smart-Beta-ETFs erfordert die Analyse seiner Methodik, Kosten, tatsächlichen Faktor-Exposure, Liquidität und wie gut er bestehende Portfoliopositionen ergänzt.
Inhaltsverzeichnis
- Was ist Smart Beta und wie funktionieren Smart-Beta-Fonds?
- Gängige Smart-Beta-Strategien und die Faktoren, auf die sie zielen
- Vorteile und realistische Erwartungen bei Smart Beta
- Risiken, häufige Fehler und wie man sie vermeidet
- So bewerten Sie einen Smart-Beta-Fonds: Eine praktische Checkliste
- Beispiele und praktische Anwendungen in einem Portfolio
- Wie Evibe Ihnen hilft, Ihre Smart-Beta-Exposure zu überwachen
- Wann Smart Beta sinnvoll ist
- Behalten Sie Ihre Faktor-Wetten neben allem anderen im Blick
- Wo Sie mehr über die Smart-Beta-Methodik lesen können
- Quellen
- FAQ
Was ist Smart Beta und wie funktionieren Smart-Beta-Fonds?
Ein traditioneller Indexfonds gewichtet Positionen nach Marktkapitalisierung, sodass die größten Unternehmen den größten Anteil erhalten – unabhängig davon, ob sie fair bewertet oder überkauft sind. Smart-Beta-Fonds verwerfen diese Standardregel und nutzen stattdessen ein alternatives Regelwerk, das auf messbaren Faktoren wie Value, Momentum oder niedriger Volatilität basiert. Investopedia beschreibt Smart Beta als eine Mischung aus passivem und aktivem Investieren, da der Index zwar weiterhin transparent und regelbasiert ist, die Regeln selbst aber eine aktive Ansicht darüber widerspiegeln, was Renditen antreibt.
Hier ist der mechanische Unterschied, der am wichtigsten ist:
- Auswahl: Statt „jede Aktie im Index nach Größe einzuschließen“, kann ein Smart-Beta-Fonds nach Unternehmen mit steigenden Gewinnen, hohem Dividendenwachstum oder unterdurchschnittlichen Kursschwankungen filtern.
- Gewichtung: Positionen werden nach dem Zielfaktor (Umsatz, Dividendenrendite, Volatilitäts-Score) und nicht nach Marktwert bemessen.
- Rebalancing: Da sich Faktor-Scores über die Zeit verändern, gleichen Smart-Beta-ETFs ihre Positionen typischerweise häufiger aus als kapitalisierungsgewichtete Fonds, was mehr Handel und höhere Kosten bedeuten kann.
ETFs sind die gängige Verpackung für diesen Ansatz, weil sie es einem Indexanbieter erlauben, eine feste Methodik zu veröffentlichen und jedem zu ermöglichen, diese kostengünstig nachzubilden. Deshalb ist das Methodikdokument hier wichtiger als bei einem einfachen S&P-500-Fonds. Ein Backtest, der zehn Jahre Outperformance zeigt, sagt Ihnen, wie die Regeln in der Vergangenheit funktioniert hätten – nicht, wie sie sich verhalten, wenn echtes Geld und echte Handelskosten ins Spiel kommen.
Gängige Smart-Beta-Strategien und die Faktoren, auf die sie zielen
Die meisten Smart-Beta-Strategien, auf die Sie stoßen werden, fallen in eine Handvoll Kategorien, und sobald Sie diese benennen können, klingen Fondsbeschreibungen nicht mehr wie Marketingtext, sondern ergeben Sinn.
- Gleichgewichtung gibt jeder Position den gleichen Anteil am Portfolio, was den Fonds mechanisch zugunsten kleinerer Unternehmen verschiebt, da große Werte nicht mehr dominieren.
- Fundamentalgewichtung bemisst Positionen nach Finanzkennzahlen wie Gewinn, Umsatz oder Dividenden statt nach Aktienkurs, ausgehend von der Theorie, dass der Marktpreis von der Geschäftsrealität abweichen kann.
- Value zielt auf Aktien, die im Verhältnis zu Gewinn oder Buchwert günstig gehandelt werden, und glänzt tendenziell nach Marktabschwüngen, wenn stark gefallene Unternehmen sich wieder erholen.
- Momentum folgt Aktien, die bereits im Aufwärtstrend sind, was in längeren Bullenmärkten gut funktioniert, sich aber scharf und schnell umkehren kann, wenn der Trend bricht.
- Qualität bevorzugt Unternehmen mit starken Bilanzen und stabilen Gewinnen, ein Faktor, der sich in Rezessionen typischerweise besser hält als die meisten anderen.
- Niedrige Volatilität wählt Aktien mit kleineren Kursschwankungen, was Abschwünge meist abfedert, aber in einer starken Rally deutlich zurückbleiben kann.
- Größe neigt zu kleineren Unternehmen und erfasst eine Risikoprämie, die sich über lange Zeiträume zeigt, allerdings mit holprigeren kurzfristigen Ergebnissen.
Multi-Faktor-Fonds kombinieren mehrere dieser Exposures in einem Produkt, um den zyklischen Charakter jedes einzelnen Faktors auszugleichen. iShares weist darauf hin, dass die Kombination unkorrelierter Faktoren die Wahrscheinlichkeit verringern kann, dass ein einzelner Faktor-Drawdown das gesamte Portfolio nach unten zieht, obwohl man weiterhin auf ungewollte Exposures achten muss.
Vorteile und realistische Erwartungen bei Smart Beta
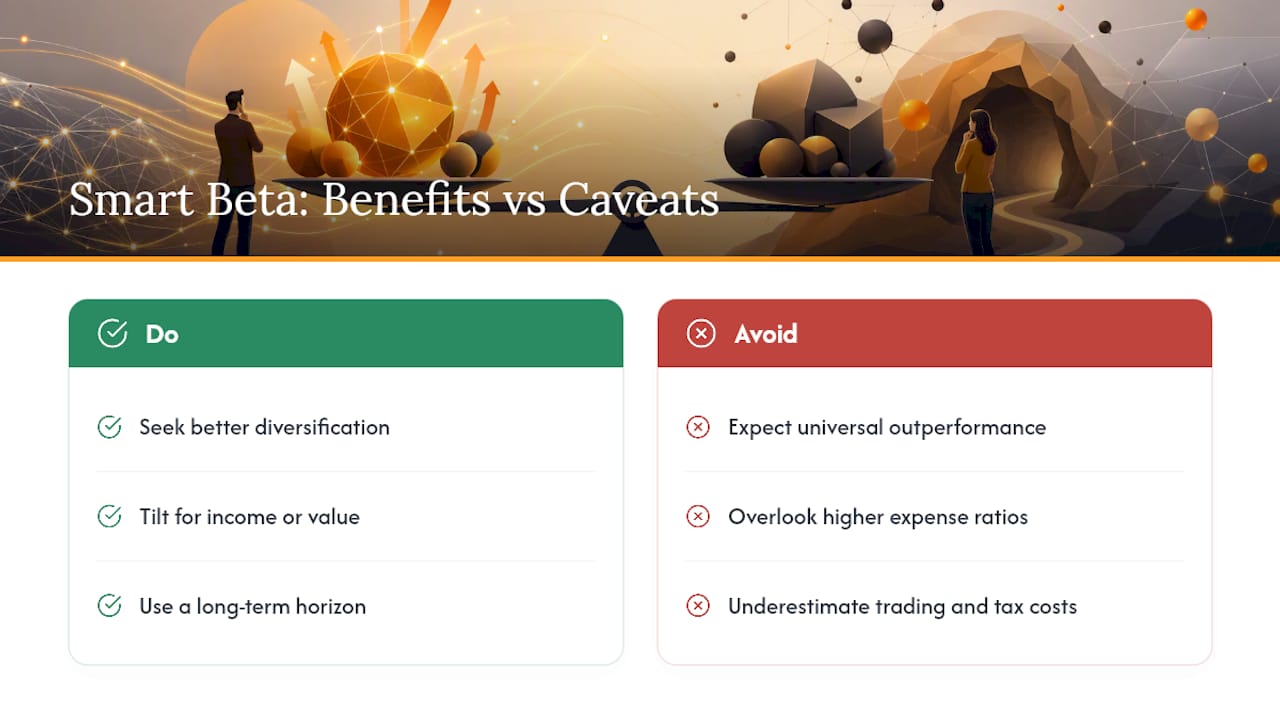
Der Reiz ist einfach: Smart-Beta-Strategien zielen darauf ab, über lange Zeiträume eine bessere Diversifikation, eine Einkommensneigung oder verbesserte risikoadjustierte Renditen zu liefern, ohne die kostengünstige, regelbasierte Struktur aufzugeben, die das Indexinvestieren überhaupt erst populär gemacht hat. Ein value-orientierter Fonds kann sich während einer Rotation aus Wachstumsaktien anders verhalten als der breite Markt – genau die Art von Diversifikation, die Anleger normalerweise suchen.
Der Haken ist, dass „anders als der Benchmark“ in beide Richtungen wirkt.
Zahlen und Fakten: Eine umfassende Analyse, auf die sich FINRA beruft, ergab, dass Smart-Beta-Strategien seit ihrer Einführung im Durchschnitt um etwa 1 % unterperformten, und FINRA weist darauf hin, dass diese Produkte oft höhere Kosten tragen als kapitalisierungsgewichtete Fonds.
Diesen einen Datenpunkt sollte man sich vor Augen führen. Er bedeutet nicht, dass jeder Smart-Beta-Fonds hinterherhinkt, aber er zeigt, dass das Marketingversprechen von „smarteren“ Renditen keine universelle Wahrheit ist. Kosten verstärken diese Lücke noch. Die Kostenquoten von Smart-Beta-Fonds liegen tendenziell höher als bei einfachen Indexfonds, und das häufigere Rebalancing, das in die meisten Faktorstrategien eingebaut ist, erzeugt Umschlag – das bedeutet mehr Handelskosten und, in einem steuerpflichtigen Konto, potenziell mehr kurzfristige Kapitalgewinne. Das alles widerlegt Smart Beta nicht grundsätzlich. Es bedeutet nur, dass der Nutzen eine höhere Hürde überwinden muss, als das Fonds-Factsheet suggeriert.
Risiken, häufige Fehler und wie man sie vermeidet
Jede Smart-Beta-Strategie verlangt, dass Sie einen bestimmten Satz von Risiken im Austausch für einen bestimmten Satz von Vorteilen akzeptieren. Probleme entstehen, wenn Anleger nicht erkennen, welche Risiken sie eingegangen sind.
- Faktor-Zyklizität: Value, Momentum und niedrige Volatilität sind alle über Jahre hinweg mal beliebt, mal nicht, und dem Faktor nachzujagen, der zuletzt gerade heiß gelaufen ist, ist eine übliche Art, teuer zu kaufen.
- Umschlag und Steuern: Häufigeres Rebalancing bedeutet höhere Handelskosten und, außerhalb eines Altersvorsorgekontos, eine höhere Steuerlast durch realisierte Gewinne.
- Konzentrationsrisiko: Faktorfilter können einen Fonds unauffällig stark auf einen Sektor ausrichten. Ein „Qualitäts“-Fonds, der stark im Technologiesektor gewichtet ist, bietet zum Beispiel nicht die Diversifikation, die der Name suggeriert.
- Liquiditätsrisiko: Neuere oder dünn gehandelte Smart-Beta-ETPs können weite Geld-Brief-Spannen haben, und FINRA warnt Anleger ausdrücklich davor, die Liquidität vor dem Kauf zu prüfen, da eine weite Spanne bei jedem Handel unauffällig an der Rendite zehrt.
Profi-Tipp: Bevor Sie einen Smart-Beta-ETF kaufen, rufen Sie die Liste seiner Positionen ab und prüfen Sie die Top Zehn nach Sektor. Wenn sieben davon in derselben Branche liegen, diversifiziert der Fonds Sie nicht so, wie sein Name es nahelegt.
So bewerten Sie einen Smart-Beta-Fonds: Eine praktische Checkliste
Einen Smart-Beta-Fonds vor dem Kauf zu prüfen, dauert vielleicht zwanzig Minuten, und das ist besser, als auf die harte Tour zu erfahren, dass die „Value-Neigung“ des Fonds eigentlich eine Wette auf drei Sektoren ist.
- Lesen Sie die Index-Methodik und den Prospekt. Dies zeigt Ihnen die genauen Auswahlregeln, wie oft der Fonds rebalanciert und was dazu führt, dass eine Position hinzugefügt oder entfernt wird.
- Prüfen Sie die tatsächlichen Kosten. Addieren Sie die Kostenquote zu den umschlagsbedingten Handelskosten und vergleichen Sie den tatsächlichen Tracking Error des Fonds mit dem Faktor, den er angeblich abbildet.
- Messen Sie die Faktor-Exposure direkt. Vertrauen Sie nicht dem Fondsnamen. Vergleichen Sie das Renditemuster und die Sektorgewichtungen mit einem Kern-Benchmark, um zu sehen, wie stark der Fonds tatsächlich abweicht.
- Bewerten Sie Größe, Liquidität und steuerliche Behandlung. Ein kleiner, dünn gehandelter Fonds kann breitere Spannen und ein höheres Schließungsrisiko haben, und umschlagintensive Strategien spielen in steuerpflichtigen Konten eine größere Rolle als in einem Altersvorsorgekonto.
- Bestätigen Sie, dass er zu Ihrem Allokationsplan passt. Eine Faktorneigung sollte Ihre bestehenden Positionen ergänzen, nicht versehentlich eine Wette verdoppeln, die Sie an anderer Stelle bereits eingehen.
Die Forschung des CFA Institute zum Indexieren macht einen Punkt, der hier eine Wiederholung wert ist: Smart Beta liegt auf einem Spektrum zwischen passiv und aktiv, und die Designentscheidungen hinter den Regeln sind selbst eine aktive Entscheidung, auch wenn der resultierende Fonds regelbasiert und vollständig transparent ist.
Beispiele und praktische Anwendungen in einem Portfolio
Der Vanguard Dividend Appreciation ETF (VIG) ist eines der bekannteren Beispiele für einen Fonds im Smart-Beta-Stil. Er filtert nach Unternehmen mit einer nachweislichen Historie steigender Dividenden, was ein fundamentalgewichteter Ansatz ist statt einer reinen Rangliste nach Marktkapitalisierung. Diese eine Designentscheidung neigt den Fonds zu etablierten, cash-generierenden Unternehmen und weg von wachstumsstarken Titeln, die überhaupt keine Dividende zahlen.
In der Praxis ersetzen die meisten Anleger nicht ihre gesamte Kernposition durch einen solchen Fonds. Gängigere Ansätze sind:
- Die Nutzung als Satelliten-Baustein, der zusätzlich zu einem Kern-Indexfonds eine bestimmte Neigung hinzufügt.
- Der Aufbau eines einkommensorientierten Bausteins mit Dividendenwachstums-ETFs für Anleger, die zusätzlich zur Wertsteigerung Cashflow wünschen.
- Das Hinzufügen eines Niedrigvolatilitäts-Bausteins für den Teil eines Portfolios, der Kursrückgänge abfedern soll.
Eine übliche Ausgangsallokation ist moderat: 10 % bis 20 % eines Portfolios in einer oder zwei Faktorneigungen, jährlich rebalanciert, während der Rest in der Kern-Indexexposure verbleibt.
Wie Evibe Ihnen hilft, Ihre Smart-Beta-Exposure zu überwachen
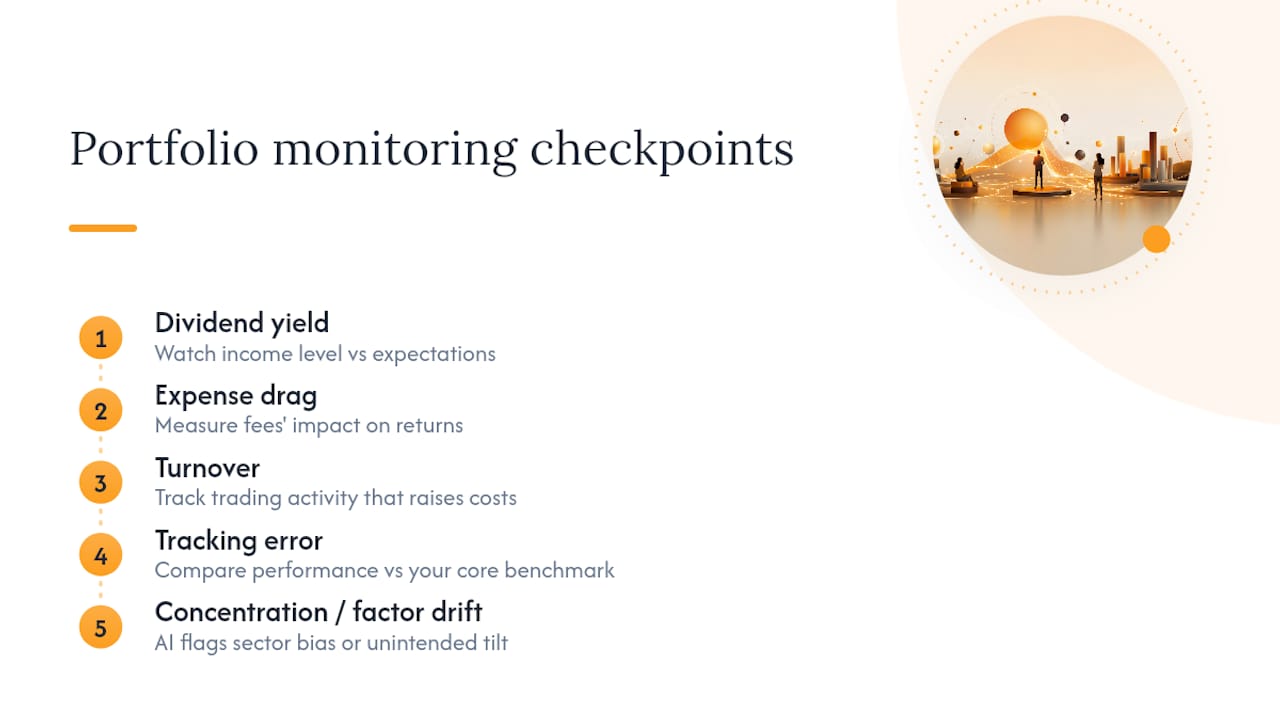
Sobald Sie einen faktororientierten ETF besitzen, ist die Arbeit nicht getan. Sie müssen Dividendenrendite, Kostenbelastung, Umschlag und Tracking Error gegenüber Ihrem Kern-Benchmark beobachten, idealerweise ohne fünf verschiedene Kontoauszüge zu öffnen. Evibe synchronisiert Ihre Broker-Konten automatisch und nutzt KI-gestützte Analyse, um Konzentration oder Abweichungen aufzuzeigen, die Sie selbst vielleicht übersehen würden – sei es eine Sektorneigung, die sich in einem „Qualitäts“-Fonds versteckt, oder eine Faktorneigung, die größer geworden ist als beabsichtigt. Die ETF-Tracking-Tools machen periodische Rebalancing-Prüfungen zu etwas, das Sie in wenigen Minuten tatsächlich durchführen können, statt zu einer vierteljährlichen Aufgabe, die Sie immer wieder aufschieben.
Wann Smart Beta sinnvoll ist
Smart Beta funktioniert am besten als gut durchdachte Ergänzung zu einer Kern-Passivposition, nicht als deren Ersatz. Wenn Sie sich zu einer Faktorneigung hingezogen fühlen, priorisieren Sie kostengünstige, transparente Methodiken gegenüber beeindruckenden Backtests und verfolgen Sie das tatsächliche Ergebnis mit einem Portfolio-Benchmarking-Ansatz, statt anzunehmen, dass das Fonds-Factsheet die ganze Geschichte erzählt.
— Vincent
Behalten Sie Ihre Faktor-Wetten neben allem anderen im Blick
Evibe fasst Ihre Smart-Beta-ETFs, Dividendenaktien, Krypto und jede andere Anlageklasse in einem Dashboard zusammen, sodass sich eine Faktorneigung nie in einem separaten Broker-Login versteckt, den Sie zu prüfen vergessen. 
Da Evibe Konten automatisch synchronisiert und KI-gestützte Analyse auf Ihre Positionen anwendet, sehen Sie, wie ein Fonds wie VIG Ihre Risiko- und Diversifikationskennzahlen tatsächlich beeinflusst, statt anhand des Fondsnamens zu raten. Der Dividenden-Tracker schlüsselt angekündigte, ausgeführte und geschätzte Ausschüttungen über jede Dividendenwachstumsposition auf, die Sie halten – ein Punkt, der wichtiger wird, sobald Sie einen Smart-Beta-Baustein neben Ihrem Kernportfolio führen. Evibe ist über ein Abonnement verfügbar; aktuelle Preisdetails finden Sie auf der Evibe-Website. Beginnen Sie, Ihr gesamtes Portfolio zu verfolgen und sehen Sie genau, wo Ihre Faktor-Exposure heute steht.
Wo Sie mehr über die Smart-Beta-Methodik lesen können
Für Leser, die direkt zu den Primärquellen möchten: Die Anlegerhinweise der FINRA zu Smart Beta behandeln Kosten- und Liquiditätsrisiken in klarer Sprache, während die Smart-Beta-ETF-Aufschlüsselung von Investopedia Fondsstrukturen und Beispiele durchgeht. Das Paper des CFA Institute zum Indexieren und Direct Indexing bietet einen tieferen Einblick, wo diese Strategien zwischen passivem und aktivem Management liegen.
Dieser Artikel dient allgemeinen Informationszwecken und ersetzt keine Beratung durch einen qualifizierten Finanzberater. Konsultieren Sie einen qualifizierten Finanzfachmann zu Ihrer individuellen Situation, bevor Sie auf Basis dieser Informationen handeln.
Quellen
- Smart Beta — Investopedia
- Smart Beta—What You Need to Know — FINRA
- Smart beta and direct indexing — CFA Institute
FAQ
Was ist eine Smart-Beta-Strategie und wie funktioniert sie?
Eine Smart-Beta-Strategie ist ein regelbasierter Indexansatz, der Positionen nach einem Faktor wie Value, Qualität oder niedriger Volatilität gewichtet, statt nach Marktkapitalisierung. Der Fonds folgt einer festen, veröffentlichten Methodik und rebalanciert nach einem festgelegten Zeitplan, um diese Faktor-Exposure aktuell zu halten, wie Investopedia erklärt.
Ist Smart Beta wirklich smart?
Das hängt vom Zeitraum und der jeweiligen Strategie ab. Einige Analysen haben ergeben, dass Smart-Beta-Strategien seit ihrer Einführung im untersuchten Sample im Durchschnitt um etwa 1 % unterperformten – das Label garantiert also nicht bessere Ergebnisse, sondern nur andere.
Was ist Warren Buffetts 70/30-Regel?
Dies ist kein formal definiertes Smart-Beta-Konzept und wird in der Standard-Indexierungsliteratur nicht direkt behandelt. Es wird typischerweise informell in Diskussionen über die Vermögensaufteilung zwischen Aktien und Anleihen erwähnt, nicht als offizielle Buffett-Regel.
Wie kann Evibe mir helfen, einen Smart-Beta-ETF zu verfolgen?
Evibe synchronisiert Ihre Broker-Konten automatisch und wendet KI-gestützte Analyse an, um Faktorkonzentration, Dividendentrends und Abweichungen von Ihrem Kern-Benchmark in einem Dashboard anzuzeigen. Evibe ist kostenlos nutzbar, und ein Premium-Abonnement kostet 9,99 US-Dollar pro Monat oder 99,99 US-Dollar pro Jahr.
Was ist der Unterschied zwischen Smart Beta und traditionellen Indexfonds?
Traditionelle Indexfonds gewichten Unternehmen nach Marktkapitalisierung, sodass die größten Unternehmen den Fonds dominieren, unabhängig von der Bewertung. Smart-Beta-Fonds nutzen alternative Regeln wie Gleichgewichtung oder Faktorfilter, um diese Verbindung aufzubrechen und stattdessen gezielt bestimmte Anlagemerkmale anzusteuern.