Portfolio-Rebalancing-Regeln: 5-Punkte-Checkliste, 60/40-Beispiel, Evibe
Portfolio-Rebalancing nach Regeln: quartalsweise Kontrolle, 5-Punkte-Auslöser, Contribution-First zur Steuervermeidung – Evibe automatisiert dein Tracking.
Portfolio-Rebalancing-Regeln: 5-Punkte-Checkliste, 60/40-Beispiel, Evibe
Nutzen Sie eine Hybrid-Regel: Überprüfen Sie Ihr Portfolio vierteljährlich, handeln Sie aber nur, wenn eine wichtige Anlageklasse um mehr als 5 Prozentpunkte vom Zielwert abweicht. Priorisieren Sie das Rebalancing zunächst innerhalb Ihres 401(k) oder IRA und nutzen Sie anschließend neue Einzahlungen und Dividenden, um steuerpflichtige Konten auszugleichen, bevor Sie überhaupt etwas verkaufen. Dieser Ansatz, gestützt durch Vanguard und die Bogleheads-5/25-Regel, sorgt dafür, dass Sie Risiken managen, statt Renditen hinterherzujagen.
Kurzfassung:
- Rebalancing sollte nur ausgelöst werden, wenn eine wichtige Anlageklasse um mehr als 5 Prozentpunkte vom Zielwert abweicht — nicht allein nach einem festen Zeitplan.
- Priorisieren Sie das Rebalancing zunächst innerhalb von Altersvorsorgekonten, um steuerpflichtige Ereignisse zu vermeiden, bevor Sie steuerpflichtige Konten mit neuen Einzahlungen und Dividenden anpassen.
- Ein Hybrid-Ansatz aus geplanten Kontrollen und Schwellenwert-Auslösern bietet die beste Balance zwischen Reaktionsfähigkeit und Handelskosten.
- In der Nähe des Ruhestands sind engere Schwellenwerte ratsam, etwa 3 oder 5 Punkte, wegen der Risiken durch die Renditereihenfolge (Sequence-of-Returns-Risiko).
- Automatisiertes Tracking mit Multi-Konto-Unterstützung und Drift-Alarmen hilft, Disziplin zu wahren, und verhindert teure emotionale Entscheidungen.
Inhaltsverzeichnis
- Die zentrale Rebalancing-Checkliste für jeden Investor
- Kalender, Schwellenwert oder Hybrid: Welche Rebalancing-Methode passt?
- Wie oft sollten Sie Ihr Portfolio tatsächlich prüfen?
- Warum Ihre Altersvorsorgekonten zuerst rebalanciert werden sollten
- Rebalancing, ohne eine einzige Aktie zu verkaufen
- Ein Praxisbeispiel: Rebalancing eines 60/40-Portfolios
- Was ein gutes Tracking-Tool für Sie leisten sollte
- Die Rebalancing-Fehler, die am meisten kosten
- Woher diese Regeln stammen
- Warum die meisten Rebalancing-Ratschläge am Kern vorbeigehen
- Quellen
Die zentrale Rebalancing-Checkliste für jeden Investor
Bevor Sie auch nur einen einzigen Trade ausführen, schreiben Sie Ihre Regeln auf. Vanguards eigene Leitlinien betrachten eine dokumentierte Strategie als den entscheidenden Unterschied zwischen disziplinierten Investoren und solchen, die bei Marktschwankungen erstarren. Das gehört in Ihre:
Definieren Sie zunächst den Rahmen:
- Zielallokation: Listen Sie jedes relevante Segment auf (US-Aktien, international, Anleihen, Bargeld, Alternativen) und dessen Zielprozentsatz.
- Auslöser-Einheit: Entscheiden Sie, ob Sie absolute Prozentpunkte, relative prozentuale Veränderung oder Dollarbeträge messen.
- Rhythmus: Legen Sie eine Prüffrequenz fest (monatlich, quartalsweise, jährlich), getrennt von Ihrem Handlungsauslöser.
- Bewertungsdatum: Verwenden Sie in jedem Zeitraum ein einheitliches Datum. Der Vergleich der Montagskurse mit dem letzten Freitagsschluss des Vorquartals führt zu Rauschen, das keine echte Drift darstellt.
Legen Sie dann die Ausführungsregeln fest:
- Entscheiden Sie über Ihr Handlungsziel: vollständige Rückführung zum Zielwert, teilweises Rebalancing in Richtung Zielwert oder Contribution-First (neues Geld zunächst in untergewichtete Positionen lenken, bevor überhaupt etwas verkauft wird).
- Setzen Sie steuerliche Leitplanken: Altersvorsorgekonten werden immer vor steuerpflichtigen Konten rebalanciert.
- Weisen Sie die Ausführungsverantwortung zu: Machen Sie das selbst, oder erfordert ein extern verwaltetes Konto einen Anruf?
- Protokollieren Sie jeden Trade mit Datum, Grund und resultierender Allokation, damit Ihr zukünftiges Ich die Entscheidung nachvollziehen kann.
Eine schriftliche Strategie klingt nach Übertreibung, bis der Markt um 15 % fällt und Sie in Echtzeit entscheiden müssen, ob Sie Anleihen verkaufen, um Aktien zu kaufen. In ruhigen Momenten aufgestellte Regeln schützen Sie vor Entscheidungen, die in Panik getroffen werden.
Kalender, Schwellenwert oder Hybrid: Welche Rebalancing-Methode passt?
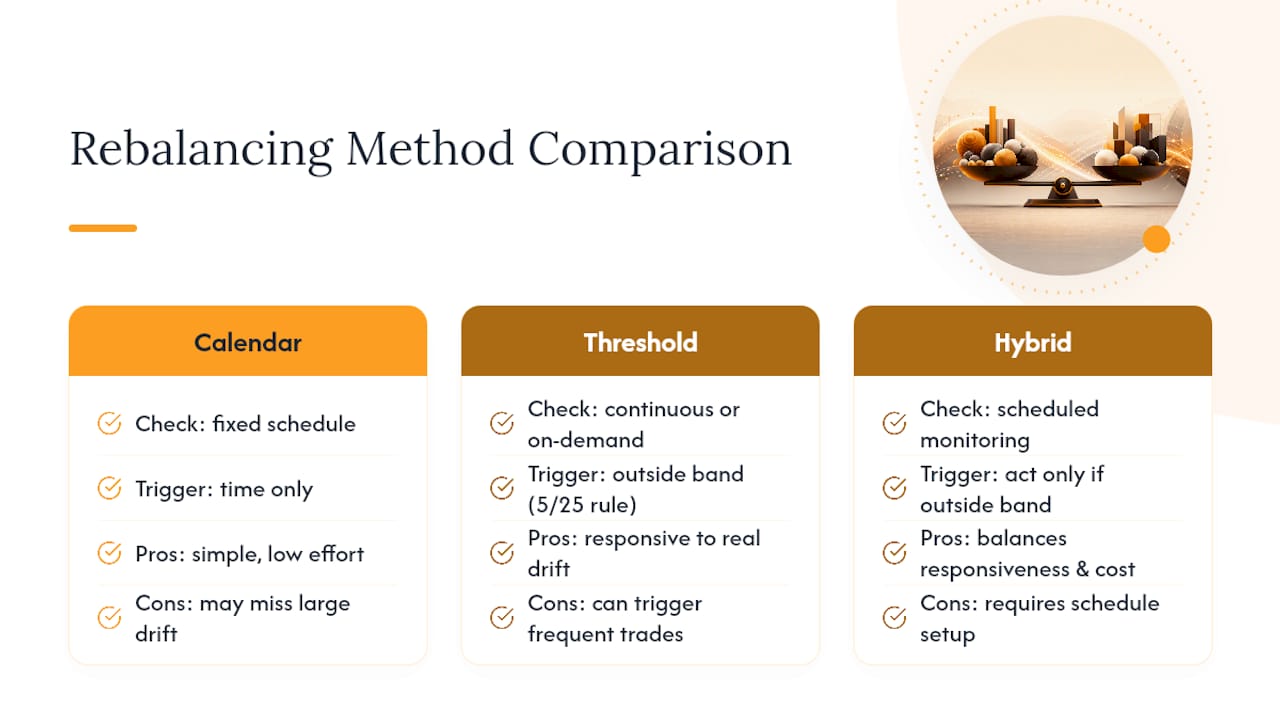
Jeder Rebalancing-Ansatz lässt sich auf drei Varianten reduzieren, und Vanguards eigenes Rahmenwerk betrachtet alle drei als gültig, je nachdem, wie viel Überwachung Sie bereit sind zu betreiben.
Kalenderbasiertes Rebalancing bedeutet, dass Sie nach einem festen Zeitplan prüfen und handeln, etwa jeden Januar oder jedes Quartal, unabhängig von der Drift. Es ist einfach und mit wenig Aufwand verbunden, kann Sie aber entweder handeln lassen, wenn die Drift trivial ist, oder ein monatelang stark aus dem Gleichgewicht geratenes Portfolio ignorieren lassen.
Schwellenwertbasiertes Rebalancing löst einen Trade nur aus, wenn eine Anlageklasse eine definierte Bandbreite verlässt, geprüft so oft Sie möchten. Hier kommt die 5/25-Regel ins Spiel: Rebalancieren Sie, wenn ein wichtiges Segment um absolute 5 Prozentpunkte abweicht (etwa wenn ein Zielwert von 60 % Aktien auf 65 % driftet), oder wenn ein kleineres Segment sich um relative 25 % seines eigenen Zielwerts bewegt (eine 4-%-Allokation in Emerging Markets, die auf 5 % driftet, löst die relative Regel aus, obwohl die absolute Bewegung winzig ist). Das Bogleheads-Wiki dokumentiert diesen doppelten Schwellenwert genau deshalb, weil eine flache 5-Punkte-Regel die Drift in kleinen, volatilen Segmenten fast nie erfassen würde.
Hybrid-Rebalancing kombiniert beides: nach Zeitplan prüfen, aber nur handeln, wenn die Bandbreite verlassen wird. Untersuchungen zur Rebalancing-Häufigkeit legen nahe, dass dieser Ansatz den besten Kompromiss zwischen Reaktionsfähigkeit und Kosten bietet, da die Überwachung nahezu kostenlos ist, jeder Trade jedoch Reibungsverluste mit sich bringt — von Geld-Brief-Spannen bis hin zu Steuerereignissen.
Profi-Tipp: Wenn mehr als die Hälfte Ihrer Segmente unter 10 % Ihres Gesamtportfolios liegen, stützen Sie sich auf den relativen 25-%-Auslöser. Ein rein absoluter Schwellenwert lässt diese kleinen Positionen jahrelang unkontrolliert laufen.
Je enger Ihr Schwellenwert, desto häufiger werden Sie handeln. Das ist der gesamte Zielkonflikt in einem Satz.
Wie oft sollten Sie Ihr Portfolio tatsächlich prüfen?
Häufigkeit und Schwellenwertgröße hängen zusammen, und eine falsche Kombination ist der Punkt, an dem die meisten selbstverwaltenden Investoren Geld an Reibungsverluste verlieren. Morningstars Leitlinien empfehlen Privatanlegern Bandbreiten von 3 bis 5 Prozentpunkten, die vierteljährlich oder jährlich geprüft werden, wobei eine engere Überwachung Personen nahe dem Ruhestand vorbehalten bleibt.
- Jährliche Überprüfung: Passt zu jüngeren Investoren mit langem Anlagehorizont und einfachen Zwei- oder Drei-Fonds-Portfolios. Weniger zu überwachen, weniger Entscheidungen, weniger Gelegenheiten, sich selbst infrage zu stellen.
- Vierteljährliche Überprüfung: Passt zu den meisten selbstverwaltenden Investoren mit fünf oder mehr Segmenten oder zu jedem, der neben Fonds auch Einzelaktien hält.
- Engere Bandbreiten in der Nähe des Ruhestands: Ein 60-Jähriger, der ein Portfolio entnimmt, ist dem Sequence-of-Returns-Risiko ausgesetzt, das heißt, ein schlechter Markt kurz vor oder während des Ruhestands richtet überproportionalen Schaden an. Morningstars Leitlinien unterstützen hier engere Schwellenwerte, da eine 10-Punkte-Drift in Richtung Aktien während eines Abschwungs das Entnahmerisiko auf eine Weise verstärkt, wie es bei einem 30-Jährigen einfach nicht der Fall ist.
Vergleichen Sie zwei Investoren: Ein 32-Jähriger mit einer 90/10-Aktien-Anleihen-Aufteilung, der jährlich mit einer 5-Punkte-Bandbreite prüft, wird vielleicht alle zwei oder drei Jahre einmal handeln. Ein 61-Jähriger mit einer 50/50-Aufteilung, der vierteljährlich mit einer 3-Punkte-Bandbreite prüft, könnte zweimal im Jahr handeln. Gleiches Regelwerk, unterschiedliche Einstellungen.
Warum Ihre Altersvorsorgekonten zuerst rebalanciert werden sollten
Rebalancing innerhalb eines 401(k), einer traditionellen IRA oder einer Roth IRA löst keine aktuelle Steuerlast aus, da Gewinne und Verluste innerhalb dieser Hüllen für die IRS keine realisierten Ereignisse sind. Rebalancing in einem steuerpflichtigen Brokerage-Konto durch den Verkauf von Gewinnern löst hingegen Kapitalertragsteuern aus, weshalb Vanguards Leitlinien zu steuerbegünstigten Konten Investoren dazu raten, Drift zunächst innerhalb geschützter Konten zu beheben, bevor sie etwas Steuerpflichtiges anfassen.
Hier die Reihenfolge, die tatsächlich Geld spart:
- Rebalancieren Sie zuerst Altersvorsorgekonten. Verkaufen Sie Gewinner und kaufen Sie untergewichtete Positionen innerhalb des 401(k)/IRA ohne steuerliche Konsequenzen.
- Lenken Sie neue Einzahlungen zu untergewichteten Positionen. Wenn Ihre Anleihenallokation zu gering ist, leiten Sie Gehaltseinzahlungen oder Einmaleinlagen dorthin, statt gleichmäßig aufzuteilen.
- Lenken Sie Dividenden und Zinsen zu untergewichteten Positionen, statt sie automatisch in denselben Fonds zu reinvestieren, der sie ausgezahlt hat.
- Erst dann sollten Sie steuerpflichtige Verkäufe in Betracht ziehen, und wenn Sie das tun, prüfen Sie die Loswahl (spezifisches Los vs. Durchschnittskosten), ob Positionen für langfristige statt kurzfristige Steuersätze qualifizieren und ob ein naheliegender Verlust den Gewinn durch Tax-Loss-Harvesting ausgleichen kann.
Profi-Tipp: Führen Sie vor jedem steuerpflichtigen Verkauf eine kurze Vorab-Checkliste durch: Gibt es ein Altersvorsorgekonto mit Spielraum, das dieses Rebalancing stattdessen aufnehmen könnte? Habe ich in derselben Anlageklasse nach realisierbaren Verlusten gesucht? Überschreitet dieser Trade die Ein-Jahres-Grenze von kurzfristigen zu langfristigen Gewinnen, wenn ich noch ein paar Wochen warte?
Rebalancing, ohne eine einzige Aktie zu verkaufen
Das günstigste Rebalancing ist das, das eine bestehende Position gar nicht erst berührt. Neues Geld und Cashflows in untergewichtete Segmente zu lenken, erreicht das meiste von dem, was ein Verkauf-und-Kauf-Rebalancing bewirkt, ohne eine Steuerlast zu erzeugen. Leitlinien zum Contribution-First-Rebalancing zeigen, dass allein diese Gewohnheit die Anzahl der steuerpflichtigen Trades, die die meisten Investoren jemals benötigen, drastisch reduziert.
- Contribution-First: Jede neue Einzahlung fließt in das Segment, das am weitesten unter dem Zielwert liegt, statt standardmäßig gleichmäßig aufgeteilt zu werden.
- Dividenden-Routing: Schalten Sie die automatische Reinvestition in den ausschüttenden Fonds aus und leiten Sie Dividendeneinkommen stattdessen zu untergewichteten Positionen um.
- Tax-Loss-Harvesting: Den Verkauf einer verlustbringenden Position, um einen Verlust zu realisieren, gefolgt vom Kauf eines ähnlichen (nicht identischen, um Wash-Sale-Regeln zu vermeiden) Fonds, kann Gewinne an anderer Stelle in Ihrem Rebalancing ausgleichen.
- Koordination auf Haushaltsebene: Wenn Sie und ein Ehepartner jeweils ein 401(k) und eine IRA haben, die demselben Altersvorsorgeziel dienen, rebalancieren Sie den Gesamthaushalt, nicht jedes Konto isoliert. Das bedeutet oft, dass ein Konto unangetastet bleibt, während ein anderes die gesamte Korrektur aufnimmt.
Profi-Tipp: Prüfen Sie, ob ein Verlust in einem Konto am selben Tag realisiert werden kann, an dem Sie andernorts ohnehin einen Gewinner verkaufen würden. Beides in einem einzigen Steuerjahr zu kombinieren, ergibt oft eine steuerliche Auswirkung nahe null.
Ein Praxisbeispiel: Rebalancing eines 60/40-Portfolios
Hier ist der vollständige Ablauf, anhand eines einfachen Portfolios mit 60 % Aktien, 40 % Anleihen im Wert von 200.000 $ als Beispiel.
- Messen. Aggregieren Sie an Ihrem gewählten Bewertungsdatum die Salden über alle Konten. Angenommen, Aktien sind auf 130.000 $ (65 %) gewachsen und Anleihen auf 70.000 $ (35 %) gefallen.
- Entscheiden. Ihre schriftliche Regel lautet: vierteljährliche Überprüfung mit einer 5-Punkte-Bandbreite. Aktien sind 5 Prozentpunkte über den Zielwert gedriftet, genau an Ihrem Auslöser. Das ist ein Rebalancing-Signal, kein Vielleicht.
- Den Trade berechnen. Der Zielwert beträgt 60 % von 200.000 $, also 120.000 $ in Aktien. Sie liegen bei 130.000 $, also müssen Sie 10.000 $ von Aktien zu Anleihen verschieben, um wieder bei 60/40 zu landen.
- Steuerbewusst ausführen. Wenn diese Drift innerhalb einer Roth IRA liegt, verkaufen Sie Aktienfonds im Wert von 10.000 $ und kaufen Anleihen ohne Steuerereignis. Liegt sie in einem steuerpflichtigen Konto, prüfen Sie vor der Auswahl der zu verkaufenden Anteile auf ein Steuerlos mit Verlust- oder Langfrist-Gewinnstatus — eine Entscheidung, die ausführlicher unter realisierte versus unrealisierte Gewinne behandelt wird und Ihre Steuerlast beeinflusst.
- Verifizieren. Nachdem der Trade abgewickelt ist, bestätigen Sie, dass das Konto 120.000 $ Aktien und 80.000 $ Anleihen ausweist. Protokollieren Sie das Datum, den ausgelösten Trigger und die Trade-Größe für Ihre eigenen Unterlagen.
Dieser 10.000-$-Trade in einem 200.000-$-Portfolio entspricht einer Bewegung von 5 % — genau der Auslöser, der ihn verursacht hat. Wenn Ihre Rechnung und Ihre Regel so sauber übereinstimmen, wissen Sie, dass das System wie vorgesehen funktioniert.
Was ein gutes Tracking-Tool für Sie leisten sollte
Diese Regeln über vier oder fünf Konten hinweg von Hand durchzuführen, wird schnell mühsam — genau diese Lücke schließt ein konsolidierter Tracker. Die wichtigsten Funktionen sind Multi-Konto-Synchronisierung, damit Sie sich nicht in sechs verschiedene Logins einloggen müssen, um Salden zu addieren, Multi-Asset-Unterstützung, damit Immobilien und Krypto neben Ihren Brokerage-Konten stehen, Drift-Alarme, die ein Segment sofort melden, sobald es Ihren Schwellenwert überschreitet, und ein Einzahlungs-Simulator, der zeigt, wohin neues Geld fließen sollte, bevor Sie es einzahlen — erfahren Sie mehr über die Bedeutung der Diversifizierung Ihres Währungsportfolios.
Eine gute Portfolio-Tracking-App ruft automatisch in Echtzeit Salden über Banken und Broker hinweg ab, sodass der oben genannte Schritt „Messen“ Sekunden statt einer Excel-Sitzung dauert. KI-gestützte Analysen können Drift und Diversifikationslücken erkennen, ohne dass Sie die Berechnungen selbst durchführen müssen, und intelligente Benachrichtigungen können Sie informieren, sobald ein Segment einen von Ihnen festgelegten Schwellenwert überschreitet.
| Regelkomponente | Worauf Sie bei einem Tracker achten sollten |
|---|---|
| Messung | Automatische Multi-Konto-, Multi-Asset-Aggregation |
| Auslöser | Individuelle Drift-Alarme (Prozentpunkte oder relativ) |
| Contribution-First | Simulator, der zeigt, wohin neues Geld fließen sollte |
| Verifizierung | Momentaufnahme der Allokation nach dem Trade gegen den Zielwert |
Die Rebalancing-Fehler, die am meisten kosten
Der teuerste Fehler ist, überhaupt keine schriftliche Regel zu haben, denn dadurch wird jedes Rebalancing zu einer neuen emotionalen Entscheidung.
- Bündeln Sie kleine Drift-Korrekturen, statt bei jedem Überschreiten eines Schwellenwerts um einen Bruchteil zu handeln.
- Koordinieren Sie auf Haushaltsebene, bevor Sie annehmen, dass jedes Konto seine eigene Korrektur benötigt.
- Bevorzugen Sie ein teilweises Rebalancing gegenüber einer vollständigen Rückführung, wenn Handelskosten oder steuerliche Auswirkungen erheblich sind.
- Ziehen Sie einen Finanzberater hinzu, sobald Ihre Konten mehrere steuerliche Behandlungen, Unternehmensbeteiligungen oder sechsstellige steuerpflichtige Gewinne umfassen — hier wird die Rechnung wirklich komplex.
Profi-Tipp: Wenn ein geplanter Trade kleiner ist als das, was Sie an Spread oder Steuerreibung zahlen würden, überspringen Sie ihn in diesem Zyklus und lassen Sie ihn stattdessen in Ihre nächste geplante Überprüfung einfließen.
Woher diese Regeln stammen
Dieser Leitfaden stützt sich auf Vanguards Rebalancing-Methodik, die Dokumentation der Bogleheads-5/25-Regel, Investor und Morningstars Häufigkeitsleitlinien. Jede Quelle behandelt Rebalancing als Disziplin, nicht als Vorhersage.
Warum die meisten Rebalancing-Ratschläge am Kern vorbeigehen
Das sind sie nicht. Die konkrete Zahl ist weit weniger wichtig als die Frage, ob Sie tatsächlich eine schriftlich festgelegte Regel haben und ihr folgen, wenn der Markt unangenehm wird. Ich habe mehr Portfolios gesehen, die dadurch beschädigt wurden, dass Investoren eine vernünftige Regel während eines Abschwungs aufgegeben haben, als durch Investoren, die einen leicht suboptimalen Schwellenwert konsequent angewendet haben.
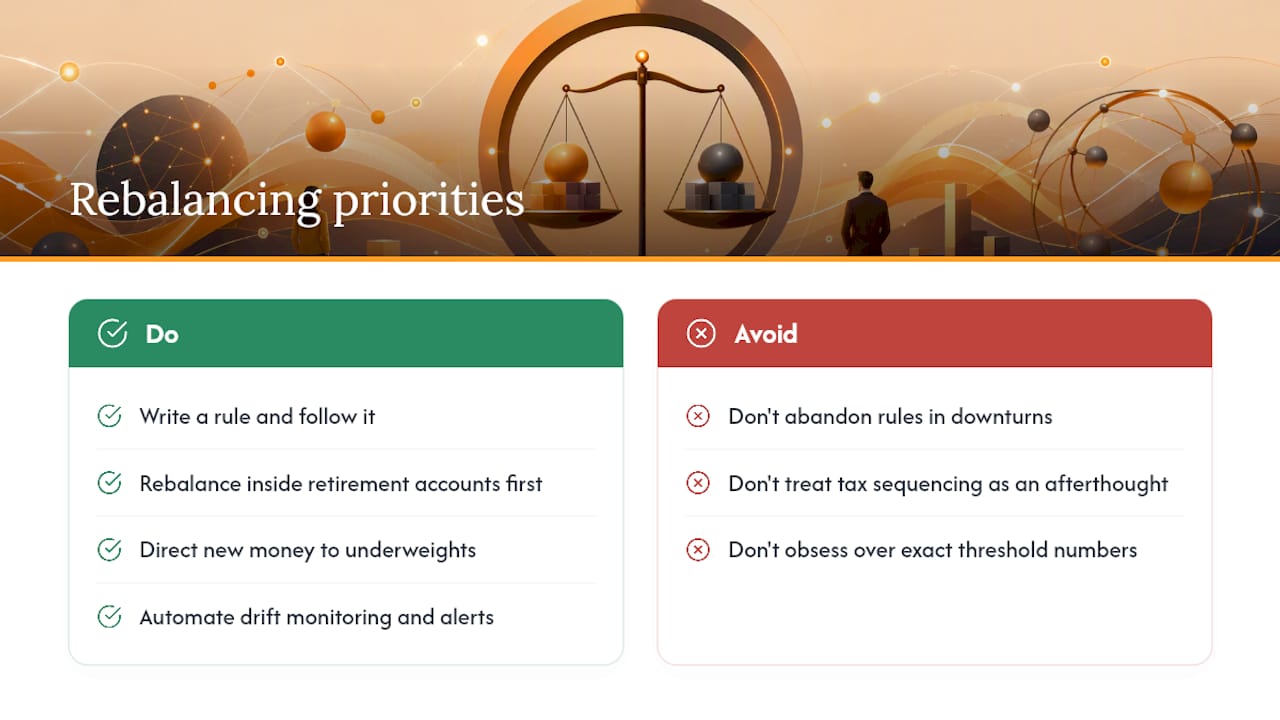
Der andere Punkt, an dem konventionelle Ratschläge zu kurz greifen, ist die steuerliche Reihenfolge. Viele Leitfäden erwähnen Rebalancing innerhalb von Altersvorsorgekonten nur als Fußnote. Es sollte der erste Schritt sein, kein nachträglicher Gedanke, denn die Steuerersparnisse verzinsen sich auf dieselbe Weise wie Renditen.
Wenn Sie nur eine Sache aus diesem Leitfaden mitnehmen, priorisieren Sie die Contribution-First-Gewohnheit gegenüber der Debatte um den Schwellenwert. Neues Geld und Dividenden in untergewichtete Positionen zu lenken, erledigt still den größten Teil der Rebalancing-Arbeit, von der die meisten Investoren glauben, sie erfordere Verkäufe. Bringen Sie das in Ordnung, und der Rest des Regelwerks wird zu einer Formalität, die Sie selten anwenden müssen.
— Vincent
Bereit, aufzuhören, Drift von Hand zu verfolgen? Evibe synchronisiert Ihre Brokerage-, Altersvorsorge- und Krypto-Konten automatisch, sodass Sie genau sehen können, welches Segment abgedriftet ist und um wie viel — ohne eine Tabellenkalkulation zu öffnen. Legen Sie einmal einen Drift-Alarm fest, und lassen Sie sich von der App mitteilen, wann es Zeit ist, nach den gerade aufgestellten Regeln zu handeln.
Dieser Artikel dient allgemeinen Informationszwecken und ist kein Ersatz für die Beratung durch einen qualifizierten Finanzberater. Konsultieren Sie einen qualifizierten Finanzexperten zu Ihrer individuellen Situation, bevor Sie auf Grundlage dieses Inhalts handeln.