Portfolio-Beta für Anleger: Excel-Formel und Beispiel mit 3 Positionen
Praktische Excel-Schritte zur Berechnung des Portfolio-Betas, zur Interpretation der Ergebnisse und zur Vermeidung veralteter Betas und ETF-Fallstricke.
Portfolio-Beta für Anleger: Excel-Formel und Beispiel mit 3 Positionen
Das Portfolio-Beta misst, wie empfindlich die Renditen Ihres Portfolios auf Bewegungen eines Referenzindex reagieren, wobei dem Referenzindex selbst der Wert 1 zugewiesen wird. Ein Beta über 1 bedeutet, dass Ihr Portfolio tendenziell stärker ausschlägt als der Markt; unter 1 bedeutet, dass es weniger stark ausschlägt. Wir haben diesen Leitfaden erstellt, weil die Mathematik einfach ist, sobald man sie einmal durchgerechnet sieht, und weil das Wissen um diese Kennzahl beeinflusst, wie Sie Positionen dimensionieren und Risiken beurteilen.
Kurz zusammengefasst:
- Berechnen Sie Ihr Portfolio-Beta regelmäßig neu, um Gewichtsverschiebungen zu berücksichtigen, denn selbst kleine Veränderungen können Ihr Risikoprofil erheblich verändern.
- Verwenden Sie für Beta-Daten einen Rückblickzeitraum von 36 bis 60 Monaten und prüfen Sie bei veröffentlichten Werten den konkreten Zeitraum, da unterschiedliche Zeitfenster unterschiedliche Ergebnisse liefern können.
- Seien Sie vorsichtig, wenn Sie sich bei ETFs auf Beta-Werte auf Fondsebene verlassen; die Analyse der einzelnen Bestände liefert ein genaueres Bild Ihres tatsächlichen Marktrisikos.
- Streben Sie ein Portfolio-Beta an, das zu Ihrer Risikotoleranz passt, und passen Sie Ihre Allokationen oder Absicherungen an, wenn Ihr aktuelles Beta um mehr als 5 Prozent von Ihrem Zielwert abweicht.
- Eine mindestens vierteljährliche Überprüfung des Betas, insbesondere nach größeren Trades oder Marktbewegungen, hilft, unbemerkte Risikoverschiebungen zu vermeiden und die Wirksamkeit Ihres Risikomanagements zu erhalten.
Inhaltsverzeichnis
- Portfolio-Beta erklärt: Was es misst und warum der Referenzindex wichtig ist
- Portfolio-Beta berechnen: Formel und Schritt-für-Schritt-Methode
- Ein durchgerechnetes Beispiel: Portfolio-Beta für drei Positionen berechnen
- Portfolio-Beta interpretieren: Was die Zahl wirklich aussagt
- Wo Sie verlässliche Beta-Daten finden und wann Sie sie selbst berechnen sollten
- Einschränkungen und häufige Beta-Fehler von Anlegern
- Portfolio-Beta zur Festlegung von Zielwerten und für Rebalancing nutzen
- Warum Profis Beta als bewegliches Ziel behandeln
- Ihr Portfolio-Beta aktuell halten, ohne Tabellenkalkulationsarbeit
- Quellen
Portfolio-Beta erklärt: Was es misst und warum der Referenzindex wichtig ist
Beta erfasst das systematische Risiko, also den Anteil der Portfoliobewegung, der mit dem breiteren Markt zusammenhängt und nicht mit unternehmensspezifischen Ereignissen. Es ist eine einzelne Zahl, die eine konkrete Frage beantwortet: Wenn sich der Referenzindex um 1 % bewegt, wie stark bewegt sich Ihr Portfolio typischerweise? Das ist alles. Sie sagt nichts über Gewinnüberraschungen, Managementwechsel oder branchenspezifische Schocks aus. Diese fallen unter das unsystematische Risiko, und Beta war nie dafür gedacht, sie zu erfassen.
Die Wahl des Referenzindex verändert die Antwort. Die meisten US-Aktienportfolios werden am S&P 500 gemessen, aber ein Small-Cap-Fonds, der an diesem Index gemessen wird, zeigt oft ein verzerrtes Beta, weil sich beide nicht sauber gemeinsam bewegen. Hier kommt das Bestimmtheitsmaß (R-Quadrat) ins Spiel. Es zeigt an, wie viel von der Bewegung Ihres Portfolios der Referenzindex tatsächlich erklärt. Ein niedriges R-Quadrat bedeutet, dass Beta für diesen Vermögenswert im Verhältnis zu Ihrem gewählten Referenzindex ein schwacher Prädiktor ist, und die Zahl wird nahezu bedeutungslos.
Einige Dinge sollten Sie vor der Berechnung im Hinterkopf behalten:
- Beta ist rückwärtsgerichtet. Es wird aus historischen Renditen berechnet und spiegelt daher wider, wie sich eine Aktie verhalten hat, nicht wie sie sich verhalten wird.
- Der Rückblickzeitraum verändert das Ergebnis. Ein Drei-Jahres-Beta und ein Fünf-Jahres-Beta für dieselbe Aktie können deutlich voneinander abweichen.
- Beta ergibt nur in Kombination mit einem Referenzindex Sinn, der tatsächlich mit dem jeweiligen Wert korreliert.
- Keine einzelne Kennzahl ersetzt das Verständnis dafür, was Ihr Risiko tatsächlich antreibt.
Portfolio-Beta berechnen: Formel und Schritt-für-Schritt-Methode
Die Formel ist eine Zeile: Portfolio-Beta = Σ(Gewicht_i × Beta_i). Sie multiplizieren das Gewicht jeder Position mit ihrem individuellen Beta und addieren die Ergebnisse. Keine höhere Mathematik, keine Blackbox. So gehen Sie bei Ihren eigenen Positionen vor.
- Listen Sie jede Position und ihren aktuellen Marktwert auf. Verwenden Sie die heutigen Kurse, nicht Ihre Anschaffungskosten. Beta interessiert sich dafür, was die Position gerade wert ist.
- Berechnen Sie das Gewicht jeder Position. Teilen Sie den Marktwert jeder Position durch den gesamten Portfoliowert. Die Gewichte sollten sich über alle Positionen hinweg zu 1 (bzw. 100 %) summieren.
- Ermitteln oder berechnen Sie das Beta jeder Position. Die meisten Broker-Plattformen und Finanzdatenanbieter veröffentlichen Beta-Werte für einzelne Aktien und Fonds. Wenn Sie eine individuelle Kennzahl wünschen, können Sie Beta selbst berechnen, indem Sie die Kovarianz der Renditen des Vermögenswerts mit den Renditen des Marktes durch die Varianz des Marktes teilen, ermittelt über eine Regression historischer Renditedaten.
- Multiplizieren Sie jedes Gewicht mit seinem entsprechenden Beta. Das ergibt den Beta-Beitrag jeder Position.
- Summieren Sie die Beiträge. Diese Summe ist Ihr Portfolio-Beta.
In einer Tabellenkalkulation lässt sich das sauber auf einige Spalten abbilden: Marktwert, Gewicht (Marktwert geteilt durch Portfoliosumme), individuelles Beta und gewichtetes Beta (Gewicht mal Beta). Eine SUMPRODUCT-Formel über die Spalten Gewicht und Beta erledigt die gesamte Berechnung in einer einzigen Zelle, sobald Ihre Daten eingetragen sind. Wenn Sie Beta-Werte manuell aus dem Research-Bereich eines Brokers entnehmen, prüfen Sie den angegebenen Rückblickzeitraum genau. Manche Plattformen verwenden standardmäßig 60 Monate, andere 36, und die Zahl verändert sich je nachdem, welchen Zeitraum Sie betrachten.
Regressionsbasiertes Beta erfordert etwas mehr Aufwand. Sie benötigen eine Renditenreihe sowohl für den Vermögenswert als auch für den Referenzindex über denselben Zeitraum, berechnen dann Kovarianz und Varianz oder führen eine einfache lineare Regression mit dem Referenzindex als unabhängiger Variable durch. Die meisten Tabellenkalkulationsprogramme verfügen über integrierte Funktionen für Kovarianz und Varianz, sodass die eigentliche Berechnung nur Sekunden dauert, sobald die Renditedaten vorliegen. Der schwierigere Teil ist die Beschaffung sauberer Renditedaten, insbesondere für weniger gängige Positionen.
Ein durchgerechnetes Beispiel: Portfolio-Beta für drei Positionen berechnen
Zahlen machen das Ganze greifbar. Angenommen, Sie halten drei Positionen:
- Aktie A: Marktwert 30.000 $, Beta 1,4
- Aktie B: Marktwert 50.000 $, Beta 0,8
- Anleihefonds C: Marktwert 20.000 $, Beta 0,2
Gesamter Portfoliowert: 100.000 $. Ihre Gewichte betragen 30 %, 50 % und 20 %.
Multiplizieren Sie jedes Gewicht mit seinem Beta: Aktie A trägt 0,30 × 1,4 = 0,42 bei. Aktie B trägt 0,50 × 0,8 = 0,40 bei. Anleihefonds C trägt 0,20 × 0,2 = 0,04 bei.
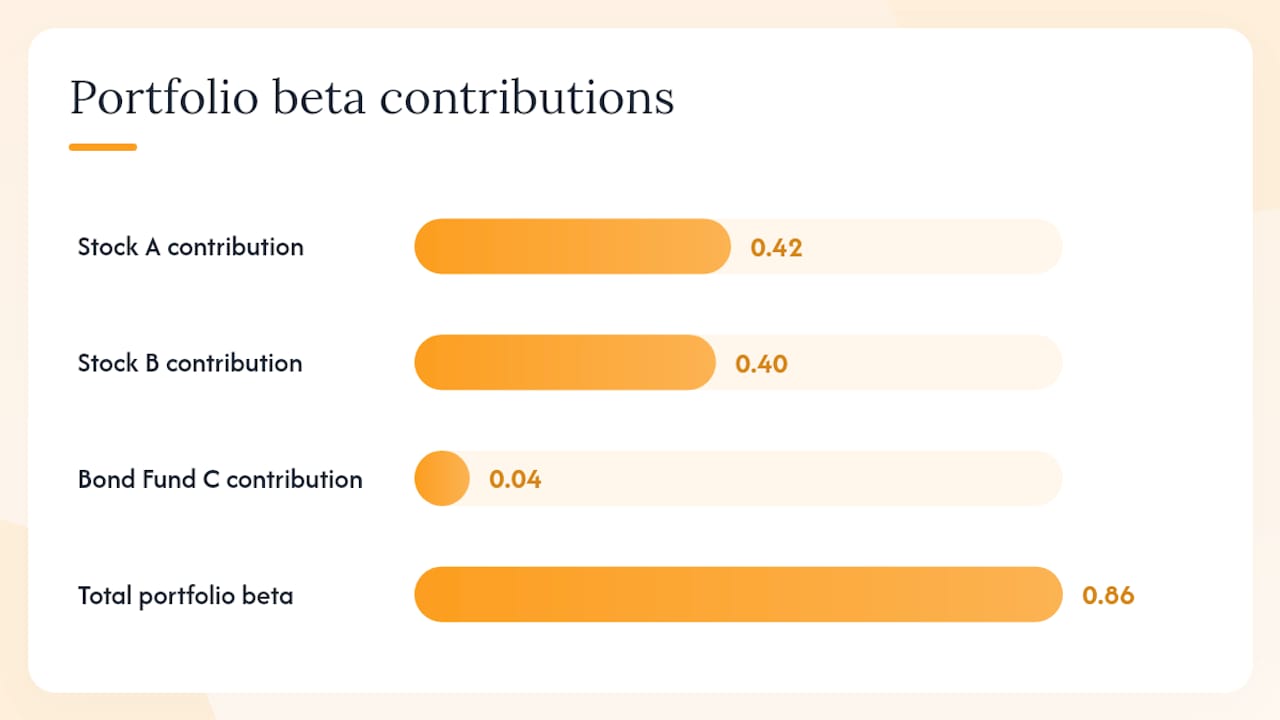
Ihr Portfolio-Beta beträgt 0,42 + 0,40 + 0,04 = 0,86.
Diese Zahl liegt unter 1, was bedeutet, dass sich dieses Portfolio historisch etwas weniger stark bewegt hat als der Referenzindex.
Dies in einer Tabellenkalkulation oder einem Dividenden- und Bestands-Tracker nachzubilden, erfordert dieselben vier Spalten wie im Berechnungsabschnitt: Marktwert, Gewicht, Beta und gewichteter Beitrag. Sobald Sie eine vierte Position hinzufügen oder eine verkaufen, verschieben sich alle Gewichte, und damit auch Ihr Portfolio-Beta. Genau deshalb ist dies keine einmalig berechnete und dann vergessene Kennzahl.
Portfolio-Beta interpretieren: Was die Zahl wirklich aussagt
Ein Beta von genau 1 bedeutet, dass sich Ihr Portfolio historisch im Gleichschritt mit dem Referenzindex bewegt hat. Nichts wurde verstärkt, nichts gedämpft. Die meisten breit gestreuten Indexfonds liegen von ihrem Design her nahe an dieser Marke.
So lesen Sie die Bereiche, denen Sie in der Praxis begegnen werden:
- Beta größer als 1: Das Portfolio hat Bewegungen des Referenzindex verstärkt. Ein Beta von 1,3 deutet auf eine Bewegung von etwa 13 % für jede 10-prozentige Bewegung des Referenzindex hin, in beide Richtungen.
- Beta zwischen 0 und 1: Das Portfolio bewegt sich in dieselbe Richtung wie der Referenzindex, jedoch mit weniger Kraft. Portfolios mit hohem Versorger- oder Anleiheanteil landen häufig in diesem Bereich.
- Beta nahe 0: Kaum oder gar keine historische Beziehung zu Bewegungen des Referenzindex. Bargeld und einige marktneutrale Strategien fallen in diesen Bereich.
- Negatives Beta: Das Portfolio hat sich tendenziell entgegengesetzt zum Referenzindex bewegt. Goldminenaktien und bestimmte volatilitätsgebundene Instrumente haben in bestimmten Zeiträumen ein negatives Beta gezeigt, wobei diese Beziehung selten stabil ist.
Ob ein bestimmtes Beta „gut“ ist, hängt vollständig davon ab, was Sie erreichen möchten. Ein Rentner, der Einkommen entnimmt, könnte ein Beta deutlich unter 1 anstreben, um Schwankungen in einem Portfolio zu reduzieren, das er sich nicht leisten kann, in einem schlechten Quartal um 20 % fallen zu sehen. Ein jüngerer Anleger mit Jahrzehnten Zeit, um sich von Kursrückgängen zu erholen, könnte bewusst ein Beta über 1 fahren und schärfere Einbrüche in Kauf nehmen für die Chance auf überdurchschnittliche Gewinne in starken Märkten. Keiner der beiden Ansätze ist objektiv richtig. Beta ist ein Werkzeug, um das Verhalten Ihres Portfolios an Ihre eigene Risikotoleranz und Ihren Zeithorizont anzupassen, keine Bewertungsskala mit einer Bestehensgrenze.
Wo Sie verlässliche Beta-Daten finden und wann Sie sie selbst berechnen sollten
Die meisten Broker-Plattformen und Finanzdatenanbieter veröffentlichen Beta-Werte direkt auf der Research-Seite einer Aktie oder eines Fonds, und für eine schnelle Prüfung reicht das in der Regel aus. Schwierig wird es, wenn Sie sich auf diese veröffentlichten Zahlen verlassen, ohne deren Annahmen zu prüfen.
- Veröffentlichte Beta-Werte variieren je nach Rückblickzeitraum. Ein Anbieter, der ein 60-Monats-Fenster verwendet, und einer mit einem 36-Monats-Fenster können für dieselbe Aktie unterschiedliche Zahlen zeigen.
- Beta-Werte auf Datenplattformen werden periodisch aktualisiert, nicht kontinuierlich, sodass eine vor sechs Monaten abgerufene Zahl bereits veraltet sein kann.
- Bei einem Fonds oder ETF mit Dutzenden zugrunde liegenden Titeln müssen Sie oft bis auf diese Bestände durchblicken, um ein genaues aktuelles Beta zu erhalten, anstatt sich auf die vom Fonds selbst veröffentlichte Zahl zu verlassen.
- Wenn Sie ein Beta für Ihren eigenen Zeitrahmen berechnen möchten, gibt Ihnen eine Regression anhand historischer Renditedaten volle Kontrolle, erfordert aber mehr Aufwand bei der Einrichtung.
Profi-Tipp: Wenn Sie ein veröffentlichtes Beta prüfen, achten Sie zuerst auf den angegebenen Rückblickzeitraum, bevor Sie die Zahl verwenden. Ein 36-Monats-Beta und ein 60-Monats-Beta derselben Aktie können sich so stark unterscheiden, dass es Ihre gesamte Einschätzung des Portfoliorisikos verändert.
Einschränkungen und häufige Beta-Fehler von Anlegern
Beta ist nützlich, lässt sich aber leicht missbrauchen. Ein paar Fallstricke treten immer wieder auf, selbst bei Anlegern, die die Formel genau verstehen.
- Das veröffentlichte Beta eines Fonds als korrekt behandeln, ohne einen Blick auf seine Bestände zu werfen. Das Beta eines Multi-Asset-ETFs auf Fondsebene kann sehr unterschiedliche Risiken darunter verschleiern.
- Hebelwirkung und Derivate ignorieren. Optionen und gehebelte Positionen können Ihr tatsächliches Marktrisiko weit über das hinaus verschieben, was ein einfacher gewichteter Durchschnitt suggeriert.
- Allokationsverschiebungen unbemerkt lassen. Wenn Positionen im Wert steigen oder fallen, ändern sich ihre Gewichte, und Ihr Portfolio-Beta ändert sich mit ihnen, selbst wenn Sie nie eine Transaktion durchführen.
- Beta bei einer Position mit niedrigem R-Quadrat vertrauen. Wenn der Referenzindex kaum die Bewegung dieses Vermögenswerts erklärt, ist der Beta-Wert nahezu Rauschen.
Profi-Tipp: Berechnen Sie das Portfolio-Beta neu, sobald sich das Gewicht einer einzelnen Position um mehr als ein paar Prozentpunkte gegenüber dem Ausgangswert verschiebt. Verschiebungen geschehen lautlos und verstärken sich schneller, als die meisten Anleger erwarten.
Portfolio-Beta zur Festlegung von Zielwerten und für Rebalancing nutzen
Beta wird erst dann wirklich nützlich, wenn Sie es von einer statischen Kennzahl in ein aktiv verfolgtes Ziel verwandeln.
- Legen Sie ein Ziel-Beta fest, das zu Ihrer Risikotoleranz passt. Wenn Sie marktähnliches Risiko möchten, zielen Sie auf einen Wert nahe 1 ab. Wenn Sie gleichmäßigere Renditen möchten, streben Sie einen Wert unter 1 an und akzeptieren Sie den Kompromiss bei den Kurschancen in starken Märkten.
- Überprüfen Sie Ihr tatsächliches Portfolio-Beta in regelmäßigen Abständen. Monatlich oder vierteljährlich reicht für die meisten Privatanleger; aktivere Trader wollen es vielleicht wöchentlich prüfen.
- Legen Sie eine Verschiebungsschwelle fest, die eine Maßnahme auslöst. Eine gängige Regel ist, ein Rebalancing durchzuführen, sobald das Gewicht einer Position um mehr als 5 % von seinem Zielwert abgewichen ist, da dies meist ausreicht, um das Portfolio-Beta spürbar zu verschieben.
- Rebalancieren Sie, indem Sie High-Beta-Gewinner reduzieren oder Low-Beta-Positionen aufstocken, statt nur mehr von dem zu kaufen, was bereits gestiegen ist.
- Ziehen Sie einfache Absicherungen in Betracht, etwa eine kleine Allokation in Anleihen oder einen Low-Beta-Sektor, wenn Sie die Zahl schnell senken müssen, ohne das gesamte Portfolio umzubauen.
Warum Profis Beta als bewegliches Ziel behandeln
Die meisten Privatanleger berechnen Beta einmal und behandeln es wie eine feststehende Tatsache. Profis tun das nicht. Sie wissen, dass jede Kursbewegung Gewichte verändert, jede Gewichtsänderung das Portfolio-Beta verschiebt und eine im Januar berechnete Zahl bis zum Sommer deutlich falsch sein kann, wenn einige Positionen stark gelaufen sind.
Die größere Lücke liegt nicht in der Mathematik, sondern in der Gewohnheit, sie regelmäßig zu überprüfen. Ein Portfolio, das mit einem Beta von 0,9 konzipiert wurde, kann innerhalb von zwei Quartalen auf 1,2 abdriften, wenn einige High-Beta-Titel einfach besser laufen als alles andere, was Sie halten, ohne dass dafür eine einzige Transaktion nötig wäre. Das ist der Teil, den herkömmliche Erklärungen auslassen. Beta ist keine Bezeichnung, die man einmal berechnet und dann vergisst. Es ist eine Momentaufnahme, die in dem Moment verfällt, in dem sich Ihre Gewichte verändern, und Gewichte verändern sich ständig. Anleger, die ihre Kennzahl mindestens vierteljährlich prüfen, erkennen Verschiebungen, bevor sie zur Überraschung werden. Wer sie einmal während einer Recherchephase berechnet und nie wieder überprüft, fährt oft ein ganz anderes Risikoprofil, als er denkt, manchmal über Jahre hinweg. Für einen tieferen Einblick, wie Beta mit Alpha und anderen Risikokennzahlen zusammenhängt, lohnt sich unser Vergleich von Alpha und Beta die zusätzlichen zehn Minuten.
— Vincent
Ihr Portfolio-Beta aktuell halten, ohne Tabellenkalkulationsarbeit
Das manuelle Neuberechnen des Portfolio-Betas funktioniert gut für eine Momentaufnahme, veraltet aber, sobald sich eine Position bewegt. Evibe synchronisiert Ihre Broker-Konten automatisch und berechnet das Risikoprofil Ihres Portfolios neu, sobald sich Ihre Gewichte verschieben, einschließlich einer Look-Through-Analyse bei ETFs, sodass die zugrunde liegenden Bestände eines Fonds, nicht nur seine veröffentlichte Kennzahl auf Fondsebene, in Ihr tatsächliches Risiko einfließen.

Die App vergleicht Ihre Bestände in Echtzeit mit wichtigen Indizes und sendet intelligente Benachrichtigungen, wenn Ihr Risikoprofil von Ihrem festgelegten Zielwert abweicht. Damit löst sie genau das Problem, das in diesem Artikel behandelt wurde: ein Beta, das am Tag der Berechnung korrekt und drei Monate später falsch ist. Enthält Ihr Portfolio ETFs, übernimmt der ETF-Portfolio-Tracker die Look-Through-Berechnung automatisch, statt von Ihnen zu verlangen, Fondsbestände von Hand aufzuschlüsseln. Laden Sie Evibe herunter und verbinden Sie Ihre Konten, um Ihr aktuelles Portfolio-Beta zu sehen, ohne auch nur eine einzige Tabellenkalkulation zu öffnen.
Quellen
Diese Quellen untermauern die zentralen Aussagen dieses Artikels und lohnen sich zum direkten Nachlesen, wenn Sie tiefer in die Mathematik einsteigen möchten:
- Finra
- Portfolio Beta | Formula + Calculator
- What Beta Means for Investors | Investopedia
- Portfolio beta weighting: What it is, why it matters, and how to use | Britannica
Dieser Artikel dient allgemeinen Informationszwecken und ersetzt keine Beratung durch einen qualifizierten Finanzberater. Wenden Sie sich an eine qualifizierte Finanzfachkraft, bevor Sie basierend auf diesen Informationen handeln.