Investoren: Maximaler Drawdown erklärt, Formel, Beispiel, 4-Schritte-Checkliste
Maximalen Drawdown berechnen: Formel, anschauliches Beispiel und 4-Schritte-Checkliste zu Ausmaß und Erholungszeit für klügere, datenbasierte Portfolio-Regeln.
Investoren: Maximaler Drawdown erklärt, Formel, Beispiel, 4-Schritte-Checkliste
Der maximale Drawdown (MDD) ist der größte prozentuale Rückgang eines Portfolios vom Höchststand zum Tiefpunkt, bevor ein neues Hoch erreicht wird. Ausgedrückt als einzelner Prozentwert, zeigt er den schlimmsten Verlust, den ein Anleger tatsächlich erlebt hätte, und wie groß der Gewinn sein muss, um wieder die Gewinnschwelle zu erreichen. Für die meisten Anleger ist diese Zahl wichtiger als die Volatilität, denn sie ist die Kennzahl, die am ehesten Panikverkäufe auslöst oder beweist, dass ein Portfolio eine echte Krise übersteht.
Kurz gefasst:
- Der maximale Drawdown kann stark von der Reihenfolge der Renditen abhängen, wobei dieselben Jahresgewinne zu sehr unterschiedlichen maximalen Rückgängen führen können.
- Zur Berechnung des maximalen Drawdowns muss der größte Rückgang vom Höchststand zum Tiefpunkt eines Portfolios innerhalb eines gewählten Datenfensters ermittelt und die Erholungszeit separat verfolgt werden.
- In der Praxis ist es wichtig, beim Vergleich von Drawdowns zwischen Fonds stets Gesamtrenditedaten heranzuziehen, da Dividenden Rückgänge abfedern und die Risikobewertung verzerren.
- Sowohl die Tiefe als auch die Dauer von Drawdowns müssen beobachtet werden, da schnelle Erholungen wie der COVID-Crash sich in ihrer Wirkung auf das Anlegerverhalten stark von langgezogenen Abschwüngen unterscheiden.
- Portfolio-Risikotools, einschließlich Apps und KI-Analysen, sind zunehmend in der Lage, Drawdown-Kennzahlen über mehrere Assets hinweg zu aggregieren, um das Gesamtrisiko besser zu verstehen.
Inhaltsverzeichnis
- Was der maximale Drawdown misst: Definition und Kerneigenschaften
- Die Formel für den maximalen Drawdown und ihre Berechnung
- Ein Rechenbeispiel: Höchststand, Tiefpunkt und Erholung finden
- Warum die Erholungszeit genauso wichtig ist wie der Prozentwert
- Maximaler Drawdown vs. Volatilität, VaR und Calmar-Ratio
- Maximalen Drawdown in einer Tabellenkalkulation oder mit Python berechnen
- Maximalen Drawdown in Portfolio-Regeln umsetzen
- Wie Evibe den Drawdown über Ihr gesamtes Portfolio sichtbar macht
- Warum man den Drawdown beobachten sollte, nicht nur die Rendite
- Quellen
- FAQ
Was der maximale Drawdown misst: Definition und Kerneigenschaften
Formal ist der maximale Drawdown der größte Rückgang von einem beliebigen Höchststand einer Wertentwicklungskurve bis zum tiefsten Punkt, bevor dieser Höchststand wieder überschritten wird. Manche Analysten drücken ihn als negative Zahl aus (-35 %), andere als positiven Betrag (35 %). Beides ist nicht falsch. Achten Sie nur auf Konsistenz beim Vergleich von Strategien.
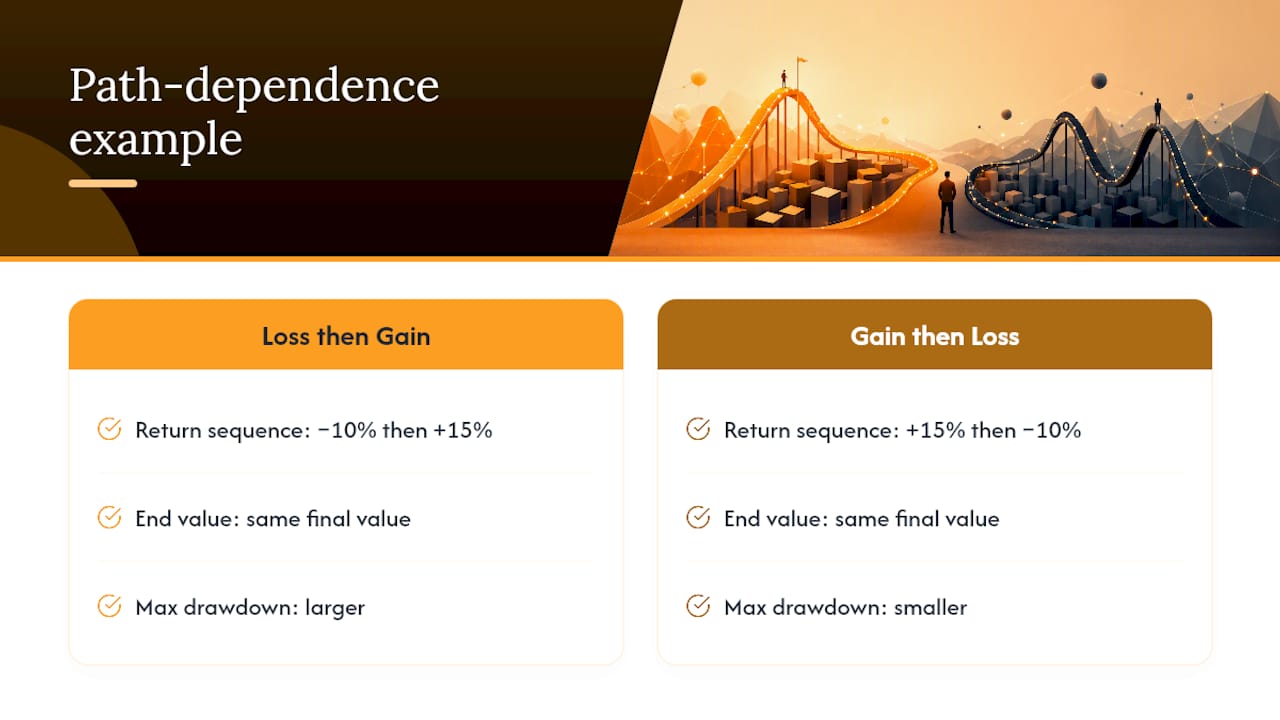
Der MDD ist pfadabhängig — seine am meisten unterschätzte Eigenschaft. Zwei Portfolios können identische Jahresrenditen aufweisen und beim gleichen Wert enden, aber je nach Reihenfolge dieser Renditen völlig unterschiedliche Drawdowns haben. Ein Verlust von 10 %, gefolgt von einem Gewinn von 15 %, erzeugt eine ganz andere Wertentwicklungskurve als die umgekehrte Reihenfolge, obwohl die durchschnittliche Rendite gleich aussieht.
Auch Berichtsentscheidungen verändern die Zahl. Ein Rückblickfenster von drei Jahren zeigt fast nie denselben MDD wie ein Fenster von fünfzehn Jahren. Gesamtrenditedaten (die reinvestierte Dividenden einschließen) erzeugen in der Regel einen kleineren Drawdown als reine Kursdaten, da Dividenden den Rückgang abfedern. Der maximale Drawdown, berechnet aus Tageskursen, fällt zudem tendenziell tiefer aus als dieselbe Reihe auf monatlicher Basis, da Tagesdaten kurzfristige Ausschläge erfassen, die monatliche Momentaufnahmen glätten.
Die Formel für den maximalen Drawdown und ihre Berechnung
Die kanonische Formel lautet:
MDD = min[(V_t − Peak_t) / Peak_t]
Wobei V_t der Portfoliowert zum Zeitpunkt t ist und Peak_t der bis dahin erreichte laufende Höchstwert. Gesucht wird die einzige größte negative Lücke zwischen dem Stand des Portfolios und dem Tiefpunkt, auf den es fiel, bevor es sich erholte.
Die Berechnung erfolgt in vier Schritten:
- Wertentwicklungskurve erstellen. Den Portfoliowert für jedes Zeitintervall auflisten, ob täglich, wöchentlich oder monatlich.
- Laufendes Maximum berechnen. Zu jedem Zeitpunkt den bisher höchsten erreichten Wert festhalten, nicht nur den jüngsten Höchststand.
- Drawdown-Reihe berechnen. Bei jedem Zeitschritt das laufende Maximum vom aktuellen Wert abziehen und durch das laufende Maximum teilen.
- Den Minimalwert in dieser Drawdown-Reihe finden. Diese einzige negativste Zahl ist der maximale Drawdown.
Ein Grenzfall bereitet ständig Probleme: ein laufender Drawdown, der sich noch nicht erholt hat. Liegt Ihr Portfolio derzeit 18 % unter seinem letzten Höchststand und hat noch kein neues Hoch erreicht, ist dieses -18 % weiterhin Ihr aktueller maximaler Drawdown, selbst wenn der Tiefpunkt sich noch verschlechtern könnte, bevor er sich bessert. Geben Sie ihn als „maximaler Drawdown bis heute, laufend“ an, statt als endgültige Zahl. Dieser schrittweise Prozess gilt unabhängig davon, ob Sie eine einzelne Aktie, einen Fonds oder ein gesamtes Multi-Asset-Portfolio bewerten.
Ein Rechenbeispiel: Höchststand, Tiefpunkt und Erholung finden
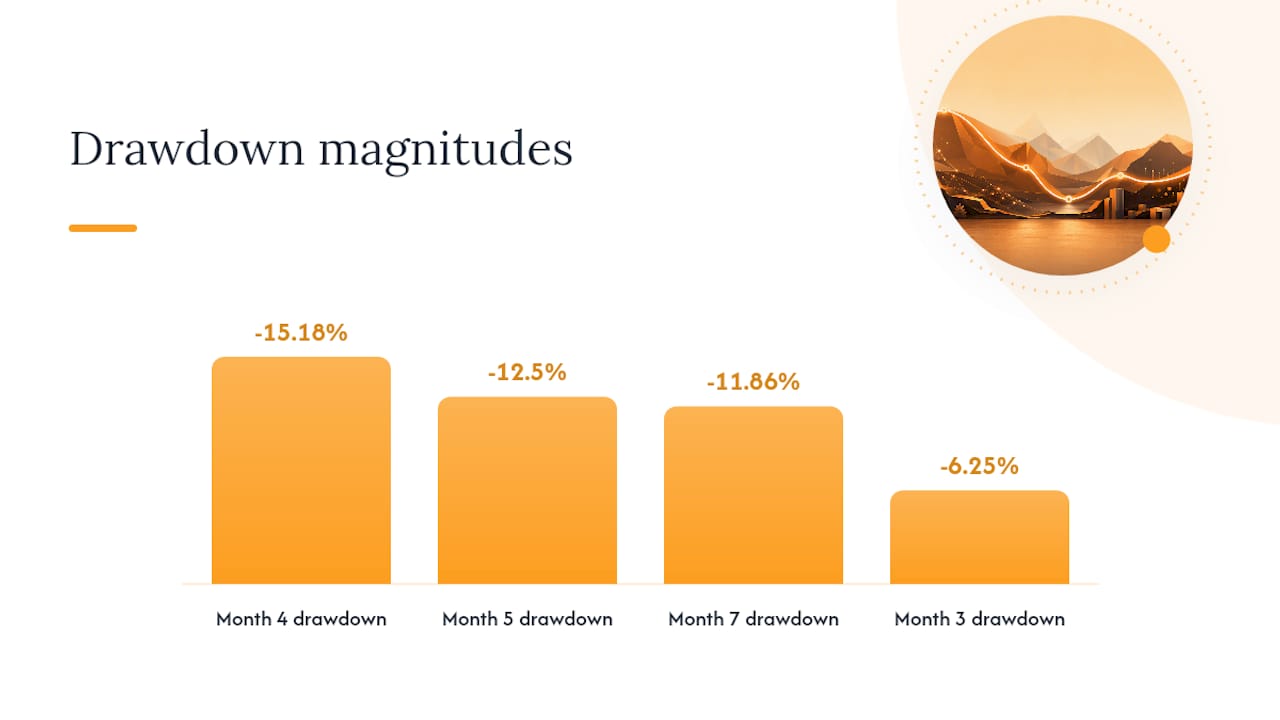
Stellen Sie sich ein Portfolio mit folgenden Monatsendwerten vor: 100.000 $ → 112.000 $ → 105.000 $ → 95.000 $ → 98.000 $ → 118.000 $ → 104.000 $.
Schritt für Schritt durch das laufende Maximum und den Drawdown:
- Monat 1: 100.000 $. Laufendes Maximum = 100.000 $. Drawdown = 0 %.
- Monat 2: 112.000 $ (neuer Höchststand). Laufendes Maximum = 112.000 $. Drawdown = 0 %.
- Monat 3: 105.000 $. Laufendes Maximum bleibt 112.000 $. Drawdown = (105.000 $ − 112.000 $) / 112.000 $ = −6,25 %.
- Monat 4: 95.000 $. Laufendes Maximum bleibt 112.000 $. Drawdown = −15,18 %.
- Monat 5: 98.000 $. Laufendes Maximum bleibt bei 112.000 $ (diese zwischenzeitliche Erholung setzt kein neues Hoch). Drawdown = −12,5 %.
- Monat 6: 118.000 $ (neuer Höchststand, über dem alten Hoch von 112.000 $). Laufendes Maximum wird auf 118.000 $ zurückgesetzt. Drawdown = 0 %.
- Monat 7: 104.000 $. Laufendes Maximum bleibt 118.000 $. Drawdown = −11,86 %.
Um von 95.000 $ wieder auf den vorherigen Höchststand von 112.000 $ zu klettern, brauchte das Portfolio einen Gewinn von rund 17,9 % — eine nützliche Erinnerung daran, dass Verluste und die zu ihrer Kompensation nötigen Gewinne nie symmetrisch sind. Beachten Sie, dass die Erholung in Monat 5 auf 98.000 $ nichts zurücksetzt, da sie nie den vorherigen Höchststand von 112.000 $ überschritt.
Warum die Erholungszeit genauso wichtig ist wie der Prozentwert
Ein Drawdown hat drei unterschiedliche Phasen, die es lohnt, getrennt zu verfolgen: den Rückgang vom Höchststand zum Tiefpunkt, den Anstieg vom Tiefpunkt zurück zum alten Hoch und die insgesamt „unter Wasser“ verbrachte Zeit, also unterhalb dieses Höchststands.
Es gibt hier auch eine statistische Besonderheit. Bei Renditeserien, die sich wie ein Random Walk verhalten, tendiert der erwartete maximale Drawdown dazu, mit der Quadratwurzel des Beobachtungszeitraums zu wachsen, sodass eine über fünfzehn Jahre verfolgte Strategie fast mechanisch einen tieferen MDD zeigt als dieselbe Strategie über drei Jahre, selbst wenn sich am zugrunde liegenden Risiko nichts geändert hat.
Die Geschichte zeigt die Kluft in der Erholungsgeschwindigkeit deutlich. Der COVID-Crash des S&P 500 mit rund -33,9 % im Jahr 2020 erholte sich innerhalb weniger Monate. Gleiche Anlageklasse, völlig unterschiedliche Erfahrung für Anleger. Prüfen Sie stets sowohl die Tiefe eines Drawdowns als auch die tatsächliche Dauer der Erholung.
Maximaler Drawdown vs. Volatilität, VaR und Calmar-Ratio
Die Volatilität misst die Streuung um einen Durchschnitt und behandelt eine starke Rallye und einen starken Crash als gleichermaßen „riskant“. Die meisten Anleger empfinden das nicht so.
Der Value at Risk (VaR) schätzt eine Verlustschwelle bei einem gegebenen Konfidenzniveau über einen festgelegten Zeithorizont, ist aber ein probabilistisches Quantil, kein tatsächlich erlebtes Ergebnis. Der MDD hingegen berichtet, was wirklich passiert ist.
Hier verdient sich die Calmar-Ratio ihren Platz auf einem Factsheet: Sie teilt die annualisierte Rendite durch den maximalen Drawdown und liefert eine drawdown-bereinigte Performancekennzahl, die bei Anlegern unmittelbarer ankommt als die Sharpe-Ratio. Für Portfolios, die eher zu gelegentlichen schweren Verlusten als zu stetigen Tagesschwankungen neigen, geht der Conditional Drawdown at Risk (CDaR) noch einen Schritt weiter, indem er den schlimmsten Teil der Drawdowns mittelt, statt nur den einzigen tiefsten herauszugreifen.
Maximalen Drawdown in einer Tabellenkalkulation oder mit Python berechnen
Sie brauchen keine spezialisierte Software, um dies selbst zu berechnen. In einer Tabellenkalkulation:
- Spalte A: Daten. Spalte B: Portfoliowert an jedem Datum.
- Spalte C: laufendes Maximum, mit einer Formel wie
=MAX($B$2:B2), nach unten gezogen. - Spalte D: Drawdown, berechnet als
=(B2-C2)/C2. - Verwenden Sie
MIN(D:D), um den maximalen Drawdown zu ermitteln, dannINDEX/MATCH, um das genaue Datum zu finden, an dem er auftrat.
In Python mit pandas braucht dieselbe Logik drei Zeilen: ein laufendes Maximum mit .cummax() berechnen, subtrahieren und teilen, um die Drawdown-Spalte zu erhalten, dann .min() aufrufen, um den schlechtesten Wert zu extrahieren. Online-Rechner sind eine schnelle Möglichkeit, Ihre Tabellenkalkulations-Mathematik an einer kleinen Reihe zu überprüfen.
Profi-Tipp: Berechnen Sie den maximalen Drawdown beim direkten Vergleich zweier Fonds immer anhand von Gesamtrenditedaten (Dividenden reinvestiert). Der Vergleich des reinen Kurs-Drawdowns eines Fonds mit dem Gesamtrenditen-Drawdown eines anderen lässt den Dividendenzahler künstlich riskanter erscheinen, als er ist.
Maximalen Drawdown in Portfolio-Regeln umsetzen
Ziehen Sie den maximalen Drawdown und seine Erholungszeit jedes Mal aus demselben Rückblickfenster und demselben Datentyp. Ein fünfjähriger reiner Kurs-MDD für eine Position mit einem zehnjährigen Gesamtrenditen-MDD für eine andere zu vermischen, ergibt einen bedeutungslosen Vergleich.
Kombinieren Sie die Rohzahl mit der Calmar-Ratio für Kontext, und führen Sie, wo möglich, eine Monte-Carlo-Simulation künftiger Renditepfade durch, um die Bandbreite der Drawdowns zu sehen, die die Strategie als Nächstes plausibel erzeugen könnte. Wann immer Sie jemand anderem den MDD nennen, geben Sie die Daten, die Erhebungsfrequenz und an, ob es sich um Kurs- oder Gesamtrendite handelt.
Wie Evibe den Drawdown über Ihr gesamtes Portfolio sichtbar macht
Den maximalen Drawdown für einen einzelnen Fonds von Hand zu berechnen, ist überschaubar. Dies über ein Portfolio hinweg zu tun, das Aktien, ETFs, Optionen, Krypto und Immobilien umfasst, ist ein ganz anderes Problem, da jedes Konto in einem separaten Login mit eigenem Datenformat lebt.
Manche Portfolio-Apps konsolidieren Bestände automatisch, sobald sie verknüpft sind, und zeigen dann Drawdown- und Erholungskennzahlen sowohl auf Ebene der einzelnen Position als auch für das gesamte Portfolio an. KI-gestützte Analysen können dabei helfen, eine rohe Drawdown-Zahl in Kontext zu setzen und zu kennzeichnen, ob ein Rückgang für diese Anlageklasse typisch oder ungewöhnlich schwer aussieht, ohne dass Sie bei jedem Marktrückgang eine eigene Tabellenkalkulation erstellen müssen. Für Leser, die tiefer in die zugrunde liegende Mathematik einsteigen möchten, führt Evibes Leitfaden zur Portfolio-Risikoformel Schritt für Schritt durch verwandte Risikoberechnungen, und der Dividenden-Tracker zeigt, wie reinvestierte Ausschüttungen in Gesamtrenditezahlen einfließen.
Warum man den Drawdown beobachten sollte, nicht nur die Rendite
Die meisten Anleger sind von Renditen besessen und behandeln den Drawdown als Nebensache, aber verhaltenspsychologisch ist das verkehrt. Menschen geben Strategien mitten im Drawdown auf, wenn die Zahl auf dem Bildschirm tiefrot ist und die Erholung unsicher erscheint. Zu verstehen, wie stark Ihr Portfolio historisch im schlimmsten Fall gefallen ist, und sich ehrlich zu fragen, ob Sie das noch einmal durchstehen könnten, tut mehr für langfristige Disziplin, als jemals das Jagen nach einem zusätzlichen Renditepunkt es könnte.
Verfolgen Sie den maximalen Drawdown zusammen mit Ihren Renditen, nicht erst danach. Wenn Sie sich die Performance nur anschauen, wenn es gut läuft, wird Sie der erste echte Drawdown unvorbereitet treffen.
— Vincent
Quellen
- Maximum Drawdown (MDD) | Investopedia
- Maximum drawdown: the risk metric investors fear most | QuantDecoded
Dieser Artikel dient allgemeinen Informationszwecken und ersetzt keine Beratung durch einen qualifizierten Finanzberater. Konsultieren Sie einen qualifizierten Finanzfachmann zu Ihrer persönlichen Situation, bevor Sie auf Grundlage dieses Inhalts handeln.
FAQ
Was ist ein guter maximaler Drawdown?
Es gibt keine universelle Zahl, aber viele diversifizierte Aktienportfolios erleben historisch moderate Drawdowns bei normalem Marktstress, während konzentrierte oder gehebelte Strategien weitaus stärkere Rückgänge erleben können. Was als „gut“ gilt, hängt von Ihrem Zeithorizont und davon ab, wie viel Rückgang Sie tolerieren können, ohne zu verkaufen.
Wie hoch war der maximale Drawdown des S&P 500 historisch?
Der S&P 500 fiel während des COVID-Crashs 2020 um rund 33,9 % und erholte sich innerhalb weniger Monate, während die Finanzkrise von 2007 bis 2009 einen weitaus tieferen Drawdown erzeugte, der Jahre für die vollständige Erholung benötigte.
Was passiert, wenn ich bei einem finanzierten Trading-Konto den maximalen Drawdown erreiche?
Finanzierte Trading-Konten legen in der Regel eine maximale Drawdown-Grenze als harte Risikoregel fest. Deren Überschreitung löst normalerweise eine automatische Kontosperrung oder -kündigung aus, da die Kennzahl von der Firma genutzt wird, um ihr eigenes Verlustrisiko gegenüber diesem Trader zu begrenzen.
Ist ein Drawdown von 20 % schlecht?
Ob er „schlecht“ ist, hängt weniger von der Zahl allein ab als davon, wie lange die Erholung dauert und ob dies Ihrer persönlichen Risikotoleranz entspricht.