As Métricas de Diversificação de Portfólio que Realmente Importam
Descubra as métricas essenciais de diversificação, como HHI e Índice de Diversificação, para gerenciar riscos e aprimorar sua estratégia de investimento.
As Métricas de Diversificação de Portfólio que Realmente Importam
As métricas de diversificação de portfólio mais úteis são o Índice Herfindahl-Hirschman (HHI), o Índice de Diversificação (DR, na sigla em inglês), o Número Efetivo de Apostas (ENB), a correlação média entre pares e pontuações compostas do tipo entropia. Cada uma responde a uma pergunta diferente. O HHI indica o quão concentrado está o seu capital. O DR indica o quanto a combinação das suas posições realmente reduziu a volatilidade. O ENB indica quantas fontes de risco genuinamente independentes você está carregando, independentemente de quantos ativos existam na sua conta.
A ação imediata: calcule o HHI e o DR na sua alocação atual hoje mesmo. Se o HHI estiver alto em relação ao número de posições, ou se o DR estiver próximo de 1,0, você tem um risco de concentração que uma simples contagem de ativos não revela.
- HHI — concentração de capital, calculado a partir dos pesos das posições
- Índice de Diversificação (DR) — redução de volatilidade obtida pela combinação de ativos
- Número Efetivo de Apostas (ENB) — contagem de fatores de risco independentes
- Correlação média entre pares — o quanto suas posições se movem juntas
- Pontuações de diversificação do tipo entropia — índice composto para painéis de acompanhamento
Dica profissional: Um portfólio de ativo único obtém 10.000 na escala do HHI, enquanto um portfólio com 10 ativos de peso igual obtém 1.000. Essa diferença de dez vezes já mostra por que confiar apenas na contagem de posições é enganoso.
Principais Conclusões
Medir a diversificação corretamente exige o HHI para a concentração, o Índice de Diversificação para a redução de volatilidade e o Número Efetivo de Apostas para o risco oculto de fatores, verificados em conjunto, e não isoladamente.
| Ponto | Detalhes |
|---|---|
| Comece pelo HHI | Calcule-o primeiro para uma leitura rápida de concentração; ativo único pontua 10.000, 10 ativos de peso igual pontuam 1.000. |
| Confirme com o DR | Um Índice de Diversificação próximo de 1,0 significa que suas posições não estão se compensando mutuamente, mesmo parecendo bem distribuídas. |
| Fique atento ao ENB para risco oculto | Um Número Efetivo de Apostas baixo em relação ao número de ativos sinaliza exposição compartilhada a fatores. |
| Atualize os dados regularmente | Recalcule correlação e volatilidade em janelas móveis; estimativas de covariância desatualizadas prejudicam todas as métricas seguintes. |
| Automatize o monitoramento | O Evibe sincroniza contas e calcula essas métricas continuamente, sinalizando desvios por meio de alertas baseados em IA. |
Índice
- Métricas de Diversificação de Portfólio: O Que Cada Uma Realmente Responde
- As Fórmulas por Trás do HHI, DR, ENB e da Volatilidade do Portfólio
- Lendo HHI, DR e ENB em Conjunto
- Onde Essas Métricas Falham
- Transformando Essas Métricas em um Fluxo de Monitoramento
- O Evibe Automatiza a Matemática de Diversificação que Você Acabou de Ler
- Perguntas Frequentes
- Fontes
Métricas de Diversificação de Portfólio: O Que Cada Uma Realmente Responde
Antes de mexer em qualquer fórmula, você precisa saber qual métrica responde a qual pergunta. Investidores frequentemente verificam um único número, ficam satisfeitos e deixam passar o risco que está justamente no ponto cego que outra métrica teria detectado.
O HHI mede a concentração de capital. É a métrica mais rápida de calcular e a mais fácil de explicar a um cliente ou comitê, mas não diz nada sobre volatilidade ou correlação.
O Índice de Diversificação mede a redução de volatilidade realizada. O DR indica se a combinação das suas posições realmente reduziu o risco em comparação a manter cada posição isoladamente. Um portfólio pode parecer bem distribuído em termos de peso e, ainda assim, apresentar um DR próximo de 1,0 se as posições se movem em sincronia.
O Número Efetivo de Apostas estima fontes de risco independentes. Você pode ter 40 ações e, na prática, estar fazendo apenas três apostas, se todas estiverem alavancadas ao mesmo fator macroeconômico.
A correlação média entre pares resume quanto da variância dos seus retornos vem de fatores compartilhados, em vez de fatores idiossincráticos.
As pontuações compostas do tipo entropia traduzem várias dessas entradas em um único número de 0 a 100 para painéis, útil para monitoramento, mas arriscado se tratado como substituto da matemática subjacente.
- Verifique o HHI primeiro se sua preocupação for concentração em um punhado de ativos
- Verifique o DR se quiser saber se a diversificação está realmente reduzindo o risco
- Verifique o ENB se o número de ativos parece seguro, mas sua intuição diz o contrário
- Verifique a correlação média quando a exposição setorial ou macroeconômica for a preocupação
- Use pontuações compostas para monitoramento contínuo, não para diagnóstico pontual
As Fórmulas por Trás do HHI, DR, ENB e da Volatilidade do Portfólio
Aqui está a matemática, desenvolvida com números que você pode conferir na sua própria planilha.
- HHI: some o peso percentual ao quadrado de cada posição. Um portfólio concentrado em um único ativo pontua 10.000; um portfólio de peso igual com 10 ativos pontua 1.000. Um portfólio com mais ativos e pesos iguais pontua menos, refletindo maior dispersão. Quanto menor, mais disperso.
- Volatilidade do portfólio (σ_p): calculada como σ_p = √(w′ Σ w), em que w é o vetor de pesos e Σ é a matriz de covariância dos retornos. A maioria dos profissionais usa retornos diários em uma janela de 90 a 252 dias para construir Σ, já que a covariância e a correlação determinam se combinar ativos realmente reduz o risco.
- Índice de Diversificação (DR): DR = (Σ w_i σ_i) / σ_p, a média ponderada da volatilidade isolada de cada ativo dividida pela volatilidade real do portfólio. Suponha dois ativos, cada um com 20% de volatilidade isolada, igualmente ponderados. Se a correlação entre eles for baixa, a volatilidade do portfólio pode ficar em 15%, resultando em DR = 20/15 ≈ 1,33. Um DR maior que 1 confirma que a agregação realmente reduziu a volatilidade; um DR próximo de 1,0 significa que os ativos não estão se compensando de forma alguma.
- Número Efetivo de Apostas (ENB): geralmente calculado de duas formas, seja como o exponencial da entropia baseada em retornos entre fatores de risco, seja como o inverso da soma das contribuições de risco ao quadrado. Ambas convertem um mapa de exposição confuso em um único número que representa apostas genuinamente independentes.
- Correlação média entre pares: a média de todas as entradas fora da diagonal na matriz de correlação. Sob pesos e volatilidades iguais, o DR se aproxima de 1 / √(ρ + (1 − ρ)/N), o que mostra exatamente como a correlação ρ e o número de ativos N se equilibram entre si.
Construir isso corretamente começa com uma matriz de correlação limpa, já que uma matriz ruidosa ou desatualizada corrompe todos os números seguintes.
Lendo HHI, DR e ENB em Conjunto
Nenhuma dessas métricas funciona bem isoladamente, e é isso que a maioria das revisões de portfólio deixa passar. HHI e DR frequentemente divergem porque medem coisas diferentes: um portfólio pode ter um HHI baixo (os pesos parecem bem distribuídos) enquanto seu DR fica próximo de 1,0 porque todas as posições são de empresas de tecnologia de grande capitalização se movendo na mesma direção. Por outro lado, um portfólio com um HHI moderadamente alto, digamos, três posições concentrando a maior parte do peso, ainda pode apresentar um DR razoável se esses três ativos forem genuinamente descorrelacionados.
O ENB capta o que o HHI ignora completamente. Um portfólio com 50 posições pode gerar um ENB de 4 ou 5 se a maioria desses ativos compartilhar a mesma exposição setorial ou fatorial, expondo um risco que uma simples contagem de posições esconde.
Não existe um limite universal que funcione para todos os mandatos. Um portfólio concentrado no estilo venture capital e um fundo diversificado que replica um índice não devem ser julgados pelo mesmo corte de HHI; a pesquisa da ArXiv sobre a combinação dessas métricas recomenda triangular as três métricas em vez de se ancorar em um único número de referência.
- HHI alto → verifique se os ativos concentrados são correlacionados; se não forem, a exposição pode ser intencional e aceitável
- DR baixo (próximo de 1,0) → seus ativos não estão se compensando; olhe para a correlação, não para os pesos
- ENB pequeno em relação ao número de posições → concentração oculta de fatores; faça uma verificação de sobreposição de ETFs se houver fundos de índice envolvidos
Dica profissional: Calcule as três métricas antes de rebalancear, não depois. Detectar um DR baixo antes de adicionar uma quarta posição “diversificadora” que na verdade é correlacionada com o restante evita uma operação desperdiçada.
Onde Essas Métricas Falham
Cada métrica aqui depende de dados de entrada que mudam, e o erro de estimativa se acumula rapidamente. As estimativas de volatilidade e correlação variam significativamente dependendo da janela de retrospectiva usada; uma janela de 90 dias e uma de 252 dias podem produzir leituras de DR e ENB notavelmente diferentes para o mesmo portfólio. Estimadores de encolhimento (shrinkage) e testes de sensibilidade em janelas móveis ajudam, mas não eliminam o problema.
As correlações também não são estáveis. Ativos que pareciam descorrelacionados em mercados calmos costumam se mover em conjunto durante um evento de estresse, fenômeno às vezes chamado de quebra de correlação. Sua diversificação realizada durante uma queda pode ser muito mais fraca do que o DR ou o ENB previam na semana anterior.
Os Quocientes de Diversificação (DQs) foram criados para resolver essa lacuna. Os DQs formam uma família axiomática de índices que satisfazem normalização e convexidade, projetados explicitamente para capturar a pesada cauda de risco e choques comuns que o HHI e o DR costumam deixar passar.
Os índices tradicionais de diversificação frequentemente subestimam a concentração de risco justamente quando isso mais importa, durante eventos de cauda e choques comuns, que é a lacuna que os DQs foram criados para fechar.
- Teste o HHI, o DR e o ENB em várias janelas de retrospectiva antes de confiar em uma única leitura
- Trate as estimativas de correlação como instáveis em regimes voláteis, não como entradas fixas
- Considere os DQs ou um índice baseado em modelo assim que a complexidade do seu portfólio ultrapassar limites heurísticos
Transformando Essas Métricas em um Fluxo de Monitoramento
Acertar isso operacionalmente depende de qualidade e frequência dos dados, não de mais fórmulas. Use pelo menos 90 dias de retornos diários para uma verificação rápida e 252 dias para uma estimativa de covariância mais estável, atualizando ambas regularmente em vez de calcular uma única vez e esquecer.
- Extraia dados de contas sincronizadas cobrindo todas as classes de ativos, não apenas ações
- Recalcule HHI, DR e ENB em uma cadência definida, semanal ou mensal, dependendo da rotatividade
- Defina um gatilho de rebalanceamento quando o DR se aproximar de 1,0 ou o ENB cair em relação ao número de posições
- Investigue qualquer pico de HHI imediatamente, em vez de esperar a próxima revisão programada
O Evibe automatiza as etapas um a três sincronizando diretamente contas de corretoras e bancos, calculando métricas baseadas em covariância entre ações, ETFs, cripto e imóveis em um único painel, e sinalizando desvios por meio de alertas baseados em IA.
Dica profissional: Não espere uma revisão programada para detectar um pico de concentração. Um alerta em tempo real capta o desvio enquanto ainda é barato corrigi-lo.
Uma Observação de Especialista Sobre Como Começar
A maioria das equipes ajusta demais janelas de retorno curtas em busca de uma precisão de que não precisam. Comece com o HHI e o DR, acerte a governança e depois adicione o ENB e modelos de fatores assim que confiar no processo. Experimente primeiro em um único portfólio.
O Evibe Automatiza a Matemática de Diversificação que Você Acabou de Ler
O Evibe elimina o trabalho manual de acompanhar essas métricas entre contas que você, de outra forma, precisaria verificar uma de cada vez. Em vez de exportar posições para uma planilha todo mês, o Evibe sincroniza automaticamente suas contas de corretora e banco e calcula diagnósticos no estilo HHI, DR e ENB entre ações, ETFs, cripto, imóveis e outras posições em um único painel.

A análise baseada em IA sinaliza um desvio no momento em que seu Índice de Diversificação começa a se aproximar de 1,0 ou o peso de uma posição empurra seu HHI para um território de concentração, para que você não dependa de uma revisão trimestral para perceber. Traders de opções contam com o rastreamento de Gregas e vencimentos integrado à mesma visualização, e investidores focados em dividendos podem combinar isso com análises específicas de dividendos para verificações de risco ponderadas por renda. Se você quiser ver os números de concentração e volatilidade do seu próprio portfólio sem precisar montar a planilha você mesmo, comece grátis no Evibe (7 dias de Premium incluídos) e execute o diagnóstico na sua alocação atual.
Perguntas Frequentes
Qual é a melhor métrica única para medir a diversificação de um portfólio? Nenhuma métrica única captura tudo. O HHI é o ponto de partida mais rápido para a concentração, mas combine-o com o DR para confirmar a real redução de volatilidade antes de tirar conclusões.
Como posso medir a diversificação do portfólio sem formação quantitativa? Pontuações compostas de diversificação que ponderam DR, HHI e correlação média em um único número funcionam bem para verificações rápidas, embora você ainda deva entender o que alimenta essa pontuação.
Por que um portfólio com muitas posições ainda pode ter baixa diversificação? Um número alto de posições pode esconder um Número Efetivo de Apostas baixo se a maioria das posições compartilhar o mesmo setor ou fator macroeconômico, que é exatamente o que o ENB foi projetado para detectar.
Com que frequência devo recalcular as métricas de diversificação? O recálculo mensal funciona para a maioria dos portfólios, embora traders ativos se beneficiem de verificações semanais vinculadas a um gatilho de rebalanceamento baseado no desvio do DR ou do HHI.
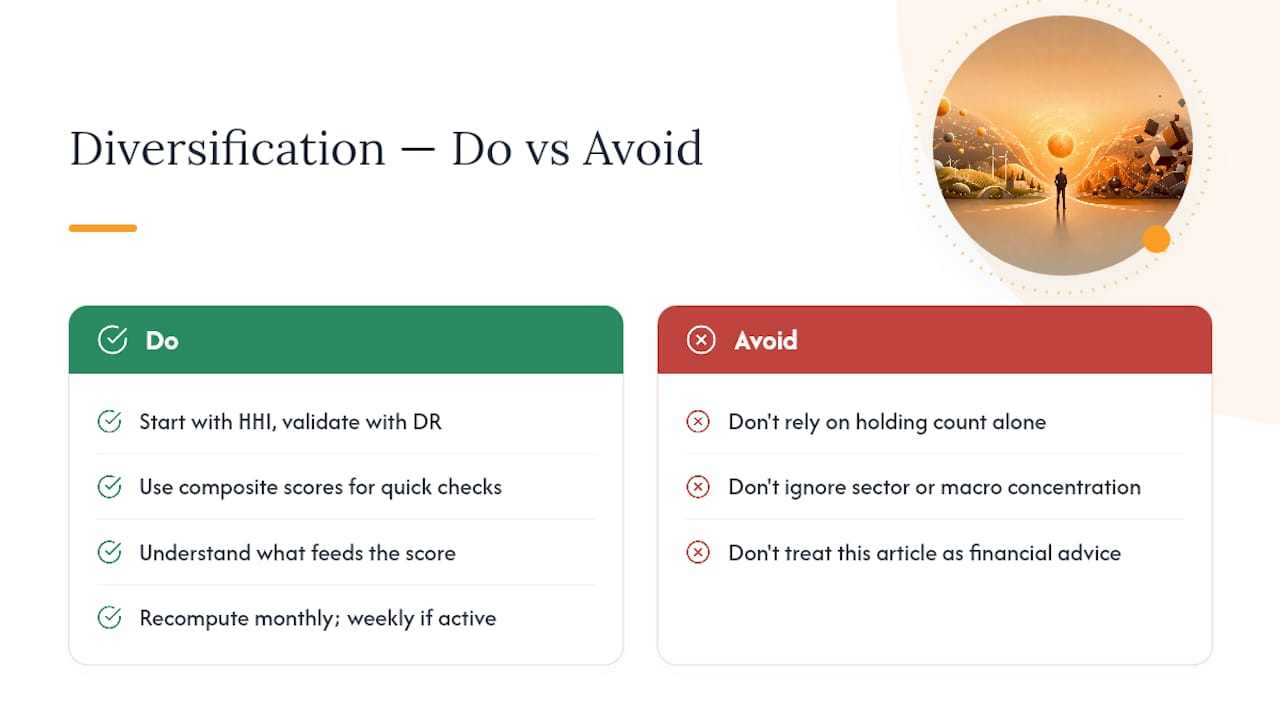
Este artigo é uma informação geral, e não substitui o aconselhamento de um profissional financeiro qualificado. Consulte um profissional financeiro qualificado sobre a sua própria situação antes de agir com base em qualquer conteúdo aqui apresentado.
Fontes
- Índice Herfindahl-Hirschman
- Diversification quotients: Quantifying diversification via risk measures
- Stock portfolio diversification: HHI vs. Diversification
- The mathematics of portfolio diversification