Checklist Trimestral de 6 Pontos para Equipes Financeiras Acompanharem Ganhos Cambiais
Evite reavaliações surpresa: siga ASC/IAS com checklist trimestral de 6 pontos e rastreamento multimoeda de ganhos cambiais realizados e não realizados.
Checklist Trimestral de 6 Pontos para Equipes Financeiras Acompanharem Ganhos Cambiais
Acompanhe os ganhos cambiais registrando ganhos ou perdas realizados no momento em que uma transação em moeda estrangeira é liquidada e, em seguida, reavaliando todos os saldos estrangeiros em aberto no final do período para capturar a movimentação não realizada. Automatize as duas etapas por meio do mecanismo multimoeda do seu razão contábil ou de um rastreador consolidado, para que nada seja perdido entre os fechamentos. As diretrizes do ASC e a IAS 21 regem os mecanismos; uma ferramenta como o Evibe ajuda você a visualizar a exposição em primeiro lugar.
Resumo:
- Ganhos ou perdas cambiais realizados ocorrem apenas quando transações em moeda estrangeira são liquidadas, enquanto ganhos não realizados resultam da reavaliação de posições em aberto no final do período.
- O cálculo preciso exige o uso de taxas específicas nas datas de transação e liquidação, com atenção redobrada ao arredondamento e aos detalhes em nível de conta.
- Os ganhos cambiais geralmente passam pelas demonstrações de resultados, com ganhos realizados reconhecidos na liquidação e ganhos não realizados sobre saldos em aberto reavaliados periodicamente.
- A documentação adequada das fontes de reavaliação e a manutenção de uma fonte de taxas consistente ajudam a evitar discrepâncias de auditoria e distorções.
- Sistemas automatizados com razões multimoeda, reavaliações programadas e rastreamento consolidado de portfólio melhoram a precisão e reduzem erros manuais.
Sumário
- O que são de fato ganhos e perdas cambiais
- Realizado vs. Não Realizado: Momento, Reconhecimento e um Exemplo Real
- Como Calcular Ganhos Cambiais Passo a Passo
- Lançamentos Contábeis e Onde os Ganhos Cambiais Aparecem em Suas Finanças
- Tratamento Tributário, Documentação e Onde as Equipes se Enrolam
- Configurando Sistemas para Automatizar o Rastreamento Cambial
- Onde o Rastreamento Consolidado Multiativos Ajuda a Fechar a Lacuna
- O Checklist Trimestral de Câmbio que Sua Equipe Realmente Precisa
- Evibe: Consolide Participações em Múltiplas Moedas Antes que Elas Distorçam Seus Números
- Fontes
O que são de fato ganhos e perdas cambiais
Um ganho ou perda cambial é a mudança de valor de uma transação ou saldo em moeda estrangeira causada puramente pela movimentação da taxa de câmbio entre a data em que foi registrada e a data em que foi liquidada ou reportada. Nada na transação subjacente muda. O valor da fatura em moeda estrangeira permanece o mesmo. O que muda é quanto esse valor vale na sua moeda local.
Isso importa mais do que a maioria das equipes financeiras admite. Uma empresa que mantém uma conta a receber substancial em euros pode ver dezenas de milhares oscilarem para dentro ou fora do lucro reportado em um único trimestre, puramente por causa da variação cambial, sem nenhuma mudança no negócio em si. Esse tipo de oscilação distorce a análise de margem, atrapalha os cálculos de covenants e pode gerar perguntas desconfortáveis do conselho se ninguém sinalizar com antecedência.
Dois conceitos regem tudo neste guia:
- Ganho ou perda realizado: travado no momento em que uma transação efetivamente se liquida em caixa.
- Ganho ou perda não realizado: existe apenas no papel, vinculado a posições ainda em aberto em uma data de relatório.
Errar essa distinção faz você superestimar o lucro respaldado por caixa ou subestimar a exposição real. Nenhuma dessas situações ajuda na época da auditoria.
Realizado vs. Não Realizado: Momento, Reconhecimento e um Exemplo Real
Um ganho se torna realizado no momento em que o caixa efetivamente muda de mãos. Você fatura um cliente em euros, a fatura fica em aberto por seis semanas, o cliente paga, e a taxa euro-dólar no pagamento difere da taxa no faturamento. Essa diferença é lançada diretamente na demonstração de resultados como um ganho ou perda cambial realizado, de acordo com as diretrizes do Corporate Finance Institute sobre contabilidade cambial.
Um ganho ou perda não realizado, por outro lado, se aplica a qualquer coisa ainda em aberto no final do período: uma fatura não paga, um empréstimo pendente, um saldo bancário estrangeiro. Você ainda não tem o caixa, então as normas exigem que você reavalie a posição pela taxa spot atual e registre a diferença, revertendo-a assim que a transação for de fato liquidada.
Aqui está um exemplo prático que a maioria das equipes financeiras reconhece imediatamente:
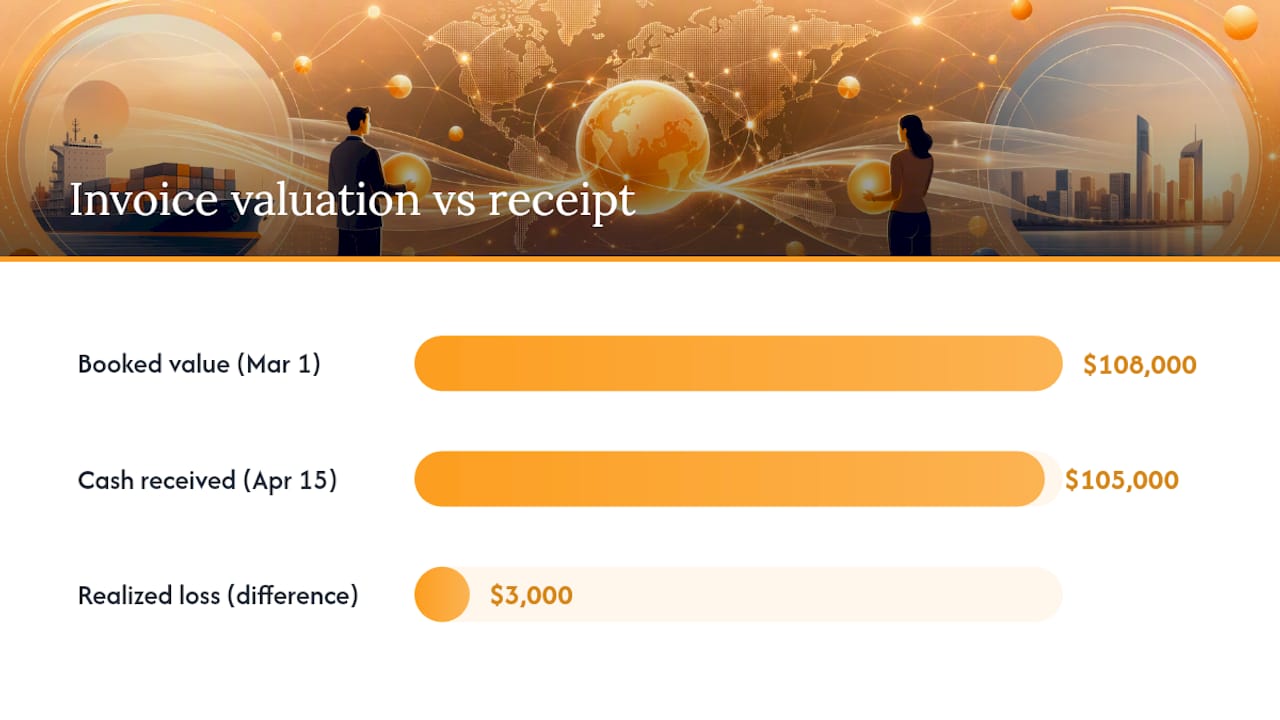
- Você fatura um cliente alemão em €100.000 em 1º de março, quando a taxa é de US$ 1,08 por euro. Valor registrado: US$ 108.000.
- O cliente paga em 15 de abril, quando a taxa se moveu para US$ 1,05 por euro. Caixa recebido: US$ 105.000.
- Você registra uma perda cambial realizada, lançada diretamente na demonstração de resultados no período da liquidação.
Se o seu trimestre fiscal fechasse em 31 de março antes de o pagamento chegar, você teria primeiro registrado uma perda não realizada com base na taxa de 31 de março, depois revertido esse lançamento e registrado o valor final realizado assim que o caixa chegasse em abril.
Dica profissional: Execute sua reavaliação no mesmo dia do calendário todos os meses, idealmente o último dia útil, para que sua fonte de taxas permaneça consistente e seu histórico de reavaliação não desenvolva lacunas que os auditores irão questionar mais tarde.
Como Calcular Ganhos Cambiais Passo a Passo
A fórmula para um ganho ou perda de transação realizado é simples, mas as equipes ainda erram misturando qual taxa pertence a qual etapa. Use esta sequência:
- Registre a transação original pela taxa spot na data da transação: Valor em moeda estrangeira × taxa no registro = valor em moeda local.
- Registre a liquidação pela taxa spot na data do pagamento: Valor em moeda estrangeira × taxa na liquidação = caixa recebido ou pago em moeda local.
- Subtraia os dois. Valor da liquidação menos valor registrado é igual ao seu ganho realizado (positivo) ou perda (negativo).
Para reavaliação não realizada em uma posição em aberto, como uma conta bancária estrangeira ou fatura não paga, o cálculo é quase idêntico, mas usa a taxa do final do período em vez de uma taxa de liquidação:
Saldo em moeda estrangeira × taxa no final do período, menos saldo em moeda estrangeira × taxa no registro original, é igual ao ajuste não realizado daquele período.
Um caso numérico rápido: você mantém um saldo grande em uma conta operacional japonesa, originalmente convertido a uma determinada taxa por dólar. No final do trimestre, o iene se fortaleceu, fazendo com que esse mesmo saldo valha mais em dólares. Você registra um ganho não realizado refletindo esse aumento.
Uma observação sobre arredondamento que vale mencionar: sempre calcule no nível da transação ou da conta antes de agregar, nunca o contrário. Arredondar primeiro um saldo multimoeda já agregado e depois aplicar uma taxa combinada introduz pequenos erros que se acumulam em dezenas de itens em aberto e raramente se anulam.
Lançamentos Contábeis e Onde os Ganhos Cambiais Aparecem em Suas Finanças
Depois de ter os números, a escrituração em si é mecânica, mas as escolhas de apresentação importam para quem for ler suas demonstrações depois.
Para um ganho realizado, o lançamento padrão debita o caixa pelo valor recebido e credita a conta a receber pelo seu valor original registrado, com a diferença creditada a uma conta de Ganho Cambial que vai direto para a demonstração de resultados. Uma perda realizada funciona da mesma forma, ao contrário, com a diferença debitada em Perda Cambial.
Para reavaliação não realizada, você ajusta a conta do balanço patrimonial (a conta a receber, a pagar ou o saldo bancário estrangeiro) para cima ou para baixo, com o lançamento de contrapartida atingindo uma linha de Ganho/Perda Cambial Não Realizado, geralmente ainda dentro do lucro líquido para a maioria dos saldos operacionais, tanto sob o US GAAP quanto sob as IFRS.
- Ganhos e perdas realizados são lançados na demonstração de resultados no período da liquidação.
- Ganhos e perdas não realizados em itens monetários também geralmente atingem a demonstração de resultados, não o resultado abrangente (OCI), sob o tratamento padrão do ASC.
- O OCI se aplica principalmente a ajustes de conversão para consolidação de subsidiárias estrangeiras, não ao câmbio transacional rotineiro, uma distinção que costuma confundir equipes lidando com sua primeira aquisição transfronteiriça.
- A IAS 21 sob as IFRS reflete em grande parte esse tratamento para itens monetários, mas diverge em hedges de investimento líquido, exatamente o tipo de caso limítrofe onde chutar sai caro.
Um trimestre com pesadas contas a receber estrangeiras e margens estreitas pode ver o lucro reportado se mover vários pontos percentuais somente por causa da reavaliação cambial. Isso não é um erro de arredondamento no DRE. É um fator real de variação trimestral que merece sua própria linha no relatório gerencial, não uma nota de rodapé escondida.
Consulte seu auditor antes de finalizar o tratamento para subsidiárias estrangeiras, economias hiperinflacionárias ou qualquer relação de contabilidade de hedge. Essas áreas carregam julgamentos suficientes para que uma conversa de cinco minutos antecipadamente evite um fechamento reformulado depois.
Tratamento Tributário, Documentação e Onde as Equipes se Enrolam
Se um ganho cambial é tributável, e a que alíquota, depende fortemente da natureza da transação subjacente e da jurisdição envolvida. Um ganho realizado sobre uma conta a receber comercial comum normalmente é tributado como renda ordinária. Um ganho vinculado a um ativo de capital ou a uma posição de investimento pode se enquadrar nas regras de ganhos de capital. Ganhos cambiais relacionados a empréstimos carregam suas próprias particularidades jurisdicionais. Nada disso tem uma resposta única, e classificar errado é um dos erros mais caros que uma equipe financeira pode cometer na época da declaração.
As armadilhas que mais aparecem durante auditorias:
- Usar fontes de taxas inconsistentes entre o sistema contábil e os registros de tesouraria, de modo que dois departamentos reportem números diferentes para o mesmo saldo.
- Histórico de reavaliação ausente, o que significa que ninguém consegue reconstruir qual taxa foi usada três trimestres atrás quando um número é questionado.
- Taxas cotadas pelo banco não documentadas que diferem da taxa de mercado usada pelo razão contábil, criando uma lacuna que os auditores sinalizarão imediatamente.
Mantenha um registro contínuo da fonte da taxa, da data da taxa e do método de cálculo para cada reavaliação que você executar. Retenha as confirmações de liquidação mostrando a taxa efetivamente aplicada pelo seu banco ou corretora.
Dica profissional: Armazene seu histórico de reavaliação como um relatório exportável e com carimbo de data/hora, não como uma planilha que alguém edita no local. Os auditores querem ver qual era o número na época, não como ele aparece hoje depois de três correções.
Configurando Sistemas para Automatizar o Rastreamento Cambial
A configuração correta do sistema elimina a maioria dos erros manuais de câmbio antes que eles aconteçam. No mínimo, sua plataforma contábil precisa de um verdadeiro razão multimoeda, reavaliação automática em uma agenda que você controla, fontes de taxas configuráveis e um histórico de reavaliação retido que você pode consultar sob demanda.
- Sistemas contábeis como o QuickBooks Online Advanced lidam com ganhos realizados em nível de transação e reavaliação programada em moeda local para saldos em aberto.
- Plataformas de tesouraria vão além, adicionando análise de exposição prospectiva para que você possa modelar o risco antes da liquidação, em vez de apenas reportá-lo depois.
- Rastreadores de portfólio cumprem uma função diferente: consolidar participações multiativos e multimoeda para que você veja a exposição cambial não realizada entre investimentos que um razão contábil geral nunca foi feito para exibir.
Combine a fonte de taxa cambial do seu razão contábil com a taxa efetivamente cotada pelo seu banco sempre que a diferença for material, e programe as reavaliações para a mesma data todos os meses, em vez de executá-las de forma ad hoc.
Onde o Rastreamento Consolidado Multiativos Ajuda a Fechar a Lacuna
A maioria dos erros cambiais que vemos remete a uma única causa raiz: equipes rastreando a exposição cambial de forma fragmentada, entre um razão contábil geral para operações e uma planilha separada para investimentos. Um painel que preserva as taxas cambiais históricas em relação à base de custo original mantém os cálculos realizados e não realizados consistentes, independentemente da classe de ativo ou moeda que os gerou.
A sincronização automática com bancos e corretoras elimina a etapa de reentrada manual, onde os descompassos de taxa geralmente começam. Alertas inteligentes que sinalizam movimentos cambiais materiais dão a você uma vantagem antes que uma reavaliação te pegue de surpresa no fechamento. Para equipes que gerenciam exposição cambial em cripto, imóveis e participações tradicionais simultaneamente, essa visão consolidada é o que transforma o risco cambial disperso em um número que você realmente consegue gerenciar. Entender a diferença entre ganhos realizados e não realizados no seu próprio portfólio é o primeiro passo para aprimorar esse processo.
O Checklist Trimestral de Câmbio que Sua Equipe Realmente Precisa
Designe alguém específico para cada etapa, ou este checklist se torna mais uma boa intenção que ninguém executa.
- Habilite o multimoeda no seu razão contábil principal e confirme que as fontes de taxas estão configuradas corretamente. Responsável: controller. Frequência: configuração única, revisada anualmente.
- Programe reavaliações automatizadas para o mesmo dia mensalmente, antes de qualquer relatório externo. Responsável: contador da equipe.
- Documente as fontes de taxas e retenha as confirmações de liquidação. Responsável: equipe de AP/AR, contínuo.
- Concilie saldos estrangeiros em aberto com os extratos bancários antes de cada fechamento. Responsável: controller.
- Revise o histórico de reavaliação trimestralmente em busca de lacunas ou inconsistências. Responsável: gerente financeiro.
- Treine a equipe sobre lançamentos realizados versus não realizados pelo menos uma vez ao ano.
Acompanhe dois KPIs simples: frequência de reavaliação (foi executada conforme programado todos os meses) e taxa de exceção (quantos itens em aberto precisaram de correção manual após a execução automatizada).
Evibe: Consolide Participações em Múltiplas Moedas Antes que Elas Distorçam Seus Números
O Evibe consolida ações, ETFs, opções, cripto e imóveis em um único painel, com suporte multimoeda que preserva as taxas cambiais históricas em relação à sua base de custo original. Isso significa que uma participação denominada em euros e outra em dólares ficam lado a lado sem que você precise conciliar manualmente a diferença de taxa toda vez que verificar seus números.

A sincronização automática de contas puxa posições diretamente de bancos e corretoras, para que os saldos que alimentam sua visão cambial permaneçam atualizados sem entrada manual. Alertas inteligentes sinalizam oscilações cambiais significativas antes que se acumulem em uma surpresa de reavaliação maior no seu próximo fechamento. Se você quiser ver como ele lida com sua própria combinação de moedas, comece com o rastreador de ETFs ou o rastreador de dividendos para importar uma amostra das suas participações e executar uma verificação cambial histórica sobre posições cuja resposta você já conhece. O Evibe é gratuito para usar, com 7 dias de Premium em toda conta nova, nos aplicativos iOS e Mac. Baixe-o e importe sua primeira posição em moeda estrangeira hoje mesmo.
Fontes
Para acompanhamento técnico além deste guia, as diretrizes do ASC do FASB regem o tratamento sob o US GAAP, enquanto a IAS 21 cobre as IFRS. O material explicativo do Corporate Finance Institute oferece uma ponte prática entre os dois, e o guia do melhor rastreador multimoeda percorre os critérios de avaliação para as suas próprias ferramentas.
Este artigo é uma informação geral, não um substituto para o aconselhamento de um consultor financeiro qualificado. Consulte um profissional financeiro qualificado sobre suas próprias circunstâncias antes de agir com base em qualquer coisa aqui apresentada.
- Foreign Exchange Gain/Loss - Corporate Finance Institute
- Referência ASC (FASB)
- Cloud-accounting
- Desenvolva um programa de risco cambial líder (Kyriba)