실제로 중요한 포트폴리오 분산투자 지표들
HHI, 분산 비율(DR) 등 실제로 중요한 핵심 포트폴리오 분산투자 지표를 알아보고, 위험 관리와 투자 전략을 오늘부터 효과적으로 개선해 보세요. 프라이버시 중심의 애플 전용 앱 Evibe와 함께 내 자산의 분산 상태를 정확히 점검하고 더 똑똑한 투자 결정을 내려보세요.
실제로 중요한 포트폴리오 분산투자 지표들
가장 유용한 포트폴리오 분산투자 지표는 허핀달-허쉬만 지수(HHI), 분산 비율(Diversification Ratio, DR), 유효 베팅 수(Effective Number of Bets, ENB), 평균 쌍별 상관관계(average pairwise correlation), 그리고 엔트로피 방식의 종합 점수입니다. 각각은 서로 다른 질문에 답합니다. HHI는 자본이 얼마나 집중되어 있는지 알려줍니다. DR은 보유 종목의 조합이 실제로 얼마나 변동성을 제거했는지 알려줍니다. ENB는 계좌에 몇 개의 종목이 있든 관계없이, 실제로 독립적인 위험 원천을 몇 개나 안고 있는지 알려줍니다.
지금 바로 취해야 할 조치는, 오늘 현재 배분 상태에 대해 HHI와 DR을 계산하는 것입니다. 보유 종목 수 대비 HHI가 높거나, DR이 1.0에 가깝다면 단순한 보유 종목 수만으로는 드러나지 않는 집중 위험을 안고 있는 것입니다.
- HHI — 포지션 비중으로 계산되는 자본 집중도
- 분산 비율(DR) — 자산을 조합했을 때 얻어지는 변동성 감소 효과
- 유효 베팅 수(ENB) — 독립적인 위험 요인의 개수
- 평균 쌍별 상관관계 — 보유 종목들이 얼마나 함께 움직이는지
- 엔트로피 방식 분산 점수 — 대시보드용 종합 지수
전문가 팁: 단일 자산 포트폴리오는 HHI 척도에서 10,000점을 기록하는 반면, 동일 비중의 10개 자산 포트폴리오는 1,000점을 기록합니다. 이 열 배 차이만 봐도 보유 종목 수에만 의존하는 것이 왜 오해를 낳는지 알 수 있습니다.
핵심 요약
분산투자를 올바르게 측정하려면 집중도를 위한 HHI, 변동성 감소를 위한 분산 비율, 숨겨진 요인 위험을 위한 유효 베팅 수를 개별적으로가 아니라 함께 확인해야 합니다.
| 항목 | 내용 |
|---|---|
| HHI부터 시작하기 | 빠른 집중도 파악을 위해 먼저 계산; 단일 자산은 10,000점, 동일 비중 10개 자산은 1,000점을 기록합니다. |
| DR로 확인하기 | 분산 비율이 1.0에 가까우면 겉보기엔 분산되어 보여도 보유 종목들이 서로 상쇄되지 않고 있다는 뜻입니다. |
| 숨겨진 위험을 위해 ENB 주시하기 | 종목 수 대비 유효 베팅 수가 낮으면 공통 요인 노출을 의미합니다. |
| 입력값을 정기적으로 갱신하기 | 상관관계와 변동성을 롤링 윈도우로 재계산; 오래된 공분산 추정치는 이후의 모든 지표를 왜곡합니다. |
| 모니터링 자동화하기 | Evibe는 계좌를 동기화하고 이러한 지표를 지속적으로 계산하며, AI 기반 알림으로 이탈을 표시합니다. |
목차
- 포트폴리오 분산투자 지표: 각 지표가 실제로 답하는 것
- HHI, DR, ENB, 포트폴리오 변동성의 계산 공식
- HHI, DR, ENB를 함께 읽는 법
- 이 지표들이 무너지는 지점
- 이 지표들을 모니터링 워크플로로 전환하기
- Evibe는 방금 읽은 분산투자 계산을 자동화합니다
- 자주 묻는 질문
- 출처
포트폴리오 분산투자 지표: 각 지표가 실제로 답하는 것
공식을 다루기 전에, 어떤 지표가 어떤 질문에 답하는지 알아야 합니다. 투자자들은 종종 지표 하나만 확인하고 만족하지만, 다른 지표라면 잡아냈을 사각지대의 위험을 놓치곤 합니다.
HHI는 자본 집중도를 측정합니다. 계산이 가장 빠르고 고객이나 위원회에 설명하기도 가장 쉽지만, 변동성이나 상관관계에 대해서는 아무것도 말해주지 않습니다.
분산 비율은 실현된 변동성 감소를 측정합니다. DR은 보유 종목을 조합한 것이 각 포지션을 개별로 보유하는 것에 비해 실제로 위험을 낮췄는지 알려줍니다. 비중상으로는 잘 분산된 것처럼 보이는 포트폴리오라도, 보유 종목들이 같은 방향으로 움직인다면 DR이 1.0에 가깝게 나올 수 있습니다.
유효 베팅 수는 독립적인 위험 원천을 추정합니다. 40개 종목을 보유하고 있더라도 모두 같은 거시 요인에 연동되어 있다면 사실상 세 가지 베팅만 하고 있는 셈일 수 있습니다.
평균 쌍별 상관관계는 수익률 변동 중 얼마만큼이 개별적 요인이 아닌 공통 요인에서 비롯되는지를 요약합니다.
엔트로피 방식 종합 점수는 이러한 여러 입력값을 0에서 100 사이의 단일 대시보드 숫자로 변환합니다. 모니터링에는 유용하지만, 근본적인 계산을 대체하는 것으로 취급하면 위험합니다.
- 몇몇 종목에 집중된 것이 걱정된다면 먼저 HHI를 확인하세요
- 분산투자가 실제로 위험을 줄이고 있는지 알고 싶다면 DR을 확인하세요
- 종목 수는 안전해 보이지만 직감이 그렇지 않다면 ENB를 확인하세요
- 섹터나 거시경제 노출이 우려된다면 평균 상관관계를 확인하세요
- 종합 점수는 일회성 진단이 아니라 지속적인 모니터링에 활용하세요
HHI, DR, ENB, 포트폴리오 변동성의 계산 공식
다음은 여러분이 직접 스프레드시트로 검증해 볼 수 있는 수치로 풀어낸 수식입니다.
- HHI: 각 포지션의 비중(퍼센트)을 제곱하여 모두 더합니다. 하나의 자산에 집중된 포트폴리오는 10,000점, 10개 자산에 동일 비중을 둔 포트폴리오는 1,000점을 기록합니다. 자산 수가 많고 비중이 균등할수록 점수는 낮아지며, 이는 더 넓은 분산을 반영합니다. 낮을수록 더 분산되어 있다는 뜻입니다.
- 포트폴리오 변동성(σ_p): σ_p = √(w′ Σ w)로 계산되며, 여기서 w는 비중 벡터, Σ는 수익률의 공분산 행렬입니다. 대부분의 실무자는 Σ를 구축할 때 90일에서 252일 구간의 일일 수익률을 사용합니다. 공분산과 상관관계가 자산을 조합하는 것이 실제로 위험을 낮추는지를 좌우하기 때문입니다.
- 분산 비율(DR): DR = (Σ w_i σ_i) / σ_p, 즉 각 자산의 단독 변동성의 가중 평균을 포트폴리오의 실제 변동성으로 나눈 값입니다. 예를 들어 두 자산이 각각 20%의 단독 변동성을 지니고 동일 비중으로 구성되어 있다고 가정해 봅시다. 두 자산의 상관관계가 낮다면 포트폴리오 변동성은 15% 정도가 될 수 있고, 이때 DR = 20/15 ≈ 1.33이 됩니다. DR이 1보다 크다는 것은 자산을 결합함으로써 실제로 변동성이 줄어들었음을 확인시켜 줍니다. DR이 1.0에 가깝다면 자산들이 서로 전혀 상쇄되지 않고 있다는 뜻입니다.
- 유효 베팅 수(ENB): 보통 두 가지 방식으로 계산됩니다. 위험 요인 전반에 걸친 수익률 기반 엔트로피의 지수 함수로 계산하거나, 위험 기여도 제곱합의 역수로 계산합니다. 두 방식 모두 복잡한 노출 지도를 진정으로 독립적인 베팅 개수를 나타내는 하나의 숫자로 변환합니다.
- 평균 쌍별 상관관계: 상관관계 행렬의 모든 비대각선 항목을 평균합니다. 동일한 비중과 변동성 하에서 DR은 1 / √(ρ + (1 − ρ)/N)로 근사되며, 이는 상관관계 ρ와 자산 수 N이 서로 어떻게 상충하는지를 정확히 보여줍니다.
이를 올바르게 구축하려면 깨끗한 상관관계 행렬에서 시작해야 합니다. 잡음이 섞이거나 오래된 행렬은 이후의 모든 수치를 오염시키기 때문입니다.
HHI, DR, ENB를 함께 읽는 법
이 지표들 중 어느 것도 단독으로는 잘 작동하지 않으며, 이것이 대부분의 포트폴리오 검토에서 놓치는 핵심입니다. HHI와 DR은 서로 다른 것을 측정하기 때문에 자주 엇갈립니다. 포트폴리오가 HHI 상으로는 낮은 점수(비중이 잘 분산된 것처럼 보임)를 받으면서도, 모든 포지션이 같은 방향으로 움직이는 대형 기술주 종목이기 때문에 DR이 1.0에 가까울 수 있습니다. 반대로, 상대적으로 높은 HHI를 가진 포트폴리오(예를 들어 세 개의 포지션이 대부분의 비중을 차지하는 경우)라도 그 세 자산이 실제로 상관관계가 없다면 여전히 준수한 DR을 보일 수 있습니다.
ENB는 HHI가 완전히 놓치는 것을 잡아냅니다. 50개의 보유 종목을 가진 포트폴리오라도 대부분의 종목이 같은 섹터나 요인 노출을 공유한다면 ENB가 4나 5에 불과할 수 있으며, 이는 단순한 포지션 개수로는 드러나지 않는 위험을 노출시킵니다.
모든 투자 목표에 통용되는 보편적인 임계값은 존재하지 않습니다. 집중형 벤처 스타일 포트폴리오와 분산형 인덱스 추종 펀드를 같은 HHI 기준선으로 판단해서는 안 됩니다. 이러한 지표들을 결합하는 방법에 관한 ArXiv 연구는 하나의 기준 수치에만 의존하기보다는 세 가지 지표를 종합적으로 삼각측량하듯 살펴볼 것을 권장합니다.
- 높은 HHI → 집중된 종목들이 상관관계가 있는지 확인; 그렇지 않다면 이 노출은 의도적이고 수용 가능한 것일 수 있음
- 낮은 DR(1.0에 근접) → 자산들이 서로 상쇄되지 않고 있음; 비중이 아니라 상관관계를 살펴볼 것
- 보유 종목 수 대비 작은 ENB → 숨겨진 요인 집중; 인덱스 펀드가 관련되어 있다면 ETF 중복 확인을 실행할 것
전문가 팁: 리밸런싱 전에 세 가지 지표를 모두 확인하고, 이후에 확인하지 마세요. 사실상 나머지 자산과 상관관계가 있는 네 번째 “분산” 포지션을 추가하기 전에 낮은 DR을 미리 발견하면 헛된 거래를 피할 수 있습니다.
이 지표들이 무너지는 지점
여기서 다룬 모든 지표는 변동하는 입력값에 의존하며, 추정 오류는 빠르게 누적됩니다. 변동성과 상관관계 추정치는 조회 기간(lookback window)에 따라 크게 흔들립니다. 90일 구간과 252일 구간은 동일한 포트폴리오에 대해서도 눈에 띄게 다른 DR과 ENB 값을 산출할 수 있습니다. 수축 추정량(shrinkage estimator)과 롤링 윈도우 민감도 검사가 도움이 되긴 하지만, 문제를 완전히 없애지는 못합니다.
상관관계 또한 안정적이지 않습니다. 평온한 시장에서는 상관관계가 없어 보였던 자산들이 위기 상황에서는 함께 움직이는 경우가 많은데, 이를 상관관계 붕괴(correlation breakdown)라고 부르기도 합니다. 폭락 시 실제로 실현되는 분산투자 효과는 그 전 주에 DR이나 ENB가 예측했던 것보다 훨씬 약할 수 있습니다.
분산 지수(Diversification Quotients, DQ)는 이러한 간극을 메우기 위해 만들어졌습니다. DQ는 정규화와 볼록성을 만족하는 공리적 지수 계열을 이루며, HHI와 DR이 흔히 놓치는 꼬리 위험의 두터움과 공통 충격을 명시적으로 포착하도록 설계되었습니다.
전통적인 분산투자 지수는 정작 가장 중요한 순간인 꼬리 위험 사건과 공통 충격이 발생할 때 위험 집중도를 과소평가하는 경우가 많으며, 이것이 바로 DQ가 메우고자 한 간극입니다.
- 단일 조회 기간에 의존하지 말고, 여러 조회 기간에 걸쳐 HHI, DR, ENB를 테스트하세요
- 변동성이 큰 국면에서는 상관관계 추정치를 고정된 입력값이 아니라 불안정한 것으로 취급하세요
- 포트폴리오 복잡도가 휴리스틱 임계값을 넘어서면 DQ나 모델 기반 지수를 고려하세요
이 지표들을 모니터링 워크플로로 전환하기
이를 운영상에서 올바르게 다루는 것은 더 많은 공식이 아니라 데이터 품질과 주기의 문제입니다. 빠른 점검을 위해서는 최소 90일치의 일일 수익률을, 더 안정적인 공분산 추정을 위해서는 252일치를 사용하고, 한 번 계산하고 잊어버리는 것이 아니라 정기적으로 두 값을 모두 갱신하세요.
- 주식뿐만 아니라 모든 자산군을 포괄하는 동기화된 계좌 데이터를 가져오세요
- 회전율에 따라 주간 또는 월간 등 정해진 주기로 HHI, DR, ENB를 재계산하세요
- DR이 1.0 쪽으로 이동하거나 보유 종목 수 대비 ENB가 하락할 때 리밸런싱 트리거를 설정하세요
- 다음 정기 검토를 기다리지 말고 HHI 급등은 즉시 조사하세요
Evibe는 증권사 및 은행 계좌를 직접 동기화하고, 주식·ETF·암호화폐·부동산에 걸쳐 공분산 기반 지표를 하나의 대시보드에서 계산하며, AI 기반 알림으로 이탈을 표시함으로써 1~3단계를 자동화합니다.
전문가 팁: 집중도 급등을 잡아내기 위해 정기 검토를 기다리지 마세요. 실시간 알림은 아직 수정 비용이 저렴할 때 이탈을 포착합니다.
시작에 관한 실무자의 조언
대부분의 팀은 필요 이상의 정밀도를 좇아 짧은 수익률 기간에 과적합합니다. HHI와 DR부터 시작해 거버넌스를 제대로 갖춘 다음, 파이프라인을 신뢰할 수 있게 되면 ENB와 요인 모델을 추가하세요. 먼저 하나의 포트폴리오에 시도해 보세요.
Evibe는 방금 읽은 분산투자 계산을 자동화합니다
Evibe는 여러분이 그렇지 않으면 하나씩 직접 확인해야 할 계좌들 전반에 걸쳐 이러한 지표를 추적하는 수작업을 없애줍니다. 매달 포지션을 스프레드시트로 내보내는 대신, Evibe는 증권사 및 은행 계좌를 자동으로 동기화하고 주식, ETF, 암호화폐, 부동산 등 여러 보유 자산에 걸쳐 HHI, DR, ENB 방식의 진단을 하나의 대시보드에서 계산합니다.

AI 기반 분석은 분산 비율이 1.0 쪽으로 미끄러지거나 특정 포지션의 비중이 HHI를 집중 영역으로 밀어 넣는 순간 이탈을 표시하므로, 분기별 검토에만 의존해 이를 잡아낼 필요가 없습니다. 옵션 트레이더는 동일한 화면에서 그릭스(Greeks)와 만기 추적 기능을 함께 사용할 수 있으며, 배당 중심 투자자는 이를 배당 특화 분석 기능과 결합해 소득 가중 위험 점검을 할 수 있습니다. 스프레드시트를 직접 만들지 않고도 자신의 포트폴리오 집중도와 변동성 수치를 확인하고 싶다면, Evibe에서 무료로 시작하여(7일 Premium 포함) 현재 배분 상태에 대해 진단을 실행해 보세요.
자주 묻는 질문
포트폴리오 분산투자를 측정하는 가장 좋은 단일 지표는 무엇인가요? 모든 것을 담아내는 단일 지표는 없습니다. HHI는 집중도를 파악하기 위한 가장 빠른 출발점이지만, 결론을 내리기 전에 DR과 함께 확인해 실제 변동성 감소를 검증해야 합니다.
계량 분석 배경 없이 포트폴리오 분산투자를 어떻게 측정하나요? DR, HHI, 평균 상관관계를 하나의 숫자로 가중 평균한 종합 분산 점수는 빠른 점검에 효과적입니다. 다만 그 점수를 구성하는 요소가 무엇인지는 여전히 이해하고 있어야 합니다.
보유 종목이 많은데도 왜 분산투자 효과가 낮을 수 있나요? 대부분의 포지션이 같은 섹터나 거시 요인을 공유한다면 보유 종목 수가 많아도 유효 베팅 수(ENB)가 낮게 나올 수 있으며, 바로 이것이 ENB가 잡아내도록 설계된 문제입니다.
분산투자 지표를 얼마나 자주 재계산해야 하나요? 대부분의 포트폴리오에는 월별 재계산이 적합하지만, 활발히 거래하는 투자자라면 DR이나 HHI 이탈에 연동된 리밸런싱 트리거와 함께 주간 점검을 하는 것이 유리합니다.
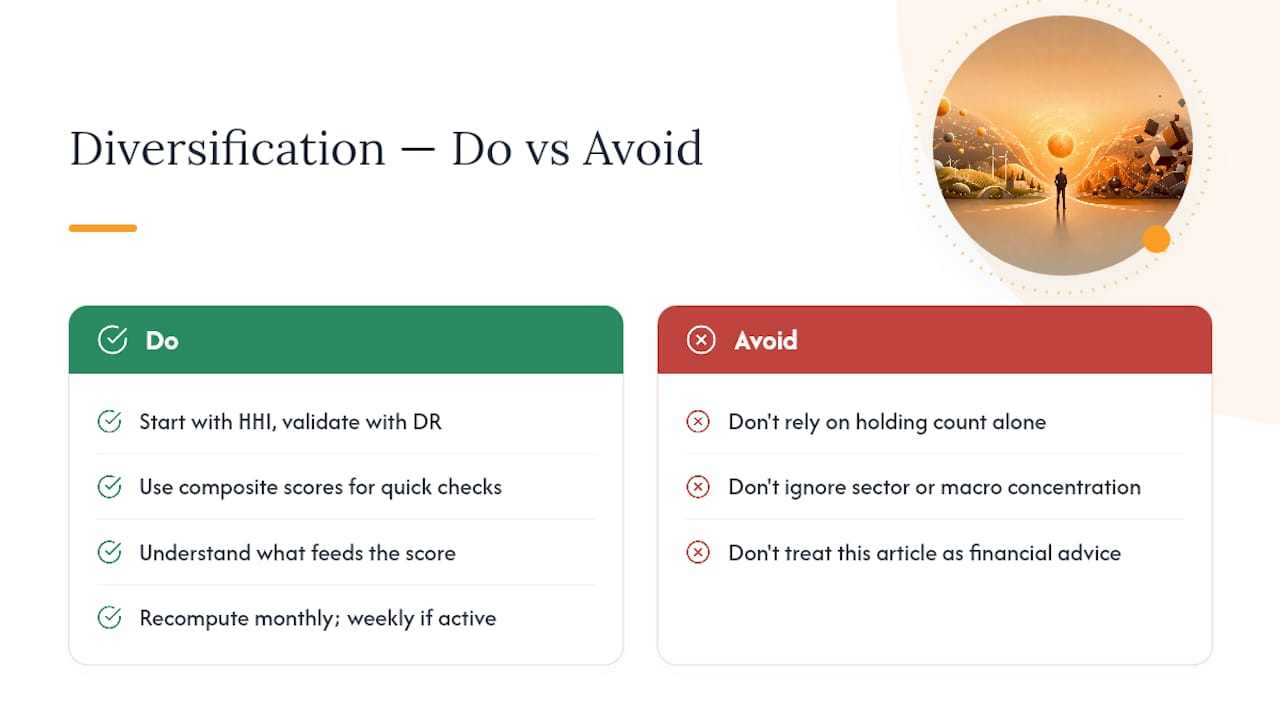
이 글은 일반적인 정보 제공을 목적으로 하며, 자격을 갖춘 재무 전문가의 조언을 대체하지 않습니다. 여기 담긴 내용을 실행에 옮기기 전에 본인의 상황에 대해 자격을 갖춘 재무 전문가와 상담하시기 바랍니다.
출처
- 허핀달-허쉬만 지수(Herfindahl-Hirschman Index)
- 분산 지수: 위험 척도를 통한 분산투자 정량화(Diversification quotients: Quantifying diversification via risk measures)
- 주식 포트폴리오 분산투자: HHI 대 분산(Stock portfolio diversification: HHI vs. Diversification)
- 포트폴리오 분산투자의 수학(The mathematics of portfolio diversification)