Monitorare l’Asset Allocation in Meno di un’Ora, Senza Foglio di Calcolo
Monitora l’asset allocation in meno di un’ora con l’approccio agnostico di Evibe, senza foglio di calcolo: sincronizza tutto e ricevi alert di drift.
Monitorare l’Asset Allocation in Meno di un’Ora, Senza Foglio di Calcolo
Il modo più rapido e affidabile per monitorare l’asset allocation è un tracker multi-conto automatizzato che importa i saldi in tempo reale e segnala il drift, abbinato a una verifica periodica tramite foglio di calcolo per tutto ciò che il tracker non riesce a raggiungere. Le posizioni principali si sincronizzano automaticamente; gli asset personalizzati o illiquidi come immobili e private equity vengono inseriti manualmente e controllati trimestralmente. Per gli investitori che vogliono avere tutto questo integrato fin dal primo giorno, invece di assemblarlo pezzo per pezzo, Evibe consolida entrambe le componenti in un’unica dashboard.
In breve:
- Tracker automatizzati come Evibe offrono una manutenzione quasi nulla dopo la configurazione iniziale e incorporano automaticamente asset multipli e posizioni illiquide.
- Gli alert di drift e l’analisi look-through degli ETF aiutano a mantenere la precisione dell’allocazione target, specialmente quando si gestiscono conti diversi e asset complessi.
- I processi manuali, come la mappatura per settore e la raccolta dati, possono richiedere dai 30 ai 90 minuti o più, ma l’automazione riduce tutto questo a pochi minuti per conto.
- Il ribilanciamento è meglio attivarlo tramite soglie definite o tramite nuovi contributi, evitando tasse inutili e decisioni emotive, dando priorità ai conti fiscalmente vantaggiosi per le operazioni.
- La costanza nel monitoraggio è fondamentale; abbandonare gli strumenti o confondere la crescita del conto con la salute dell’allocazione comporta il rischio di un drift inosservato e di sovraesposizione.
Indice
- Le Opzioni Reali per Monitorare la Tua Asset Allocation
- Come Configurare il Monitoraggio dell’Allocazione in Meno di un’Ora
- Cosa Osservare Davvero: le Metriche che Contano
- Ribilanciare Senza Generare Tasse Inutili
- Come Evibe Automatizza Completamente Questo Workflow
- Adeguare la Tua Allocazione Quando Cambiano la Vita o i Mercati
- Dove il Monitoraggio dell’Allocazione di Solito Va Storto
- Collegare il Monitoraggio dell’Allocazione al Tuo Quadro Finanziario Complessivo
- Scegliere un Modello di Allocazione Adatto alla Tua Situazione Reale
- Cosa Direi Davvero a un Amico che Sta Impostando Tutto Questo
- Ottieni il Quadro Completo della Tua Allocazione con Evibe
- Fonti
Le Opzioni Reali per Monitorare la Tua Asset Allocation
La maggior parte degli investitori si affida di default a qualunque strumento abbia già aperto, e questo è di solito un errore. Il metodo giusto dipende dal numero di conti che possiedi, da quante classi di asset stai gestendo contemporaneamente e da quanta manutenzione manuale sei disposto a tollerare.
Le pagine di allocazione dei broker e dei robo-advisor rappresentano la via di minor resistenza. Fidelity, Schwab e piattaforme simili mostrano un grafico a torta delle tue posizioni all’interno di quel singolo conto, e la guida di Quicken sul monitoraggio dell’asset allocation del portafoglio illustra esattamente come queste visualizzazioni integrate calcolano i pesi a partire dalle tue posizioni. Funzionano bene se il tuo intero patrimonio investibile si trova in un solo posto. Nel momento in cui aggiungi un secondo broker, un vecchio 401(k) o un wallet crypto, il quadro si incrina. A quel punto ti ritrovi a passare da un login all’altro e a somme le percentuali a mente, cosa che nessuno fa con costanza per più di qualche settimana.
I tracker di portafoglio indipendenti risolvono il problema multi-conto collegando tutto in un unico flusso. Il valore aggiunto non è solo l’aggregazione. È l’analisi look-through su ETF e fondi comuni (vedere le azioni effettive contenute in un fondo invece di trattarlo come un’unica voce opaca), gli alert automatici di drift e il confronto con gli indici senza dover toccare una formula. È qui che finisce la maggior parte degli investitori individuali seri, perché l’alternativa è ricostruire quella logica a mano ogni mese.
I modelli di foglio di calcolo restano la scelta giusta in situazioni specifiche: hai un portafoglio semplice, vuoi il pieno controllo su come sono definite le categorie, oppure semplicemente non ti fidi ancora abbastanza della sincronizzazione automatica. La community Bogleheads mantiene un foglio Google gratuito creato appositamente per il monitoraggio dell’asset allocation, ed esistono anche modelli condivisibili aggiuntivi che puoi copiare e adattare alla struttura dei tuoi conti. I foglio di calcolo non costano nulla e si adattano a qualunque categoria ti interessi. Richiedono anche che tu aggiorni manualmente prezzi e posizioni ogni volta che li controlli, e questo è il punto in cui la maggior parte delle persone abbandona silenziosamente l’abitudine intorno al terzo mese.
Ecco come si confrontano i tre approcci sui fattori che contano davvero:
- Tempo di configurazione: pagine dei broker, zero. Foglio di calcolo, 30-90 minuti. Tracker indipendenti, 10-20 minuti per conto collegato.
- Manutenzione continuativa: pagine dei broker, nessuna ma incompleta. Foglio di calcolo, aggiornamenti manuali a ogni revisione. Tracker, quasi nulla dopo il collegamento iniziale.
- Visibilità multi-conto: pagine dei broker, no. Foglio di calcolo, sì se inserisci tutto tu. Tracker, sì automaticamente.
- Asset personalizzati o illiquidi: pagine dei broker, no. Foglio di calcolo, sì. Tracker, di solito tramite campi di inserimento manuale.
Per chiunque possieda immobili, una partecipazione in una startup o oggetti da collezione insieme a titoli quotati, una configurazione ibrida è la risposta pratica: lascia che un tracker automatizzato gestisca i conti liquidi e sincronizzabili e registra manualmente gli asset personalizzati nella stessa vista. L’approccio di Evibe al monitoraggio delle crypto insieme al tuo patrimonio netto completo è un esempio di come gli asset non standard vengano integrati in un unico quadro di allocazione invece di vivere in una scheda separata del foglio di calcolo che nessuno apre mai.
Come Configurare il Monitoraggio dell’Allocazione in Meno di un’Ora
Ottenere una visione funzionante della tua allocazione non è complicato. È tedioso se lo fai manualmente su cinque conti, e questo è esattamente il motivo per cui la maggior parte delle persone non finisce mai. Ecco la sequenza che funziona sia che tu stia costruendo un foglio di calcolo da zero, sia che tu stia configurando un’app di tracking.
Passo 1: Raccogli i dati delle tue posizioni. Per ogni conto, ti servono il ticker o il nome dell’asset, la quantità detenuta, il tipo di conto (imponibile, Roth IRA, 401(k) e così via) e il prezzo attuale o il costo base. La maggior parte dei broker ti permette di esportare direttamente un CSV dalla pagina delle posizioni. Se usi uno strumento con collegamento dei conti, questo passaggio è automatico. Se stai costruendo un foglio di calcolo, un flusso di importazione basato su CSV come quello del progetto open-source portfolio-tracker su GitHub mostra una struttura chiara per organizzare questi dati prima di iniziare a fare qualsiasi calcolo.
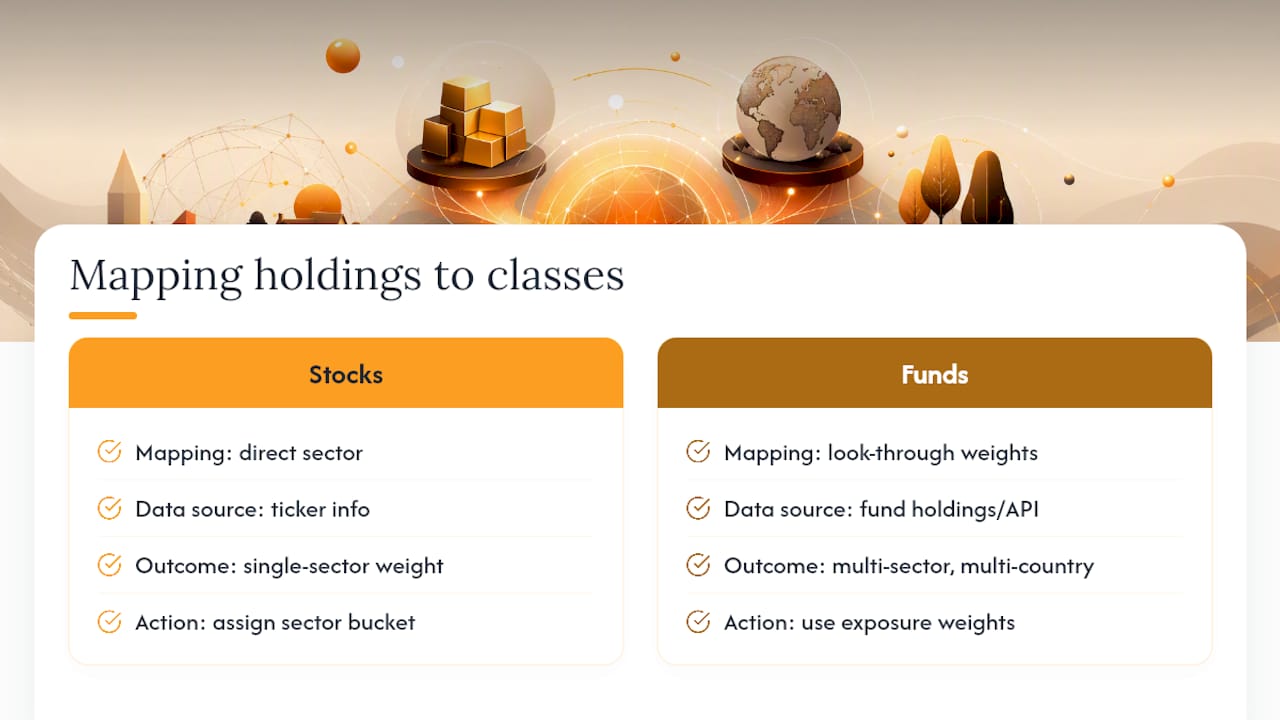
Passo 2: Mappa ogni posizione su una classe di asset e un settore. È qui che la precisione separa una visione dell’allocazione utile da una fuorviante. Le singole azioni sono semplici: assegna il settore direttamente. ETF e fondi comuni non lo sono, perché un singolo ticker di fondo può abbracciare una dozzina di settori e più classi di asset. Usa i dati look-through dove puoi ottenerli. Esistono API che calcolano l’esposizione di fondi ed ETF per settore, paese e classe di asset proprio per risolvere questo problema, restituendo pesi che si avvicinano quasi esattamente al 100% invece delle stime approssimative che si ottengono guardando a occhio una scheda informativa del fondo.
Passo 3: Calcola il peso attuale, il peso target e il drift. Il peso attuale è semplicemente il valore di mercato di quella posizione diviso per il valore totale del portafoglio. Il drift è il peso attuale meno il peso target. Se il tuo target è 60% azionario e ti trovi al 67%, sono 7 punti percentuali di drift, ed è quel singolo numero che dovrebbe far scattare una conversazione sul ribilanciamento. Un audit strutturale rapido con uno strumento come un analizzatore di portafoglio può far emergere velocemente questi pesi e i dati di concentrazione, se stai facendo i calcoli manualmente per la prima volta.
Passo 4: Definisci soglie di drift e una cadenza di revisione. La maggior parte degli investitori disciplinati imposta una soglia di allerta tra il 3% e il 5% di drift su qualunque classe di asset principale, e poi si impegna a una revisione completa ogni trimestre, indipendentemente dal fatto che sia scattato un alert. Scrivi entrambi i numeri. Una soglia che non applichi davvero è decorazione, non un sistema.
Consiglio pratico: Titoli particolari (SPAC, ADR poco scambiati, collocamenti privati) raramente hanno dati di settore chiari disponibili tramite feed automatici. Contrassegnali manualmente come “non classificati” nel tuo tracker invece di forzarli in un settore che non gli si adatta. Una classificazione errata è peggio di una lacuna dichiarata.
Se una posizione non si mappa in modo chiaro, non forzarla. Asset non standard come oggetti da collezione, prestiti privati o quote di veicoli dovrebbero avere una propria categoria di asset dedicata invece di essere ammassati in “alternativi” come categoria fai-tutto, perché quella categoria diventa priva di significato nel momento in cui contiene tre elementi non correlati.
Cosa Osservare Davvero: le Metriche che Contano
Monitorare l’allocazione non significa solo dare un’occhiata a un grafico a torta una volta al trimestre. Quattro numeri ti dicono quasi tutto su se il tuo portafoglio corrisponde alle tue intenzioni.
L’allocazione attuale rispetto all’allocazione target è la base. Se imposti un target del 70% azioni, 25% obbligazioni, 5% liquidità, la tua dashboard dovrebbe mostrare dove ti trovi effettivamente rispetto a quella linea, non solo dove ti trovi in isolamento. Il drift, ancora una volta, è lo scarto tra i due, ed è il numero che dovrebbe guidare ogni decisione di ribilanciamento invece dell’istinto sulle condizioni di mercato.
La concentrazione merita più attenzione di quanta la maggior parte degli investitori le dedichi. Calcola quale percentuale del tuo portafoglio totale è concentrata nelle tue prime tre e prime cinque posizioni.
- Una concentrazione delle prime 3 posizioni superiore a un livello moderato del valore totale del portafoglio merita un secondo sguardo.
- La sovrapposizione settoriale tra due o più fondi che possiedi può raddoppiare silenziosamente la tua esposizione.
- La correlazione tra classi di asset conta più del numero di classi di asset.
Quel punto sulla correlazione merita di essere approfondito. La diversificazione basata sul numero di posizioni è un’illusione rassicurante se quelle posizioni si muovono insieme. Possedere un fondo growth, un indice tech-heavy e singole azioni FAANG ti dà tre voci in elenco e una sola vera scommessa. L’analisi look-through sulle singole posizioni all’interno dei tuoi ETF rivela spesso una concentrazione che l’investitore non sapeva di avere, perché i nomi dei fondi non hanno mai suggerito la sovrapposizione.
Una trappola che vale la pena nominare direttamente: un saldo del conto in crescita non significa che la tua allocazione sia sana. Nuovi contributi e guadagni di mercato cambiano gli importi in dollari senza necessariamente cambiare i tuoi pesi percentuali in un modo che rifletta l’intenzione. Separa “il mio portafoglio è cresciuto” da “la mia allocazione è cambiata”. Sono segnali diversi, e confonderli è il modo in cui gli investitori non notano il drift per anni, sentendosi rassicurati da un numero in crescita.
Ribilanciare Senza Generare Tasse Inutili
Esistono tre trigger di ribilanciamento standard, e scegliere quello giusto per la tua situazione conta più che scegliere quello “migliore” in astratto.
- Il ribilanciamento su base calendaristica avviene secondo una cadenza fissa, tipicamente annuale. È prevedibile e richiede poco impegno, ma può lasciarti sovrappesato su una classe di asset per mesi se i mercati si muovono rapidamente tra una data di revisione e l’altra.
- Il ribilanciamento basato su soglia si attiva ogni volta che una classe di asset si sposta oltre una percentuale definita, comunemente tra il 3% e il 5%, un approccio che le linee guida del settore sul ribilanciamento del portafoglio raccomandano di frequente. Questo reagisce più rapidamente ai movimenti reali del mercato ma richiede di monitorare effettivamente il drift in modo continuo, esattamente ciò che un tracker basato su alert automatizza.
- Il ribilanciamento tramite nuovi capitali usa i nuovi contributi per acquistare qualunque classe di asset sia sottopesata, invece di vendere qualcosa. Questa è l’opzione più efficiente dal punto di vista fiscale per gli investitori che stanno ancora contribuendo attivamente, poiché evita del tutto di generare plusvalenze.
Quando è necessario vendere per ribilanciare, la sequenza determina quanto trattieni. Fai le operazioni prima nei conti fiscalmente vantaggiosi (IRA, 401(k)) poiché guadagni e perdite lì non hanno conseguenze fiscali immediate. Solo dopo aver esaurito quello spazio dovresti ribilanciare all’interno dei conti di intermediazione imponibili, e quando lo fai, cerca opportunità di tax-loss harvesting lungo il percorso, vendendo una posizione in perdita per correggere il drift e compensare guadagni altrove.
Consiglio pratico: I conti piccoli, sotto qualche migliaio di dollari, spesso perdono più in costi di negoziazione e spread bid-ask di quanto guadagnino da un ribilanciamento preciso. Se il tuo drift è minimo e il tuo conto è piccolo, lascia che siano i nuovi contributi a fare il lavoro di ribilanciamento invece di generare operazioni.
Una breve checklist trimestrale evita che questo diventi un’ipotesi casuale: controlla il drift attuale rispetto al target per ogni classe di asset, verifica se qualche singola posizione ha superato la tua soglia di concentrazione, esegui le operazioni prima nei conti fiscalmente vantaggiosi se è necessaria un’azione, e registra la data e il motivo di qualunque operazione tu faccia. Quel registro conta più di quanto la gente si aspetti. Sei mesi dopo, vuoi sapere se hai ribilanciato per una tesi reale o per una reazione istintiva a una brutta settimana di mercato.
Come Evibe Automatizza Completamente Questo Workflow
Tutto quanto descritto sopra, esportare CSV, mappare i settori a mano, calcolare il drift con formule, è esattamente il lavoro manuale che Evibe è stato costruito per eliminare. I passaggi di configurazione restano validi concettualmente; è solo l’esecuzione che smette di richiedere il tuo tempo.
- La sincronizzazione automatica dei conti importa saldi e posizioni direttamente da banche e broker collegati, eliminando del tutto il passaggio di esportazione CSV.
- Il consolidamento multi-asset riunisce azioni, ETF, opzioni, crypto, immobili e altre posizioni personalizzate in un’unica dashboard invece di scheda sparse in un foglio di calcolo.
- Gli alert di drift ti avvisano quando una classe di asset supera la soglia che hai definito, così non devi controllare manualmente le percentuali ogni settimana.
- Il look-through degli ETF e la classificazione settoriale avvengono automaticamente, risolvendo il problema di mappatura del Passo 2 senza una chiamata API separata.
- Il monitoraggio delle opzioni con Greche e calendari di scadenza, oltre a un tracking avanzato dei dividendi, coprono le tipologie di asset che i tracker di allocazione più semplici di solito ignorano.
| Cosa richiede il processo di configurazione | Come lo gestisce Evibe |
|---|---|
| Esportare le posizioni da ogni broker | Sincronizzazione automatica tramite conti collegati |
| Mappare manualmente gli ETF per settore | Classificazione look-through integrata |
| Calcolare il drift con formule | Alert di drift in tempo reale |
| Monitorare separatamente opzioni e dividendi | Moduli nativi per opzioni e dividendi |
| Confrontare manualmente con un indice | Confronto con indici integrato |
Evibe è gratuito da usare, e ogni nuovo account riceve 7 giorni di Premium tramite l’app iOS e macOS prima che venga applicato qualunque costo di abbonamento, dando ai lettori lo spazio per collegare i conti e vedere il proprio quadro di allocazione reale prima di impegnarsi. Le pagine dell’ETF tracker e del tracker delle opzioni descrivono in dettaglio come viene gestita ogni specifica tipologia di asset.
Adeguare la Tua Allocazione Quando Cambiano la Vita o i Mercati
Un’allocazione target non è un’impostazione permanente. I mercati si muovono e la vita accade, ed entrambi dovrebbero stimolare una revisione deliberata piuttosto che un’operazione reattiva.
Gli adeguamenti guidati dal mercato dovrebbero essere raro e basati su regole. Un forte ribasso che spinge la tua allocazione azionaria sotto il target senza alcuna azione da parte tua è spesso meglio gestito semplicemente continuando il tuo normale piano di contribuzione, invece di acquistare in preda al panico per “recuperare”. L’eccezione è quando la tua soglia di drift viene effettivamente superata, e in quel momento dovrebbe decidere l’operazione la tua regola di ribilanciamento predefinita, non i titoli del giorno.
Gli eventi della vita sono il motivo più legittimo per cambiare la tua stessa allocazione target. Un nuovo lavoro con un reddito più alto potrebbe permetterti di assumere più rischio. L’approssimarsi dell’acquisto di una casa nei prossimi due anni potrebbe significare spostare in liquidità quello specifico gruzzolo di risparmi, indipendentemente dal tuo target a lungo termine. Il matrimonio, un nuovo figlio a carico o l’approssimarsi della pensione sono i classici fattori scatenanti per rivedere le tue percentuali target, non solo le tue posizioni attuali.
L’errore da evitare è trattare ogni titolo di giornale sui mercati come un evento di vita. Se nulla è cambiato davvero nel tuo reddito, nella tua tempistica o nella tua tolleranza al rischio, nemmeno la tua allocazione target dovrebbe cambiare. Aggiorna il target in modo deliberato, secondo i tuoi tempi, e lascia che il tuo tracker gestisca la misurazione continua rispetto a esso.
Dove il Monitoraggio dell’Allocazione di Solito Va Storto
L’errore più comune non è una scelta sbagliata dello strumento. È l’incostanza. Un investitore crea un bellissimo foglio di calcolo, lo usa diligentemente per sei settimane, e poi smette di aggiornarlo la prima volta che la vita diventa impegnativa. Un sistema di monitoraggio che abbandoni dopo due mesi non offre alcun valore, per quanto sofisticato fosse il primo giorno.
Il secondo errore è confondere la crescita del saldo del conto con la salute dell’allocazione, un punto che merita di essere ribadito perché è il fraintendimento più comune di una dashboard di portafoglio. Il tuo conto è salito del 12% quest’anno, quindi tutto sembra andare bene, eccetto che il tuo peso azionario è silenziosamente salito dal 65% al 78% perché le azioni hanno sovraperformato le obbligazioni per tutto il periodo.
Il doppio conteggio settoriale è la terza trappola, ed è subdola. Possedere un fondo indice sul mercato totale insieme a un fondo dedicato al settore tecnologico sembra diversificato sulla carta. In pratica, hai semplicemente sovrappesato il tech due volte tramite due veicoli diversi, e una visione dell’allocazione ingenua che tratta ogni fondo come un’unica voce “azionaria” non lo noterà.
Ignorare il tipo di conto è la quarta insidia. Un’allocazione target dovrebbe tipicamente applicarsi all’intero patrimonio netto, non per singolo conto.
Infine, il monitoraggio eccessivo causa danni propri. Controllare l’allocazione ogni giorno invita a operazioni emotive basate su rumore di breve termine. Una cadenza trimestrale, imposta da una soglia di alert e non dalla curiosità, produce risultati a lungo termine migliori di quanto qualunque controllo quotidiano ossessivo potrà mai fare.
Collegare il Monitoraggio dell’Allocazione al Tuo Quadro Finanziario Complessivo
Il monitoraggio dell’allocazione in isolamento è un esercizio di contabilità. Ottiene valore solo quando viene collegato agli obiettivi reali che i tuoi soldi devono realizzare: la pensione a una certa età, l’acquisto di una casa entro cinque anni, il finanziamento degli studi di un figlio.
Ogni obiettivo implica tipicamente una propria allocazione target e una propria tempistica di riduzione del rischio. I risparmi per la pensione a decenni di distanza possono tollerare un target aggressivo, ricco di componente azionaria. Il denaro destinato a un acconto per una casa entro diciotto mesi non ha alcuna ragione di trovarsi nella stessa categoria di allocazione, indipendentemente da quanto bene sia andata di recente quella posizione azionaria. Mescolare questi obiettivi in un’unica visione indifferenziata del portafoglio è il modo in cui le persone finiscono per assumere molto più rischio di quanto il loro obiettivo più immediato possa sostenere.
In pratica, questo significa che il tuo tracker dovrebbe permetterti di taggare posizioni o conti per finalità, non solo per classe di asset. Un conto di intermediazione destinato all’acconto per una casa dovrebbe avere una propria allocazione target, probabilmente conservativa, separata dal target dei tuoi conti pensionistici. Rivedere il drift dell’allocazione senza confrontarlo con la tempistica dell’obiettivo associato a quel denaro è solo metà dell’esercizio. Il numero sullo schermo significa poco senza sapere a cosa dovrebbe servire e quando.
Scegliere un Modello di Allocazione Adatto alla Tua Situazione Reale
La maggior parte delle allocazioni target risale a uno di pochi modelli standard, e sceglierne uno dà alle tue soglie di drift e alle tue regole di ribilanciamento un vero punto di riferimento invece di una supposizione.
I modelli basati sull’età, a volte riassunti come “110 meno la tua età in azioni”, riducono l’esposizione azionaria man mano che si avvicina la pensione. Sono un’opzione predefinita ragionevole per chi non ha opinioni forti sulla propria tolleranza al rischio, ma sono grossolani: due persone di 45 anni con sicurezza lavorativa e tassi di risparmio molto diversi non dovrebbero necessariamente finire con lo stesso target.
I modelli basati sulla tolleranza al rischio partono da un questionario o da una conversazione di autovalutazione su quanta volatilità del portafoglio riesci a sostenere senza prendere decisioni dettate dal panico, e poi costruiscono un’allocazione target attorno a quella risposta invece che al tuo anno di nascita. Questo tende a produrre un target più sostenibile a livello personale, poiché la minaccia più grande per qualunque strategia di allocazione è abbandonarla durante un ribasso.
I modelli basati sugli obiettivi assegnano un’allocazione target diversa a ciascun obiettivo finanziario individualmente, come descritto sopra, invece di applicare un unico target combinato a tutto il patrimonio netto. Richiede più lavoro da impostare e monitorare, ma è la rappresentazione più accurata di come il denaro viene effettivamente utilizzato nel tempo.
Nessuno di questi modelli è intrinsecamente superiore. Quello che funziona è quello che manterrai e utilizzerai davvero come riferimento per ribilanciare con costanza, il che è tanto una questione comportamentale quanto finanziaria.
Cosa Direi Davvero a un Amico che Sta Impostando Tutto Questo
Se il tuo portafoglio vive in tre conti o meno con fondi indice per lo più semplici, un foglio di calcolo va davvero bene. Non costa nulla, e la disciplina di aggiornarlo manualmente ti insegna i tuoi numeri in un modo che l’automazione a volte ti permette di saltare. Una volta superati quattro o cinque conti, o se possiedi opzioni, crypto o asset illiquidi insieme a titoli quotati, i calcoli manuali smettono di essere un piccolo fastidio e cominciano a essere il motivo per cui smetti silenziosamente di controllare del tutto.
Il mio consiglio onesto: automatizza le parti di questo processo che sono puramente meccaniche, sincronizzare i saldi, calcolare il drift, segnalare la concentrazione, e riserva la tua vera attenzione alle decisioni di giudizio, come se un evento di vita dovrebbe cambiare il tuo target o se un sovrappeso settoriale è intenzionale. Fai un audit manuale completo una volta all’anno indipendentemente dallo strumento che usi, perché la classificazione automatica occasionalmente sbaglia su titoli inusuali. Scegli un sistema, impegnati alla revisione trimestrale, e smetti di ricostruire il tuo metodo di monitoraggio ogni pochi mesi cercando quello perfetto che non esiste.
— Vincent
Ottieni il Quadro Completo della Tua Allocazione con Evibe
Tutto quanto descritto in questa guida, esportazioni CSV, mappatura manuale dei settori, formule di drift, è il lavoro che Evibe automatizza nel momento in cui colleghi i tuoi conti. Invece di assemblare una vista del broker, un foglio di calcolo e un tracker crypto separato, ottieni un’unica dashboard che sincronizza in tempo reale azioni, ETF, opzioni, crypto, immobili e altri asset personalizzati, con alert di drift e look-through settoriale già integrati.

Per gli investitori orientati al reddito, il tracker dei dividendi aggiunge il rendimento sul costo e la storia dei pagamenti sopra la tua vista dell’allocazione, così non devi gestire un secondo strumento solo per vedere il tuo flusso di cassa. Se preferisci lavorare direttamente con un professionista sulla strategia di portafoglio, vale la pena dare un’occhiata anche ai servizi di gestione del portafoglio di Bright Capital America. Ma se vuoi vedere prima i tuoi numeri, inizia gratis su Evibe — 7 giorni di Premium inclusi — e collega i tuoi conti. Avrai un quadro reale della tua allocazione prima ancora di finire il caffè.
Questo articolo è un’informazione di carattere generale, non un sostituto della consulenza di un consulente finanziario qualificato. Consulta un professionista finanziario qualificato riguardo alla tua situazione personale prima di agire sulla base di quanto riportato qui.
Fonti
- How do I monitor my portfolio's asset allocation?
- A Free Google Sheet for Asset Allocation Tracking
- portfolio-tracker releases