Gestire Asset Personalizzati per Investitori in 20–40 Minuti, Senza Sincronizzazione Bancaria
Traccia asset personalizzati senza sincronizzazione bancaria: flusso pratico con cadenza di valutazione, documenti allegati e performance chiara.
Gestire Asset Personalizzati per Investitori in 20–40 Minuti, Senza Sincronizzazione Bancaria
Gli asset personalizzati sono le posizioni che il feed del tuo broker non vedrà mai: un immobile in affitto, una quota nella startup di un amico, un’auto d’epoca, un prestito privato. La soluzione è semplice in teoria. Aggiungi ciascuno come voce di asset personalizzato con una fonte di valutazione nominata e una cadenza di aggiornamento fissa, poi tratta quella voce con la stessa disciplina che applicheresti a una posizione azionaria. Evibe e diversi strumenti manual-first supportano esattamente questo flusso di lavoro.
In breve:
- Gli asset personalizzati richiedono fonti di valutazione esplicite, programmi di aggiornamento fissi e una categorizzazione attenta per evitare errori di tracciamento nel tempo.
- Valutare private equity e prestiti si basa su metodi guidati dagli estratti conto, mentre immobili e veicoli dovrebbero essere prezzati con comparabili di mercato o perizie.
- Automatizzare l’acquisizione dei documenti e impostare promemoria può ridurre significativamente il lavoro manuale, ma l’inserimento manuale offre un controllo migliore sulla privacy.
- Una misurazione accurata della performance favorisce i calcoli IRR per gli asset illiquidi, con una comunicazione trasparente della data di valutazione e del livello di confidenza.
- Riconciliazione regolare, mappatura delle entità e pratiche sicure sui dati sono essenziali per mantenere registri affidabili e prevenire doppi conteggi o valutazioni obsolete.
Indice
- Quali Posizioni Rientrano negli Asset Personalizzati, e Come si Classificano?
- Come si Valuta Ogni Tipo di Asset Personalizzato?
- Qual è il Flusso di Lavoro per Aggiungere e Aggiornare Asset Personalizzati?
- Come si Includono gli Asset Personalizzati nella Performance Consolidata?
- Come si Verificano e si Controllano i Registri degli Asset Personalizzati?
- Come Sono Realmente Costi e Tempo?
- Come si Mantengono Sicuri i Dati Sensibili sugli Asset?
- Come si Gestiscono gli Asset Illiquidi e si Stima la Liquidità?
- Come si Inserisce il Tracciamento degli Asset Personalizzati nella Gestione Complessiva del Portafoglio?
- Come si Presenta in Pratica un Tracciamento Efficace degli Asset Personalizzati?
- Un Mese all’Interno di una Routine di Tracciamento degli Asset Personalizzati
- Come Evibe Gestisce il Tracciamento degli Asset Personalizzati per Te
- Fonti
Quali Posizioni Rientrano negli Asset Personalizzati, e Come si Classificano?
Un asset personalizzato è qualsiasi posizione che non arriva tramite un feed automatico di broker o banca. Questo copre un’ampia gamma di situazioni finanziarie, e raggrupparle tutte in un unico contenitore “altro” è il modo in cui il tracciamento crolla in pochi mesi.
Inizia definendo le categorie comuni:
- Private equity o equity di startup: quote in società senza prezzo pubblico, valutate tramite estratti conto periodici o round di finanziamento.
- Immobili: immobile in affitto, terreno o casa vacanze, valutati tramite perizie o comparabili di mercato.
- Oggetti da collezione: arte, orologi, vino o carte da collezione, valutati tramite registri d’asta o comparabili dei rivenditori.
- Veicoli: auto, barche o moto d’epoca, valutati tramite guide di prezzo pubblicate.
- Prestiti: denaro che hai prestato, tracciato al valore nominale più gli interessi maturati, meno eventuali perdite previste.
Una volta note le categorie, raggruppale lungo tre dimensioni pratiche: liquidità (puoi venderlo in una settimana o in un decennio?), entità proprietaria (nome personale, LLC, trust, conto congiunto?) e se l’asset produce reddito o è puramente una posizione di capitale. Uno schema di etichettatura utile aggiunge quattro campi a ogni voce: proprietario, entità, cadenza di valutazione e un livello di confidenza (alto, medio o stimato). Quel tag di confidenza conta più di quanto ci si aspetti. Ti dice, sei mesi da oggi, se un numero è un fatto certo o una stima fatta in un martedì tranquillo.
Come si Valuta Ogni Tipo di Asset Personalizzato?
La valutazione è dove la maggior parte dei tracker manuali sbaglia silenziosamente. Immobili e veicoli si adattano al pricing mark-to-market, dove aggiorni il numero in base ai dati di mercato correnti. Private equity e prestiti si adattano alla valutazione guidata dagli estratti conto, dove registri quanto riporta l’ultimo estratto del conto capitale o registro prestiti e mantieni quel numero finché non arriva il successivo. Mescolare i due approcci all’interno della stessa classe di asset è una fonte comune di confuse oscillazioni trimestre su trimestre.
Fonti concrete per tipo di asset:
- Private equity ed equity di startup: estratti del conto capitale o report dell’amministratore emessi dal fondo o dalla società, tipicamente su base trimestrale.
- Immobili: perizie professionali annuali, o comparabili di valutazione automatizzata per un controllo trimestrale più leggero.
- Oggetti da collezione: registri d’asta recenti o comparabili dei rivenditori per pezzi simili.
- Veicoli: Kelley Blue Book o guide di prezzo pubblicate equivalenti, aggiornate alcune volte l’anno.
- Prestiti: valore nominale più interessi maturati, corretto al ribasso se il rimborso appare dubbio.
Quando non hai un numero solido, usa una stima provvisoria conservativa e chiaramente etichettata piuttosto che lasciare una cifra obsoleta nella tua dashboard. I family office che gestiscono investimenti alternativi si affidano esattamente a questo approccio guidato dagli estratti conto perché le posizioni private raramente vengono scambiate abbastanza spesso da supportare un vero prezzo di mercato.
Consiglio pratico: Imposta la tua cadenza di valutazione in base al comportamento dell’asset, non per abitudine. Mensile ha senso per qualsiasi cosa con estratti conto regolari, trimestrale per immobili e private equity, ed event-driven per qualsiasi cosa che cambia valore solo quando succede qualcosa, come un incidente d’auto o un round di finanziamento.
Qual è il Flusso di Lavoro per Aggiungere e Aggiornare Asset Personalizzati?
Un processo ripetibile batte sempre un impeto di buone intenzioni. Usa questa sequenza per ogni nuovo asset personalizzato:
- Definisci l’asset: nome, categoria, proprietario ed entità legale.
- Raccogli la documentazione: l’estratto conto, la perizia, l’atto o il contratto di prestito che supporta il numero.
- Inserisci i campi: valutazione attuale, valuta e costo di acquisizione.
- Etichetta cadenza e confidenza: quanto spesso lo aggiornerai e quanto è solido il numero.
- Allega il documento fonte: collega il PDF o l’estratto conto reale, non solo una nota.
- Programma il prossimo aggiornamento: un promemoria sul calendario o una notifica dall’app.
L’automazione può assorbire parti di questo processo senza una sincronizzazione bancaria completa. Le opzioni utili da inserire nella routine includono:
- Strumenti di acquisizione PDF che estraggono le cifre direttamente dagli estratti del conto capitale.
- Importazioni via portale o API per piattaforme che esporre dati sulle posizioni anche senza collegamento completo dell’account.
- Caricamenti di fogli di calcolo per aggiornamenti in blocco su più asset contemporaneamente.
- Promemoria programmati che si attivano secondo la cadenza scelta invece di affidarsi alla memoria.
Il report di WealthArc sugli asset alternativi rileva che gli strumenti di elaborazione documenti ora gestiscono gran parte di questa acquisizione automaticamente, riducendo ore reali da un processo che una volta significava riscrivere numeri dai PDF a mano. Mantieni semplice l’igiene dei dati: mappa ogni asset a un’unica entità legale, tratta un sistema come l’unica fonte di verità e registra gli asset in valuta estera nella loro valuta originale con il tasso di cambio annotato alla data di valutazione, non convertito e dimenticato.
Come si Includono gli Asset Personalizzati nella Performance Consolidata?
La misura di rendimento che scegli cambia la storia che i tuoi numeri raccontano. I rendimenti ponderati nel tempo funzionano bene per posizioni liquide e scambiate frequentemente. Gli asset personalizzati, specialmente private equity e prestiti, si comportano diversamente perché il denaro entra e esce secondo un proprio calendario, quindi un calcolo del tasso interno di rendimento che tiene conto della tempistica dei contributi e delle distribuzioni fornisce un quadro molto più onesto rispetto a forzarli in un framework ponderato nel tempo costruito per le azioni.
Alcune abitudini evitano che tutto ciò diventi fuorviante:
- Mostra la data di valutazione e il livello di confidenza accanto a ogni cifra mark-to-market, non sepolti in una nota a piè di pagina.
- Registra i movimenti di cassa nel momento in cui accadono, e registra le valutazioni solo quando arriva un nuovo estratto conto. Mantenere separati questi due tipi di dati è ciò che rende possibile un IRR difendibile, secondo le linee guida di Asora per i family office.
- Offri due visualizzazioni combinate: patrimonio netto totale inclusi gli asset illiquidi, e una visualizzazione solo liquida, così non confronti mai per errore il tuo capitale immobiliare con il tuo conto broker sullo stesso grafico di performance.
Per un rollforward di private equity, cattura NAV iniziale, richiami di capitale, distribuzioni, plusvalenze o minusvalenze non realizzate e NAV finale per ogni periodo. Quella struttura, presa in prestito direttamente dal reporting istituzionale, si adatta bene anche a un singolo immobile in affitto o a un pugno di investimenti angel.
Come si Verificano e si Controllano i Registri degli Asset Personalizzati?
Ogni valutazione dovrebbe portare con sé tre cose: il documento primario da cui proviene, il metodo usato per fissare il numero e la persona che l’ha inserita. Salta anche solo una di queste e stai contando sul tuo futuro io per ricordare dettagli che sfumano entro un anno.
Gli errori che si presentano più spesso sono prevedibili:
- Contare due volte un asset che compare sia in un conto personale che nei registri di una LLC.
- Lasciare che una valutazione diventi obsoleta per due anni perché nulla ha forzato una revisione.
- Contare impegni di private equity non ancora versati come se fossero già parte del tuo NAV.
Riconcilia i totali degli asset personalizzati con gli estratti conto fonte almeno una volta l’anno, e coinvolgi una perizia di terze parti ogni volta che una valutazione guida una decisione importante, come il refinanziamento di un immobile o la negoziazione del riacquisto di azioni private.
Consiglio pratico: Mantieni una mappa delle entità come documento autonomo. Quando la stessa esposizione economica compare sia in un conto personale che in un trust, quella mappa è l’unica cosa che si pone tra te e un numero di patrimonio netto gonfiato.
Come Sono Realmente Costi e Tempo?
Il tracciamento manuale costa quasi nulla in denaro e parecchio in attenzione. Un tracker del patrimonio netto basato su foglio di calcolo di base cattura i campi essenziali gratuitamente, ma richiede che tu ricordi di aggiornarlo, e non offre promemoria integrati, allegati di documenti o conversione multi-valuta.
Pianifica il tuo tempo in modo realistico. Un portafoglio con quattro o cinque asset personalizzati richiede tipicamente 20-40 minuti al mese per essere mantenuto correttamente, divisi tra il controllo di nuovi estratti conto e l’aggiornamento delle cifre. Quel numero sale rapidamente una volta superate le dieci posizioni su più entità, che è di solito il punto in cui un’app dedicata inizia a ripagarsi in ore risparmiate piuttosto che in denaro risparmiato.
Il compromesso non è realmente foglio di calcolo contro app. È quanta frizione sei disposto a tollerare prima che un’attività venga saltata. Un promemoria che si attiva automaticamente batte sempre un appunto mentale, e un’app che memorizza i tuoi documenti fonte insieme alla valutazione elimina la corsa affannosa del “da dove viene questo numero” che colpisce tutti prima o poi. Se le tue posizioni sono semplici, un’abitudine di snapshot su foglio di calcolo è genuinamente sufficiente per iniziare. Aggiungi un software quando avrai bisogno di tassi di cambio storici, allegati o una visualizzazione consolidata tra tipi di conto, una transizione che MyMoneyViz definisce come un naturale percorso di aggiornamento piuttosto che un requisito dal primo giorno.
Come si Mantengono Sicuri i Dati Sensibili sugli Asset?
I registri degli asset personalizzati contengono spesso materiale più sensibile di un estratto conto del broker: contratti di prestito, atti di proprietà, report di perizia con il tuo indirizzo di casa, o dettagli di un’attività privata in cui hai una quota. Tratta questi documenti di conseguenza.
Un approccio manual-first ha qui un vero vantaggio sulla privacy. Invece di concedere a terzi accesso in lettura alle tue credenziali bancarie, controlli esattamente quali dati escono dalle tue mani e quando. È un compromesso deliberato che vale la pena nominare: l’automazione riduce il tuo carico di lavoro, l’inserimento manuale riduce la tua esposizione.
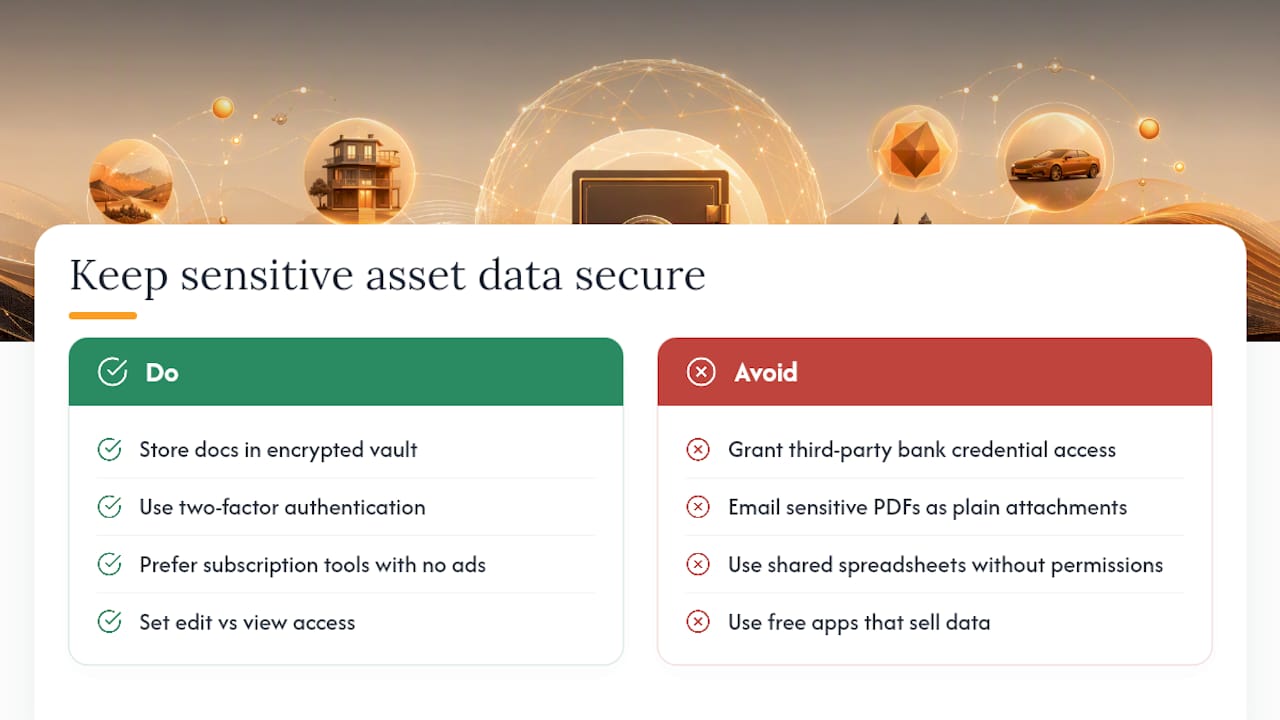
Qualunque sistema tu usi, applica alcune abitudini di base. Conserva i documenti allegati in una cassaforte crittografata piuttosto che in un’unità condivisa, usa l’autenticazione a due fattori su qualsiasi app che contiene i tuoi dati sul patrimonio netto, ed evita di inviare via email PDF di perizie o estratti del conto capitale come allegati semplici. Verifica se la tua piattaforma di tracciamento vende o condivide dati con inserzionisti. Uno strumento basato su abbonamento senza ricavi pubblicitari ha un incentivo strutturalmente diverso da un’app gratuita che monetizza il tuo profilo finanziario. Se stai tracciando asset detenuti congiuntamente con familiari o partner commerciali, concorda in anticipo chi ha accesso in modifica rispetto ad accesso in sola visualizzazione, poiché un foglio di calcolo condiviso senza struttura di permessi è una fonte comune di sovrascritture accidentali.
Come si Gestiscono gli Asset Illiquidi e si Stima la Liquidità?
Gli asset illiquidi necessitano di un modello mentale diverso da qualsiasi cosa scambiata in borsa. Non puoi controllare un prezzo in tempo reale, e venderne uno potrebbe richiedere mesi o anni, quindi l’obiettivo passa dalla precisione a un intervallo difendibile.
Assegna a ogni posizione illiquida un orizzonte di liquidità: asset che potresti ragionevolmente convertire in contanti entro 30 giorni, entro un anno, o solo nell’arco di più anni, come una quota di private equity bloccata in un fondo con una durata definita. Quell’orizzonte dovrebbe stare proprio accanto alla valutazione nei tuoi registri, perché una valutazione di 200.000 $ su un immobile in affitto e una valutazione di 200.000 $ su un impegno di private equity a cinque anni non sono affatto lo stesso tipo di 200.000 $.
Quando stai stimando una quota privata senza un mercato attivo, propendi verso l’estremo conservativo di qualsiasi intervallo ragionevole piuttosto che quello ottimistico. Sovrastimare una valutazione privata gonfia il tuo patrimonio netto riportato in un modo che emerge come problema solo quando tenti effettivamente di vendere. Per immobili e veicoli, comparabili e guide di prezzo forniscono un intervallo praticabile anche senza una perizia formale. Per posizioni davvero illiquide come un investimento in una startup in fase iniziale, l’ultimo round prezzato è spesso l’unico ancoraggio difendibile che hai, e dovrebbe essere segnalato con un tag di confidenza basso o medio finché non arriva qualcosa di più attuale.
Come si Inserisce il Tracciamento degli Asset Personalizzati nella Gestione Complessiva del Portafoglio?
Gli asset personalizzati non dovrebbero vivere in un foglio di calcolo separato dalle tue azioni ed ETF. Il valore della consolidazione deriva esattamente dal vedere l’intero quadro finanziario in un’unica dashboard, ponderato correttamente rispetto alle tue posizioni liquide.
Ciò significa che i tuoi registri degli asset personalizzati devono parlare la stessa lingua dei tuoi dati di broker: gestione coerente della valuta, timestamp coerenti e un metodo di valutazione annotato per ogni cifra affinché nulla venga confrontato in modo improprio. Se il 40% del tuo patrimonio netto si trova in immobili privati ed equity di startup, le tue metriche di diversificazione e rischio sono prive di significato a meno che quelle posizioni non vengano integrate nello stesso calcolo della tua esposizione ai mercati pubblici.
Questo è anche il punto in cui l’automazione si guadagna il proprio posto per gli asset che possono supportarla. Uno strumento che abbina voci manuali di asset personalizzati alla sincronizzazione automatica dei tuoi conti broker e bancari ti offre un unico luogo dove verificare la tua piena esposizione al rischio, invece di combinare mentalmente due sistemi disconnessi ogni volta che vuoi una risposta onesta sul tuo patrimonio netto.
Come si Presenta in Pratica un Tracciamento Efficace degli Asset Personalizzati?
Considera un gestore di portafoglio che detiene un duplex in affitto, una quota in una società privata di logistica e un piccolo investimento angel. Ogni asset ottiene la propria voce: il duplex valutato trimestralmente rispetto a vendite comparabili, la quota logistica valutata in base all’estratto del conto capitale dell’amministratore, e l’investimento angel mantenuto all’ultimo prezzo di round di finanziamento con un tag di confidenza basso finché il round successivo non lo riprezza.
Ogni trimestre, il gestore preleva l’ultimo estratto del conto capitale, aggiorna la quota logistica, controlla uno strumento di comparabili per il duplex, e lascia inalterato l’investimento angel a meno che non arrivino notizie di un nuovo round. Tre asset, tre cadenze, una dashboard consolidata. La visualizzazione combinata del portafoglio mostra sia una cifra di patrimonio netto completo che una cifra solo liquida affiancate, così un prestatore o un pianificatore finanziario che revisiona i numeri vede esattamente quanto si trova in asset che non possono essere convertiti rapidamente in contanti.
Quella struttura, piccola com’è, riflette la stessa disciplina di registro degli asset privati e rollforward che i family office usano su una scala molto più grande. La dimensione del portafoglio cambia; l’abitudine sottostante di documentare valutazione, cadenza e confidenza no.
Un Mese all’Interno di una Routine di Tracciamento degli Asset Personalizzati
La routine che effettivamente funziona è così: settimana uno, raccogli qualsiasi nuovo estratto conto arrivato. Settimana due, aggiorna i conti capitale e controlla i comparabili immobiliari. Settimana tre, rivedi i valori dei veicoli e degli oggetti da collezione solo se qualcosa è cambiato. Settimana quattro, riconcilia tutto ed esporta un report chiaro.
Un esempio mi rimane in mente: arriva un richiamo di capitale di private equity, il denaro esce, e il NAV non si muove finché non arriva l’estratto trimestrale successivo settimane più tardi. Registrare quel richiamo il giorno in cui accade, separato dall’eventuale aggiornamento della valutazione, è ciò che mantiene onesto il calcolo dell’IRR invece che silenziosamente errato. Ipotesi conservative e un documento allegato a ogni numero sono ciò che rende possibile un export che puoi consegnare a un prestatore o a un co-investitore senza una telefonata di follow-up.
— Vincent
Come Evibe Gestisce il Tracciamento degli Asset Personalizzati per Te
Tutto ciò che è stato trattato sopra, campi per asset personalizzati, allegati di documenti, cadenza di valutazione, tag di confidenza, si allinea direttamente con le funzionalità integrate in Evibe. Puoi creare una voce di asset personalizzato per immobili, una quota privata, un veicolo o un prestito, allegare l’estratto conto o la perizia di supporto, e impostare un promemoria affinché gli aggiornamenti avvengano secondo programma invece che per caso.

Dove Evibe fa risparmiare tempo reale rispetto a un foglio di calcolo è nelle parti che non si adattano bene a mano: supporto multi-valuta con tassi di cambio storici per le posizioni estere, insight basati sull’IA che integrano i tuoi asset personalizzati nelle metriche complessive di rischio e diversificazione, e sincronizzazione automatica dei tuoi conti bancari e di brokeraggio così che le tue posizioni liquide e illiquide si trovino in un’unica dashboard invece che in due sistemi disconnessi. Per asset personalizzati che producono reddito come un immobile in affitto o una nota privata, gli strumenti di tracciamento dei dividendi estendono la stessa disciplina al flusso di cassa. Se vuoi vedere come i tuoi asset personalizzati dovrebbero essere marcati tra un estratto conto e l’altro, l’approccio mark-to-market vale la pena capirlo prima di impostare la tua prima cadenza di valutazione. Inizia gratis e aggiungi il tuo primo asset personalizzato su Evibe oggi.
Fonti
- How I Track My Net Worth Manually Without Bank Sync | Worth it
- Why Family Offices Struggle with Alternative Investment Reporting
- Private Asset Management for Family Offices in 2026 | Asora
Questo articolo è un’informazione generale, non un sostituto della consulenza di un consulente finanziario qualificato. Consulta un professionista finanziario qualificato riguardo alla tua situazione personale prima di agire in base a quanto qui riportato.