Analisi del rischio di portafoglio in sei passaggi per professionisti con l’IA
Un flusso operativo per trasformare le posizioni in azioni concrete: sei metriche di rischio chiave, un’analisi in sei passi, stress test e monitoraggio con IA.
Analisi del rischio di portafoglio in sei passaggi per professionisti con l’IA
L’analisi del rischio di portafoglio trasforma un elenco disordinato di posizioni in una visione quantificata di cosa potrebbe andare storto, quanto gravemente e cosa fare al riguardo. Il risultato è composto da tre elementi: una sintesi dell’esposizione che mostra concentrazione e correlazione, un insieme di metriche come la volatilità e il rischio di coda che danno un valore numerico all’incertezza, e un breve elenco di azioni consigliate, dal ribilanciamento alla copertura (hedging). Investitori e consulenti eseguono questa analisi per passare da una sensazione istintiva sul rischio a un processo difendibile e ripetibile. La versione passo per passo inizia qui sotto.
In breve:
- Utilizzare stime di VaR sia parametriche sia storiche può rivelare code “grasse” e periodi di stress che i modelli potrebbero sottostimare.
- Le metriche di rischio di portafoglio come R-quadro e beta dovrebbero essere valutate insieme, poiché un R-quadro inferiore a 0,5 rende alpha e beta poco significativi.
- La profilazione del rischio deve considerare separatamente esigenza, capacità e tolleranza comportamentale, poiché un disallineamento può portare a un’esposizione non voluta.
- Effettuare aggiornamenti regolari delle correlazioni, idealmente mensili, è fondamentale per cogliere i cambi di regime ed evitare falsi segnali di diversificazione.
- Integrare fattori qualitativi come la qualità del management e i rischi settoriali migliora i modelli quantitativi e previene la sottostima di minacce nascoste.
Indice
- Le metriche di rischio chiave che ogni investitore dovrebbe monitorare
- VaR, CVaR, CAPM e frontiera efficiente a confronto
- Adattare l’analisi del rischio al profilo di rischio reale dell’investitore
- Come eseguire un’analisi del rischio di portafoglio passo per passo
- Dove si inseriscono fogli di calcolo, Python e tracker
- Limiti e ipotesi dei modelli di rischio di portafoglio
- Analisi degli scenari e impatti dei fattori macroeconomici
- Integrare i fattori di rischio qualitativi nell’analisi
- Risk budgeting e allocazione nella pratica
- Le note di Vincent sul rischio nascosto
- Lascia che Evibe gestisca i dati, così tu ti concentri sulle decisioni
- Fonti
Le metriche di rischio chiave che ogni investitore dovrebbe monitorare
Sei numeri fanno la maggior parte del lavoro nell’analisi del rischio di portafoglio, e ognuno risponde a una domanda diversa. L’alpha indica se un gestore o una strategia ha battuto il proprio benchmark dopo aver corretto per l’esposizione al mercato. Il beta misura la sensibilità a quel benchmark, indicando quanto il portafoglio tende a muoversi rispetto al mercato. L’R-quadro mostra quanto del movimento di un portafoglio sia spiegato dal benchmark, e questo è l’elemento che viene tralasciato più spesso di quanto dovrebbe.
Quest’ultimo punto conta più di quanto la maggior parte delle guide ammetta. L’analisi di Investopedia sulle cinque principali misure di rischio raggruppa alpha, beta, R-quadro, deviazione standard e Sharpe ratio per un motivo preciso: vanno letti insieme come un unico set, non scelti selettivamente. Un portafoglio con un R-quadro inferiore a 0,5 ha un beta e un alpha vicini all’insignificanza, perché il benchmark in realtà non ne spiega il comportamento.
La deviazione standard cattura la volatilità totale, sia le oscillazioni al rialzo che al ribasso, mentre lo Sharpe ratio misura il rendimento ottenuto per unità di quella volatilità. Il Sortino ratio raffina questo approccio penalizzando solo la deviazione al ribasso, il che si adatta agli investitori a cui non dispiacciono grandi mesi positivi ma che vogliono evitare grandi mesi negativi.
- Alpha e beta: da usare insieme, e solo dopo aver verificato l’R-quadro.
- Deviazione standard: ideale per confrontare la volatilità complessiva tra classi di attivi simili.
- Sharpe ratio: utile per classificare strategie con profili di rischio simili.
- Sortino ratio: più adatto a portafogli orientati al ribasso o al reddito.
Consiglio pratico: Non confrontare mai gli Sharpe ratio tra classi di attivi con regimi di volatilità molto diversi. Uno Sharpe ratio di 0,8 su un fondo obbligazionario e uno di 0,8 su un fondo growth a piccola capitalizzazione non sono risultati paragonabili.
VaR, CVaR, CAPM e frontiera efficiente a confronto
Il Value at Risk e il Conditional Value at Risk quantificano entrambi il rischio di coda, ma rispondono a domande diverse. Il VaR stima la perdita peggiore che ci si aspetterebbe a un dato livello di confidenza in un orizzonte temporale definito. Il CVaR, chiamato anche Expected Shortfall, misura la perdita media oltre quella soglia di VaR, catturando quanto possano peggiorare le cose una volta entrati nella coda della distribuzione. Un VaR al 95% di 50.000 $ indica la soglia; il CVaR indica cosa accade oltre quella soglia.
Tre metodi producono il VaR, e divergono più rapidamente durante lo stress di mercato. Il VaR parametrico assume che i rendimenti seguano una distribuzione normale, il che è rapido da calcolare ma sottostima il rischio di code grasse. Il VaR storico riproduce i rendimenti passati reali, quindi cattura i crash effettivi ma presuppone che il futuro assomigli al passato. Il VaR con simulazione Monte Carlo simula migliaia di percorsi possibili usando distribuzioni e correlazioni assunte, gestendo meglio degli altri due le posizioni non lineari come le opzioni, come illustrato dagli strumenti open-source di analisi del rischio di portafoglio che eseguono tutti e tre i metodi in parallelo.
Il CAPM e la frontiera efficiente di Markowitz servono l’allocazione più che la misurazione. Il CAPM stima un rendimento richiesto dato un tasso privo di rischio e un premio per il rischio di mercato, un lavoro basato sul quadro del premio per il rischio di Damodaran alla NYU Stern. La frontiera efficiente mappa poi le combinazioni di attivi che offrono il rendimento più alto per un dato livello di rischio, o il rischio più basso per un dato rendimento.
- Il VaR fissa una soglia di perdita; il CVaR quantifica il danno oltre quella soglia.
- Il VaR storico si fida del passato; il VaR Monte Carlo costruisce futuri ipotetici.
- Il CAPM fissa l’asticella del rendimento; la frontiera efficiente trova il mix che la supera nel modo più efficiente.
Consiglio pratico: Calcola il VaR sia in modo parametrico che storico sullo stesso portafoglio. Un ampio divario tra i due numeri è di per sé un segnale che la distribuzione dei rendimenti ha code più grasse di quanto assuma un modello standard.
Adattare l’analisi del rischio al profilo di rischio reale dell’investitore
Un numero di volatilità non significa nulla finché non viene collegato alla persona che detiene il portafoglio. Il quadro del CFA Institute per la profilazione del rischio di investimento suddivide questo aspetto in tre dimensioni distinte che raramente si allineano in modo netto.
- L’esigenza di rischio è la volatilità e il rendimento richiesti per raggiungere un obiettivo finanziario, derivati matematicamente dal rendimento target.
- La capacità di rischio è la capacità oggettiva di assorbire le perdite, basata sull’orizzonte temporale, la stabilità del reddito e le esigenze di liquidità.
- La tolleranza comportamentale è il livello soggettivo, spesso irrazionale, di comfort nel vedere scendere il valore del conto.
Convertire un rendimento target in un obiettivo di volatilità e un budget di drawdown costringe queste tre dimensioni nella stessa unità di misura. Un pensionato che ritira il 4% annuo potrebbe avere una bassa capacità di rischio (orizzonte breve, necessità di liquidità) anche se la sua tolleranza comportamentale è alta grazie a decenni di esperienza di mercato. Un trentenne con un lavoro impegnativo e un reddito instabile potrebbe avere un’alta capacità teorica ma una bassa tolleranza comportamentale dopo aver vissuto due mercati orso. L’avvertimento centrale del quadro del CFA, ripreso in tutte le linee guida professionali, è di non lasciare che il punteggio di un singolo test psicometrico prevalga sulle altre due dimensioni.
Come eseguire un’analisi del rischio di portafoglio passo per passo
Eseguire bene questa analisi ha meno a che fare con la matematica sofisticata e più con la sequenza corretta dei passaggi. Saltare un passaggio fa apparire il risultato corretto ma ti induce in errore.
- Raccogli e pulisci i dati. Estrai posizioni, base di costo e storico dei prezzi per ogni posizione, più un benchmark corrispondente. Le operazioni societarie come frazionamenti e spin-off devono essere corrette prima che qualsiasi metrica sia attendibile.
- Scegli l’orizzonte e la frequenza. I dati giornalieri si adattano ai trader attivi; i dati mensili si adattano agli allocatori di lungo termine. Una frequenza non corrispondente tra portafoglio e benchmark corrompe i calcoli del beta.
- Seleziona le metriche adatte alla decisione in questione. Fissare i limiti di posizione richiede VaR e dati di correlazione. La pianificazione del rischio di coda richiede CVaR e Monte Carlo. Il ribilanciamento richiede il monitoraggio della deviazione dall’allocazione target.
- Costruisci la matrice di correlazione. Le correlazioni a coppie rivelano quali posizioni “diversificate” in realtà si muovono insieme, un passaggio che le linee guida sulla gestione del rischio di portafoglio di Morgan Stanley considerano essenziale per individuare rischi che le metriche isolate non colgono.
- Esegui gli scenari di stress. La simulazione Monte Carlo e gli stress test storici mostrano come l’allocazione attuale si sarebbe comportata nel 2008, nel 2020 o in uno scenario di shock dei tassi.
- Trasforma i risultati in azioni. Fissa soglie di ribilanciamento, segnala candidati alla copertura per le posizioni concentrate e programma la prossima revisione.
Consiglio pratico: Trattate la correlazione come un valore mobile, non fisso. Attivi che non erano correlati per un decennio possono muoversi all’unisono durante una crisi di liquidità, esattamente il momento in cui la diversificazione serve più di tutti.
Le linee guida pratiche di Investing.com Academy raccomandano una revisione formale annuale come minimo, con controlli ad hoc dopo eventi di vita importanti o dislocazioni di mercato.
Dove si inseriscono fogli di calcolo, Python e tracker
I fogli di calcolo gestiscono ancora bene le analisi occasionali, specialmente per portafogli più piccoli in cui un singolo analista vuole il controllo totale sulle formule. Le librerie Python come NumPy e pandas entrano in gioco quando serve una simulazione Monte Carlo su migliaia di percorsi o una modellazione di correlazione personalizzata che un foglio di calcolo non riesce a gestire senza bloccarsi.
Il vero limite di entrambi gli approcci è il dato stesso. Ottenere uno storico dei prezzi pulito, la conversione valutaria, le correzioni per operazioni societarie, le greche delle opzioni e i dati di liquidità in un unico posto richiede solitamente più tempo del calcolo del rischio in sé. È questo il problema che le app di tracciamento consolidato risolvono.
Evibe si inserisce in questo flusso di lavoro a livello di monitoraggio. Sincronizza automaticamente azioni, ETF, opzioni, criptovalute e immobili da banche e broker, eliminando del tutto il passaggio manuale di raccolta dati. La sua analisi guidata dall’IA evidenzia segnali di diversificazione e di rischio senza richiedere all’utente di costruire un modello da zero, e le viste di correlazione mettono in luce concentrazioni che un semplice elenco di posizioni nasconderebbe.
- Fogli di calcolo: ideali per analisi rapide, trasparenti e occasionali.
- Toolkit Python: ideali per Monte Carlo, modelli fattoriali personalizzati e simulazioni di grandi dimensioni.
- Tracker consolidati: ideali per il monitoraggio continuo, la sincronizzazione multi-asset e per cogliere la deriva del rischio tra una revisione formale e l’altra.
Limiti e ipotesi dei modelli di rischio di portafoglio
Ogni modello qui descritto si basa su ipotesi valide finché non lo sono più. La deviazione standard e il VaR parametrico generalmente assumono che i rendimenti seguano qualcosa di simile a una distribuzione normale, ma i mercati reali presentano code grasse, il che significa che i movimenti estremi si verificano più spesso di quanto preveda una curva a campana. È proprio questo fallimento dell’ipotesi il motivo per cui il 2008 e il marzo 2020 hanno superato di gran lunga ciò che i modelli di VaR parametrico prevedevano per quei periodi.
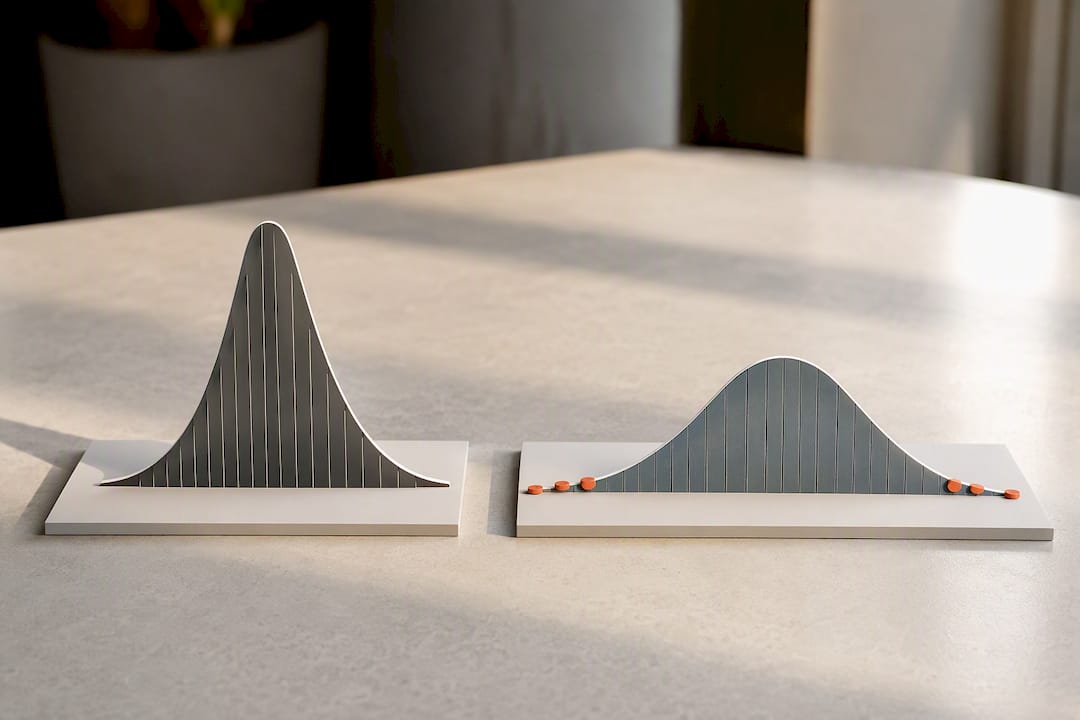
Le stime di correlazione presentano un difetto simile. Vengono calcolate da dati storici e tendono a essere instabili, spesso aumentando bruscamente durante le crisi, esattamente quando la diversificazione conta di più. Una matrice di correlazione costruita su cinque anni tranquilli può sottostimare quanto siano realmente collegate le tue posizioni.
Il beta del CAPM assume una relazione lineare tra un attivo e il mercato che si dissolve per opzioni, prodotti strutturati e altri strumenti non lineari. La simulazione Monte Carlo migliora questo aspetto generando molti percorsi possibili, ma è valida solo quanto le distribuzioni di rendimento e le correlazioni immesse. Ipotesi scadenti in ingresso, stime di rischio scadenti in uscita.
I dati retrospettivi sono la limitazione più profonda in tutto questo. Ogni metrica descritta finora, dal beta allo Sharpe ratio al VaR storico, descrive ciò che è già accaduto. Nessuna di esse prevede un cambio di regime, una crisi di liquidità o un nuovo tipo di shock che la finestra storica non ha mai contenuto. Questo non è un motivo per saltare l’analisi quantitativa. È un motivo per affiancarla a pianificazione degli scenari e giudizio qualitativo, piuttosto che trattare un singolo numero come verità assoluta.
Analisi degli scenari e impatti dei fattori macroeconomici
L’analisi degli scenari colma il vuoto lasciato dai modelli storici chiedendo “cosa accadrebbe se” invece di “cosa è accaduto”. Un set di scenari ben costruito fa passare il portafoglio attuale attraverso uno shock dei tassi, una recessione, una crisi valutaria e uno shock settoriale specifico, per poi riportare l’impatto stimato sul valore totale e sulle singole posizioni.
I fattori macroeconomici guidano la maggior parte di questi scenari. Il rialzo dei tassi di interesse comprime tipicamente le valutazioni delle azioni growth a lunga duration e delle obbligazioni, mentre spesso avvantaggia i titoli finanziari. Un dollaro in debolezza tende a sostenere i rendimenti delle posizioni internazionali non coperte per un investitore statunitense, mentre un dollaro in rafforzamento li erode. I picchi inflazionistici colpiscono direttamente chi detiene titoli a reddito fisso attraverso la perdita di potere d’acquisto e possono comprimere i margini delle aziende senza potere di determinazione dei prezzi.
Il valore pratico dell’analisi degli scenari si manifesta nel dimensionamento delle posizioni, non nella previsione. Nessuno può prevedere in modo affidabile la prossima decisione sui tassi o uno shock geopolitico, ma un gestore di portafoglio può dimensionare le posizioni in modo che uno scenario negativo plausibile non produca una perdita inaccettabile. Se uno scenario di shock dei tassi di 200 punti base mostra un calo del portafoglio del 22%, questo numero è di per sé il risultato utile. Indica se la tua attuale esposizione alla duration corrisponde alla tua reale capacità di rischio.
L’analisi di sensibilità ai fattori completa questo approccio isolando l’esposizione a specifici driver macro, tassi di interesse, prezzo del petrolio, forza del dollaro, piuttosto che ammassare tutto in un unico numero di volatilità aggregata. Un portafoglio può avere una volatilità complessiva modesta pur trasportando un’esposizione concentrata a un singolo fattore, come la sensibilità ai tassi, che un numero aggregato non riuscirebbe mai a rivelare da solo.
Integrare i fattori di rischio qualitativi nell’analisi
I numeri non colgono cose che un lettore attento delle notizie non manca di notare. La qualità del management, l’esposizione regolamentare, il rischio geopolitico e la disruption settoriale raramente compaiono nei dati storici sui prezzi finché non hanno già causato danni, e a quel punto le metriche quantitative si limitano a confermare ciò che è già accaduto.
Il rischio di concentrazione nascosto dietro le etichette settoriali è una trappola qualitativa comune. Un portafoglio potrebbe apparire diversificato su dieci posizioni con una lettura di deviazione standard che sembra ragionevole, ma se otto di quelle dieci dipendono dalla stessa catena di fornitura o dalla stessa approvazione regolamentare, il rischio reale è molto più alto di quanto mostrerebbe qualsiasi matrice di correlazione costruita solo sui dati dei prezzi.
L’integrazione pratica significa aggiungere una checklist qualitativa sopra l’output quantitativo, non sostituirlo. Prima di finalizzare qualsiasi valutazione del rischio, chiediti se una singola decisione regolamentare, un esito giudiziario o un cambio nel management potrebbero muovere più di una posizione contemporaneamente. Chiediti se la recente stabilità dei prezzi rifletta una vera stabilità aziendale o semplicemente una mancanza di notizie. Queste domande non producono un numero, ma cambiano quanto peso attribuire ai numeri che esistono già. Un portafoglio con una lettura di volatilità complessiva bassa e un’esposizione concentrata a un singolo procedimento giudiziario pendente non è in realtà a basso rischio. È a basso rischio fino a una data specifica sul calendario.
Risk budgeting e allocazione nella pratica
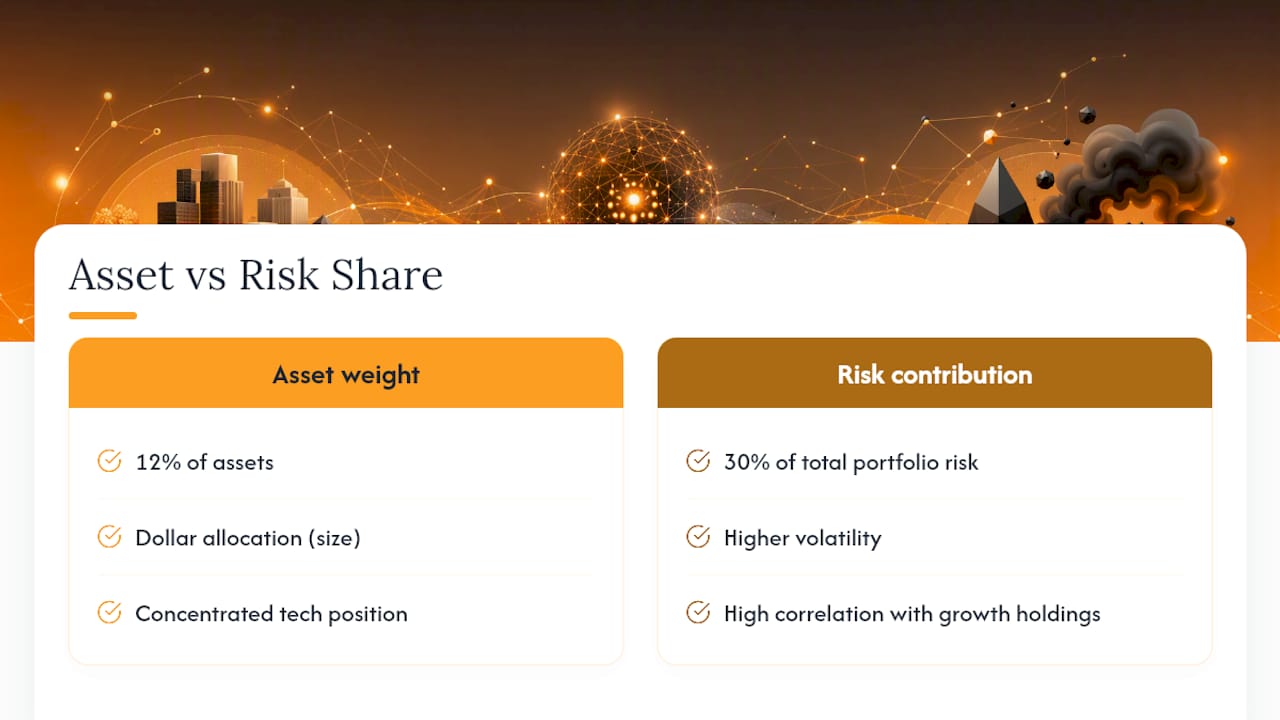
Il risk budgeting rovescia la solita domanda sull’allocazione. Invece di chiedersi quanto denaro destinare a ciascun attivo, chiede quanto del rischio totale del portafoglio ciascuna posizione può contribuire. Una posizione può rappresentare un importo modesto in termini di denaro ma una grande quota della volatilità totale del portafoglio se è molto volatile o poco correlata con il resto, e il risk budgeting fa emergere esattamente questo disallineamento.
La meccanica parte dal calcolo del contributo di ciascuna posizione alla varianza totale del portafoglio, che dipende dalla propria volatilità e dalla correlazione con tutto il resto. Una posizione tecnologica concentrata potrebbe rappresentare il 12% degli attivi ma il 30% del rischio totale del portafoglio, una volta considerate la sua maggiore volatilità e la correlazione con le altre posizioni growth.
La definizione del budget stesso deriva dalla capacità di rischio dell’investitore stabilita durante la profilazione. Se il budget di drawdown consente un calo massimo del 15% in uno scenario negativo, ciascuna classe di attivi e posizione riceve un’allocazione di rischio che, sommata, resta entro quel limite, piuttosto che un’allocazione arbitraria in denaro come “60/40”. La ponderazione uguale in termini di denaro e la ponderazione uguale in termini di contributo al rischio producono portafogli molto diversi, e la versione ponderata per rischio tende a resistere meglio ai picchi di volatilità con drawdown più contenuti, perché nessun singolo fattore domina il risultato.
Le note di Vincent sul rischio nascosto
L’errore che vedo più spesso non è una metrica mancante, è dato di correlazione obsoleto trattato come attuale. Una diversificazione costruita su una matrice di correlazione di cinque anni fa si sfalda silenziosamente nel momento in cui si instaura un nuovo regime macro, e la maggior parte degli investitori non se ne accorge finché il drawdown non è già avvenuto.
Ricalcolate le correlazioni mensilmente, non annualmente. I cambi di regime si muovono più velocemente dei ciclici di revisione, e le posizioni che pensavate non correlate sono di solito quelle che falliscono insieme.
— Vincent
Lascia che Evibe gestisca i dati, così tu ti concentri sulle decisioni
Evibe esiste perché la parte più difficile dell’analisi del rischio di portafoglio di solito non è la matematica, è ottenere dati puliti e aggiornati in un unico posto prima ancora di poter fare i calcoli. Evibe automatizza questo passaggio sincronizzando azioni, ETF, opzioni, criptovalute e immobili direttamente da banche e broker, poi sovrappone un’analisi guidata dall’IA per segnalare concentrazione, lacune di diversificazione e deriva del rischio non appena si verificano.

Le mappe di calore delle correlazioni si aggiornano automaticamente al variare delle posizioni, così puoi individuare una concentrazione nascosta prima che diventi un drawdown, non dopo. Gli avvisi intelligenti segnalano cambiamenti significativi nel tuo profilo di rischio, e gli strumenti di benchmarking mostrano come il tuo portafoglio reale, non un portafoglio modello, si confronta con i principali indici in tempo reale.
Se gestisci posizioni azionarie su più broker e vuoi una visione unica di ciò che sta davvero guidando il tuo rischio, inizia con lo strumento di tracciamento del portafoglio azionario e osserva la tua esposizione consolidata lo stesso giorno in cui collegherai i tuoi conti.
Questo articolo è un’informazione di carattere generale, non un sostituto della consulenza di un consulente finanziario qualificato. Consulta un professionista finanziario qualificato riguardo alla tua situazione personale prima di agire sulla base di quanto riportato qui.
Fonti
- What Are the 5 Principal Risk Measures and How Do They Work? — Investopedia
- Investment risk profiling — CFA Institute
- Damodaran notes on risk premium and CAPM — NYU Stern
- Portfolio risk management: Mitigating risks — Morgan Stanley