Aggregazione dei conti: checklist API-first per privati e consulenti
Scopri come funziona l’aggregazione dei conti, perché le API superano lo screen scraping e usa una checklist pratica per scegliere un provider API-first.
Aggregazione dei conti: checklist API-first per privati e consulenti
L’aggregazione dei conti è la tecnologia che estrae saldi e transazioni da tutti i tuoi conti bancari, di brokeraggio e altri conti finanziari in un unico login. Funziona tramite una connessione sicura e in sola lettura, un’API o, ormai meno frequentemente, lo screen scraping, che non permette mai a un’app di muovere il tuo denaro. Il risultato: un unico punto in cui vedere il tuo quadro finanziario completo invece di dieci login diversi.
In breve:
- Gli aggregatori basati su API usano token sicuri che non espongono mai la tua password, riducendo il rischio di furto di credenziali rispetto ai metodi di screen scraping.
- Per dati affidabili, scegli provider con attestazioni di sicurezza di settore come SOC 2 e assicurati che il trasferimento dei dati sia criptato sia in transito che a riposo.
- Gli aggiornamenti giornalieri o quasi in tempo reale sono lo standard; aggiornamenti più frequenti possono comportare costi extra o requisiti di consenso aggiuntivi, specialmente per i trader attivi.
- Esistono lacune di copertura con istituti più piccoli che non dispongono di supporto API diretto, il che può causare fallimenti di connessione o recupero incompleto dei dati.
- Le tendenze future includono l’espansione dell’infrastruttura API, un machine learning migliorato per il rilevamento delle frodi e l’analisi del portafoglio, e controlli sul consenso più granulari e a misura di consumatore.
Indice
- Cos’è l’aggregazione dei conti e come iniziare?
- Come funziona l’aggregazione dei conti dietro le quinte?
- Chi beneficia davvero dei conti aggregati?
- L’aggregazione dei conti è sicura? Sicurezza e privacy nella realtà
- Come valutare un aggregatore di conti: una checklist pratica
- Come si presenta l’aggregazione all’interno di un portfolio tracker
- Da dove viene l’aggregazione dei conti
- Dove l’aggregazione dei conti mostra ancora dei limiti
- Cosa aspettarsi dalla tecnologia di aggregazione dei conti
- Cosa la maggior parte delle persone sbaglia sull’aggregazione
- Fonti
Cos’è l’aggregazione dei conti e come iniziare?
L’aggregazione dei conti è il processo di estrazione dei dati, saldi, transazioni, posizioni, da più conti finanziari in un’unica interfaccia, così non devi mai accedere separatamente a ciascun istituto. È l’infrastruttura dietro quasi ogni app di budgeting, tracker del patrimonio netto e dashboard per consulenti che hai mai usato. L’aggregazione dei conti è, per progettazione, in sola lettura. Il servizio può vedere i tuoi dati, ma non può avviare un trasferimento, pagare una bolletta o toccare il tuo denaro.
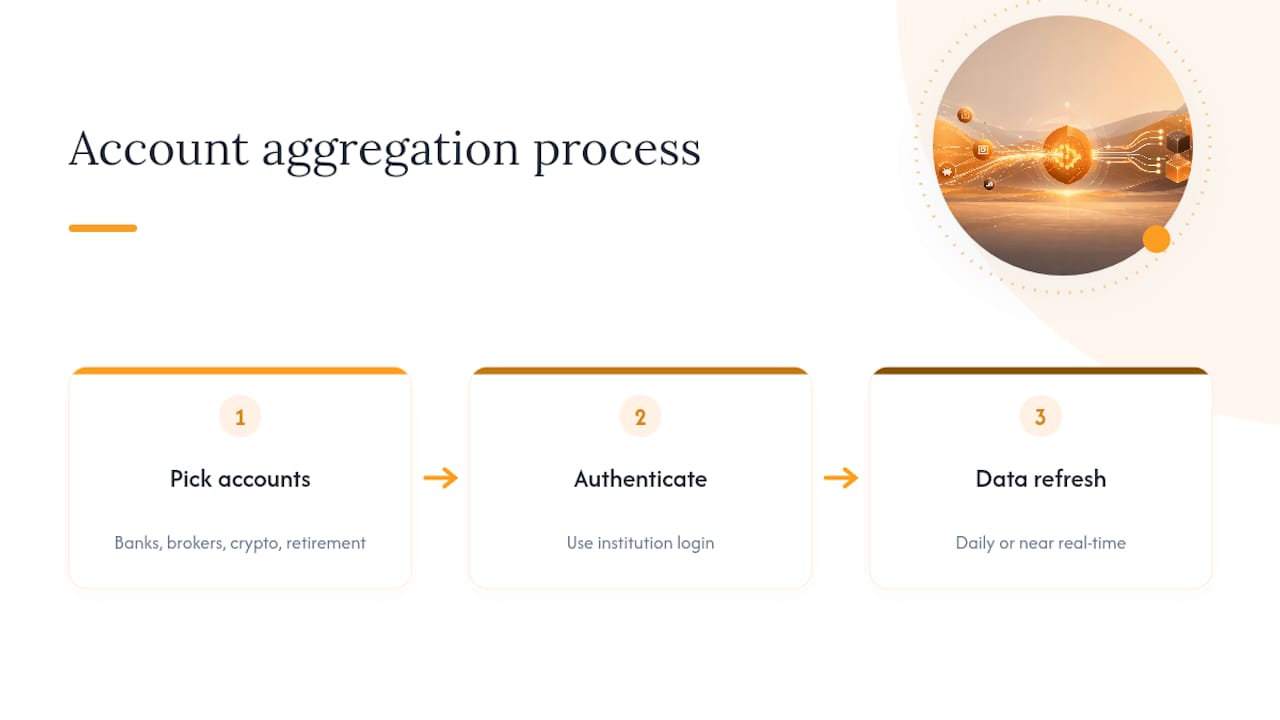
Iniziare richiede generalmente tre passaggi. Primo, scegli i conti che vuoi collegare, banche, brokeraggi, exchange di criptovalute, a volte piani pensionistici. Secondo, ti autentichi, idealmente tramite la schermata di login del tuo istituto piuttosto che digitando la password nell’app dell’aggregatore. Terzo, l’aggregatore estrae i tuoi dati secondo una programmazione ricorrente, spesso giornaliera, a volte quasi in tempo reale, e aggiorna ciò che vedi.
Questa è la versione meccanica. La distinzione più importante, quella che separa un aggregatore affidabile da uno rischioso, è come avviene quella connessione dietro le quinte. È qui che l’aggregazione basata su API e i metodi più vecchi di screen scraping si separano, e conta più di quanto la maggior parte degli utenti pensi.
Come funziona l’aggregazione dei conti dietro le quinte?
Ogni aggregatore deve risolvere lo stesso problema: estrarre i tuoi dati dal sistema di una banca e portarli in un’app, senza chiederti di inserire manualmente ogni transazione. Ci sono due modi per farlo, e non sono equivalenti in qualità.
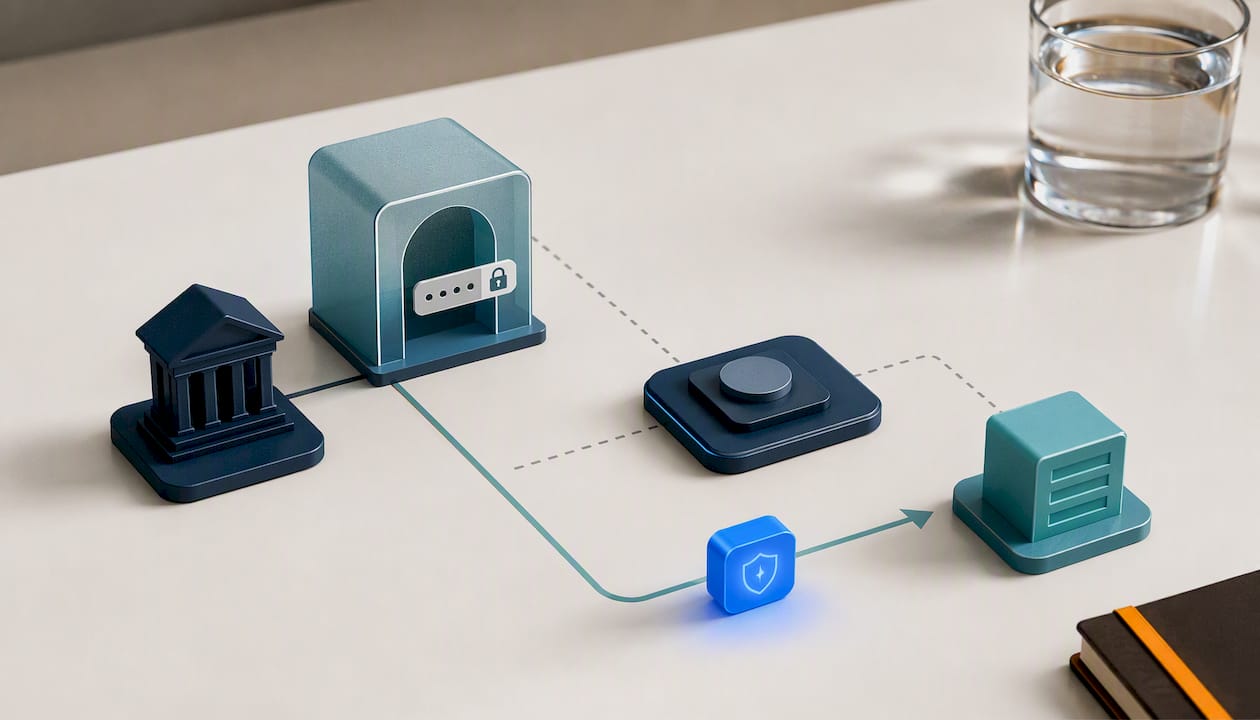
L’aggregazione basata su API usa una connessione sicura e standardizzata in cui il tuo istituto concede all’aggregatore un token, non la tua password, tramite un handshake in stile OAuth. Accedi direttamente con la tua banca, approvi permessi specifici sui dati, e la banca emette un token che l’aggregatore usa per recuperare i dati in futuro. Le tue credenziali effettive non toccano mai i server dell’aggregatore.
Lo screen scraping è il metodo più vecchio. L’aggregatore accede al tuo conto usando il tuo effettivo nome utente e password, poi legge la pagina come farebbe un browser. Funziona, ma è fragile: una pagina di login ridisegnata può rompere la connessione da un giorno all’altro, e le tue credenziali risiedono in qualche posto esterno ai sistemi della tua banca.
Il flusso di dati stesso segue uno schema costante indipendentemente dal metodo:
- Verifica: l’aggregatore confirma che il conto è reale e che la connessione è autorizzata.
- Recupero: transazioni, saldi e posizioni vengono estratti dall’istituto.
- Normalizzazione e enrichment: i dati grezzi (spesso stringhe merchant confuse come “SQ *COFFEE013_XX”) vengono puliti, categorizzati e standardizzati.
- Presentazione: i dati puliti appaiono nella tua dashboard, aggiornati con la cadenza supportata dall’app.
L’adozione del modello API è avanzata rapidamente. Il collegamento tramite API è oggi la via principale verso le app di finanza personale, un cambiamento impensabile un decennio fa, quando lo screen scraping era ancora la norma. L’accesso “in sola lettura” tipicamente permette di visualizzare saldi, transazioni e posizioni. Non permette di muovere fondi, modificare le impostazioni del conto o autorizzare pagamenti, indipendentemente dal metodo di connessione usato sotto il cofano.
Chi beneficia davvero dei conti aggregati?
L’aggregazione dei conti risolve un problema diverso a seconda di chi la usa, ma il valore fondamentale, una vista unica invece di dieci, resta costante.
Per i privati, il vantaggio principale è la visibilità. Invece di accedere a cinque app bancarie e due brokeraggi per capire il proprio patrimonio netto, l’aggregazione fa i calcoli automaticamente e mantiene un totale aggiornato. La gestione familiare, il monitoraggio delle spese su conti condivisi e spese comuni, diventa drammaticamente più semplice una volta che tutto risiede in un unico feed.
Per i consulenti finanziari e i wealth manager, l’aggregazione è alla base della rendicontazione consolidata per i clienti. Un’unica dashboard che mostra il 401(k) esterno di un cliente, i conti di brokeraggio esterni e i patrimoni gestiti rende la rendicontazione delle performance e la documentazione di compliance molto meno manuale rispetto a raccogliere estratti conto un istituto alla volta.
Per le aziende e le fintech, l’aggregazione accelera l’onboarding, la verifica dell’identità e il underwriting. I casi d’uso tipici degli aggregatori includono la verifica istantanea dei conti per i trasferimenti di finanziamento e i dati sul reddito per le decisioni di prestito, compiti che in passato richiedevano estratti conto bancari inviati via fax.
Niente di tutto ciò funziona bene senza enrichment. I dati grezzi delle transazioni sono un caos di codici merchant abbreviati; le pipeline di enrichment che mappano quei codici su nomi di merchant reali e categorie di spesa sono ciò che trasforma un feed di dati in qualcosa che una persona può effettivamente leggere.
L’aggregazione dei conti è sicura? Sicurezza e privacy nella realtà
La risposta onesta è: dipende molto dal metodo di connessione e dalle pratiche del provider, e vale la pena capire entrambi prima di collegare un solo conto.
La conservazione delle credenziali è la linea di frattura principale; capire i rischi di gestione del conto e come mitigarli è essenziale prima di scegliere un aggregatore. Gli aggregatori basati su API tipicamente non vedono mai la tua password bancaria; ottengono invece un token. Gli strumenti di screen scraping, al contrario, hanno bisogno delle tue effettive credenziali di login per funzionare, il che crea un secondo luogo dove la tua password potrebbe fuoriuscire se quel fornitore venisse mai violato. Anche i sistemi basati su token a volte memorizzano credenziali hashate o criptate per supportare la ri-autenticazione, quindi vale la pena chiedere direttamente a qualsiasi provider se conserva le credenziali e per quanto tempo.
Le preoccupazioni sulla privacy vanno più in profondità del rischio di violazione. La vera domanda è cosa succede ai tuoi dati dopo che sono stati estratti: il provider li vende, li condivide con inserzionisti, o li usa per costruire profili di marketing? Leggi il linguaggio del consenso prima di collegare qualsiasi cosa.
Il contesto normativo si sta muovendo a favore del settore. Il Consumer Financial Protection Bureau ha approvato una domanda del Financial Data Exchange per emettere standard comuni per l’open banking, un segnale che gli Stati Uniti si stanno muovendo verso una condivisione dei dati basata sul consenso e standardizzata, piuttosto che il mosaico di accordi ad hoc che ha definito i primi anni del settore. L’open banking è ancora più maturo nel Regno Unito e in Europa che negli Stati Uniti, ma il divario si sta riducendo.
Prima di fidarti di un aggregatore, verifica:
- Attestazioni SOC 2 o equivalenti attestazioni di sicurezza di terze parti
- Dati criptati in transito e a riposo, oltre all’autenticazione a più fattori sull’app stessa
- Linguaggio chiaro e specifico sulla conservazione dei dati e sull’eventuale condivisione con terze parti
Consiglio pratico: Se un provider non riesce a dirti chiaramente se conserva la tua password bancaria o solo un token, consideralo un segnale d’allarme, non un dettaglio tecnico.
Come valutare un aggregatore di conti: una checklist pratica
Non tutti gli aggregatori sono costruiti allo stesso modo, e le differenze emergono esattamente quando hai più bisogno di affidabilità, durante la volatilità di mercato o la stagione fiscale. Esamina questa lista prima di impegnarti:
- Confirma che sia API-first. Chiedi se il provider si connette principalmente tramite API piuttosto che screen scraping, e come gestisce gli istituti che non supportano ancora l’accesso API.
- Verifica le attestazioni di sicurezza. Cerca report SOC 2, standard di crittografia dichiarati, e se le credenziali vengono memorizzate o tokenizzate.
- Testa la qualità dei dati. I feed poco arricchiti si manifestano con nomi di merchant confusi e transazioni categorizzate male; un account di prova rapido lo rivelerà velocemente.
- Leggi i termini di consenso e conservazione. Capisci esattamente quali dati vengono estratti, per quanto tempo vengono conservati, e se puoi revocare l’accesso in modo netto.
- Verifica il pricing e le pratiche sui dati. L’app vende o condivide i tuoi dati per sussidiare un piano gratuito, oppure il modello di business è un abbonamento semplice e diretto?
Consiglio pratico: Chiedi specificamente della frequenza di aggiornamento. Gli aggiornamenti giornalieri sono lo standard, ma i trader attivi potrebbero volere aggiornamenti più rapidi, il che a volte comporta requisiti di consenso aggiuntivi o costi API extra sul lato del provider.
Come si presenta l’aggregazione all’interno di un portfolio tracker
All’interno di un moderno portfolio tracker, l’aggregazione è lo strato invisibile che rende possibile tutto il resto. Evibe si connette a banche e brokeraggi automaticamente, sincronizzando azioni, ETF, criptovalute e conti in contanti, mentre immobili, arte e altri asset illiquidi vengono aggiunti manualmente insieme ai feed sincronizzati.
I dati grezzi da soli non sono la parte interessante. Ciò che conta è cosa succede dopo:
- L’enrichment pulisce le etichette delle transazioni così che pagamenti di dividendi, commissioni e operazioni siano correttamente etichettati piuttosto che apparire come codici ticker criptici.
- L’analisi può trasformare quei dati puliti in metriche leggibili su rischio, diversificazione e performance rispetto ai principali indici.
- Un dividend tracker usa lo stesso feed aggregato per mostrare pagamenti eseguiti, dichiarati e stimati in un unico posto.
- Il supporto multi-valuta applica automaticamente i tassi di cambio storici, permettendo ai conti in paesi diversi di allinearsi correttamente.
I lettori che vogliono i dettagli tecnici su come funzionano la crittografia e il collegamento dei conti possono consultare direttamente la documentazione sulla sicurezza di Evibe.
Da dove viene l’aggregazione dei conti
L’aggregazione dei conti non è nata con app eleganti. Alla fine degli anni ’90 e nei primi anni 2000, i primi servizi di aggregazione si basavano interamente sullo screen scraping, software che accedeva alla tua banca usando le tue stesse credenziali e copiava qualsiasi cosa apparisse sulla pagina. Era macchinoso, incline a rompersi ogni volta che una banca ridisegnava il proprio sito, e richiedeva agli utenti di consegnare le password a società terze con poca supervisione.
Gli anni 2010 hanno portato un cambiamento. Le aziende hanno costruito API appositamente progettate per la condivisione di dati finanziari, sostituendo il modello “scrape and hope” con connessioni strutturate e autorizzate. Invece di fingere di essere l’utente, l’aggregatore chiedeva direttamente alla banca dati specifici, verificati tramite un token piuttosto che una password memorizzata. È in questo momento che le app di finanza personale e gli strumenti di budgeting sono passati da un interesse di nicchia a un fenomeno mainstream.
Gli anni 2020 sono stati caratterizzati dalla standardizzazione. Piuttosto che ogni banca e ogni aggregatore negoziassero accordi tecnici ad hoc, i gruppi di settore hanno spinto verso formati di dati comuni e framework di consenso, così che una connessione costruita per un’app funzioni in modo consistente anche per le altre. Il riconoscimento normativo del Financial Data Exchange come ente normativo è il segnale più chiaro finora che questo consolidamento sta diventando istituzionale piuttosto che informale.
Dove l’aggregazione dei conti mostra ancora dei limiti
L’aggregazione è diventata drammaticamente più affidabile, ma non è priva di frizioni. Alcune limitazioni strutturali persistono in tutto il settore, indipendentemente dal provider.
Lacune nella copertura degli istituti. Non tutte le banche, le credit union o i brokeraggi supportano una connessione API diretta. Gli istituti regionali più piccoli in particolare a volte restano indietro, costringendo i provider a ricadere su metodi di connessione più vecchi o a lasciare alcuni conti completamente non supportati.
Attrito con l’autenticazione a più fattori. Ogni livello di sicurezza aggiunto, che è una cosa positiva per la sicurezza del conto, aggiunge un passaggio in cui una connessione può fallire o richiedere una nuova autenticazione. Gli utenti che attivano un’MFA rigorosa sui propri conti bancari a volte scoprono che le connessioni aggregate necessitano di un aggiornamento manuale periodico.
Errori di normalizzazione dei dati. Anche con solide pipeline di enrichment, la risoluzione del nome del merchant non è perfetta. Un addebito da un elaboratore di pagamenti che agisce per conto di più piccoli merchant può essere etichettato in modo errato, il che conta più per le app di budgeting che per il tracciamento dei saldi, ma è una lacuna reale.
Latenza di aggiornamento contro costo. I dati in tempo reale suonano ideali, ma il polling costante delle API ha un costo, sia per il provider che, indirettamente, per l’istituto interrogato. La maggior parte degli aggregatori si accontenta di aggiornamenti giornalieri o più volte al giorno piuttosto che polling continuo, il che a volte significa che il numero che vedi è vecchio di qualche ora.
Nessuno di questi è un fattore decisivo, ma vale la pena saperlo prima di dare per scontato che ogni numero nella tua dashboard si aggiorni nell’istante in cui qualcosa cambia nella tua banca.
Cosa aspettarsi dalla tecnologia di aggregazione dei conti
La tendenza più chiara è il continuo declino dello screen scraping. Mentre più istituti costruiscono infrastrutture API e i regolatori come il CFPB spingono per framework standardizzati tramite enti come FDX, l’incentivo a mantenere connessioni di scraping fragili continua a ridursi. Ci si può aspettare che la copertura API continui a espandersi verso istituti più piccoli e regionali che storicamente sono rimasti indietro rispetto alle grandi banche nazionali.
L’IA sta iniziando a fare più che pulire le etichette delle transazioni. La nuova generazione di strumenti di aggregazione usa il machine learning non solo per la categorizzazione dei merchant ma anche per il rilevamento di pattern, segnalando attività insolite sui conti, proiettando i flussi di cassa, e facendo emergere rischi di portafoglio che richiederebbero ore a una persona per essere calcolati manualmente.
Ci si può aspettare anche controlli sul consenso più stretti. Invece di una connessione tutto-o-niente, permessi granulari, condividere i saldi ma non lo storico delle transazioni, per esempio, probabilmente diventeranno lo standard man mano che le aspettative di protezione dei consumatori crescono insieme al lavoro del CFPB sull’open banking.
La direzione è coerente: meno password che passano di mano, formati di dati più standardizzati, e un’interpretazione più intelligente dei dati una volta arrivati.
Cosa la maggior parte delle persone sbaglia sull’aggregazione
L’errore più grande che vedo è trattare la visibilità in sola lettura come se fosse controllo. Vedere i propri conti in un’unica dashboard sembra padronanza sulle proprie finanze, ma l’aggregatore non può ribilanciare un portafoglio, fermare una commissione o correggere un’operazione sbagliata. Ti mostra il problema; non lo risolve.
Le app per consumatori hanno senso per chi vuole visibilità e si sente a proprio agio nella gestione delle proprie decisioni. L’aggregazione guidata da un consulente giustifica il suo costo quando hai bisogno che qualcun altro agisca sui dati, non solo li visualizzi.
Prima di impegnarti con qualsiasi aggregatore, verifica se puoi esportare i tuoi dati. Il vendor lock-in è un costo silenzioso che diventa evidente solo il giorno in cui vuoi andartene.
— Vincent
Questo articolo è informazione generale, non un sostituto della consulenza di un consulente finanziario qualificato. Consulta un professionista finanziario qualificato riguardo alla tua situazione personale prima di agire in base a quanto scritto qui.
Fonti
- Il CFPB approva la domanda del Financial Data Exchange per emettere standard per l’open banking
- Cos’è l’aggregazione dei conti? | Investopedia