15 Minuti al Mese: Come gli Investitori Individuali Tracciano gli Investimenti Privati
Consolida le partecipazioni private in un unico registro, adotta una politica di valutazione e registra ogni capital call, distribuzione e K-1: guida pratica.
15 Minuti al Mese: Come gli Investitori Individuali Tracciano gli Investimenti Privati

Il modo più affidabile per tracciare gli investimenti privati è consolidare tutto in un unico tracker multi-asset abbinato a una politica di valutazione documentata e a un registro dei flussi di cassa. Questa combinazione cattura le irregolari capital call, le distribuzioni e l’illiquidità che un semplice foglio di calcolo spesso non riesce a cogliere. La tua prima mossa: raccogli i tuoi estratti conto, i K-1 e i documenti di offerta prima di costruire qualsiasi altra cosa.
In sintesi:
- Tenere un registro dettagliato dei flussi di cassa e una politica di valutazione documentata aiuta a tracciare con precisione gli investimenti privati tra capital call irregolari e illiquidità.
- L’uso combinato di strumenti manuali, automatizzati e esternalizzati dipende dal numero di posizioni private, dalle entità coinvolte e dalla frequenza dei flussi di cassa.
- Registrare ogni fonte di valutazione, data e mappatura dell’entità legale semplifica la riconciliazione e garantisce la conformità ai requisiti di segnalazione K-1 dell’IRS.
- Metriche degli investimenti privati come IRR, MOIC, NAV, DPI e TVPI sono fondamentali, ma dipendono fortemente da dati precisi su flussi di cassa e valutazioni.
- Un impegno di tempo regolare e minimo — circa 15 minuti al mese, un’ora a trimestre e alcune ore all’anno — è sufficiente per mantenere un sistema efficace di tracciamento degli investimenti privati.
Indice
- Checklist rapida dei metodi: foglio di calcolo, tracker privacy-first o consolidamento esternalizzato
- Configurazione passo passo per consolidare gli investimenti privati in un’unica vista di portafoglio
- Le metriche che contano per gli investimenti privati e come calcolarle
- Scelte di strumenti e flusso di lavoro in base al profilo dell’investitore
- Checklist fiscale, di reporting e normativa da tenere insieme al registro
- Best practice di privacy e sicurezza quando si centralizzano registri di investimento sensibili
- Prospettiva dell’autore e checklist del praticante
- Cosa la maggior parte delle guide sbaglia sul tracciamento degli investimenti privati
- Evibe: un tracker multi-asset privacy-first per consolidare gli investimenti privati
- Fonti autorevoli e approfondimenti
- Fonti
- FAQ
Checklist rapida dei metodi: foglio di calcolo, tracker privacy-first o consolidamento esternalizzato
La maggior parte degli investitori sceglie una tra quattro configurazioni pratiche, e ognuna comporta un vero compromesso tra automazione, controllo e privacy.
- Foglio di calcolo manuale: pieno controllo su formule e categorie, ma ogni capital call e aggiornamento di valutazione richiede tempo e disciplina personali.
- Tracker multi-asset privacy-first: sincronizzazione automatica per le posizioni pubbliche più inserimento manuale per le posizioni private, con meno lavoro di configurazione rispetto a un foglio di calcolo ma meno personalizzazione rispetto a costruirne uno da soli.
- Piattaforma di advisor o family office: supervisione professionale e riconciliazione, utile quando la struttura societaria o il numero di posizioni private diventa complesso, ma comporta un costo ricorrente e un minore controllo quotidiano.
- Portale fornito dal custodian: comodo se la maggior parte delle tue partecipazioni private si trova presso un unico amministratore di fondi, sebbene raramente copra gli asset detenuti al di fuori di quella piattaforma.
La scelta giusta dipende da tre fattori: quante posizioni private detieni, con quale frequenza i flussi di cassa arrivano sui tuoi conti e quante entità fiscali (personale, LLC, trust) si frappongono tra te e i K-1. Alcune posizioni con distribuzioni occasionali possono essere gestite comodamente con un foglio di calcolo. Una volta che gestisci più fondi, più entità e capital call trimestrali, un tracker o un advisor si guadagnano il loro costo. L’esternalizzazione ha senso specificamente quando la tua struttura societaria crea una complessità fiscale che non puoi riconciliare con sicurezza da solo, poiché il reporting dello Schedule K-1 richiede di far corrispondere i flussi di cassa al corretto proprietario legale.
Configurazione passo passo per consolidare gli investimenti privati in un’unica vista di portafoglio
Costruire un sistema funzionante richiede un pomeriggio, non un intero weekend, se segui l’ordine seguente.
- Fai l’inventario dei tuoi documenti. Raccogli estratti conto bancari e di intermediazione, memoranda di collocamento privato, accordi di sottoscrizione, K-1, istantanee del cap table e ricevute di chiusura in un’unica struttura di cartelle, una sottocartella per entità.
- Scegli i tuoi percorsi di importazione. Usa modelli CSV per gli export di intermediazione, sincronizzazioni di conto dove il tuo tracker le supporta, e importazione via email o PDF per gli estratti conto ricorrenti dei fondi. Riserva l’inserimento manuale a elementi occasionali come una nota SAFE o un singolo immobile.
- Scrivi una politica di valutazione prima di averne bisogno. Decidi la tua cadenza di mark-to-market (mensile per le posizioni liquide, trimestrale per quelle private), la tua gerarchia delle fonti (l’ultimo round prezzato più recente, poi il mark dello sponsor, poi una perizia indipendente) e una regola per registrare la data e la fonte di ogni valore inserito. Questo approccio conservativo di fallback, abbinato a un’etichettatura esplicita di fonte e data, rende i tuoi numeri molto più facili da verificare in seguito e da riconciliare al momento delle tasse, un punto che Investor rafforza quando segnala la divulgazione limitata tipica di queste offerte.
- Costruisci il tuo registro dei flussi di cassa. Registra ogni capital call come flusso negativo e ogni distribuzione come flusso positivo, etichettando le commissioni separatamente affinché non distorcano il calcolo del rendimento. Questo registro è ciò che alimenta il tuo IRR.
- Mappa le posizioni all’entità legale corretta. Un singolo investimento in un fondo potrebbe trovarsi a tuo nome personale, in una LLC o in un trust. Collega ogni K-1 alla sua entità fin da ora, perché le istruzioni IRS per lo Schedule K-1 (Form 1065) chiariscono che non puoi fare affidamento solo sul saldo finale del conto capitale della partnership per determinare la tua base imponibile personale.
Consiglio pratico: Tieni una singola scheda “fonte di verità” nel foglio di calcolo che elenchi l’entità, l’amministratore del fondo e l’ultima data di valutazione di ogni posizione privata, anche se usi un tracker per tutto il resto.
Le metriche che contano per gli investimenti privati e come calcolarle
Le metriche dei mercati pubblici non si traducono in modo pulito nelle partecipazioni private, quindi un set diverso di numeri merita un posto sulla tua dashboard.
- IRR (tasso interno di rendimento) tiene conto della tempistica di ogni capital call e distribuzione, il che lo rende la metrica standard per gli accordi privati dove il denaro si muove in modo irregolare nel corso degli anni.
- MOIC (multiplo del capitale investito) divide semplicemente il valore totale restituito per il capitale totale investito, offrendo un rapido controllo di coerenza indipendente dalla tempistica.
- NAV (valore patrimoniale netto) riflette il valore stimato attuale della tua partecipazione basato sull’ultima fonte di valutazione che hai registrato.
- DPI e TVPI separano ciò che ti è stato effettivamente distribuito (DPI) dal valore totale incluse le posizioni non realizzate (TVPI), una distinzione che conta una volta che un fondo è a diversi anni dall’inizio della sua vita.
L’IRR è ponderato per il denaro, il che significa che riflette quando il tuo capitale si è effettivamente mosso, a differenza dei rendimenti ponderati per il tempo usati per i portafogli pubblici. Questa differenza è esattamente il motivo per cui i fondi privati riportano l’IRR invece di un semplice guadagno percentuale. Il confronto con un indice pubblico raramente ha molto significato per gli asset illiquidi, poiché i flussi di cassa e il periodo di detenzione di un fondo privato raramente assomigliano a quelli del mercato. Un confronto più utile è con fondi simili della stessa annata (vintage year), che quantomeno condividono un punto di ingresso di mercato simile.
Saggezza pratica da interiorizzare: i collocamenti privati spesso comportano una divulgazione molto meno standardizzata rispetto ai titoli registrati, e i memoranda di collocamento privato non vengono spesso mai revisionati dalla SEC, secondo la panoramica di Investor.gov sul private equity. Questa lacuna nella supervisione è esattamente il motivo per cui la tua stessa tenuta dei registri, valori datati, flussi di cassa etichettati e commissioni documentate, ha più peso per gli asset privati di quanto ne abbia per un conto di intermediazione che riporta tutto automaticamente.
Scelte di strumenti e flusso di lavoro in base al profilo dell’investitore
La configurazione ideale dipende meno dal tuo patrimonio netto e più da come sono strutturate le tue partecipazioni.
- Investitore solitario con foglio di calcolo: poche posizioni private, un’unica entità, a proprio agio nel costruire formule. Un foglio di calcolo ben organizzato con una cadenza di aggiornamento disciplinata funziona bene qui.
- Utente di tracker semi-automatizzato: diverse posizioni private su più entità, desidera sincronizzazione automatica per gli asset pubblici e inserimento manuale per quelli privati senza costruire tutto da zero.
- Investitore supportato da family office o advisor: molte posizioni, più entità e una complessità tale che la riconciliazione professionale fa risparmiare più tempo di quanto ne costi.
Qualunque profilo ti rappresenti, dai priorità a queste caratteristiche in qualsiasi prodotto valuti:
- Supporto multi-entità, così che un K-1 legato a una LLC non venga mescolato con uno legato a un trust.
- Importazione di documenti per estratti conto e K-1, non solo sincronizzazione con l’intermediario.
- Modellazione dei flussi di cassa in grado di calcolare l’IRR dalle tue capital call e distribuzioni registrate.
- Inserimento manuale protetto per asset unici come una nota SAFE o un singolo immobile.
- Esportabilità, così che il tuo commercialista possa ricevere un pacchetto pulito invece di uno screenshot.
Consiglio pratico: Imposta un controllo mensile di 15 minuti per nuovi estratti conto e flussi di cassa, un’ora trimestrale per la riconciliazione delle valutazioni e un blocco di due ore una volta all’anno per preparare l’export fiscale.
Checklist fiscale, di reporting e normativa da tenere insieme al registro
Il tuo registro consolidato è utile quanto lo sono i registri fiscali che lo sostengono. Gli Schedule K-1 riportano la tua quota di reddito, deduzioni e crediti della partnership, e le istruzioni IRS per il Form 1065 sono esplicite nel dire che non puoi usare il saldo finale del conto capitale della partnership come sostituto del calcolo della tua base imponibile.
Prima della stagione fiscale, ripercorri questo elenco:
- Mappa ogni K-1 ricevuto all’entità legale corretta nel tuo registro.
- Riconcilia le variazioni del conto capitale con i tuoi stessi registri dei flussi di cassa per l’anno.
- Segnala qualsiasi posizione in collocamento privato o BDC non quotata per una due diligence rafforzata, poiché il bollettino di Investor.gov sulle BDC non quotate pubblicamente segnala che questi veicoli possono essere illiquidi e comportare informazioni pubbliche limitate.
- Prepara un unico pacchetto di export, estratti conto, K-1 e il tuo registro dei flussi di cassa, per il tuo commercialista, invece di inviare i documenti a pezzi.
Da tenere a mente: i documenti di offerta dei collocamenti privati possono omettere fatti materiali che il prospetto di un titolo registrato sarebbe tenuto a divulgare, il che è un motivo in più per cui la tua tenuta dei registri datati conta di più qui che altrove nel tuo portafoglio.
Best practice di privacy e sicurezza quando si centralizzano registri di investimento sensibili
Centralizzare K-1, accordi di sottoscrizione e credenziali di accesso in un unico posto alza la posta in gioco se quel sistema viene compromesso.
- Usa sincronizzazioni o token di sola lettura ovunque il tuo tracker li supporti, e non condividere né inviare via email credenziali di accesso grezze.
- Cifra i documenti archiviati, mantieni un backup offline e richiedi l’autenticazione a due fattori su qualsiasi account che tocchi i tuoi dati finanziari.
- Chiedi direttamente a qualsiasi fornitore informazioni sulla conservazione dei dati, la politica di cancellazione, le opzioni di esportazione e se i tuoi dati vengono mai condivisi o venduti prima di impegnarti.
- Usa un gestore di password, ruota periodicamente le credenziali e limita l’accesso di un advisor solo alle entità che effettivamente gestisce.
Prospettiva dell’autore e checklist del praticante
La cadenza che effettivamente regge nel tempo è più leggera di quanto la maggior parte degli investitori si aspetti: circa 15 minuti al mese per nuovi estratti conto e flussi di cassa, un’ora ogni trimestre per la riconciliazione delle valutazioni e un paio d’ore una volta all’anno per la preparazione fiscale. I punti ciechi che mettono in difficoltà le persone sono raramente drammatici: una nota SAFE non registrata, una capital call registrata in ritardo, una voce del K-1 archiviata e dimenticata. Individuarli dipende dall’abitudine, non dallo strumento.

Cosa la maggior parte delle guide sbaglia sul tracciamento degli investimenti privati

La maggior parte dei consigli su questo argomento tratta gli investimenti privati come un problema di archiviazione: tieni organizzati i tuoi documenti e hai finito. La vera sfida è il divario di valutazione. Le posizioni pubbliche si aggiornano da sole ogni secondo in cui il mercato è aperto; quelle private restano ferme per mesi finché un amministratore di fondo o un nuovo round non ti fornisce un numero aggiornato. Chi costruisce in anticipo una politica di valutazione rigorosa, gerarchia delle fonti, data di registrazione, fallback conservativo, passa molto meno tempo a discutere con i propri numeri in seguito.
Anche l’ossessione per le metriche è in un certo senso sopravvalutata. IRR e MOIC contano, ma valgono solo quanto il registro dei flussi di cassa che li sostiene. Un registro pulito ed etichettato con date accurate produrrà un IRR più utile di un calcolatore più sofisticato alimentato da input approssimativi. Se devi trarre una sola cosa da questa guida, dai priorità al registro e alla politica di valutazione prima di preoccuparti di quale tracker sembri il più bello.
— Vincent
Evibe: un tracker multi-asset privacy-first per consolidare gli investimenti privati
Evibe consolida azioni, ETF, crypto, immobili e partecipazioni private inserite manualmente in un’unica dashboard, con sincronizzazione automatica per conti bancari e di intermediazione insieme all’inserimento manuale per le posizioni uniche che un foglio di calcolo solitamente gestisce da solo.
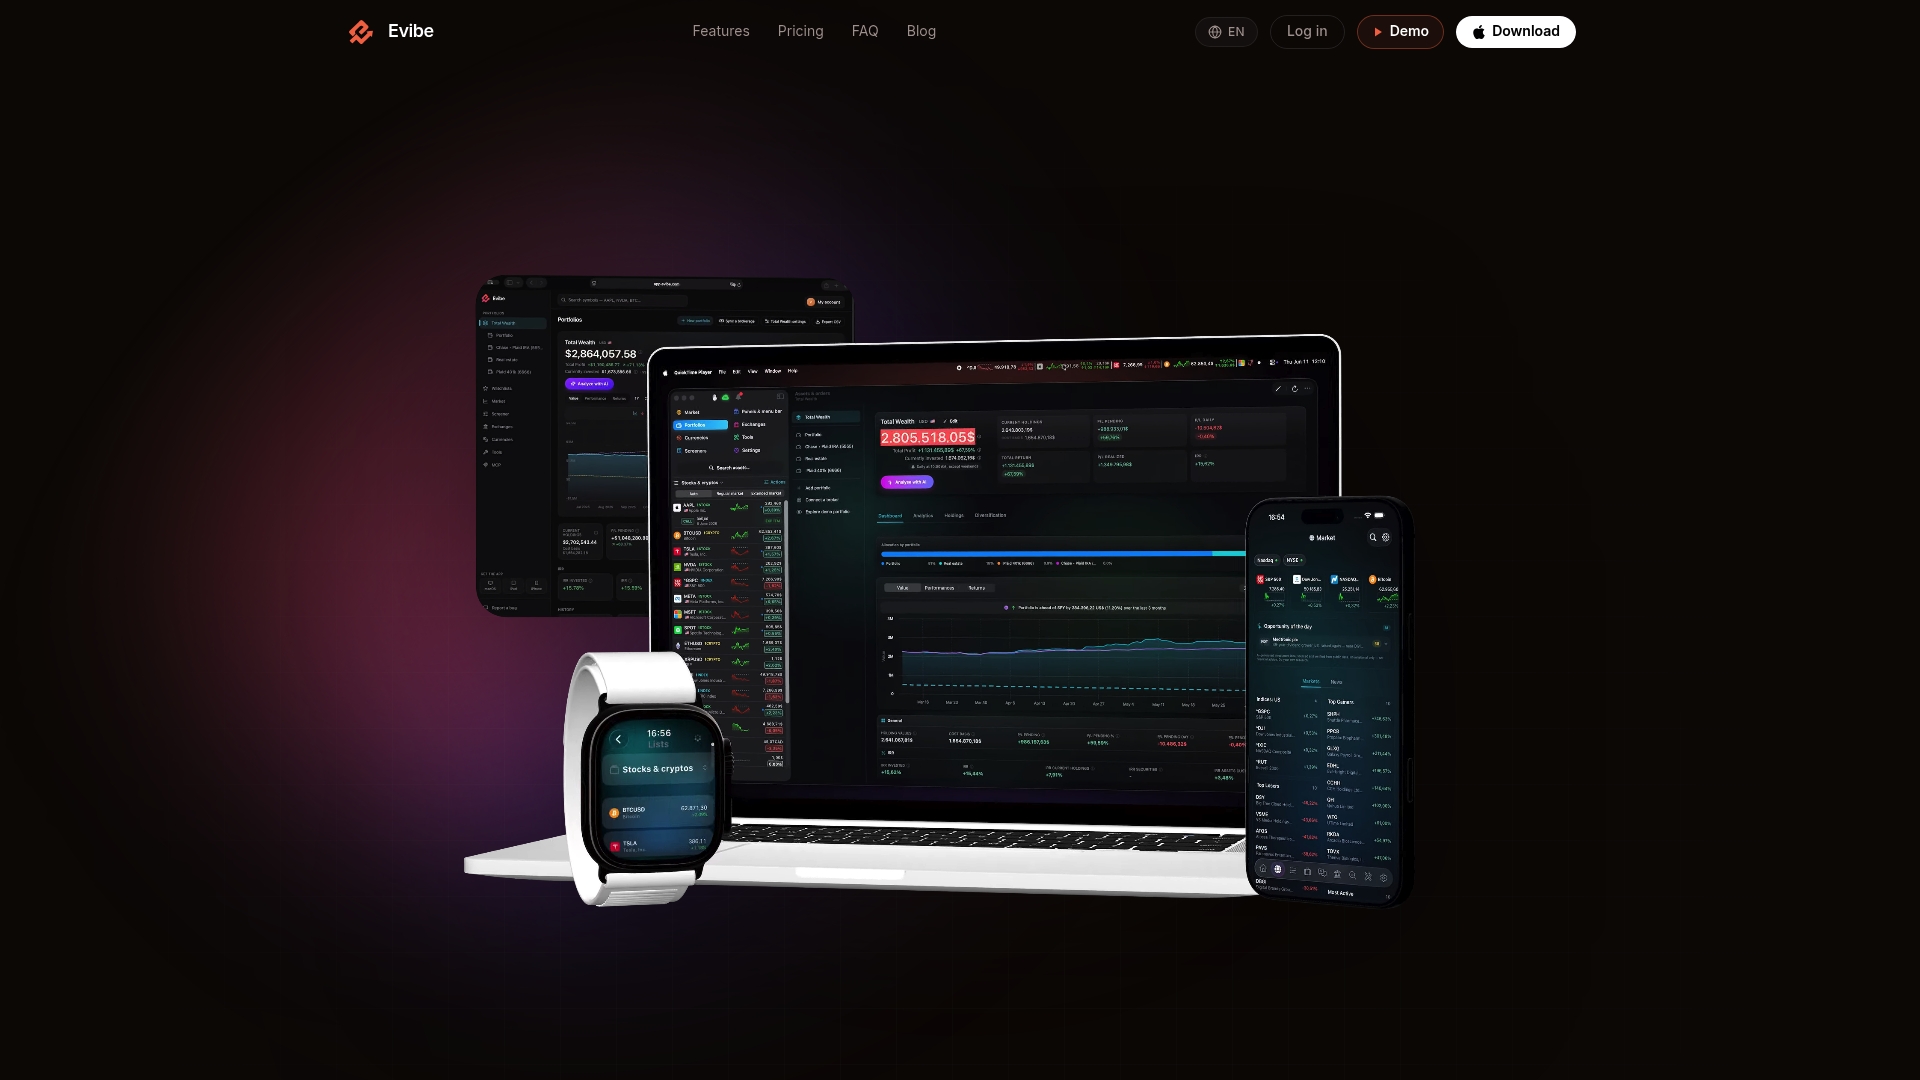
Questa combinazione corrisponde alla checklist di funzionalità sopra descritta: inserimento manuale adatto ai documenti, registrazione dei flussi di cassa e approfondimenti su rischio e diversificazione guidati dall’IA, costruiti su una gestione dei dati privacy-first che non memorizza mai le tue password. Il piano Evibe costa 79 $ all’anno, con una prova gratuita di 7 giorni per verificare se si adatta al modo in cui tracci effettivamente le tue partecipazioni.
Fonti autorevoli e approfondimenti
Per indicazioni primarie sul lato normativo dell’investimento privato, la panoramica di Investor.gov sul private equity e il suo bollettino sulle BDC non quotate pubblicamente coprono entrambi i limiti di divulgazione e il rischio di liquidità. Per il reporting fiscale, le istruzioni IRS per lo Schedule K-1 (Form 1065) spiegano come vengono riportati il reddito e la base imponibile della partnership.
Fonti
Segui una gerarchia delle fonti stabilita in anticipo: prima l’ultimo round prezzato più recente, poi il mark proprio dello sponsor, poi una perizia indipendente come fallback conservativo. Registrare la data e la fonte di ogni valore utilizzato rende molto più facile spiegare, e riconciliare, qualsiasi discrepanza in seguito.
FAQ
Qual è il modo migliore per tracciare gli investimenti privati?
L’approccio più affidabile combina un unico tracker multi-asset o un foglio di calcolo con una politica di valutazione documentata e un registro dei flussi di cassa che annota ogni capital call, distribuzione e commissione. Questo permette di calcolare con precisione IRR e MOIC invece di stimare un guadagno approssimativo.
Come stimo la liquidità e i tempi di uscita di un investimento privato?
Controlla il tuo accordo di sottoscrizione o il memorandum di offerta per i periodi di lock-up, le finestre di rimborso o la durata prevista del fondo, poiché gli investimenti privati sono tipicamente illiquidi e pensati per essere detenuti su orizzonti lunghi, come sottolinea il bollettino di Investor.gov sui collocamenti secondo il Regulation D. Tieni traccia della durata dichiarata del fondo e di eventuali piani di distribuzione nel tuo registro, così puoi anticipare i tempi dei flussi di cassa invece di subirli.
Quali documenti mi servono per riconciliare i K-1 con la mia dichiarazione fiscale?
Ti servono il K-1 stesso, il tuo registro dei flussi di cassa per quell’entità e qualsiasi rendiconto del conto capitale fornito dall’amministratore del fondo durante l’anno. Le istruzioni IRS per lo Schedule K-1 (Form 1065) chiariscono che il saldo finale del conto capitale della partnership non sostituisce il calcolo della tua base imponibile personale.
Con quale frequenza dovrei aggiornare le valutazioni degli asset privati?
Una cadenza trimestrale funziona per la maggior parte delle partecipazioni private, poiché nuove valutazioni da amministratori di fondi o round quotati raramente arrivano più spesso. Tra un aggiornamento e l’altro, registra ogni capital call o distribuzione nota nel tuo registro dei flussi di cassa, così l’IRR resta aggiornato anche mentre la valutazione stessa rimane ferma.