XIRR ou TIR : lequel utiliser dans Excel ?
XIRR ou TIR dans Excel : quelle fonction choisir selon vos flux de trésorerie et comment leurs hypothèses de calendrier influencent la précision.
XIRR ou TIR : lequel utiliser dans Excel ?
Utilisez XIRR lorsque les flux de trésorerie tombent à des dates irrégulières et horodatées. Utilisez TIR uniquement lorsque les apports et retraits surviennent à intervalles strictement égaux, comme des périodes mensuelles ou annuelles. La raison tient au calendrier : =XIRR(valeurs, dates) pondère chaque flux de trésorerie selon sa date réelle, tandis que =TRI(valeurs) suppose que chaque intervalle entre les flux est identique. Pour la plupart des portefeuilles réels, où dépôts, dividendes et ventes ne s'alignent jamais proprement sur un calendrier, XIRR est le choix le plus précis.
Points clés à retenir
XIRR fournit un rendement annualisé précis pour des flux de trésorerie irréguliers et horodatés, tandis que le TIR ne tient la route que lorsque les apports et retraits surviennent à intervalles strictement égaux.
| Point | Détails |
|---|---|
| Choisissez selon le calendrier, pas par habitude | Utilisez XIRR pour des dates irrégulières et le TIR uniquement pour des périodes strictement égales. |
| XIRR nécessite deux colonnes | Fournissez-lui des tableaux de valeurs et de dates correspondants, sinon vous obtiendrez #VALEUR! ou des plages non concordantes. |
| #NOMBRE! signifie absence de convergence | Ajustez l'argument [estimation], par exemple en essayant 0,05 ou -0,1, lorsqu'Excel ne peut pas résoudre en 100 itérations. |
| Ni l'un ni l'autre n'équivaut au TWR | Le TIR et XIRR sont pondérés par les montants et reflètent votre calendrier, pas la performance pure de l'actif. |
| Validez avec XNPV | Recoupez votre taux calculé avec =XNPV() pour confirmer qu'il se rapproche de zéro. |
Où vérifier les détails vous-même
- La page de la fonction XIRR de Microsoft pour la syntaxe exacte et le comportement des erreurs.
- L'analyse TWR vs IRR de TSG Performance pour des recommandations conformes aux normes du secteur.
- Le guide XIRR vs IRR du Corporate Finance Institute pour des exemples de modélisation.
Table des matières
- Qu'est-ce que le TIR et comment fonctionne la fonction TRI d'Excel ?
- Qu'est-ce que XIRR et comment gère-t-il les dates irrégulières ?
- XIRR vs TIR : qu'est-ce qui les distingue réellement ?
- Comment calculer le TIR et XIRR dans Excel étape par étape ?
- Quand devriez-vous utiliser le TIR plutôt que XIRR ?
- Où le TIR et XIRR divergent-ils du rendement pondéré dans le temps ?
- Un exemple concret : TIR vs XIRR sur les mêmes flux de trésorerie
- Questions fréquentes
- Sources
Qu'est-ce que le TIR et comment fonctionne la fonction TRI d'Excel ?
Le TIR, ou taux de rendement interne, est le taux d'actualisation qui rend nulle la valeur actuelle nette d'une série de flux de trésorerie. C'est un rendement pondéré par les montants, mais il ne fonctionne proprement que lorsque les apports et versements se produisent à intervalles de temps égaux.
Dans Excel, la syntaxe est =TRI(valeurs, [estimation]). L'argument valeurs nécessite au moins un nombre négatif (votre débours initial) et un nombre positif (un rendement), et l'argument estimation est facultatif.
Le TIR fonctionne le mieux lorsque :
- Les flux de trésorerie se répètent selon un calendrier fixe, comme un loyer mensuel ou des coupons obligataires annuels.
- Vous voulez une estimation rapide sans avoir besoin de précision sur les dates.
- Vous construisez un modèle simple où chaque période a la même durée.
Astuce de pro : L'hypothèse d'intervalles égaux du TIR convient parfaitement aux tableaux d'amortissement théoriques, mais dès qu'un paiement glisse de quelques jours, votre taux annualisé dérive discrètement. Considérez le TIR comme un outil d'estimation grossière, pas comme une réponse définitive, pour tout ce qui n'est pas parfaitement périodique.
Qu'est-ce que XIRR et comment gère-t-il les dates irrégulières ?
XIRR calcule un taux de rendement interne en utilisant des dates explicites pour chaque flux de trésorerie au lieu de supposer un espacement égal. C'est essentiellement le même calcul sous-jacent que le TIR, étendu de manière à ce que vous n'ayez jamais besoin de truffer votre modèle de fausses périodes à flux nul juste pour forcer un calendrier uniforme, selon les directives techniques de l'ICAEW.
La syntaxe est =XIRR(valeurs, dates, [estimation]), et elle est étroitement liée à =XNPV(). Si la fonction ne peut pas converger en 100 itérations, ou si vous lui fournissez un format de date incorrect, vous obtiendrez #VALEUR! à la place.
Surveillez ces pièges courants :
- Des plages non concordantes entre les tableaux
valeursetdates(ils doivent avoir la même longueur). - Des dates stockées sous forme de texte plutôt que de véritables numéros de série de date Excel.
- L'oubli du signe négatif sur votre apport initial.
Astuce de pro : Si XIRR renvoie #NOMBRE!, ne vous contentez pas d'ajuster l'estimation en espérant que ça marche. Vérifiez d'abord que vos dates sont réellement interprétées comme des dates, et non comme des chaînes de texte qui ressemblent seulement à des dates.
XIRR vs TIR : qu'est-ce qui les distingue réellement ?
La différence fondamentale est la logique de calendrier, et elle se répercute sur tout le reste du comportement de chaque fonction.
- Hypothèse de calendrier : le TIR suppose des périodes fixes et égales. XIRR attribue une date précise à chaque flux.
- Entrées requises : le TIR n'a besoin que d'un tableau de valeurs. XIRR nécessite les valeurs plus un tableau de dates correspondant.
- Précision sur des flux irréguliers : XIRR gère correctement le calendrier réel ; le TIR peut fausser le taux annualisé dès que les apports tombent hors calendrier, ce qui explique pourquoi les modélisateurs privilégient largement XIRR pour la modélisation financière.
- Ergonomie dans Excel : le TIR est plus simple à mettre en place mais donne silencieusement un chiffre trompeur en cas de calendrier irrégulier. XIRR demande plus de configuration mais signale les entrées incorrectes par des erreurs claires.
- Cas d'usage typiques : le TIR convient aux paiements régulièrement planifiés comme les prêts à taux fixe. XIRR convient aux appels de capitaux en private equity, aux distributions immobilières, et à tout compte de courtage avec des achats et ventes sporadiques.
Le consensus des praticiens est constant sur ce point : privilégiez XIRR chaque fois que les flux de trésorerie sont horodatés et irréguliers, et réservez le TIR aux vérifications rapides et périodiques.
Comment calculer le TIR et XIRR dans Excel étape par étape ?
Voici la construction pratique, du début à la fin :
- Listez vos flux de trésorerie dans une colonne, négatifs pour les sorties d'argent, positifs pour les entrées.
- Pour XIRR, ajoutez une colonne correspondante avec les dates réelles des transactions juste à côté des valeurs.
- Pour le TIR, tapez
=TRI(A2:A10); pour XIRR, tapez=XIRR(A2:A10, B2:B10). - Appuyez sur Entrée et vérifiez le résultat par rapport à une estimation mentale approximative.
- Si Excel renvoie une erreur, appliquez les correctifs ci-dessous avant de toucher à votre estimation.
Erreurs courantes et correctifs rapides :
- #NOMBRE! : signifie généralement une absence de convergence après 100 itérations. Essayez une autre
[estimation], comme 0,05 ou -0,1. - #VALEUR! : une cellule de date est formatée en texte. Reformatez la plage en Date et ressaisissez-la.
- Plages non concordantes : les tableaux de valeurs et de dates doivent avoir un nombre de lignes identique. Vérifiez l'absence de lignes vides parasites.
- Aucun changement de signe : il faut au moins une valeur négative et une valeur positive, sinon Excel ne peut pas du tout résoudre un taux.
Astuce de pro : Quand un résultat semble suspect, recoupez-le avec =XNPV() à ce taux. Il devrait se rapprocher de zéro. Sinon, effectuez un test de sensibilité rapide en modifiant l'estimation et en confirmant que le taux ne varie pas de manière erratique.
Quand devriez-vous utiliser le TIR plutôt que XIRR ?
Adaptez la fonction à la forme de vos flux de trésorerie, pas à l'habitude.
- Dates irrégulières, comme les appels de capitaux en private equity ou les distributions immobilières : utilisez XIRR.
- Flux strictement périodiques, comme un loyer mensuel ou des coupons obligataires selon un calendrier fixe : le TIR convient et est plus rapide à mettre en place.
- Projections de type salaire ou rente avec un espacement égal : le TIR donne une réponse propre sans colonnes supplémentaires.
- Comptes de courtage avec apports sporadiques et réinvestissement de dividendes : XIRR est le seul à refléter votre calendrier réel.
Ni l'une ni l'autre de ces mesures ne vous indique comment l'actif sous-jacent a performé isolément. Les deux sont pondérées par les montants, c'est-à-dire qu'elles reflètent votre calendrier de flux de trésorerie, pas la compétence du gérant. Cette distinction compte lorsque vous évaluez un fonds par opposition à l'évaluation de votre propre compte.
Astuce de pro : Si vous ne savez pas laquelle utiliser, calculez les deux. Si le TIR et XIRR sont proches, vos flux étaient de toute façon presque périodiques. S'ils divergent, fiez-vous à XIRR.
Où le TIR et XIRR divergent-ils du rendement pondéré dans le temps ?
Le TIR et XIRR sont des mesures pondérées par les montants ; elles reflètent le calendrier réel des apports et retraits de l'investisseur. Le rendement pondéré dans le temps élimine entièrement ce calendrier, isolant la performance des actifs sous-jacents indépendamment du moment où l'argent est entré ou sorti.
La pratique du secteur trace une ligne claire ici : le TIR est la norme pour les actifs privés, car les gérants y contrôlent souvent le moment où le capital est appelé et distribué. Le TWR est la norme pour les titres cotés, où le gérant n'a aucun contrôle sur le moment où un investisseur ajoute ou retire de l'argent.
Cette distinction compte car le TIR peut être faussé par des apports effectués juste avant une perte ou juste avant un gain, faisant apparaître un fonds meilleur ou pire que sa performance réelle d'actif. Si vous comparez deux gérants, le TIR seul peut induire en erreur.
Astuce de pro : Lorsque vous jugez la compétence d'un gérant plutôt que votre propre résultat, associez le TIR à un chiffre de TWR si disponible. L'écart entre les deux raconte sa propre histoire.
Un exemple concret : TIR vs XIRR sur les mêmes flux de trésorerie
Supposons que vous investissiez 10 000 $ le 1er janvier, ajoutiez 2 000 $ le 15 juillet, et que la position vaille 14 200 $ le 31 décembre de la même année.
- En tant que flux périodiques pour le TIR : -10 000 $, -2 000 $, +14 200 $, traités comme trois périodes égales.
=TRI(valeurs)renvoie environ 11,5 % pour cette structure simplifiée à trois périodes.- Avec les dates réelles,
=XIRR(valeurs, dates)renvoie un taux différent, car l'apport du 15 juillet n'a eu qu'environ cinq mois et demi pour fructifier, et non une « période » complète.
XIRR ressort généralement plus élevé dans ce scénario, car il crédite correctement le second apport d'un temps de marché plus court plutôt que de le traiter comme occupant une période complète et de longueur égale, comme le fait le TIR.
- L'écart entre les deux taux se creuse d'autant plus que vos dates d'apport s'éloignent d'un espacement régulier.
- Pour un seul apport en cours d'année comme celui-ci, une différence d'un à deux points de pourcentage est courante.
- Validez tout résultat en vérifiant que
=XNPV(taux, valeurs, dates)se rapproche de zéro à votre XIRR calculé.
Pourquoi notre choix par défaut dans Excel est XIRR
Nous construisons chaque modèle interne autour de XIRR en premier lieu, car des flux de trésorerie précis au jour près sont tout l'intérêt du suivi d'un portefeuille réel plutôt que théorique. Le suivi des dividendes et des options d'Evibe capture automatiquement les dates exactes des transactions, ce qui est précisément l'entrée dont XIRR a besoin pour rester fiable. Si vos avoirs suivent un jour un calendrier propre et régulier, le TIR a toujours sa place. Simplement, ne l'utilisez pas par défaut.
Questions fréquentes
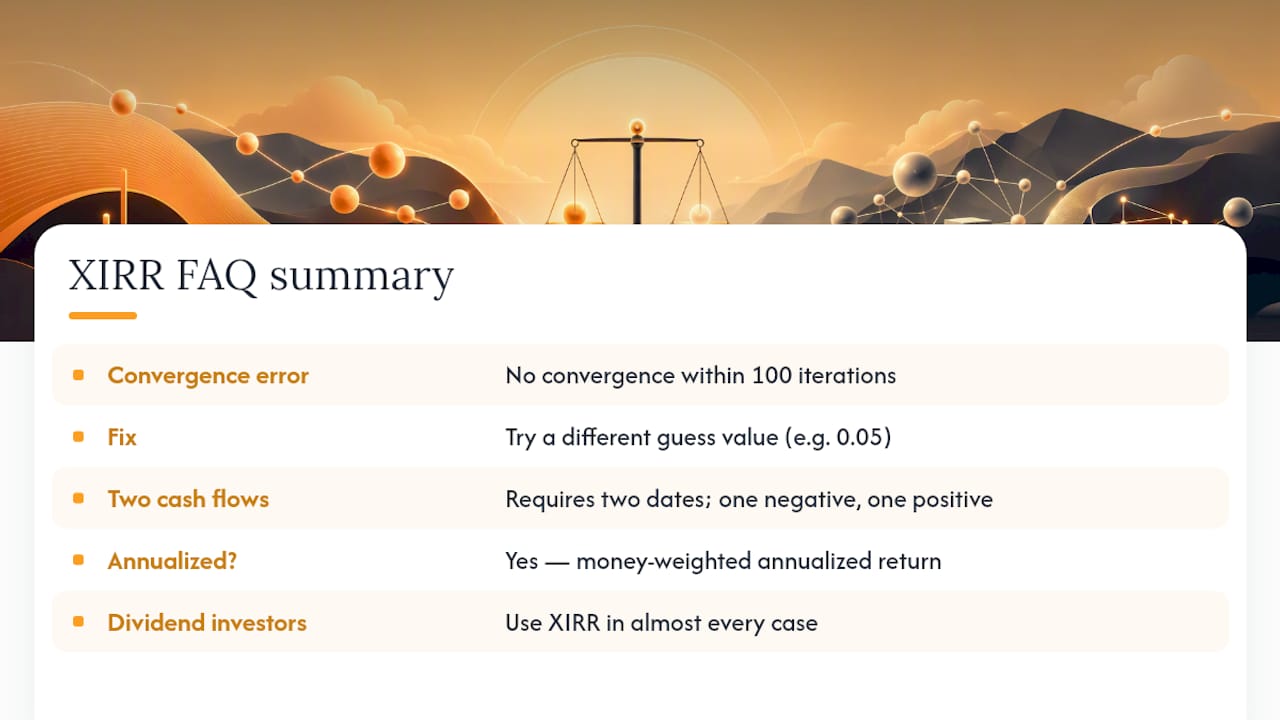
XIRR donne-t-il toujours un rendement plus élevé que le TIR ? Non. XIRR donne un rendement plus précis, qui peut être supérieur ou inférieur au TIR selon que vos dates d'apport réelles tombent plus tôt ou plus tard que ce que suppose l'hypothèse de périodes égales.
Puis-je utiliser XIRR avec seulement deux flux de trésorerie ? Oui, tant qu'une valeur est négative et l'autre positive, avec deux dates correspondantes. Cela fonctionne de la même manière qu'un simple calcul de croissance composée.
Pourquoi ma formule XIRR renvoie-t-elle #NOMBRE! ? Cela signifie généralement qu'Excel n'a pas pu converger en 100 itérations à partir de votre estimation de départ, comme le documente Microsoft. Essayez une autre valeur d'estimation, comme 0,05 au lieu de la valeur par défaut.
XIRR est-il identique au rendement annualisé ? Fonctionnellement, oui. XIRR exprime votre rendement pondéré par les montants sur une base annualisée, en tenant compte du nombre exact de jours pendant lesquels chaque flux de trésorerie a été investi.
Les investisseurs en dividendes doivent-ils suivre XIRR ou le TIR ? XIRR, dans presque tous les cas. Les dividendes tombent rarement selon un calendrier parfaitement périodique, et des outils comme le suivi des dividendes d'Evibe capturent les dates de paiement exactes dont XIRR a besoin pour rester précis. Pour les traders d'options avec des dates d'expiration et d'assignation irrégulières, la même logique s'applique via le suivi des options d'Evibe, et les détenteurs d'ETF comparant des distributions périodiques à des versements spéciaux peuvent s'appuyer sur le suivi ETF d'Evibe pour garder les dates sous-jacentes en ordre.
Cet article est une information générale, et non un substitut aux conseils d'un conseiller financier qualifié. Consultez un professionnel financier qualifié pour votre propre situation avant d'agir sur la base de ce contenu.
Sources
- TWR vs IRR — When does GIPS require one or the other? | TSG Performance
- Time-weighted return and internal rates of return | Commonfund
- IRR, XIRR and MIRR — what are they and when to use them | ICAEW
Recommandé
- Calculateur de rendement du dividende : estimez revenus et rendement — Evibe
- Evibe vs Yahoo Finance — au-delà d'un simple suivi de portefeuille gratuit
- Calculateur de dividendes ETF : votre guide de planification de revenus 2026 — Evibe
- Meilleure alternative à Mint pour les investisseurs multi-actifs (2026) — Evibe