Les indicateurs de diversification de portefeuille qui comptent vraiment
Découvrez les indicateurs clés de diversification de portefeuille (HHI, ratio de diversification) pour mieux gérer le risque et affiner votre stratégie.
Les indicateurs de diversification de portefeuille qui comptent vraiment
Les indicateurs de diversification de portefeuille les plus utiles sont l'indice de Herfindahl-Hirschman (HHI), le ratio de diversification (RD), le nombre effectif de paris (ENB), la corrélation moyenne par paire, et les scores composites de type entropie. Chacun répond à une question différente. Le HHI vous indique le degré de concentration de votre capital. Le RD vous indique dans quelle mesure la combinaison de vos actifs a réellement réduit la volatilité. L'ENB vous indique combien de sources de risque véritablement indépendantes vous portez, indépendamment du nombre de titres présents dans votre compte.
L'action immédiate à mener : calculez dès aujourd'hui le HHI et le RD de votre allocation actuelle. Si le HHI est élevé par rapport au nombre de positions détenues, ou si le RD est proche de 1,0, vous avez un risque de concentration qu'un simple décompte d'actifs ne révélera pas.
- HHI — concentration du capital, calculée à partir des poids des positions
- Ratio de diversification (RD) — réduction de volatilité obtenue en combinant les actifs
- Nombre effectif de paris (ENB) — nombre de facteurs de risque indépendants
- Corrélation moyenne par paire — degré de mouvement conjoint de vos actifs
- Scores de diversification de type entropie — indice composite pour tableaux de bord
Conseil de pro : Un portefeuille composé d'un seul actif obtient un score de 10 000 sur l'échelle du HHI, tandis qu'un portefeuille de 10 actifs à poids égal obtient un score de 1 000. Cet écart d'un facteur dix montre à lui seul pourquoi se fier au nombre de positions est trompeur.
Points clés à retenir
Mesurer correctement la diversification exige le HHI pour la concentration, le ratio de diversification pour la réduction de volatilité, et le nombre effectif de paris pour le risque de facteur caché, à examiner ensemble plutôt qu'isolément.
| Point | Détails |
|---|---|
| Commencez par le HHI | Calculez-le en premier pour une lecture rapide de la concentration ; un actif unique obtient 10 000, un portefeuille de 10 actifs à poids égal obtient 1 000. |
| Confirmez avec le RD | Un ratio de diversification proche de 1,0 signifie que vos positions ne se compensent pas entre elles malgré une apparente dispersion. |
| Surveillez l'ENB pour le risque caché | Un nombre effectif de paris faible par rapport au nombre de titres révèle une exposition partagée à un même facteur. |
| Actualisez régulièrement les données | Recalculez la corrélation et la volatilité sur des fenêtres glissantes ; des estimations de covariance obsolètes faussent tous les indicateurs en aval. |
| Automatisez le suivi | Evibe synchronise les comptes et calcule ces indicateurs en continu, en signalant les dérives via des alertes pilotées par l'IA. |
Table des matières
- Indicateurs de diversification de portefeuille : à quoi répond chacun
- Les formules derrière le HHI, le RD, l'ENB et la volatilité du portefeuille
- Lire le HHI, le RD et l'ENB ensemble
- Où ces indicateurs montrent leurs limites
- Transformer ces indicateurs en un processus de suivi
- Evibe automatise les calculs de diversification que vous venez de lire
- Questions fréquentes
- Sources
Indicateurs de diversification de portefeuille : à quoi répond chacun
Avant de toucher à une formule, vous devez savoir quel indicateur répond à quelle question. Les investisseurs vérifient souvent un seul chiffre, s'en satisfont, et passent à côté du risque logé dans l'angle mort qu'un autre indicateur aurait détecté.
Le HHI mesure la concentration du capital. C'est l'indicateur le plus rapide à calculer et le plus facile à expliquer à un client ou à un comité, mais il ne dit rien de la volatilité ni de la corrélation.
Le ratio de diversification mesure la réduction de volatilité réalisée. Le RD vous indique si combiner vos positions a effectivement réduit le risque par rapport à détenir chaque position isolément. Un portefeuille peut sembler bien réparti en poids et pourtant produire un RD proche de 1,0 si les positions évoluent en synchronisation.
Le nombre effectif de paris estime les sources de risque indépendantes. Vous pouvez détenir 40 actions et, dans les faits, ne prendre que trois paris si toutes sont exposées au même facteur macroéconomique.
La corrélation moyenne par paire résume la part de la variance de vos rendements provenant de facteurs partagés plutôt qu'idiosyncratiques.
Les scores composites de type entropie traduisent plusieurs de ces données en un seul chiffre de tableau de bord allant de 0 à 100, utile pour le suivi mais risqué s'il est traité comme un substitut aux calculs sous-jacents.
- Vérifiez d'abord le HHI si vous craignez une concentration sur une poignée de titres
- Vérifiez le RD si vous voulez savoir si la diversification réduit réellement le risque
- Vérifiez l'ENB si votre nombre de titres vous semble rassurant mais que votre instinct dit le contraire
- Vérifiez la corrélation moyenne lorsque l'exposition sectorielle ou macroéconomique est en cause
- Utilisez les scores composites pour un suivi continu, pas pour un diagnostic ponctuel
Les formules derrière le HHI, le RD, l'ENB et la volatilité du portefeuille
Voici les calculs, illustrés avec des chiffres que vous pouvez vérifier dans votre propre tableur.
- HHI : additionnez le poids en pourcentage au carré de chaque position. Un portefeuille concentré sur un seul actif obtient 10 000 ; un portefeuille à poids égal de 10 actifs obtient 1 000. Un portefeuille comptant plus d'actifs à poids égal obtient un score plus faible, reflétant une plus grande dispersion. Plus le chiffre est bas, plus la dispersion est grande.
- Volatilité du portefeuille (σ_p) : calculée comme σ_p = √(w′ Σ w), où w est votre vecteur de poids et Σ la matrice de covariance des rendements. La plupart des praticiens utilisent les rendements quotidiens sur une fenêtre de 90 à 252 jours pour construire Σ, car la covariance et la corrélation déterminent si la combinaison d'actifs réduit réellement le risque.
- Ratio de diversification (RD) : RD = (Σ w_i σ_i) / σ_p, soit la moyenne pondérée de la volatilité isolée de chaque actif divisée par la volatilité réelle du portefeuille. Supposons deux actifs présentant chacun une volatilité isolée de 20 %, à poids égal. Si leur corrélation est faible, la volatilité du portefeuille pourrait s'établir à 15 %, donnant RD = 20/15 ≈ 1,33. Un RD supérieur à 1 confirme que l'agrégation a réellement réduit la volatilité ; un RD proche de 1,0 signifie que les actifs ne se compensent pas du tout entre eux.
- Nombre effectif de paris (ENB) : généralement calculé de deux façons, soit comme l'exponentielle de l'entropie des rendements à travers les facteurs de risque, soit comme l'inverse de la somme des contributions de risque au carré. Les deux approches convertissent une carte d'exposition confuse en un seul chiffre représentant des paris véritablement indépendants.
- Corrélation moyenne par paire : moyenne de toutes les valeurs hors diagonale de la matrice de corrélation. Sous hypothèse de poids et de volatilités égaux, le RD s'approxime par 1 / √(ρ + (1 − ρ)/N), ce qui montre exactement comment la corrélation ρ et le nombre d'actifs N s'équilibrent l'un l'autre.
Bien construire cela commence par une matrice de corrélation propre, car une matrice bruitée ou obsolète corrompt tous les chiffres qui en découlent.
Lire le HHI, le RD et l'ENB ensemble
Aucun de ces indicateurs ne fonctionne bien isolément, et c'est précisément ce que ratent la plupart des revues de portefeuille. Le HHI et le RD divergent souvent car ils mesurent des choses différentes : un portefeuille peut afficher un HHI faible (les poids semblent répartis) alors que son RD est proche de 1,0 parce que chaque position est une grande capitalisation technologique évoluant dans la même direction. À l'inverse, un portefeuille avec un HHI modérément élevé, disons trois positions concentrant l'essentiel du poids, peut tout de même afficher un RD respectable si ces trois actifs sont véritablement non corrélés.
L'ENB détecte ce que le HHI manque totalement. Un portefeuille de 50 positions peut produire un ENB de 4 ou 5 si la plupart de ces titres partagent la même exposition sectorielle ou factorielle, exposant un risque que le simple décompte de positions dissimule.
Il n'existe pas de seuil universel valable pour tous les mandats. Un portefeuille concentré de type capital-risque et un fonds indiciel diversifié ne devraient pas être jugés selon le même seuil de HHI ; la recherche ArXiv sur la combinaison de ces indicateurs recommande de trianguler entre les trois plutôt que de s'ancrer sur un seul chiffre de référence.
- HHI élevé → vérifiez si les titres concentrés sont corrélés ; sinon, l'exposition peut être intentionnelle et acceptable
- RD faible (proche de 1,0) → vos actifs ne se compensent pas entre eux ; examinez la corrélation, pas les poids
- ENB faible par rapport au nombre de positions → concentration factorielle cachée ; effectuez une vérification du chevauchement des ETF si des fonds indiciels sont impliqués
Conseil de pro : Calculez les trois indicateurs avant un rééquilibrage, pas après. Détecter un RD faible avant d'ajouter une quatrième position « diversifiante » qui est en réalité corrélée au reste vous évite une transaction inutile.
Où ces indicateurs montrent leurs limites
Chacun de ces indicateurs dépend de données qui évoluent, et l'erreur d'estimation s'accumule rapidement. Les estimations de volatilité et de corrélation varient sensiblement selon la fenêtre d'observation retenue ; une fenêtre de 90 jours et une fenêtre de 252 jours peuvent produire des lectures de RD et d'ENB nettement différentes pour le même portefeuille. Les estimateurs à rétrécissement et les tests de sensibilité sur fenêtre glissante aident, mais n'éliminent pas le problème.
Les corrélations ne sont pas non plus stables. Des actifs qui semblaient non corrélés en marché calme évoluent souvent de concert lors d'un épisode de stress, un phénomène parfois appelé rupture de corrélation. Votre diversification réalisée pendant un krach peut être bien plus faible que ce que prédisaient votre RD ou votre ENB la semaine précédente.
Les quotients de diversification (DQ) ont été conçus pour combler cette lacune. Les DQ forment une famille axiomatique d'indices satisfaisant la normalisation et la convexité, explicitement conçus pour capturer l'épaisseur des queues de distribution et les chocs communs que le HHI et le RD manquent régulièrement.
Les indices de diversification traditionnels sous-estiment souvent la concentration du risque précisément au moment où cela compte le plus, lors d'événements extrêmes et de chocs communs, ce qui est exactement la lacune que les DQ ont été conçus pour combler.
- Testez le HHI, le RD et l'ENB sur plusieurs fenêtres d'observation avant de vous fier à une seule lecture
- Considérez les estimations de corrélation comme instables en période de forte volatilité, et non comme des données fixes
- Envisagez les DQ ou un indice basé sur un modèle une fois que la complexité de votre portefeuille dépasse les seuils heuristiques
Transformer ces indicateurs en un processus de suivi
Bien exécuter cela sur le plan opérationnel repose sur la qualité des données et leur fréquence de mise à jour, pas sur davantage de formules. Utilisez au moins 90 jours de rendements quotidiens pour un contrôle rapide et 252 jours pour une estimation de covariance plus stable, en actualisant les deux régulièrement plutôt qu'en calculant une fois pour toutes.
- Récupérez les données de comptes synchronisées couvrant toutes les classes d'actifs, pas seulement les actions
- Recalculez le HHI, le RD et l'ENB à une fréquence fixe, hebdomadaire ou mensuelle selon le taux de rotation
- Définissez un déclencheur de rééquilibrage lorsque le RD dérive vers 1,0 ou que l'ENB chute par rapport au nombre de positions
- Examinez immédiatement tout pic de HHI plutôt que d'attendre la prochaine revue programmée
Evibe automatise les étapes une à trois en synchronisant directement les comptes de courtage et bancaires, en calculant des indicateurs basés sur la covariance à travers les actions, ETF, cryptomonnaies et biens immobiliers dans un seul tableau de bord, et en signalant les dérives via des alertes pilotées par l'IA.
Conseil de pro : N'attendez pas une revue programmée pour détecter un pic de concentration. Une alerte en temps réel repère la dérive tant qu'elle est encore peu coûteuse à corriger.
Une note de praticien pour bien démarrer
La plupart des équipes surajustent des fenêtres de rendement courtes en poursuivant une précision dont elles n'ont pas besoin. Commencez par le HHI et le RD, mettez en place une gouvernance solide, puis ajoutez l'ENB et les modèles factoriels une fois que vous faites confiance au processus. Testez-le d'abord sur un seul portefeuille.
Evibe automatise les calculs de diversification que vous venez de lire
Evibe élimine le travail manuel de suivi de ces indicateurs sur des comptes que vous devriez autrement vérifier un par un. Plutôt que d'exporter vos positions dans un tableur chaque mois, Evibe synchronise automatiquement vos comptes de courtage et bancaires et calcule des diagnostics de type HHI, RD et ENB sur les actions, ETF, cryptomonnaies, biens immobiliers et autres avoirs dans un seul tableau de bord.

L'analyse pilotée par l'IA signale la dérive dès que votre ratio de diversification glisse vers 1,0 ou que le poids d'une position pousse votre HHI en territoire concentré, de sorte que vous n'avez pas à attendre une revue trimestrielle pour la détecter. Les traders d'options bénéficient d'un suivi des Greeks et des échéances intégré à la même vue, et les investisseurs axés sur les dividendes peuvent associer cela à des analyses spécifiques aux dividendes pour des contrôles de risque pondérés par le revenu. Si vous souhaitez visualiser les chiffres de concentration et de volatilité de votre propre portefeuille sans construire vous-même le tableur, commencez gratuitement sur Evibe (7 jours de Premium inclus) et exécutez le diagnostic sur votre allocation actuelle.
Questions fréquentes
Quel est le meilleur indicateur unique pour mesurer la diversification d'un portefeuille ? Aucun indicateur unique ne capture tout. Le HHI est le point de départ le plus rapide pour évaluer la concentration, mais associez-le au RD pour confirmer une réelle réduction de volatilité avant de tirer des conclusions.
Comment mesurer la diversification de mon portefeuille sans formation quantitative ? Les scores de diversification composites qui pondèrent le RD, le HHI et la corrélation moyenne en un seul chiffre fonctionnent bien pour des vérifications rapides, même s'il reste utile de comprendre ce qui alimente ce score.
Pourquoi un portefeuille comportant de nombreuses positions peut-il quand même être peu diversifié ? Un nombre élevé de positions peut masquer un nombre effectif de paris faible si la plupart des positions partagent le même secteur ou moteur macroéconomique, ce qui est exactement ce que l'ENB est conçu pour détecter.
À quelle fréquence dois-je recalculer les indicateurs de diversification ? Un recalcul mensuel convient à la plupart des portefeuilles, bien que les traders actifs bénéficient de vérifications hebdomadaires liées à un déclencheur de rééquilibrage sur la dérive du RD ou du HHI.
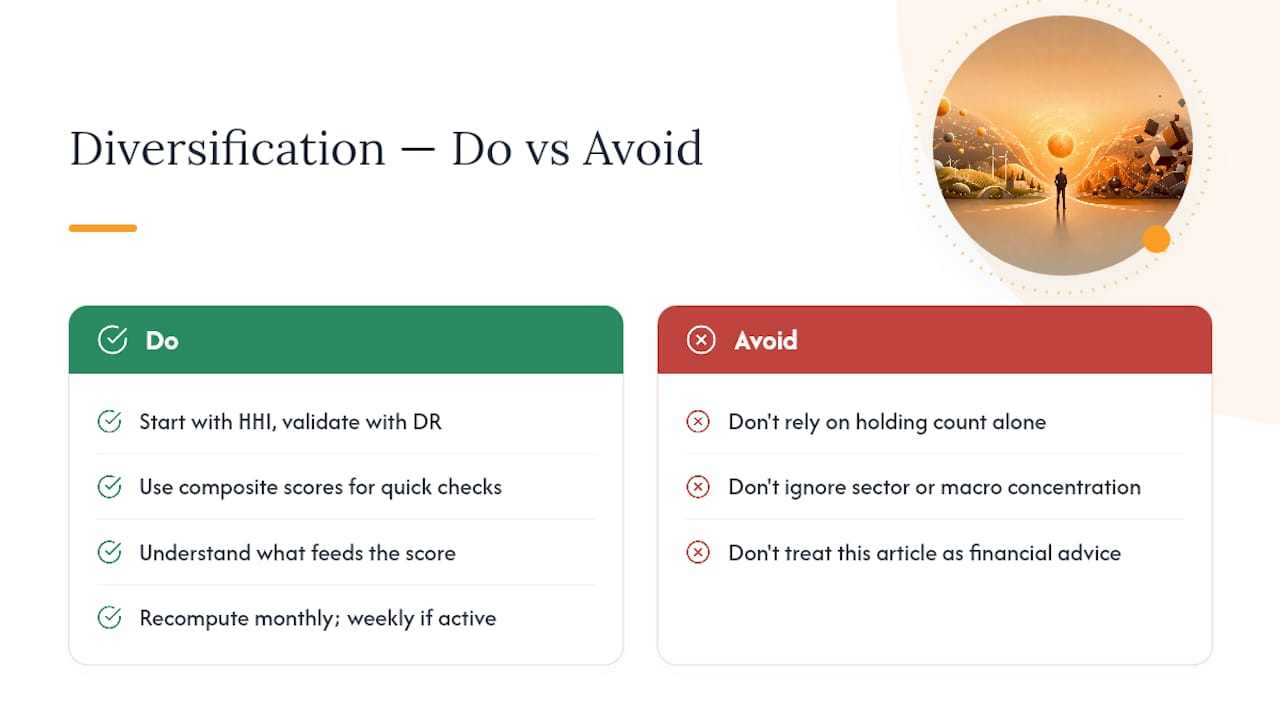
Cet article constitue une information générale et ne remplace pas les conseils d'un conseiller financier qualifié. Consultez un professionnel financier qualifié concernant votre propre situation avant d'agir sur la base des éléments présentés ici.
Sources
- Herfindahl-Hirschman Index
- Diversification quotients: Quantifying diversification via risk measures
- Stock portfolio diversification: HHI vs. Diversification
- The mathematics of portfolio diversification