Checklist trimestrielle en 6 points pour suivre les gains de change
Anticipez les réévaluations surprises. Checklist trimestrielle en 6 points, conforme ASC/IAS, pour suivre vos gains de change réalisés et latents.
Checklist trimestrielle en 6 points pour suivre les gains de change
Suivez les gains de change en enregistrant les gains ou pertes réalisés au moment où une transaction en devise étrangère est réglée, puis en réévaluant tous les soldes étrangers ouverts en fin de période pour capter les mouvements latents. Automatisez ces deux étapes via le moteur multidevise de votre grand livre ou un outil de suivi consolidé afin que rien ne soit oublié entre les clôtures. Les directives ASC et l'IAS 21 encadrent la mécanique ; un outil comme Evibe vous aide d'abord à visualiser l'exposition.
En bref :
- Les gains ou pertes de change réalisés ne surviennent que lorsque les transactions en devise étrangère sont réglées, tandis que les gains latents résultent de la réévaluation des positions ouvertes en fin de période.
- Un calcul précis exige d'utiliser des taux spécifiques aux dates de transaction et de règlement, avec une attention particulière portée à l'arrondi et aux détails au niveau du compte.
- Les gains de change transitent généralement par le compte de résultat, les gains réalisés étant constatés lors du règlement et les gains latents sur soldes ouverts étant réévalués périodiquement.
- Une documentation rigoureuse des sources de réévaluation et le maintien d'une source de taux cohérente permettent d'éviter les écarts d'audit et les erreurs.
- Des systèmes automatisés dotés de grands livres multidevises, de réévaluations planifiées et d'un suivi de portefeuille consolidé améliorent la précision et réduisent les erreurs manuelles.
Table des matières
- Ce que sont réellement les gains et pertes de change
- Réalisé vs latent : timing, comptabilisation et exemple concret
- Comment calculer les gains de change étape par étape
- Écritures comptables et où apparaissent les gains de change dans vos états financiers
- Traitement fiscal, documentation et pièges fréquents des équipes
- Mettre en place des systèmes pour automatiser le suivi des changes
- Où le suivi consolidé multi-actifs aide à combler l'écart
- La checklist trimestrielle de change dont votre équipe a vraiment besoin
- Evibe : consolidez vos avoirs multidevises avant qu'ils ne faussent vos chiffres
- Sources
Ce que sont réellement les gains et pertes de change
Un gain ou une perte de change correspond à la variation de valeur d'une transaction ou d'un solde en devise étrangère, causée uniquement par le mouvement du taux de change entre la date d'enregistrement et la date de règlement ou de reporting. Rien ne change dans la transaction sous-jacente. Le montant de la facture en devise étrangère reste identique. Ce qui varie, c'est la valeur de ce montant dans votre devise de référence.
Cela compte plus que la plupart des équipes financières ne l'admettent. Une entreprise détenant une créance importante en euros peut voir des dizaines de milliers d'euros faire varier son résultat déclaré en l'espace d'un seul trimestre, uniquement du fait de la dérive monétaire, sans aucun changement dans l'activité elle-même. Ce type de variation fausse l'analyse de marge, perturbe les calculs de covenants, et peut susciter des questions gênantes du conseil d'administration si personne ne l'a anticipé.
Deux notions gouvernent tout ce guide :
- Gain ou perte réalisé(e) : figé(e) au moment où une transaction est effectivement réglée en cash.
- Gain ou perte latent(e) : n'existe que sur le papier, lié(e) à des positions encore ouvertes à une date de reporting.
Se tromper sur cette distinction conduit soit à surestimer un profit adossé au cash, soit à sous-estimer une exposition réelle. Ni l'un ni l'autre ne vous sert bien au moment de l'audit.
Réalisé vs latent : timing, comptabilisation et exemple concret
Un gain devient réalisé au moment précis où le cash change effectivement de main. Vous facturez un client en euros, la facture reste ouverte pendant six semaines, le client paie, et le taux euro-dollar au moment du paiement diffère du taux à la facturation. Cette différence est comptabilisée directement dans le compte de résultat comme un gain ou une perte de change réalisé(e), selon les directives du Corporate Finance Institute sur la comptabilité de change.
Un gain ou une perte latent(e), en revanche, s'applique à tout ce qui reste ouvert en fin de période : une facture impayée, un prêt en cours, un solde bancaire en devise étrangère. Vous n'avez pas encore de cash, les normes exigent donc de réévaluer la position au taux au comptant actuel et d'enregistrer la différence, puis de l'inverser une fois la transaction effectivement réglée.
Voici un exemple concret que la plupart des équipes financières reconnaîtront immédiatement :
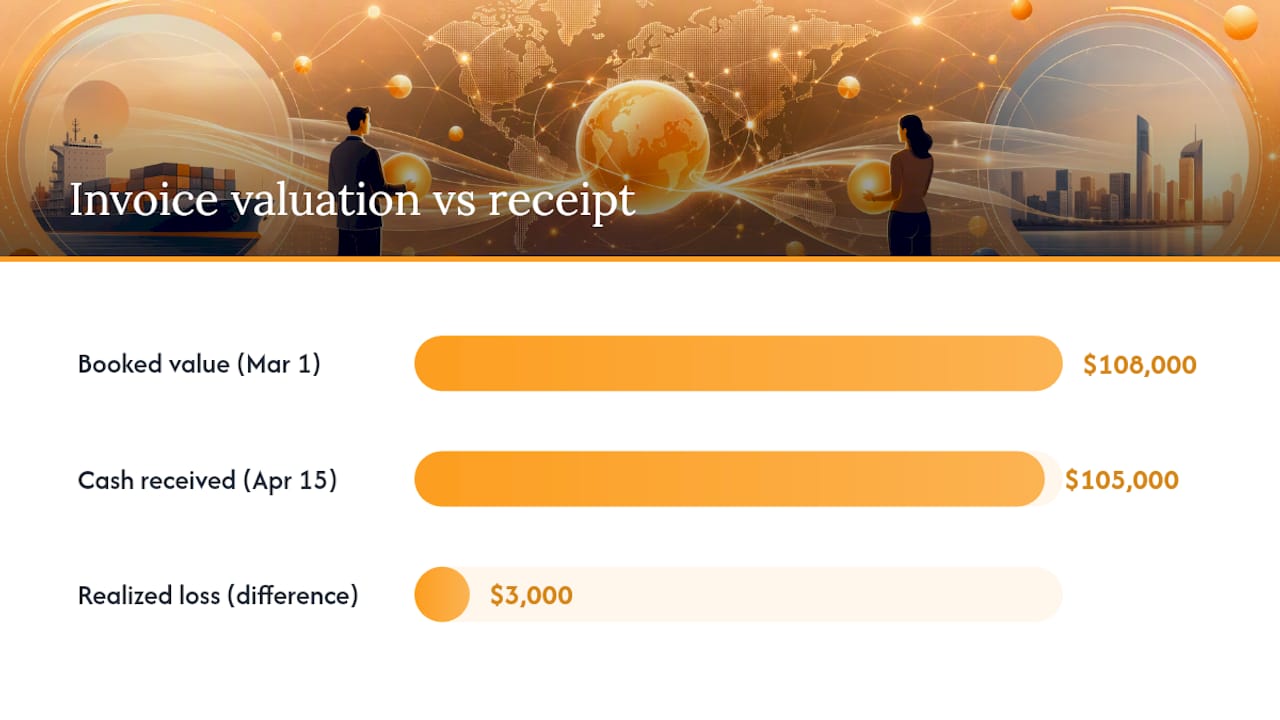
- Vous facturez un client allemand pour 100 000 € le 1er mars, alors que le taux est de 1,08 $ par euro. Valeur comptabilisée : 108 000 $.
- Le client paie le 15 avril, alors que le taux est passé à 1,05 $ par euro. Cash reçu : 105 000 $.
- Vous enregistrez une perte de change réalisée, comptabilisée directement dans le compte de résultat de la période de règlement.
Si votre trimestre fiscal s'était clos le 31 mars avant l'arrivée du paiement, vous auriez d'abord enregistré une perte latente fondée sur le taux du 31 mars, puis inversé cette écriture et comptabilisé le montant réalisé final une fois le cash reçu en avril.
Astuce pro : Effectuez votre réévaluation le même jour calendaire chaque mois, idéalement le dernier jour ouvré, afin que votre source de taux reste cohérente et que votre historique de réévaluation ne présente pas de lacunes que les auditeurs relèveront plus tard.
Comment calculer les gains de change étape par étape
La formule pour un gain ou une perte réalisé(e) sur transaction est simple, mais les équipes se trompent encore en confondant quel taux s'applique à quelle étape. Suivez cette séquence :
- Enregistrer la transaction d'origine au taux au comptant à la date de la transaction : montant en devise étrangère × taux à l'enregistrement = valeur en devise de référence.
- Enregistrer le règlement au taux au comptant à la date de paiement : montant en devise étrangère × taux au règlement = cash reçu ou versé en devise de référence.
- Soustraire les deux. Valeur au règlement moins valeur comptabilisée équivaut à votre gain réalisé (positif) ou perte (négatif).
Pour la réévaluation latente d'une position ouverte, comme un compte bancaire étranger ou une facture impayée, le calcul est quasiment identique mais utilise le taux de fin de période plutôt qu'un taux de règlement :
Solde en devise étrangère × taux en fin de période, moins solde en devise étrangère × taux à l'enregistrement d'origine, égale l'ajustement latent pour cette période.
Un exemple chiffré rapide : vous détenez un solde important sur un compte d'exploitation japonais, initialement converti à un certain taux par dollar. En fin de trimestre, le yen s'est renforcé, rendant ce même solde plus valorisé en dollars. Vous comptabilisez un gain latent reflétant cette hausse.
Une remarque sur l'arrondi mérite d'être signalée : calculez toujours au niveau de la transaction ou du compte avant d'agréger, jamais l'inverse. Arrondir d'abord un solde multidevise déjà agrégé, puis appliquer un taux mixte, introduit de petites erreurs qui se cumulent sur des dizaines d'éléments ouverts et s'annulent rarement à zéro.
Écritures comptables et où apparaissent les gains de change dans vos états financiers
Une fois les chiffres établis, la comptabilisation elle-même est mécanique, mais les choix de présentation comptent pour quiconque lira vos états financiers ultérieurement.
Pour un gain réalisé, l'écriture standard débite la trésorerie du montant reçu et crédite la créance à sa valeur comptabilisée d'origine, la différence étant créditée à un compte de Gain de change qui alimente directement le compte de résultat. Une perte réalisée fonctionne de la même manière en sens inverse, la différence étant débitée en Perte de change.
Pour la réévaluation latente, vous ajustez le compte du bilan (la créance, la dette, ou le solde bancaire étranger) à la hausse ou à la baisse, l'écriture de contrepartie affectant une ligne Gain/Perte de change latent(e), généralement toujours dans le résultat net pour la plupart des soldes d'exploitation, tant sous les US GAAP que sous les IFRS.
- Les gains et pertes réalisés sont comptabilisés au compte de résultat de la période de règlement.
- Les gains et pertes latents sur éléments monétaires touchent également généralement le compte de résultat, et non les autres éléments du résultat global (OCI), selon le traitement ASC standard.
- L'OCI s'applique principalement aux ajustements de conversion pour la consolidation de filiales étrangères, et non aux changes transactionnels courants, une distinction qui piège les équipes gérant leur première acquisition transfrontalière.
- L'IAS 21 sous IFRS reflète largement ce traitement pour les éléments monétaires mais diverge sur les couvertures d'investissement net, exactement le type de cas limite où deviner vous coûte cher.
Un trimestre avec de fortes créances étrangères et des marges faibles peut voir le résultat déclaré varier de plusieurs points de pourcentage du seul fait de la réévaluation de change. Ce n'est pas une erreur d'arrondi sur un compte de résultat. C'est un véritable moteur de variance trimestrielle qui mérite sa propre ligne dans votre reporting de gestion, et non une note de bas de page enfouie.
Consultez votre auditeur avant de finaliser le traitement pour les filiales étrangères, les économies hyperinflationnistes, ou toute relation de comptabilité de couverture. Ces domaines comportent suffisamment de jugements pour qu'une conversation de cinq minutes en amont évite une clôture retraitée plus tard.
Traitement fiscal, documentation et pièges fréquents des équipes
Qu'un gain de change soit imposable, et à quel taux, dépend fortement de la nature de la transaction sous-jacente et de la juridiction concernée. Un gain réalisé sur une créance commerciale ordinaire est généralement imposé comme revenu ordinaire. Un gain lié à un actif en capital ou une position d'investissement peut relever à la place des règles sur les plus-values. Les gains de change liés à des prêts comportent leurs propres particularités juridictionnelles. Il n'existe pas de réponse unique, et une mauvaise classification est l'une des erreurs les plus coûteuses qu'une équipe financière puisse commettre au moment de la déclaration.
Les pièges les plus fréquents lors des audits :
- Utiliser des sources de taux incohérentes entre le système comptable et les registres de trésorerie, de sorte que deux services rapportent des chiffres différents pour le même solde.
- Un historique de réévaluation manquant, ce qui empêche de reconstituer quel taux a été utilisé trois trimestres plus tôt lorsqu'un chiffre est remis en question.
- Des taux cotés par la banque non documentés, différents du taux de marché utilisé par le grand livre, créant un écart que les auditeurs relèveront immédiatement.
Tenez un journal continu de la source de taux, de la date du taux et de la méthode de calcul pour chaque réévaluation effectuée. Conservez les confirmations de règlement montrant le taux effectivement appliqué par votre banque ou courtier.
Astuce pro : Stockez votre historique de réévaluation sous forme de rapport exportable et horodaté, et non dans un tableur que quelqu'un modifie sur place. Les auditeurs veulent voir quel était le chiffre au moment T, pas ce qu'il montre aujourd'hui après trois corrections.
Mettre en place des systèmes pour automatiser le suivi des changes
La bonne configuration système élimine la plupart des erreurs de change manuelles avant qu'elles ne surviennent. Au minimum, votre plateforme comptable a besoin d'un véritable grand livre multidevise, d'une réévaluation automatique selon un calendrier que vous contrôlez, de sources de taux configurables, et d'un historique de réévaluation conservé et accessible à la demande.
- Des systèmes comptables comme QuickBooks Online Advanced gèrent les gains réalisés au niveau transaction et la réévaluation planifiée en devise de référence pour les soldes ouverts.
- Les plateformes de trésorerie vont plus loin, en ajoutant une analyse prospective de l'exposition, permettant de modéliser le risque avant le règlement plutôt que de simplement le rapporter après coup.
- Les outils de suivi de portefeuille remplissent une fonction différente : consolider des avoirs multi-actifs et multidevises pour visualiser l'exposition de change latente à travers les investissements qu'un grand livre général n'a jamais été conçu pour afficher.
Alignez la source de taux de change de votre grand livre sur le taux réellement coté par votre banque chaque fois que l'écart est significatif, et planifiez les réévaluations à la même date chaque mois plutôt que de les exécuter ponctuellement.
Où le suivi consolidé multi-actifs aide à combler l'écart
La plupart des erreurs de change que nous observons trouvent leur origine dans une seule cause : des équipes suivant l'exposition de change de manière fragmentée, entre un grand livre général pour les opérations et un tableur séparé pour les investissements. Un tableau de bord qui conserve les taux de change historiques par rapport au coût d'acquisition d'origine garantit la cohérence des calculs réalisés et latents, quelle que soit la classe d'actifs ou la devise à leur origine.
La synchronisation automatique avec les banques et courtiers supprime l'étape de ressaisie manuelle où les écarts de taux commencent généralement. Des alertes intelligentes signalant les mouvements de devise significatifs vous donnent une longueur d'avance avant qu'une réévaluation ne vous surprenne à la clôture. Pour les équipes gérant une exposition de change à travers les cryptomonnaies, l'immobilier et les avoirs traditionnels simultanément, cette vue consolidée est ce qui transforme un risque de change dispersé en un chiffre réellement gérable. Comprendre la différence entre gains réalisés et gains latents dans votre propre portefeuille est la première étape pour resserrer ce processus.
La checklist trimestrielle de change dont votre équipe a vraiment besoin
Assignez une personne précise à chaque étape, sinon cette checklist devient une bonne intention de plus que personne n'exécute.
- Activer le multidevise dans votre grand livre principal et confirmer que les sources de taux sont correctement configurées. Responsable : contrôleur de gestion. Fréquence : configuration unique, revue annuellement.
- Planifier des réévaluations automatisées le même jour chaque mois, avant tout reporting externe. Responsable : comptable.
- Documenter les sources de taux et conserver les confirmations de règlement. Responsable : équipe AP/AR, en continu.
- Rapprocher les soldes étrangers ouverts avec les relevés bancaires avant chaque clôture. Responsable : contrôleur de gestion.
- Examiner l'historique de réévaluation trimestriellement pour détecter des lacunes ou incohérences. Responsable : responsable financier.
- Former le personnel aux écritures réalisées versus latentes au moins une fois par an.
Suivez deux indicateurs simples : la fréquence de réévaluation (a-t-elle été exécutée selon le calendrier chaque mois) et le taux d'exception (combien d'éléments ouverts ont nécessité une correction manuelle après l'exécution automatisée).
Evibe : consolidez vos avoirs multidevises avant qu'ils ne faussent vos chiffres
Evibe consolide actions, ETF, options, cryptomonnaies et immobilier dans un seul tableau de bord, avec un support multidevise qui conserve les taux de change historiques par rapport à votre coût d'acquisition d'origine. Cela signifie qu'un avoir libellé en euros et un autre libellé en dollars cohabitent sans que vous ayez à rapprocher manuellement l'écart de taux à chaque consultation de vos chiffres.

La synchronisation automatique des comptes récupère directement les positions auprès des banques et courtiers, de sorte que les soldes alimentant votre vision de change restent à jour sans saisie manuelle. Des alertes intelligentes signalent les variations de devise significatives avant qu'elles ne s'accumulent en une surprise de réévaluation plus importante à votre prochaine clôture. Si vous souhaitez voir comment il gère votre propre mix de devises, commencez par le suivi ETF ou le suivi des dividendes pour importer un échantillon de vos avoirs et effectuer une vérification de change historique sur des positions dont vous connaissez déjà la réponse. Evibe est gratuit à l'usage via les applications iOS et Mac, avec 7 jours de Premium pour chaque nouveau compte. Téléchargez-la et importez votre première position en devise étrangère dès aujourd'hui.
Sources
Pour un approfondissement technique au-delà de ce guide, les directives ASC du FASB régissent le traitement selon les US GAAP, tandis que l'IAS 21 couvre les IFRS. L'explicatif du Corporate Finance Institute offre un pont pratique entre les deux, et le guide du meilleur suivi de portefeuille multidevise passe en revue les critères d'évaluation pour vos propres outils.
Cet article constitue une information générale et ne remplace pas les conseils d'un conseiller financier qualifié. Consultez un professionnel financier qualifié concernant votre propre situation avant d'agir sur la base de ce qui précède.
- Foreign Exchange Gain/Loss - Corporate Finance Institute
- Référence ASC (FASB)
- Cloud-accounting
- Develop a leading FX risk program (Kyriba)