Inversores: Cuando el 7% Parece un 4%, Corrige la Rentabilidad Ponderada por Dinero con XIRR
Guía práctica para calcular la rentabilidad ponderada por dinero con XIRR, evitar errores de fechas y signos en hojas de cálculo, y automatizar flujos de caja.
Inversores: Cuando el 7% Parece un 4%, Corrige la Rentabilidad Ponderada por Dinero con XIRR
La rentabilidad ponderada por dinero, también llamada dollar-weighted return o TIR, es la única tasa anualizada que tiene en cuenta el momento y la magnitud de cada flujo de caja que entra y sale de tu cartera. Mide lo que realmente ganó tu dinero, no solo lo que hizo el mercado. Úsala para seguir tu progreso personal y tu planificación financiera. Sáltatela cuando estés comparando un gestor o fondo con otro; ese es el trabajo de la rentabilidad ponderada por tiempo.
Resumen:
- La rentabilidad ponderada por dinero (MWRR) refleja con precisión los resultados de inversión individuales al ponderar los rendimientos según el momento y la magnitud de los flujos de caja, a diferencia de la rentabilidad ponderada por tiempo.
- Calcular la MWRR requiere organizar todos los flujos de caja con fechas exactas, confirmar las convenciones de signo y usar funciones de hoja de cálculo como XIRR, que itera automáticamente para encontrar la tasa correcta.
- El momento de los flujos de caja, especialmente con múltiples aportaciones o retiradas, puede hacer que la MWRR diverja significativamente de la TWR, revelando perspectivas distintas sobre el rendimiento de la estrategia frente a los resultados personales.
- Las herramientas de seguimiento automatizado de carteras que sincronizan cuentas y registran cada transacción ayudan a evitar errores comunes y hacen que el cálculo continuo de la MWRR sea práctico y preciso.
- Usa la MWRR para monitorizar tu progreso personal y la TWR para evaluar la estrategia de inversión o al gestor, y presenta siempre ambas juntas para lograr un informe claro y fiable.
Tabla de contenidos
- ¿Qué es la Rentabilidad Ponderada por Dinero (MWRR)?
- ¿Cómo se Calcula la Rentabilidad Ponderada por Dinero?
- ¿Cómo se Calcula el XIRR en Excel o Google Sheets?
- Rentabilidad Ponderada por Dinero vs. Ponderada por Tiempo: ¿Cuál Deberías Usar?
- ¿Qué te Dice Realmente tu Rentabilidad Ponderada por Dinero?
- ¿Cuáles son los Errores Comunes al Calcular la MWRR?
- Cómo los Rastreadores de Cartera Hacen la MWRR Práctica
- ¿Deberías Seguir la MWRR o la TWR? Una Regla Práctica
- Sigue tus Rentabilidades Reales sin los Quebraderos de Cabeza de las Hojas de Cálculo
- Fuentes
- Preguntas Frecuentes
¿Qué es la Rentabilidad Ponderada por Dinero (MWRR)?
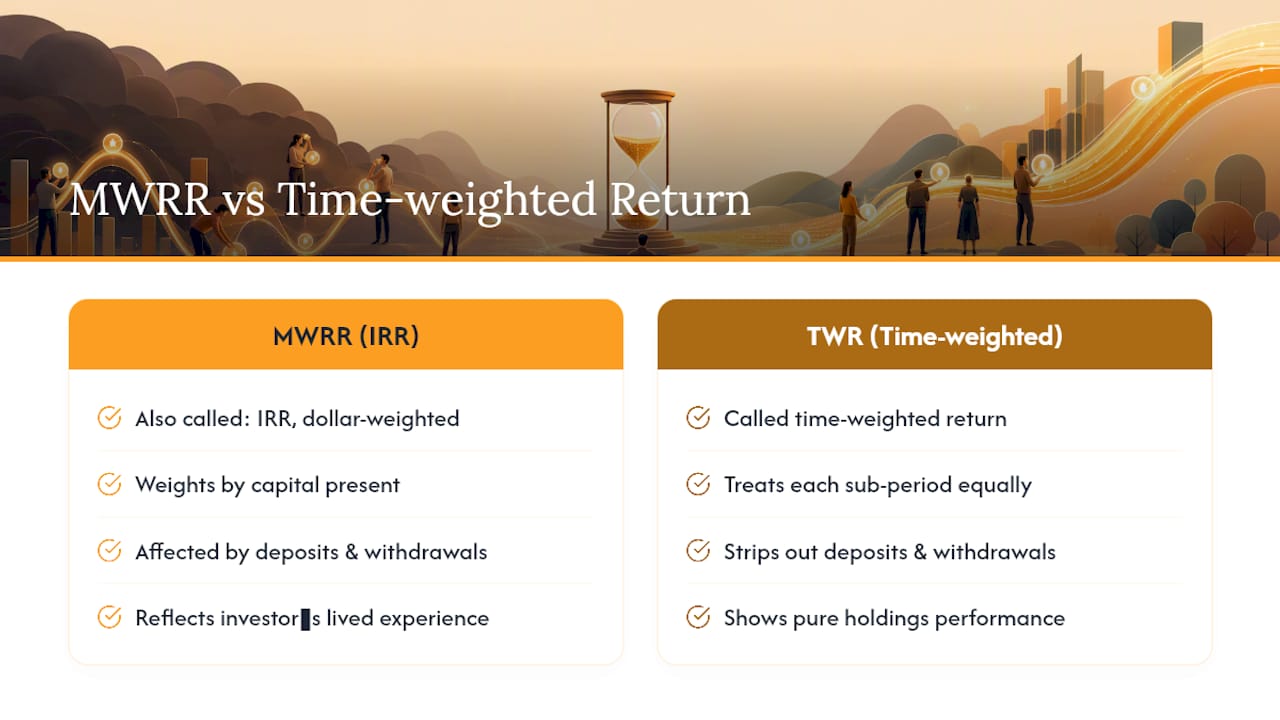
La tasa de rentabilidad ponderada por dinero es matemáticamente el mismo número que la tasa interna de retorno (TIR) de tu cartera, o IRR. La verás abreviada como MWRR, llamada dollar-weighted return, o simplemente referida como IRR según el libro de texto o la app que estés consultando. Las tres apuntan al mismo cálculo.
Aquí está la intuición. La MWRR pondera cada periodo de tu historial de inversión según cuánto capital estaba realmente activo durante ese periodo. Si añadiste una gran suma justo antes de un trimestre fuerte, ese trimestre tira más de tu rentabilidad general que un trimestre en el que tenías un saldo inicial pequeño y no hiciste aportaciones. Esa es la parte “ponderada por dinero”. La métrica literalmente pondera los resultados según el dinero que estaba presente cuando ocurrieron.
Esto es diferente de la rentabilidad ponderada por tiempo, que elimina el efecto de tus depósitos y retiradas para que puedas ver el rendimiento puro de los activos subyacentes. La TWR trata cada subperiodo por igual sin importar cuánto efectivo hubiera en la cuenta. La MWRR hace lo contrario, a propósito. Se supone que refleja tu experiencia vivida como inversor, incluido el hábito (a menudo costoso) de añadir dinero en el momento equivocado.
Hay un caso en el que ambos números convergen: si nunca añades ni retiras dinero después de la inversión inicial, la MWRR y la TWR son idénticas. El momento de los flujos de caja solo importa cuando entran en juego aportaciones y retiradas externas. Para una cuenta de comprar y mantener con un único depósito inicial y sin adiciones, no necesitas preocuparte por qué métrica usar. Coinciden.
¿Cómo se Calcula la Rentabilidad Ponderada por Dinero?
La ecuación detrás de la MWRR parece intimidante la primera vez que la ves, pero el concepto es sencillo una vez que lo desglosas. Estás resolviendo la tasa r que hace que esta ecuación sea cierta:
Σ [CFₜ / (1 + r)ᵗ] = 0
Cada flujo de caja (CFₜ) se descuenta hasta hoy a la tasa r, y buscas la única r que hace que la suma de todos esos flujos descontados sea igual a cero. Las aportaciones que pones en la cuenta son números negativos. Las retiradas y el valor final de tu cartera son números positivos, tratados como si “recibieras” ese dinero de vuelta. Invierte los signos y todo el cálculo se derrumba.
No hay un atajo algebraico para aislar r en esa ecuación una vez que tienes más de dos flujos de caja. No puedes reordenarla como harías con una fórmula de porcentaje simple. En su lugar, la tasa debe encontrarse probando valores, comprobando el resultado y ajustando: un solucionador prueba cientos de conjeturas en una fracción de segundo hasta dar con la tasa que anula la ecuación. Eso es exactamente lo que hacen entre bastidores funciones de hoja de cálculo como XIRR y las calculadoras financieras dedicadas, razón por la cual la iteración manual resulta poco práctica para cualquier caso que vaya más allá de un ejemplo de libro de texto con dos flujos.
Antes de tocar una calculadora o una hoja de cálculo, organiza tus flujos de caja. Saltarse este paso es donde empiezan la mayoría de los errores de cálculo.
- Enumera todos los flujos de caja externos con su fecha exacta: aportaciones, retiradas y cualquier transferencia de entrada o salida.
- Registra tu valor de cartera inicial como un flujo negativo el día uno (trátalo como dinero que invertiste).
- Registra tu valor de cartera final como un flujo positivo en la fecha final (trátalo como dinero que recibirías si liquidaras la posición).
- Confirma que la convención de signos sea coherente de principio a fin.
Dos cosas deben cumplirse para que un solucionador encuentre una respuesta:
- Necesitas al menos un flujo de caja negativo y al menos uno positivo. Una serie de números todos negativos o todos positivos no tiene ninguna tasa que resuelva la ecuación.
- Las fechas deben ser exactas, no aproximadas. Un depósito registrado el día 3 en lugar del día 1 desplaza ligeramente el descuento y cambia tu resultado.
Una vez que tus flujos estén limpios, estás listo para pasárselos a una hoja de cálculo.
¿Cómo se Calcula el XIRR en Excel o Google Sheets?
Tanto Excel como Google Sheets resuelven por ti la fórmula de rentabilidad ponderada por dinero con una sola función: XIRR(valores, fechas, [estimación_tasa]). No necesitas entender la iteración subyacente para usarla correctamente, pero sí necesitas alimentarla con datos limpios.
- Construye una columna con los importes de los flujos de caja (el array de “valores”): negativos para el dinero que entra, positivos para el dinero que sale o el saldo final.
- Construye una columna correspondiente con las fechas reales del calendario (el array de “fechas”), una fecha por flujo de caja, en el mismo orden que los valores.
- Introduce
=XIRR(rango_valores, rango_fechas)y pulsa intro. Excel y Sheets iterarán internamente y devolverán una tasa anualizada. - Añade un tercer argumento opcional, una estimación_tasa (como 0,1 para el 10%), solo si la función devuelve un error o un resultado poco plausible. Las rentabilidades extremas, o los patrones de flujo de caja con varios cambios de signo, a veces necesitan un empujón para ayudar al solucionador a converger.
Si XIRR devuelve un error #NUM!, comprueba tres cosas primero: si realmente tienes una mezcla de valores positivos y negativos, si cada valor tiene una fecha correspondiente, y si tus fechas están formateadas como fechas reales y no como texto.
La precisión importa más de lo que la gente espera. XIRR usa fechas de calendario reales y recuentos de días reales, incluidos los años bisiestos, así que una aportación registrada en la fecha de operación frente a la fecha de liquidación puede desplazar tu respuesta en una cantidad pequeña pero apreciable en un periodo de informe corto. Elige una convención (la fecha de operación es el estándar para la mayoría de las exportaciones de bróker) y mantenla en todos los flujos.
Consejo profesional: Las calculadoras de MWRR en línea son adecuadas para una comprobación rápida con dos o tres flujos de caja, pero se vuelven poco fiables enseguida en cuanto tienes aportaciones mensuales en una cuenta de varios años. Construye la hoja de cálculo una vez y reutiliza la misma plantilla cada trimestre.
Rentabilidad Ponderada por Dinero vs. Ponderada por Tiempo: ¿Cuál Deberías Usar?
La MWRR y la TWR responden a dos preguntas distintas, y confundirlas es el error más común que cometen los estudiantes de finanzas sobre este tema. La MWRR responde “¿qué ganaron realmente mis dólares invertidos, dado cuándo los añadí o los retiré?”. La TWR responde “¿qué tan bien rindió la estrategia de inversión subyacente, con independencia de mis decisiones personales de flujo de caja?”.
Esa distinción impulsa la práctica del sector. Según los Estándares Globales de Rendimiento de Inversión (GIPS), la rentabilidad ponderada por tiempo es la opción predeterminada para comparar gestores de inversión porque aísla la habilidad del gestor del momento de los depósitos y retiradas del cliente, algo que el gestor no controla. Los fondos privados invierten esa lógica: como el socio general controla cuándo se producen las llamadas de capital y las distribuciones, la TIR (rentabilidad ponderada por dinero) es la métrica estándar de reporte allí, a menudo emparejada con un múltiplo como el MOIC.
Un escenario breve muestra cuánto pueden divergir ambos números. Ahora compara dos inversores en esa misma cartera:
- El inversor A pone 10.000 $ al principio del año y no añade nada más. Su MWRR se aproxima a la TWR.
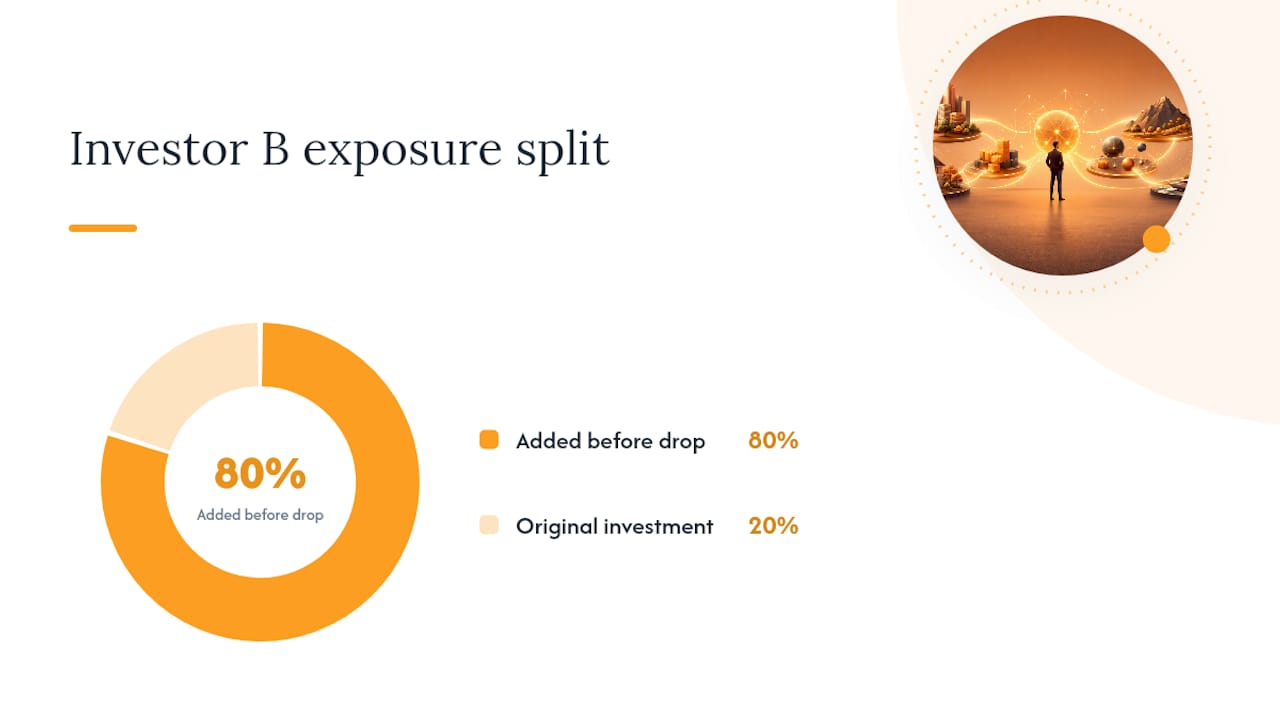
- El inversor B pone 10.000 $ al principio y luego añade otros 40.000 $ justo antes de la caída del 15%. La mayor parte de su dinero estuvo expuesto a la pérdida, así que su MWRR queda muy por debajo del 2% de la TWR, aunque tuviera exactamente el mismo fondo que el inversor A.
Mismo fondo, misma TWR, resultados vividos muy diferentes. Esa brecha es la razón de ser de la MWRR.
La respuesta práctica no es elegir una métrica e ignorar la otra. Los family offices y las mejores plataformas de reporte publican cada vez más la TWR y la MWRR una junto a la otra, porque un cliente quiere saber qué ganó él personalmente y, a la vez, quiere una valoración justa de si el gestor es bueno. Si tus cifras divergen mucho, esa brecha en sí misma es informativa: normalmente significa que el momento de tus propias aportaciones o retiradas, y no la habilidad del gestor, está determinando tus resultados.
¿Qué te Dice Realmente tu Rentabilidad Ponderada por Dinero?
Tu MWRR es más útil como contraste frente a tus propias suposiciones de planificación. Si construiste una proyección de jubilación asumiendo una rentabilidad anualizada del 7% y tu MWRR desde el inicio se sitúa en el 4%, vale la pena investigar esa brecha antes de asumir que el plan sigue en marcha.
Algunas cosas condicionan cómo interpretar el número:
- El momento de las aportaciones importa tanto como el rendimiento del mercado. El promedio de costo en dólares (dollar-cost averaging) en un activo volátil produce naturalmente una MWRR que difiere de la TWR bruta del activo, a veces para mejor, a veces para peor.
- La volatilidad amplifica el efecto del momento. En un mercado tranquilo y en ascenso constante, la MWRR y la TWR se mantienen cercanas. En un mercado agitado, la brecha se ensancha rápidamente, justo cuando los inversores tienen más probabilidades de añadir o retirar dinero por pánico.
- Una MWRR persistentemente baja debería impulsar una acción concreta, no una preocupación vaga: aumentar tu tasa de ahorro, reequilibrar hacia tu asignación objetivo, o reevaluar si tu perfil de riesgo realmente encaja con el horizonte temporal de tu objetivo.
Consejo profesional: Si estás redactando esto para un proyecto de clase o un informe para un cliente, presenta la MWRR y la TWR juntas en una sola tabla y añade una frase explicando la diferencia. Tanto quienes evalúan como los clientes quieren ver que entiendes por qué los números difieren, no solo que sabes calcularlos.
¿Cuáles son los Errores Comunes al Calcular la MWRR?
Un puñado de patrones de flujo de caja, sobre todo aquellos con varios cambios de signo a lo largo del tiempo, pueden producir más de una TIR matemáticamente válida. Cuando eso ocurre, XIRR puede devolver un resultado que técnicamente resuelve la ecuación pero que no refleja nada significativo sobre tu rentabilidad real. Los profesionales suelen manejar esto limpiando los datos o dividiendo el periodo de informe en ventanas más cortas, en lugar de intentar forzar una única respuesta a partir de una serie de flujos de caja ambigua.
Sin embargo, la mayoría de los errores son más simples que eso. Convenciones de signo invertidas, reinversiones de dividendos olvidadas y fechas de valoración incoherentes entre tu saldo inicial y final son los culpables habituales detrás de una MWRR que parece evidentemente equivocada.
Antes de confiar en un número, repasa una lista breve de comprobación:
- Confirma que tu lista de flujos de caja tenga una mezcla genuina de valores negativos y positivos.
- Contrasta tu MWRR con una TWR aproximada para el mismo periodo; un resultado muy distinto suele apuntar a un error en los datos, no a una divergencia real.
- Verifica que cada dividendo, pago de intereses y comisión se registró como su propio flujo con fecha.
- Comprueba de nuevo que tus fechas de valoración inicial y final coinciden con el inicio y el final reales de tu ventana de informe.
Una limitación estructural que conviene recordar: la MWRR no está diseñada para comparar entre distintos inversores o gestores de fondos, porque el momento de los flujos de caja es propio de cada cuenta. Dos personas en el mismo fondo pueden registrar MWRR muy diferentes por razones que no tienen nada que ver con la calidad de la inversión.
Cómo los Rastreadores de Cartera Hacen la MWRR Práctica
Los errores anteriores casi siempre se remontan a datos desordenados, no a matemáticas incorrectas. Fechas faltantes, dividendos sin registrar y puntos de valoración desajustados son un problema de datos, y ese es exactamente el problema que la sincronización automática de cuentas está diseñada para resolver. Cuando las conexiones de tu bróker y tu banco alimentan directamente tu rastreador con flujos de caja fechados y desglosados, no hay ningún paso de entrada manual en el que una fecha transpuesta o una transferencia omitida pueda alterar silenciosamente tu XIRR.
Consolidar acciones, ETF, cripto, bienes raíces y activos menos estándar en un solo panel también importa más de lo que parece. La MWRR necesita que cada dividendo, venta y aportación se registre con la fecha y el signo correctos. El seguimiento de dividendos de Evibe y la sincronización multi-activo están construidos precisamente en torno a ese requisito, de modo que los datos que sustentan tus cifras de rendimiento se mantienen limpios sin que tengas que reconciliar cinco exportaciones de cuentas distintas a mano.
¿Deberías Seguir la MWRR o la TWR? Una Regla Práctica
Usa la MWRR para responder “¿voy por buen camino personalmente?” y la TWR para responder “¿es buena esta estrategia o este gestor?”. Son preguntas diferentes, y confundirlas es donde empieza la mayor parte de la confusión.
El hábito de reporte más limpio es mostrar ambos números en el mismo estado de cuenta, con una línea que explique por qué difieren cuando divergen. Esa única frase hace más por generar confianza que cualquiera de los dos números por separado.
En cuanto a la frecuencia: comprueba la MWRR trimestralmente si estás aportando o operando activamente, ya que el momento de las aportaciones cambia el número con más frecuencia en una cuenta activa. Para una cuenta pasiva de comprar y mantener a largo plazo, una revisión anual suele bastar. Comprobarlo con más frecuencia añade sobre todo ruido, no perspectiva.
— Vincent
Sigue tus Rentabilidades Reales sin los Quebraderos de Cabeza de las Hojas de Cálculo
La parte más difícil de calcular la MWRR a mano no son las matemáticas, sino mantener cada dividendo, aportación y retirada con fecha y signo correctos en cuentas que estás gestionando manualmente. Evibe elimina esa fricción sincronizando automáticamente tus cuentas de bróker y banco, de modo que los flujos de caja detrás de tus cifras de rendimiento ya están limpios y con fecha antes de que abras siquiera una hoja de cálculo.

El rastreador de ETF y el rastreador de dividendos de Evibe capturan exactamente los datos que necesita la MWRR, incluidos los dividendos reinvertidos y las fechas de aportación irregulares que suelen hacer tropezar los cálculos manuales. Si quieres ver tus rentabilidades ponderadas por dinero y por tiempo calculadas automáticamente en lugar de reconstruir una fórmula XIRR cada trimestre, empieza gratis con Evibe y conecta tus cuentas: cada cuenta nueva incluye 7 días de Premium, con la sincronización con brókers incluida.
Fuentes
- Understand Money-Weighted Rate of Return (MWRR) With Simple Examples — Investopedia
- Gipsstandards
- Money-weighted rate of return (MWRR) — Corporate Finance Institute (CFI)
- Money vs Time Weighted Return — WallStreetMojo
Este artículo es información general, no un sustituto del asesoramiento de un asesor financiero cualificado. Consulta con un profesional financiero cualificado sobre tu situación particular antes de actuar en base a lo aquí expuesto.
Preguntas Frecuentes
¿Son la TIR y la rentabilidad ponderada por dinero lo mismo?
Sí. La rentabilidad ponderada por dinero es matemáticamente equivalente a la tasa interna de retorno de tu cartera; los términos se usan indistintamente en la mayoría de los textos y aplicaciones financieras.
¿Qué diferencia hay entre la TWRR y el CAGR?
La rentabilidad ponderada por tiempo elimina el efecto de tus depósitos y retiradas para aislar el rendimiento de la estrategia, mientras que el CAGR (tasa de crecimiento anual compuesta) simplemente suaviza un valor de inicio a fin en una única tasa anualizada, sin tener en cuenta en absoluto los flujos de caja intermedios. Pueden coincidir en una única inversión a tanto alzado, pero divergen en cuanto el dinero entra o sale.
¿Cuál es la diferencia entre la MWR y la TWR?
La MWR refleja tu resultado personal, ponderado según cuánto capital estuvo invertido durante cada periodo, incluyendo el momento de tus propias aportaciones y retiradas. La TWR refleja el rendimiento de la estrategia subyacente como si nunca hubieran ocurrido flujos externos, razón por la cual los GIPS la tratan como el estándar para las comparaciones entre gestores.
¿Qué es una buena rentabilidad ponderada por tiempo?
No existe un único punto de referencia universal. Una “buena” TWR depende de tu asignación de activos, tu horizonte temporal y el entorno de mercado durante tu periodo de medición, así que normalmente se valora frente a un índice o referencia relevante en lugar de una cifra objetivo fija.
¿Puede una app de seguimiento calcular automáticamente mi rentabilidad ponderada por dinero?
Sí. Un rastreador de cartera como Evibe, que sincroniza cuentas de bróker y banco, puede generar los flujos de caja fechados y con signo que necesitan los cálculos de MWRR y calcular la tasa automáticamente, evitando los errores de entrada manual que con más frecuencia distorsionan el resultado.