Gestiona activos personalizados para inversores en 20-40 minutos, sin sincronización bancaria
Gestiona activos personalizados sin sincronización bancaria: flujo en 20-40 minutos, con periodicidad de valoración, documentos de origen y rendimiento.
Gestiona activos personalizados para inversores en 20-40 minutos, sin sincronización bancaria
Los activos personalizados son las posiciones que tu feed de bróker nunca verá: una propiedad en alquiler, una participación en la startup de un amigo, un coche clásico, un préstamo privado. La solución es sencilla en principio. Añade cada uno como una entrada de activo personalizado con una fuente de valoración identificada y una periodicidad de actualización fija, y luego trata esa entrada con la misma disciplina que aplicarías a una posición en acciones. Evibe y varias herramientas centradas en la entrada manual admiten exactamente este flujo de trabajo.
Resumen:
- Los activos personalizados requieren fuentes de valoración explícitas, calendarios de actualización fijos y una categorización cuidadosa para evitar errores de seguimiento con el tiempo.
- Valorar el capital privado y los préstamos se basa en métodos derivados de extractos, mientras que los inmuebles y los vehículos deben valorarse con comparables de mercado o tasaciones.
- Automatizar la ingesta de documentos y configurar recordatorios puede reducir considerablemente el esfuerzo manual, pero la entrada manual ofrece mejor control de la privacidad.
- Una medición precisa del rendimiento favorece los cálculos de TIR para activos ilíquidos, con divulgación transparente de la fecha de valoración y el nivel de confianza.
- La reconciliación periódica, el mapeo de entidades y las prácticas de datos seguras son esenciales para mantener registros fiables y evitar el doble conteo o las valoraciones desactualizadas.
Índice
- ¿Qué posiciones cuentan como activos personalizados y cómo se clasifican?
- ¿Cómo se valora cada tipo de activo personalizado?
- ¿Cuál es el flujo de trabajo para añadir y actualizar activos personalizados?
- ¿Cómo se incluyen los activos personalizados en el rendimiento consolidado?
- ¿Cómo se verifican y auditan los registros de activos personalizados?
- ¿Cómo son realmente los costes y el tiempo?
- ¿Cómo se mantiene segura la información sensible de los activos?
- ¿Cómo se gestionan los activos ilíquidos y se estima la liquidez?
- ¿Cómo se integra el seguimiento de activos personalizados en la gestión general de la cartera?
- ¿Cómo es un seguimiento eficaz de activos personalizados en la práctica?
- Un mes dentro de una rutina de seguimiento de activos personalizados
- Cómo gestiona Evibe el seguimiento de activos personalizados por ti
- Fuentes
¿Qué posiciones cuentan como activos personalizados y cómo se clasifican?
Un activo personalizado es cualquier posición que no llega a través de un feed automatizado de un bróker o banco. Esto abarca una gran variedad de situaciones financieras, y meterlas todas en un mismo cajón de “otros” es la forma más segura de que el seguimiento se desmorone en pocos meses.
Empieza por definir las categorías comunes:
- Capital privado o participaciones en startups: participaciones en empresas sin precio público, valoradas mediante extractos periódicos o rondas de financiación.
- Bienes inmuebles: propiedades en alquiler, terrenos o una casa de vacaciones, valorados mediante tasaciones o comparables de mercado.
- Objetos de colección: arte, relojes, vino o cartas coleccionables, valorados mediante registros de subastas o comparables de comerciantes.
- Vehículos: coches, barcos o motocicletas clásicas, valorados mediante guías de precios publicadas.
- Préstamos: dinero que has prestado, registrado a valor nominal más intereses devengados, menos las pérdidas esperadas.
Una vez que conoces las categorías, agrúpalas según tres dimensiones prácticas: liquidez (¿puedes vender esto en una semana o en una década?), entidad propietaria (nombre personal, sociedad limitada, fideicomiso, cuenta conjunta) y si el activo genera ingresos o es puramente una posición de capital. Un esquema de etiquetado útil añade cuatro campos a cada entrada: propietario, entidad, periodicidad de valoración y un nivel de confianza (alto, medio o estimado). Esa etiqueta de confianza importa más de lo que la gente espera. Te dice, seis meses después, si un número es un hecho firme o una suposición que hiciste un martes tranquilo.
¿Cómo se valora cada tipo de activo personalizado?
La valoración es donde la mayoría de los sistemas manuales fallan sin que se note de inmediato. Los inmuebles y los vehículos se adaptan bien a la valoración a precio de mercado, donde actualizas la cifra con datos de mercado actuales. El capital privado y los préstamos se adaptan mejor a la valoración basada en extractos, donde registras lo que indica tu último extracto de cuenta de capital o el libro de préstamos, y mantienes esa cifra hasta que llegue el siguiente. Mezclar ambos enfoques dentro de una misma clase de activo es una causa frecuente de variaciones confusas de un trimestre a otro.
Fuentes concretas por tipo de activo:
- Capital privado y participaciones en startups: extractos de cuenta de capital o informes del administrador emitidos por el fondo o la empresa, normalmente de forma trimestral.
- Bienes inmuebles: tasaciones profesionales anuales, o comparables de valoración automatizada para una revisión trimestral más ligera.
- Objetos de colección: registros de subastas recientes o comparables de comerciantes para piezas similares.
- Vehículos: Kelley Blue Book o guías de precios publicadas equivalentes, actualizadas varias veces al año.
- Préstamos: valor nominal más intereses devengados, ajustado a la baja si el reembolso parece dudoso.
Cuando no tengas una cifra firme, utiliza una estimación provisional conservadora y claramente etiquetada, en lugar de dejar una cifra desactualizada en tu panel. Las family offices que gestionan inversiones alternativas se basan exactamente en este enfoque orientado por extractos, porque las posiciones privadas rara vez cotizan con la frecuencia necesaria para sostener un precio de mercado real.
Consejo profesional: Define tu periodicidad de valoración según el comportamiento del activo, no por costumbre. Mensual tiene sentido para todo lo que cuente con extractos regulares, trimestral para inmuebles y capital privado, y basada en eventos para todo lo que solo cambia de valor cuando ocurre algo, como un accidente de coche o una ronda de financiación.
¿Cuál es el flujo de trabajo para añadir y actualizar activos personalizados?
Un proceso repetible supera siempre a un arranque de buenas intenciones. Usa esta secuencia para cada nuevo activo personalizado:
- Definir el activo: nombre, categoría, propietario y entidad legal.
- Recopilar la documentación: el extracto, la tasación, la escritura o el contrato de préstamo que respalda la cifra.
- Introducir los campos: valoración actual, moneda y coste de adquisición.
- Etiquetar periodicidad y confianza: con qué frecuencia se actualizará y cuán sólida es la cifra.
- Adjuntar el documento fuente: enlazar el PDF o extracto real, no solo una nota.
- Programar la próxima actualización: un recordatorio en el calendario o un aviso desde una aplicación.
La automatización puede absorber parte de esto sin una sincronización bancaria completa. Entre las opciones que merece la pena incorporar a tu rutina están:
- Herramientas de ingesta de PDF que extraen cifras directamente de los extractos de cuenta de capital.
- Importaciones mediante portal o API para plataformas que exponen datos de posición aunque no haya una vinculación completa de la cuenta.
- Cargas de hojas de cálculo para actualizaciones masivas de varios activos a la vez.
- Recordatorios programados que se activan según la periodicidad elegida, en lugar de depender de la memoria.
El informe de WealthArc sobre activos alternativos señala que las herramientas de procesamiento de documentos ahora gestionan buena parte de esta ingesta de forma automática, lo que recorta horas reales de un proceso que antes implicaba volver a teclear cifras de PDF a mano. Mantén la higiene de datos sencilla: asigna cada activo a una única entidad legal, trata un sistema como la única fuente de verdad, y registra los activos en moneda extranjera en su moneda original con el tipo de cambio anotado en la fecha de valoración, sin convertirlo y olvidarlo.
¿Cómo se incluyen los activos personalizados en el rendimiento consolidado?
La medida de rendimiento que elijas cambia la historia que cuentan tus cifras. Las rentabilidades ponderadas por tiempo funcionan bien para posiciones líquidas y negociadas con frecuencia. Los activos personalizados, especialmente el capital privado y los préstamos, se comportan de forma distinta porque el efectivo entra y sale según su propio calendario, así que un cálculo de la tasa interna de retorno que tenga en cuenta el momento de las aportaciones y distribuciones ofrece una imagen mucho más honesta que forzarlos dentro de un marco ponderado por tiempo pensado para acciones.
Unos cuantos hábitos evitan que esto se vuelva confuso:
- Muestra la fecha de valoración y el nivel de confianza junto a cada cifra a precio de mercado, no escondidos en una nota al pie.
- Registra los movimientos de efectivo en el momento en que ocurren, y registra las valoraciones solo cuando llegue un nuevo extracto. Mantener esos dos tipos de datos separados es lo que hace posible una TIR defendible, según la guía de Asora para family offices.
- Ofrece dos vistas combinadas: patrimonio neto total incluyendo activos ilíquidos, y una vista solo de activos líquidos, para no comparar por accidente tu capital inmobiliario con tu cuenta de bróker en el mismo gráfico de rendimiento.
Para un rollforward de capital privado, registra en cada período el NAV inicial, las llamadas de capital, las distribuciones, las ganancias o pérdidas no realizadas y el NAV final. Esa estructura, tomada directamente de los informes institucionales, se adapta perfectamente a una sola propiedad en alquiler o a un puñado de inversiones ángel.
¿Cómo se verifican y auditan los registros de activos personalizados?
Cada valoración debería llevar tres cosas: el documento principal del que procede, el método utilizado para fijar la cifra y la persona que la introdujo. Omite cualquiera de ellas y estarás confiando en que tu yo futuro recuerde detalles que se desvanecen en menos de un año.
Los errores que aparecen con más frecuencia son previsibles:
- Contar dos veces un activo que figura tanto en una cuenta personal como en los registros de una sociedad limitada.
- Dejar que una valoración se desactualice durante dos años porque nada obligó a revisarla.
- Contar compromisos de capital privado no desembolsados como si ya formaran parte de tu NAV.
Concilia los totales de activos personalizados con los extractos fuente al menos una vez al año, y recurre a una tasación de un tercero cada vez que una valoración impulse una decisión importante, como refinanciar una propiedad o negociar la venta de acciones privadas.
Consejo profesional: Mantén un mapa de entidades como documento independiente. Cuando la misma exposición económica aparece tanto en una cuenta personal como en un fideicomiso, ese mapa es lo único que te separa de una cifra de patrimonio neto inflada.
¿Cómo son realmente los costes y el tiempo?
El seguimiento manual cuesta casi nada en dinero y bastante en atención. Un rastreador de patrimonio neto basado en hojas de cálculo básico captura los campos esenciales de forma gratuita, pero exige que recuerdes actualizarlo, y no ofrece recordatorios integrados, adjuntos de documentos ni conversión multidivisa.
Calcula tu tiempo con realismo. Una cartera con cuatro o cinco activos personalizados suele requerir entre 20 y 40 minutos al mes para mantenerse correctamente, repartidos entre revisar si hay nuevos extractos y actualizar cifras. Ese número crece rápido una vez que superas las diez posiciones repartidas entre varias entidades, que suele ser el punto en el que una aplicación dedicada empieza a compensar en horas ahorradas más que en dinero ahorrado.
La disyuntiva no es realmente hoja de cálculo frente a aplicación. Es cuánta friction estás dispuesto a tolerar antes de que una tarea se acabe saltando. Un recordatorio que se activa automáticamente supera siempre a una nota mental, y una aplicación que guarda tus documentos fuente junto a la valoración elimina esa carrera de última hora de “de dónde salió esta cifra” que a todo el mundo le llega tarde o temprano. Si tus posiciones son sencillas, un hábito de instantáneas en hoja de cálculo es realmente suficiente para empezar. Añade software cuando necesites tipos de cambio históricos, adjuntos o una vista consolidada entre tipos de cuenta, una transición que MyMoneyViz plantea como una mejora natural más que como un requisito desde el primer día.
¿Cómo se mantiene segura la información sensible de los activos?
Los registros de activos personalizados a menudo contienen material más sensible que un extracto de bróker: contratos de préstamo, escrituras de propiedad, informes de tasación con tu dirección particular, o detalles de un negocio privado en el que tienes participación. Trata esos documentos en consecuencia.
Un enfoque centrado en la entrada manual tiene aquí una ventaja real de privacidad. En lugar de conceder a un tercero acceso de lectura a tus credenciales bancarias, tú controlas exactamente qué datos salen de tus manos y cuándo. Es una disyuntiva deliberada que merece nombrarse: la automatización reduce tu carga de trabajo, la entrada manual reduce tu exposición.
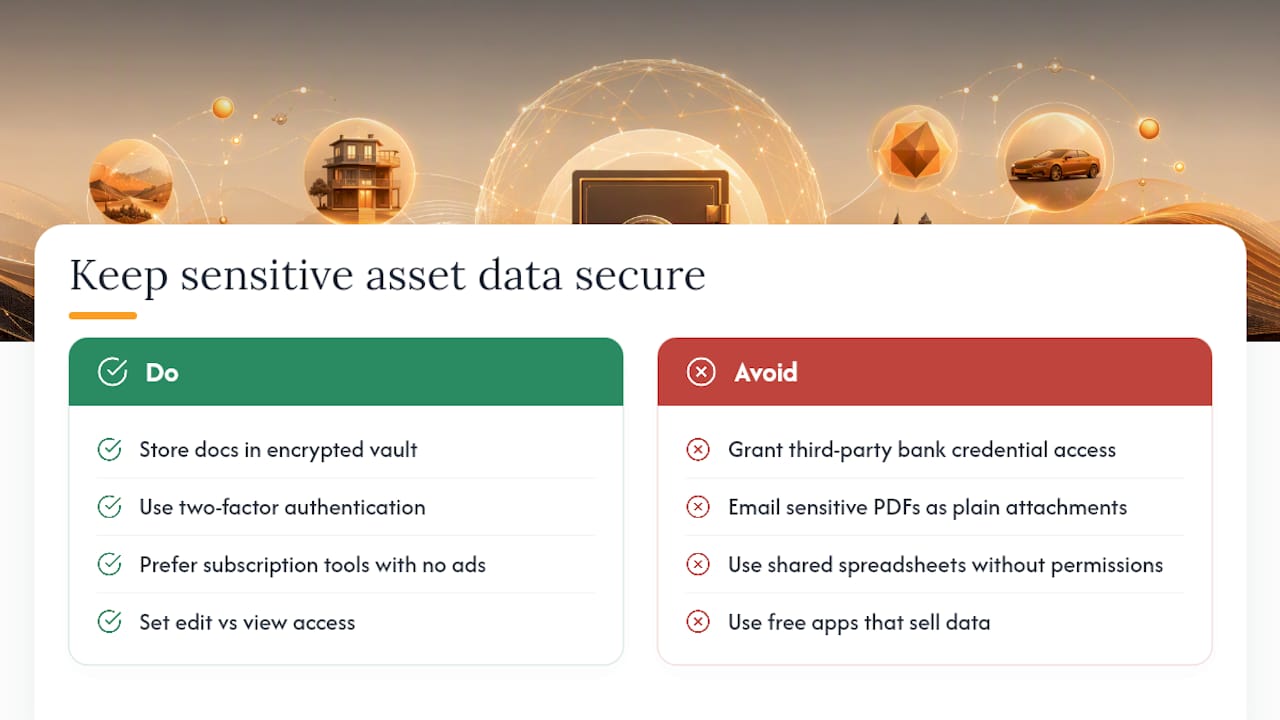
Sea cual sea el sistema que uses, aplica unos hábitos básicos. Almacena los documentos adjuntos en una bóveda cifrada en lugar de una unidad compartida, usa autenticación de dos factores en cualquier aplicación que contenga tus datos de patrimonio neto, y evita enviar PDFs de tasaciones o extractos de cuenta de capital como adjuntos sin cifrar por correo. Comprueba si tu plataforma de seguimiento vende o comparte datos con anunciantes. Una herramienta basada en suscripción sin ingresos publicitarios tiene un incentivo estructuralmente distinto al de una aplicación gratuita que monetiza tu perfil financiero. Si haces seguimiento de activos que posees conjuntamente con familiares o socios, acuerda de antemano quién tiene acceso de edición frente a acceso de solo lectura, ya que una hoja de cálculo compartida sin una estructura de permisos es una causa habitual de sobrescrituras accidentales.
¿Cómo se gestionan los activos ilíquidos y se estima la liquidez?
Los activos ilíquidos necesitan un modelo mental distinto al de cualquier cosa que se negocie en un mercado. No puedes comprobar un precio en tiempo real, y venderlos puede llevar meses o años, así que el objetivo pasa de la precisión a un rango defendible.
Asigna a cada posición ilíquida un horizonte de liquidez: activos que razonablemente podrías convertir en efectivo en 30 días, en un año, o solo a lo largo de varios años, como ocurre con una participación de capital privado inmovilizada en un fondo con un plazo definido. Ese horizonte debería figurar justo junto a la valoración en tus registros, porque una valoración de 200.000 € en una propiedad en alquiler y una valoración de 200.000 € en un compromiso de capital privado a cinco años no son en absoluto el mismo tipo de 200.000 €.
Cuando estimes una participación privada sin mercado activo, inclínate hacia el extremo conservador de cualquier rango razonable en lugar del optimista. Sobrestimar una valoración privada infla tu patrimonio neto declarado de una forma que solo se convierte en un problema visible cuando realmente intentas vender. Para inmuebles y vehículos, los comparables y las guías de precios te dan un rango manejable incluso sin una tasación formal. Para posiciones verdaderamente ilíquidas, como una inversión en una startup en etapa temprana, la última ronda con precio suele ser el único ancla defendible que tienes, y debería marcarse con una etiqueta de confianza baja o media hasta que aparezca algo más actual.
¿Cómo se integra el seguimiento de activos personalizados en la gestión general de la cartera?
Los activos personalizados no deberían vivir en una hoja de cálculo aparte de tus acciones y ETF. El valor de la consolidación viene precisamente de ver toda tu situación financiera en un solo panel, ponderada correctamente frente a tus posiciones líquidas.
Eso significa que tus registros de activos personalizados deben hablar el mismo idioma que los datos de tu bróker: gestión de moneda coherente, marcas de fecha coherentes y un método de valoración anotado en cada cifra, para que nada se compare de forma equivocada. Si el 40 % de tu patrimonio neto está en inmuebles privados y participaciones en startups, tus métricas de diversificación y riesgo carecen de sentido a menos que esas posiciones se integren en el mismo cálculo que tu exposición a mercados públicos.
Aquí es también donde la automatización se ganael sueldo para los activos que pueden soportarla. Una herramienta que combina entradas manuales de activos personalizados con sincronización automática de tus cuentas bancarias y de bróker te da un solo lugar donde comprobar tu exposición total al riesgo, en lugar de combinar mentalmente dos sistemas desconectados cada vez que quieres una respuesta honesta sobre tu patrimonio neto.
¿Cómo es un seguimiento eficaz de activos personalizados en la práctica?
Piensa en un gestor de cartera con un dúplex en alquiler, una participación en una empresa privada de logística y una pequeña inversión ángel. Cada activo recibe su propia entrada: el dúplex valorado trimestralmente frente a ventas comparables, la participación en logística valorada a partir del extracto de cuenta de capital del administrador, y la inversión ángel mantenida al precio de su última ronda de financiación con una etiqueta de confianza baja hasta que la siguiente ronda le vuelva a poner precio.
Cada trimestre, el gestor obtiene el extracto de cuenta de capital más reciente, actualiza la participación en logística, revisa una herramienta de comparables para el dúplex, y deja intacta la inversión ángel salvo que llegue noticia de una nueva ronda. Tres activos, tres periodicidades, un panel consolidado. La vista combinada de la cartera muestra tanto una cifra de patrimonio neto total como una cifra solo de activos líquidos, una junto a la otra, de modo que un prestamista o un planificador financiero que revise las cifras ve exactamente cuánto reside en activos que no pueden convertirse rápidamente en efectivo.
Esa estructura, aunque pequeña, refleja la misma disciplina de registro de activos privados y rollforward que usan las family offices a una escala mucho mayor. El tamaño de la cartera cambia; el hábito subyacente de documentar valoración, periodicidad y confianza no.
Un mes dentro de una rutina de seguimiento de activos personalizados
La rutina que realmente aguanta se ve así: semana uno, reunir cualquier extracto nuevo que haya llegado. Semana dos, actualizar las cuentas de capital y comprobar comparables inmobiliarios. Semana tres, revisar valores de vehículos y objetos de colección solo si algo ha cambiado. Semana cuatro, conciliarlo todo y exportar un informe limpio.
Hay un ejemplo que se me quedó grabado: llega una llamada de capital de un fondo de capital privado, sale el efectivo, y el NAV no se mueve hasta que llega el siguiente extracto trimestral, semanas después. Registrar esa llamada el mismo día en que ocurre, por separado de la eventual actualización de valoración, es lo que mantiene honesto el cálculo de la TIR en lugar de dejarlo silenciosamente equivocado. Suposiciones conservadoras y un documento adjunto a cada cifra son lo que permite entregar una exportación a un prestamista o a un coinversor sin necesidad de una llamada de seguimiento.
— Vincent
Cómo gestiona Evibe el seguimiento de activos personalizados por ti
Todo lo tratado anteriormente, campos de activos personalizados, adjuntos de documentos, periodicidad de valoración, etiquetas de confianza, se corresponde directamente con funciones integradas en Evibe. Puedes crear una entrada de activo personalizado para un inmueble, una participación privada, un vehículo o un préstamo, adjuntar el extracto o la tasación que la respalda, y configurar un recordatorio para que las actualizaciones ocurran según lo previsto y no por accidente.

Donde Evibe ahorra tiempo real frente a una hoja de cálculo es en las partes que no escalan bien a mano: soporte multidivisa con tipos de cambio históricos para posiciones en el extranjero, información basada en IA que integra tus activos personalizados en las métricas generales de riesgo y diversificación, y sincronización automática de tus cuentas bancarias y de bróker para que tus posiciones líquidas e ilíquidas residan en un solo panel en lugar de en dos sistemas desconectados. Para activos personalizados que generan ingresos, como una propiedad en alquiler o un pagaré privado, las herramientas de seguimiento de dividendos extienden la misma disciplina al flujo de caja. Si quieres ver cómo deberían marcarse tus activos personalizados entre extractos, merece la pena entender el enfoque de precio de mercado antes de fijar tu primera periodicidad de valoración. Empieza gratis y añade hoy tu primer activo personalizado en Evibe.
Fuentes
- How I Track My Net Worth Manually Without Bank Sync | Worth it
- Why Family Offices Struggle with Alternative Investment Reporting
- Private Asset Management for Family Offices in 2026 | Asora
Este artículo es información general, no un sustituto del asesoramiento de un profesional financiero cualificado. Consulta a un profesional financiero cualificado sobre tu situación particular antes de actuar según lo aquí expuesto.