Estrategias de Vencimiento de Opciones para Traders Activos y Reglas Prácticas
Descubre estrategias de vencimiento de opciones eficaces para ajustar tus operaciones a los movimientos del mercado. Maximiza beneficios con reglas prácticas.
Estrategias de Vencimiento de Opciones para Traders Activos y Reglas Prácticas
Los compradores deben elegir un vencimiento que coincida con el horizonte de su tesis: más largo para una convicción de movimiento lento, más corto solo para un evento específico. Los vendedores, por lo general, obtienen el mejor equilibrio entre la recolección de theta y el riesgo de gamma en la ventana de 45 a 21 días hasta el vencimiento (DTE, por sus siglas en inglés), y la disciplina más importante durante la semana en que vencen tus opciones es hacer tu revisión temprano, no tarde.
Aquí tienes la versión resumida de lo que más importa:
- Compradores: ajusta el vencimiento al tiempo que tu pronóstico necesita para materializarse. Una tesis lenta necesita 60 a 90 DTE o más; una operación de resultados o un catalizador puntual rara vez necesita más de una o dos semanas.
- Vendedores: la ventana de 45–21 DTE es donde la mayoría de los profesionales venden prima, ya que captura una theta significativa antes de que el riesgo de gamma se vuelva disruptivo. Cierra las operaciones de crédito muy rentables al principio de la semana de vencimiento en lugar de esperar hasta los últimos céntimos.
- Lista de comprobación de la semana de vencimiento: revisa todas las posiciones abiertas el lunes por la mañana, cierra o rola cualquier opción corta que esté en o cerca del precio de ejercicio antes del martes, nunca coloques una orden de mercado el día de vencimiento, y configura alertas en tus strikes y umbrales de DTE para que nada se te escape el viernes por la tarde.
Esa es la estructura básica. El resto de este artículo profundiza en la mecánica, el marco de decisión y las tácticas específicas que hacen que cada regla sea defendible en lugar de simple folclore repetido.
Puntos Clave
Los resultados al vencimiento dependen menos de la elección de estrategia que de si los traders siguen un calendario fijo de revisiones, salidas y rolos durante las últimas semanas antes del vencimiento.
| Punto | Detalles |
|---|---|
| Ajusta el vencimiento a la tesis | Los compradores deben dimensionar el vencimiento según el tiempo que necesita su pronóstico; los vendedores suelen preferir la ventana de 45–21 DTE. |
| Vigila de cerca la última semana | Cierra las opciones cortas en el precio antes del martes de la semana de vencimiento para limitar el riesgo de gamma acelerado. |
| Recoge beneficios pronto | Cierra los spreads de crédito en aproximadamente el 90% del beneficio máximo en lugar de esperar hasta los últimos céntimos. |
| Respeta el riesgo de “pin” | Cierra o rola las posiciones a menos de 1 o 2 dólares de un strike corto antes del cierre para evitar sorpresas el sábado por la mañana. |
| Automatiza el seguimiento | Configura alertas de DTE y distancia al strike para que los plazos de vencimiento no dependan solo de la memoria. |
Índice
- Las Estrategias de Vencimiento de Opciones Empiezan por Entender la Mecánica
- ¿Cómo Elegir la Fecha de Vencimiento Adecuada?
- ¿Qué Vencimiento Encaja con Cada Estrategia de Trading de Opciones?
- ¿Qué Deberías Hacer en los Últimos Días Antes del Vencimiento?
- ¿Cuándo Deberías Rolar una Posición en Vez de Cerrarla?
- ¿Por Qué las Opciones 0DTE Son un Tipo de Operación Diferente?
- ¿Qué Herramientas Ayudan a Seguir y Gestionar Opciones a Punto de Vencer?
- ¿Qué Normas Fiscales Se Aplican a las Opciones Negociadas Cerca del Vencimiento?
- ¿Cómo Afecta la Psicología a las Decisiones Cerca del Vencimiento?
- Automatiza la Lista de Seguimiento para que el Calendario No Te Pille Desprevenido
- Qué Distingue Realmente a los Traders Disciplinados del Resto
- Fuentes
Las Estrategias de Vencimiento de Opciones Empiezan por Entender la Mecánica
Cada vencimiento sigue la misma secuencia básica, pero el instrumento y el ciclo cambian lo que esa secuencia realmente le hace a tu cuenta. Las opciones mensuales (los contratos tradicionales del tercer viernes) siguen siendo las más profundas y líquidas para la mayoría de acciones individuales. Las opciones semanales existen en la mayoría de los valores e índices principales y vencen todos los viernes, lo que da a los traders un control más fino sobre el momento de los eventos. Algunos productos, en particular el SPX y un puñado de ETF de alto volumen, ahora ofrecen opciones que vencen a diario, comúnmente llamadas 0DTE. Las LEAPS están en el extremo opuesto, con vencimientos a un año o más, y se comportan más como un sustituto de la acción que como un vehículo de trading a corto plazo.
Lo que ocurre mecánicamente al cierre importa más de lo que la mayoría de los traders se da cuenta, hasta que les cuesta dinero.
- El ejercicio automático se activa por sí solo. La OCC ejerce cualquier opción que termine con 0,01 $ o más dentro del dinero, una regla conocida como “exercise-by-exception”. No necesitas hacer nada para que una opción larga dentro del dinero se convierta en acciones o efectivo.
- Los brokers fijan sus propios plazos de no ejercicio (DNE). Si mantienes una opción larga que no quieres que se ejerza, debes enviar una solicitud de DNE antes del plazo específico de tu broker, que varía según la firma.
- El tipo de liquidación determina lo que realmente obtienes. Las opciones sobre acciones se liquidan en acciones físicas; la mayoría de los productos de índice liquidados en efectivo, como el SPX, se liquidan en efectivo según el precio de apertura (liquidación AM) o el precio de cierre (liquidación PM), y confundir esto es una fuente habitual de sorpresas.
- La ventana de ejercicio permanece abierta después del cierre del mercado. Los titulares de posiciones largas pueden enviar instrucciones de ejercicio hasta los plazos del broker, normalmente entre las 16:00 y las 17:30 hora del Este, lo que significa que una posición corta que parecía segura al cierre de las 16:00 aún puede recibir una asignación antes de que expire el plazo.
Esa brecha fuera de horario es la razón por la que los traders que mantienen opciones cortas cerca de un strike de cara al cierre del viernes nunca deberían asumir que el precio de cierre es la última palabra.
¿Cómo Elegir la Fecha de Vencimiento Adecuada?
Empieza por el pronóstico, no por el calendario. La guía de Fidelity para elegir una fecha de vencimiento plantea la elección como un equilibrio entre el coste y el tiempo que necesita una operación para demostrar su validez, y ese enfoque se sostiene sin importar la estrategia. Una tesis de tres semanas envuelta en una opción de 90 días desperdicia prima en un decaimiento temporal que no necesitas; una tesis de 90 días encajada en una opción de dos semanas no le da margen a la operación para respirar.
A partir de ahí, revisa una breve lista de comprobaciones antes de comprometer capital:
- Compara la volatilidad implícita entre vencimientos. Un vencimiento a corto plazo puede tener un rango de IV elevado respecto a su propio histórico, lo que aumenta la prima que pagas (o cobras) independientemente del movimiento esperado real de la acción.
- Usa las griegas como indicadores de sensibilidad, no solo como letras griegas en una pantalla. Delta aproxima la probabilidad de que una opción termine dentro del dinero, theta te indica cuánto valor se pierde cada día, y gamma te dice qué tan rápido cambiará la propia delta al acercarse el vencimiento, especialmente para los strikes en el dinero.
- Comprueba la liquidez antes de comprobar cualquier otra cosa. Los spreads bid-ask amplios y el interés abierto reducido convierten una buena idea en una mala ejecución; esto importa más cuanto más te acercas al vencimiento.
- Ejecuta una calculadora de probabilidad contra tu strike. Las herramientas integradas en la mayoría de las plataformas de brokers estiman las probabilidades de que una opción venza dentro o fuera del dinero, dándote una cifra para ponderar frente a la prima que pagas o cobras.
Consejo Profesional: Antes de entrar en cualquier operación basada en vencimiento, anota tu plan de salida tanto para el objetivo de beneficio como para el umbral de pérdida. Decidir esto de antemano elimina las conjeturas que la aceleración de gamma suele castigar en la última semana.
Una lista de comprobación sencilla cubre la decisión de principio a fin: horizonte de pronóstico, volatilidad implícita frente a volatilidad histórica, liquidez en tu strike previsto, selección de delta ajustada a tu tolerancia al riesgo, y un plan de margen o asignación que hayas confirmado con tu broker antes de abrir la operación. Omite cualquiera de estos puntos y estarás operando con esperanza en lugar de con un plan.
¿Qué Vencimiento Encaja con Cada Estrategia de Trading de Opciones?
Distintas estrategias se apoyan en distintos puntos de la curva de vencimiento, y el razonamiento se reduce a cómo se comporta la exposición a theta y gamma de cada posición a medida que se acaba el tiempo.
- Las covered calls y las cash-secured puts suelen usar vencimientos mensuales o semanales porque el objetivo es un ingreso repetible. Vender una call cada pocas semanas contra una acción que posees captura theta en un ciclo predecible. Las LEAPS casi nunca tienen sentido aquí, ya que todo el propósito de vender prima es cosechar el decaimiento, y el decaimiento es casi inexistente a un año vista.
- Los spreads de crédito, los iron condors y los short strangles son donde el marco de 45–21 DTE se gana su reputación. Los vendedores entran en esa ventana para cobrar una prima rica en theta mientras gamma sigue siendo manejable, y luego cierran o rolan bien antes del último tramo según un objetivo de beneficio en lugar de esperar hasta el final del reloj.
- Las calls largas, las puts largas y los spreads de débito generalmente quieren más tiempo, no menos, porque theta juega contra el comprador. Un spread de débito con vencimiento más lejano le da a la tesis margen para desarrollarse sin que el decaimiento se coma la posición. La excepción es una operación impulsada por eventos, como una jugada de resultados, donde un trader compra deliberadamente una opción de corto vencimiento y acepta el coste de theta a cambio de una exposición concentrada a un catalizador conocido, siendo consciente de que la volatilidad implícita a menudo se desploma justo después del evento, independientemente de la dirección.
- Los calendarios y los diagonales están diseñados específicamente para explotar la diferencia entre dos vencimientos. Compras una opción con vencimiento más lejano y vendes una opción con vencimiento más cercano contra ella, cobrando un decaimiento más rápido en la pata corta mientras mantienes la pata larga por dirección o por una ventaja en la estructura temporal de la volatilidad. Esta es una de las pocas estructuras donde los vencimientos desiguales son la estrategia entera y no un descuido.
Ajustar la estrategia a su ventana de vencimiento natural no es una preferencia estilística. Es la diferencia entre que el decaimiento trabaje a tu favor o en tu contra.
¿Qué Deberías Hacer en los Últimos Días Antes del Vencimiento?
Los días previos al vencimiento merecen su propia línea temporal, porque el riesgo de gamma y de “pin” no escalan de forma uniforme. Se acumulan a medida que se acerca el viernes.
- 45 a 21 DTE: entrada y primera revisión. Es donde la mayoría de los vendedores de prima abren posiciones, y la disciplina de salida estándar es cerrar al 50–75% del beneficio máximo o rolar al acercarse a los 21 DTE, lo que ocurra primero.
- Última semana, lunes: revisión completa de posiciones. Comprueba cada operación abierta frente a su strike, su DTE, y su beneficio o pérdida actual en relación con tu objetivo.
- Última semana, martes: cierra las cortas en el dinero. Gamma se acelera bruscamente en los últimos cinco días de negociación para las opciones cercanas al dinero, y mantener una posición corta ATM hasta el miércoles o después sin un plan de cobertura explícito es una de las formas más comunes en que los traders sufren una pérdida no planeada.
- Miércoles: rola las patas puestas a prueba. Si un spread se ha movido en tu contra y aún cumple tus parámetros de riesgo en un nuevo vencimiento, este suele ser el último día cómodo para rolar antes de que la liquidez del ciclo actual empiece a reducirse.
- Jueves y viernes: cierra las ganadoras, no persigas céntimos. Cerrar los spreads de crédito al 90% del beneficio máximo en lugar de esperar hasta las últimas migajas evita el riesgo de gamma y de asignación por una recompensa que a menudo son solo unos céntimos por contrato.
El riesgo de “pin” merece su propia mención. Cuando el subyacente liquida muy cerca de tu strike corto, la asignación puede no conocerse hasta después del día de vencimiento, creando incertidumbre, porque esa determinación depende de la decisión de la contraparte y del propio plazo de no ejercicio de tu broker. La solución práctica es cerrar o rolar cualquier posición que caiga en esa franja estrecha antes del cierre, en lugar de confiar en que se resuelva a tu favor.
Consejo Profesional: Establece una regla estricta de colocar tu última orden para posiciones a punto de vencer antes de las 15:30 hora del Este el viernes de vencimiento. La liquidez en los últimos 30 minutos puede evaporarse tan rápido que incluso una orden límite razonable no llegue a ejecutarse.
Sobre la mecánica de ejecución: usa órdenes límite, no órdenes de mercado, especialmente cuando los spreads se amplían de cara al cierre. Para posiciones de múltiples patas, entra y sale como una única orden de spread en lugar de operar cada pata por separado, ya que operar pata por pata te expone a movimientos de precio entre las ejecuciones que una orden combinada evita por completo.
¿Cuándo Deberías Rolar una Posición en Vez de Cerrarla?
Un rolo en realidad son dos operaciones ejecutadas como una: comprar para cerrar la opción actual y vender para abrir una nueva, idealmente en un solo ticket para no quedar expuesto a movimientos de precio entre ambas patas. Si extiendes el mismo strike más adelante en el tiempo o mueves el propio strike depende de qué haya cambiado. Si tu tesis sigue intacta pero se te acaba el margen de tiempo, extiende el plazo. Si el subyacente se movió en contra de tu strike, mover el strike (y normalmente cobrar algo menos de crédito, o pagar algo más de débito) reinicia tu riesgo.
La decisión de rolar frente a simplemente cerrar se reduce al coste. Si la prima que cobrarías en la nueva posición no mejora de forma significativa tu exposición al riesgo actual, o si solo estás rolando para evitar materializar una pérdida, es mejor cerrar y reevaluar. Un rolo defendible debería seguir cumpliendo los mismos parámetros de riesgo que aplicarías a una operación completamente nueva, no simplemente extender una posición que te resistes a admitir que no está funcionando.
Unos pocos hábitos de ejecución evitan que los rolos se conviertan en errores forzados:
- Coloca siempre el rolo como una única orden de múltiples patas en lugar de cerrar y abrir por separado, ya que las órdenes separadas te dejan brevemente sin cobertura.
- Comprueba la liquidez del strike del nuevo vencimiento antes de comprometerte. Rolar hacia un contrato poco negociado puede costar más en deslizamiento de lo que ahorra en prima.
- Establece un límite de deslizamiento de antemano para que un subyacente que se mueve rápido no te empuje a una ejecución que no habrías aceptado cinco minutos antes.
Los traders que automatizan partes de este proceso, incluidos los disparadores de stop y cierre basados en reglas una vez que una posición alcanza un nivel definido de beneficio realizado o abierto, suelen eliminar gran parte de la vacilación que convierte una buena regla en una regla saltada. Herramientas de ejecución como la automatización de stop y cierre que ofrece MT4 Copier muestran cómo una regla de salida predefinida puede aplicarse de forma mecánica en lugar de dejarla al juicio del trader en el momento.
¿Por Qué las Opciones 0DTE Son un Tipo de Operación Diferente?
Las opciones con cero días hasta el vencimiento comprimen todo un ciclo de vida de opción en una sola sesión, y esa compresión cambia las matemáticas de casi todo. Gamma y theta se aceleran hasta sus valores más extremos el propio día de vencimiento, lo que significa que un pequeño movimiento en el subyacente puede hacer oscilar el valor de una opción de forma desproporcionada, y el decaimiento temporal está consumiendo la posición hora a hora en lugar de día a día.
- El tamaño de la posición necesita reducirse, ya que un único movimiento adverso puede producir una pérdida porcentual mayor que el mismo movimiento en una posición con semanas de valor temporal como colchón.
- Usa órdenes límite exclusivamente. Los spreads en contratos 0DTE se amplían rápidamente, y una orden de mercado en un libro poco profundo puede ejecutarse mucho peor de lo esperado.
- Ten tu plan de salida escrito antes de entrar, porque no hay tiempo para reevaluar en mitad de la operación como podrías hacerlo con una posición que tiene días o semanas por delante.
- Reserva el 0DTE para casos de uso específicos, como scalps de eventos, coberturas a corto plazo o configuraciones sistemáticas con ejecución automatizada, en lugar de tratarlo como un sustituto rutinario de las opciones semanales.
Para la mayoría de los traders, el 0DTE es una herramienta especializada, no una opción por defecto.
¿Qué Herramientas Ayudan a Seguir y Gestionar Opciones a Punto de Vencer?
Hacer un seguimiento manual de strikes, DTE y griegas en múltiples posiciones es donde realmente se originan la mayoría de los errores de la semana de vencimiento. Normalmente no es una carencia de conocimiento. Es una carencia de seguimiento.
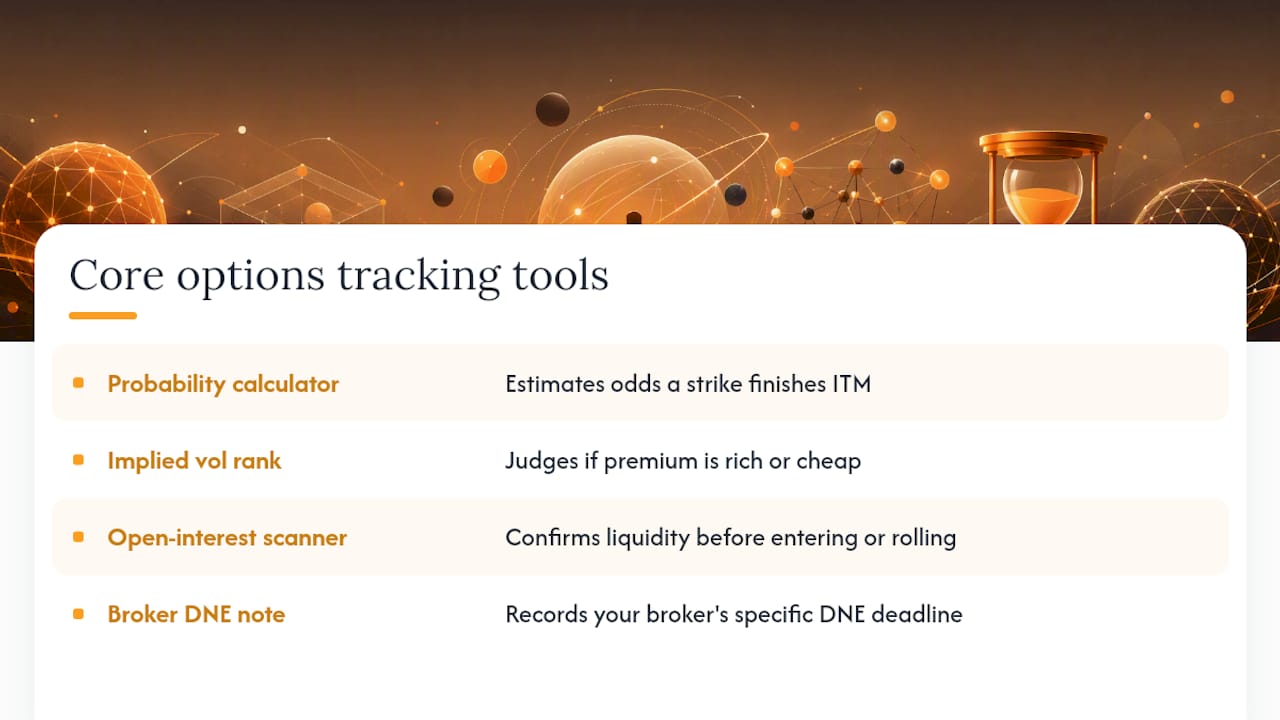
El conjunto de herramientas básico en el que se apoyan la mayoría de los traders activos incluye una calculadora de probabilidad para estimar las posibilidades de que un strike termine en el dinero, una herramienta de rango de volatilidad implícita para juzgar si la prima actual está cara o barata en relación con su propio histórico, un escáner de interés abierto para confirmar la liquidez antes de entrar o rolar, y una nota escrita con el plazo específico de DNE de tu broker para que nunca estés adivinando el día del vencimiento.
El rastreador de opciones de Evibe integra varias de estas funciones en una sola vista: un calendario de vencimientos para todas tus posiciones abiertas, una visualización en vivo de las griegas para que puedas ver cómo cambian delta y theta a medida que baja el DTE, y alertas inteligentes que puedes configurar con tus propios umbrales, digamos 45, 21, 7 y 3 DTE, o siempre que el subyacente se mueva a un dólar o dos de un strike corto. Para los traders que quieran entender la mecánica detrás de delta, theta y gamma explicada en términos sencillos, la guía Options Greeks Explained desglosa cómo se comporta cada griega a medida que se acerca el vencimiento.
Un flujo de trabajo sencillo para el viernes: revisa primero tu cola de alertas, repasa cualquier posición marcada dentro de la distancia de asignación, y confirma que has colocado cualquier orden de cierre o rolo antes de que la liquidez se reduzca en la última hora.
¿Qué Normas Fiscales Se Aplican a las Opciones Negociadas Cerca del Vencimiento?
El propio vencimiento puede desencadenar un evento imponible incluso cuando nunca tuviste intención de ejercer nada. Una opción larga que vence sin valor produce una pérdida de capital en la fecha de vencimiento, y una opción corta que vence sin ejercerse produce una ganancia de capital a corto plazo igual a la prima cobrada, independientemente de cuánto tiempo estuvo abierta la posición. Ese tratamiento a corto plazo se aplica a la mayoría de los ingresos por venta de prima, un detalle que muchos vendedores de opciones nuevos pasan por alto hasta su primera temporada fiscal con un año completo de operaciones cerradas.
La asignación añade otra capa. Cuando se asigna una put corta, la prima cobrada reduce tu base de coste en las acciones que ahora posees. Cuando se asigna una call corta, la prima aumenta tus ingresos de venta. Rolar una posición, al implicar el cierre de una opción y la apertura de otra, generalmente materializa la ganancia o pérdida en la pata cerrada de inmediato en lugar de diferirla, lo que significa que un rolador activo puede generar un número significativo de eventos imponibles sobre un mismo subyacente en un solo año.
Los productos especiales complican esto aún más. Las opciones de índice como el SPX tienen tratamiento de la Sección 1256 en Estados Unidos, que divide las ganancias en un 60% a largo plazo y un 40% a corto plazo independientemente del periodo real de tenencia, un resultado materialmente distinto del tratamiento ordinario a corto plazo que recibe la mayoría de las primas de opciones sobre acciones. Nada de esto sustituye el asesoramiento de un profesional fiscal familiarizado con tu cuenta y jurisdicción específicas, pero saber que la propia fecha de vencimiento, no solo el ejercicio, puede ser el evento imponible merece incorporarse a tu planificación de operaciones en lugar de descubrirlo en abril.
¿Cómo Afecta la Psicología a las Decisiones Cerca del Vencimiento?
Las matemáticas detrás de las reglas de la semana de vencimiento son sencillas. Seguirlas bajo presión no lo es. Los traders que pueden calcular con calma que un spread de crédito situado en el 90% del beneficio máximo no vale el riesgo restante, a menudo lo mantienen igualmente, persiguiendo los últimos dólares porque cerrar pronto se siente como dejar dinero sobre la mesa.
La aversión a la pérdida funciona igual en la dirección contraria. Una posición que se mueve en tu contra hacia la última semana crea presión para rolarla “una vez más” en lugar de aceptar la pérdida y reevaluar, incluso cuando el nuevo rolo ya no cumple los parámetros de riesgo que aplicarías a una operación nueva. Así es como una pérdida manejable en un spread de riesgo definido se convierte en una mucho mayor en una posición que se ha extendido más allá del punto en que aún tenía sentido.
El riesgo de “pin” añade un tipo específico de ansiedad, ya que el resultado depende en parte de una decisión de la contraparte que no puedes ver hasta la liquidación. A veces los traders se paralizan ante esa ambigüedad en lugar de simplemente cerrar la posición y eliminar la incertidumbre por completo. Y la aceleración de gamma de los últimos días puede hacer que pequeños movimientos en el subyacente se sientan emocionalmente mucho más grandes de lo que la cantidad en dólares realmente justifica, provocando reacciones exageradas ante fluctuaciones de precio que apenas se notarían con tres semanas por delante.
El antídoto no es la fuerza de voluntad. Es escribir tus reglas de salida antes de estar emocionalmente involucrado en el resultado, y luego tratar esas reglas como no negociables una vez que la posición está en marcha.
Automatiza la Lista de Seguimiento para que el Calendario No Te Pille Desprevenido
Las reglas de este artículo funcionan cuando realmente las sigues, y la razón principal por la que los traders no lo hacen es que pierden el control del DTE en un libro ajetreado de posiciones. Si mantienes covered calls, spreads de crédito o una estrategia “wheel” en varios subyacentes, comprobar manualmente cada strike frente a cada plazo es precisamente el tipo de tarea que se salta justo cuando más importa.
El rastreador de cartera de opciones de Evibe está diseñado para esa brecha. Sincroniza tus posiciones de bróker automáticamente, muestra griegas en vivo para que puedas ver el riesgo de gamma acumulándose en tiempo real, y te permite configurar alertas en tus propios umbrales de DTE para que una posición que se acerca al vencimiento aparezca antes del martes de la semana de vencimiento en lugar de después. Si tu libro también incluye opciones sobre ETF, el rastreador de ETF extiende el mismo seguimiento a las posiciones a nivel de fondo y sus propios calendarios de vencimiento.
Descárgalo, conecta tu bróker, y configura tu primera ronda de alertas en 45, 21 y 7 DTE. Es un pequeño paso de configuración que elimina el punto de fallo más común en la gestión de la semana de vencimiento: simplemente olvidarse de mirar.
Qué Distingue Realmente a los Traders Disciplinados del Resto
La mayor parte del consejo sobre el vencimiento de opciones no está equivocado, simplemente está incompleto. Todo el mundo repite la regla de 45–21 DTE y el objetivo del 90% de beneficio, pero muchos menos traders realmente construyen la infraestructura para seguir esas reglas cuando una posición se mueve en su contra y el instinto es esperar un día más.
Esto es lo que la investigación y la mecánica de este artículo realmente respaldan: el riesgo de vencimiento es, abrumadoramente, un problema de calendario y disciplina, no un problema de estrategia. Las griegas, las normas de liquidación y los marcos de DTE están bien documentados y disponibles de forma gratuita. Lo que distingue a los traders que evitan de forma constante la asignación no deseada y los descalabros de gamma de los que no lo logran es si revisan sus posiciones según un calendario fijo, independientemente de cómo vaya la semana.
También quiero cuestionar la idea de tratar el 0DTE como una progresión natural para traders experimentados. Los riesgos de gamma y liquidez son reales, y el hecho de que una estrategia sea popular no significa que se ajuste a cualquier tamaño de cuenta o tolerancia al riesgo. Si no estás siguiendo un plan específico y probado para el vencimiento del mismo día, los ciclos semanales o mensuales te servirán mejor.
Prioriza primero la parte aburrida: una regla de salida escrita para cada posición, comprobada en un día fijo, antes de tocar la pregunta más interesante de qué estrategia negociar a continuación.
— Vincent
Fuentes
- Options: Picking the right expiration date — Fidelity Viewpoints
- Options Expiration Week: What to Do With Every Position Before Friday Close - Trader Central
- Options Expiration Guide: Mechanics, Risks, and Strategies | ImpliedOptions
Este artículo es información general, no un sustituto del asesoramiento de un asesor financiero cualificado. Consulta a un profesional financiero cualificado sobre tus circunstancias particulares antes de actuar sobre cualquier cosa aquí expuesta.