Cómo controlar la asignación de activos en menos de una hora, sin hojas de cálculo
Controla tu asignación de activos en menos de una hora con la configuración agnóstica de Evibe: sincronización y alertas automáticas. Gratis; 7 días de Premium.
Cómo controlar la asignación de activos en menos de una hora, sin hojas de cálculo
La forma más rápida y fiable de controlar la asignación de activos es un rastreador multicuenta automatizado que obtenga saldos en tiempo real y señale la desviación, combinado con una auditoría periódica en hoja de cálculo para todo aquello a lo que el rastreador no llegue. Las posiciones principales se sincronizan automáticamente; los activos personalizados o ilíquidos, como inmuebles y capital riesgo, se introducen manualmente y se revisan cada trimestre. Para los inversores que quieren tener esto integrado desde el primer día en lugar de improvisarlo, Evibe consolida ambas piezas en un único panel.
Resumen rápido:
- Los rastreadores automatizados como Evibe requieren un mantenimiento casi nulo tras la configuración inicial e incorporan automáticamente activos diversos e ilíquidos.
- Las alertas de desviación y el análisis “look-through” de los ETF ayudan a mantener la precisión de la asignación objetivo, especialmente al gestionar cuentas diversas y activos complejos.
- Los procesos manuales, como el mapeo por sectores y la recopilación de datos, pueden llevar entre 30 y 90 minutos o más, pero la automatización reduce esto a pocos minutos por cuenta.
- El rebalanceo se activa mejor mediante umbrales definidos o basado en nuevas aportaciones, evitando impuestos innecesarios y decisiones emocionales, priorizando las operaciones en cuentas con ventajas fiscales.
- La constancia en el seguimiento es fundamental; abandonar las herramientas o confundir el crecimiento de la cuenta con la salud de la asignación conlleva riesgos de desviación desapercibida y sobreexposición.
Índice
- Las opciones reales para controlar tu asignación de activos
- Cómo configurar el seguimiento de tu asignación en menos de una hora
- Qué vigilar realmente: las métricas que importan
- Rebalancear sin generar impuestos innecesarios
- Cómo Evibe pone todo este flujo de trabajo en piloto automático
- Ajustar tu asignación cuando la vida o los mercados cambian
- Dónde suele fallar el seguimiento de la asignación
- Conectar el seguimiento de la asignación con tu panorama financiero más amplio
- Elegir un modelo de asignación adecuado a tu situación real
- Lo que realmente le diría a un amigo que quiere configurar esto
- Obtén tu panorama completo de asignación con Evibe
- Fuentes
Las opciones reales para controlar tu asignación de activos
La mayoría de los inversores recurren, por defecto, a la herramienta que ya tienen abierta, y eso suele ser un error. El método correcto depende de cuántas cuentas tengas, cuántas clases de activos estés gestionando y cuánto mantenimiento manual estés dispuesto a tolerar.
Las páginas de asignación de brokers y roboadvisors son el camino de menor resistencia. Fidelity, Schwab y plataformas similares te muestran un gráfico circular de tus posiciones dentro de esa única cuenta, y la guía de Quicken sobre cómo monitorizar la asignación de activos de tu cartera explica exactamente cómo esas vistas integradas calculan los pesos a partir de las posiciones de tu cuenta. Esto funciona bien si todo tu patrimonio invertible está en un solo sitio. En el momento en que añades un segundo bróker, un antiguo plan de pensiones o un monedero de criptomonedas, la imagen se rompe. Empiezas a alternar entre inicios de sesión y a sumar porcentajes de memoria, algo que nadie hace de forma constante durante más de unas pocas semanas.
Los rastreadores de cartera independientes resuelven el problema de las múltiples cuentas vinculando todo en un único feed. El valor añadido no es solo la agregación. Es el análisis “look-through” de ETF y fondos de inversión (ver las acciones reales dentro de un fondo en lugar de tratarlo como una única partida opaca), las alertas automáticas de desviación y la comparación con índices sin tocar ni una fórmula. Aquí es donde acaba llegando la mayoría de los inversores particulares serios, porque la alternativa es reconstruir esa lógica a mano cada mes.
Las plantillas de hoja de cálculo siguen siendo la opción correcta en situaciones concretas: tienes una cartera sencilla, quieres control total sobre cómo se definen las categorías, o simplemente todavía no confías lo suficiente en la sincronización automática. La comunidad Bogleheads mantiene una hoja de Google gratuita creada específicamente para el seguimiento de la asignación de activos, y existen plantillas adicionales compartibles que puedes copiar y adaptar a la estructura de tus propias cuentas. Las hojas de cálculo no cuestan nada y se adaptan a las categorías que te importan. También requieren que actualices manualmente precios y posiciones cada vez que las consultas, que es donde la mayoría de la gente abandona el hábito discretamente hacia el tercer mes.
Así se comparan los tres enfoques en los factores que realmente importan:
- Tiempo de configuración: páginas del bróker, cero. Hojas de cálculo, entre 30 y 90 minutos. Rastreadores independientes, entre 10 y 20 minutos por cuenta vinculada.
- Mantenimiento continuo: páginas del bróker, ninguno pero incompleto. Hojas de cálculo, actualizaciones manuales en cada revisión. Rastreadores, prácticamente nulo tras la vinculación inicial.
- Visibilidad multicuenta: páginas del bróker, no. Hojas de cálculo, sí si lo introduces todo. Rastreadores, sí de forma automática.
- Activos personalizados o ilíquidos: páginas del bróker, no. Hojas de cálculo, sí. Rastreadores, normalmente mediante campos de introducción manual.
Para quien tenga inmuebles, participación en una startup o objetos de colección junto a valores públicos, una configuración híbrida es la respuesta práctica: dejar que un rastreador automatizado gestione las cuentas líquidas y sincronizables, y registrar los activos personalizados manualmente dentro de esa misma vista. El enfoque de Evibe para rastrear criptomonedas junto a todo tu patrimonio neto es un ejemplo de cómo los activos no estándar se integran en una única imagen de asignación en lugar de vivir en una pestaña de hoja de cálculo aparte que nadie abre.
Cómo configurar el seguimiento de tu asignación en menos de una hora
Obtener una vista funcional de tu asignación no es complicado. Es tedioso si lo haces manualmente en cinco cuentas, que es exactamente por qué la mayoría de la gente nunca lo termina. Esta es la secuencia que funciona tanto si construyes una hoja de cálculo desde cero como si configuras una aplicación de seguimiento.
Paso 1: Recopila los datos de tus posiciones. Para cada cuenta necesitas el ticker o el nombre del activo, la cantidad que tienes, el tipo de cuenta (sujeta a impuestos, Roth IRA, plan 401(k), etc.) y el precio actual o el coste base. La mayoría de los brókeres te permiten exportar un CSV directamente desde la página de posiciones. Si usas una herramienta con vinculación de cuentas, este paso es automático. Si estás creando una hoja de cálculo, un flujo de importación basado en CSV como el del proyecto de código abierto portfolio-tracker en GitHub muestra una estructura clara para organizar estos datos antes de empezar a calcular nada.
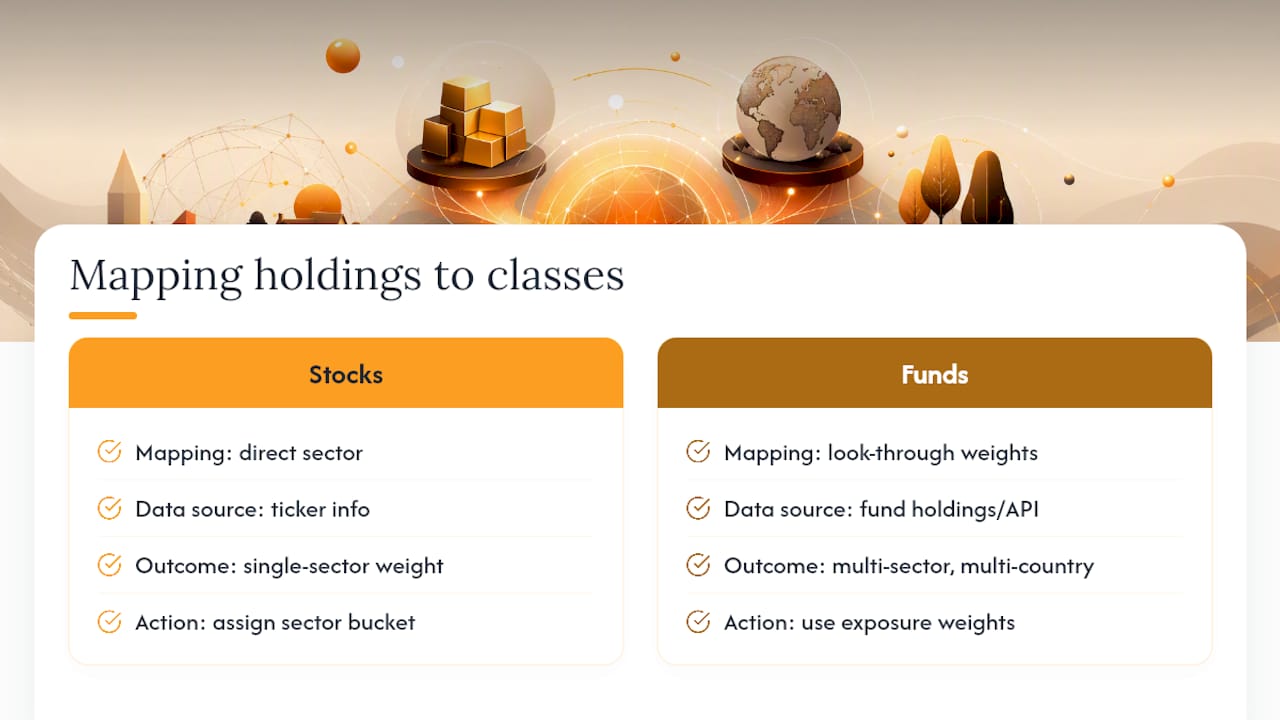
Paso 2: Asigna cada posición a una clase de activo y un sector. Aquí es donde la precisión separa una vista de asignación útil de una engañosa. Las acciones individuales son sencillas: se asigna el sector directamente. Los ETF y fondos de inversión no lo son, porque un único ticker de fondo puede abarcar una docena de sectores y varias clases de activos. Usa datos de tipo “look-through” siempre que puedas obtenerlos. Existen API que calculan la exposición de fondos y ETF por sector, país y clase de activo específicamente para resolver esto, devolviendo pesos que se acercan a un 100% exacto en lugar de las estimaciones aproximadas que obtienes al ojear la ficha técnica de un fondo.
Paso 3: Calcula el peso actual, el peso objetivo y la desviación. El peso actual es simplemente el valor de mercado de esa posición dividido entre el valor total de la cartera. La desviación es el peso actual menos el peso objetivo. Si tu objetivo es un 60% en renta variable y estás en un 67%, eso son 7 puntos porcentuales de desviación, y es la única cifra que debería desencadenar una conversación sobre rebalanceo. Una auditoría estructural rápida con una herramienta como un analizador de cartera puede mostrar estos pesos y cifras de concentración rápidamente si estás calculando los números manualmente por primera vez.
Paso 4: Establece umbrales de desviación y un ritmo de revisión. La mayoría de los inversores disciplinados fijan un umbral de alerta entre el 3% y el 5% de desviación en cualquier clase de activo principal, y se comprometen a una revisión completa cada trimestre, se haya disparado o no una alerta. Anota ambas cifras. Un umbral que no se hace cumplir de verdad es decoración, no un sistema.
Consejo profesional: Los valores atípicos (SPAC, ADR poco negociados, colocaciones privadas) rara vez tienen datos de sector limpios disponibles a través de feeds automatizados. Etiquétalos manualmente como “sin clasificar” en tu rastreador en lugar de forzarlos en una categoría de sector que no encaja. Una clasificación incorrecta es peor que un hueco honesto.
Si una posición no encaja bien, no la fuerces. Los activos no estándar, como objetos de colección, préstamos privados o el patrimonio en un vehículo, deberían tener su propia categoría de clase de activo en lugar de meterse a presión en “alternativos” como cajón de sastre, ya que esa categoría se vuelve inútil en cuanto contiene tres cosas sin relación entre sí.
Qué vigilar realmente: las métricas que importan
Hacer seguimiento de la asignación no es solo echar un vistazo a un gráfico circular una vez al trimestre. Cuatro cifras dicen casi todo sobre si tu cartera coincide con tus intenciones.
La asignación actual frente a la asignación objetivo es la base. Si fijas un objetivo de 70% acciones, 25% bonos, 5% efectivo, tu panel debería mostrar dónde estás realmente respecto a esa línea, no solo dónde estás de forma aislada. La desviación, de nuevo, es la diferencia entre ambas, y es la cifra que debería impulsar cada decisión de rebalanceo, en lugar de una sensación visceral sobre las condiciones de mercado.
La concentración merece más atención de la que la mayoría de los inversores le presta. Calcula qué porcentaje de tu cartera total está en tus tres y cinco principales posiciones.
- Una concentración de las 3 principales posiciones por encima de un nivel moderado del valor total de la cartera merece una segunda mirada.
- La superposición sectorial entre dos o más fondos que posees puede duplicar silenciosamente tu exposición.
- La correlación entre clases de activos importa más que el número de clases de activos.
Ese punto sobre la correlación merece desarrollarse. La diversificación medida por el número de posiciones es una ilusión reconfortante si esas posiciones se mueven juntas. Tener un fondo de acciones de crecimiento, un índice cargado de tecnología y acciones individuales de las FAANG te da tres partidas y una única apuesta real. El análisis “look-through” de las posiciones individuales dentro de tus ETF revela con frecuencia una concentración que el inversor no sabía que tenía, porque los nombres de los fondos nunca insinuaron la superposición.
Una trampa que merece mencionarse directamente: un saldo de cuenta en aumento no significa que tu asignación sea saludable. Las nuevas aportaciones y las ganancias de mercado cambian tus importes en dinero sin necesariamente cambiar tus pesos porcentuales de una manera que refleje tu intención. Separa “mi cartera creció” de “mi asignación cambió”. Son señales distintas, y confundirlas es la forma en que los inversores pasan por alto la desviación durante años mientras se sienten tranquilos por una cifra creciente.
Rebalancear sin generar impuestos innecesarios
Existen tres desencadenantes estándar de rebalanceo, y elegir el adecuado para tu situación importa más que elegir el “mejor” en abstracto.
- El rebalanceo basado en calendario ocurre en un calendario fijo, normalmente anual. Es predecible y de poco esfuerzo, pero puede dejarte sobreponderado en una clase de activo durante meses si los mercados se mueven rápido entre fechas de revisión.
- El rebalanceo basado en umbrales se activa cuando una clase de activo se desvía más allá de un porcentaje fijado, comúnmente entre el 3% y el 5%, un enfoque que la orientación del sector sobre el rebalanceo de carteras suele recomendar. Esto reacciona más rápido a los movimientos reales del mercado, pero exige que realmente monitorices la desviación de forma continua, que es exactamente lo que automatiza un rastreador basado en alertas.
- El rebalanceo con dinero nuevo utiliza las nuevas aportaciones para comprar la clase de activo que esté infraponderada, en lugar de vender nada. Es la opción más eficiente fiscalmente para inversores que siguen aportando activamente, ya que evita por completo generar ganancias de capital.
Cuando sí necesites vender para rebalancear, el orden determina cuánto conservas. Opera primero dentro de cuentas con ventajas fiscales (IRA, planes 401(k)), ya que las ganancias y pérdidas ahí no tienen consecuencias fiscales inmediatas. Solo después de agotar ese margen deberías rebalancear dentro de cuentas de bróker sujetas a impuestos, y cuando lo hagas, busca oportunidades de recolección de pérdidas fiscales de paso, vendiendo una posición perdedora tanto para corregir la desviación como para compensar ganancias en otro lugar.
Consejo profesional: Las cuentas pequeñas de menos de unos pocos miles de dólares suelen perder más en costes de operación y diferenciales de compra-venta de lo que ganan con un rebalanceo preciso. Si tu desviación es menor y tu cuenta es pequeña, deja que las nuevas aportaciones hagan el trabajo de rebalanceo en lugar de activar operaciones.
Una breve lista de comprobación trimestral evita que esto se convierta en conjeturas: comprueba la desviación actual frente al objetivo para cada clase de activo, confirma si alguna posición individual ha cruzado tu umbral de concentración, ejecuta primero las operaciones en cuentas con ventajas fiscales si hace falta actuar, y anota la fecha y el razonamiento de cualquier operación que realices. Ese registro importa más de lo que la gente espera. Seis meses después, querrás saber si rebalanceaste por una tesis real o por una reacción impulsiva a una mala semana en el mercado.
Cómo Evibe pone todo este flujo de trabajo en piloto automático
Todo lo descrito arriba, exportar CSV, mapear sectores a mano, calcular la desviación con fórmulas, es exactamente el trabajo manual que Evibe fue creada para eliminar. Los pasos de configuración siguen aplicándose conceptualmente; simplemente la ejecución deja de requerir tu tiempo.
- La sincronización automática de cuentas obtiene saldos y posiciones directamente de bancos y brókeres vinculados, sustituyendo por completo el paso de exportar CSV.
- La consolidación multiactivo reúne acciones, ETF, opciones, criptomonedas, inmuebles y otros activos personalizados en un único panel en lugar de pestañas de hoja de cálculo dispersas.
- Las alertas de desviación te avisan cuando una clase de activo cruza tu umbral definido, para que no tengas que comprobar porcentajes manualmente cada semana.
- El “look-through” de ETF y la clasificación sectorial ocurren automáticamente, resolviendo el problema de mapeo del Paso 2 sin necesidad de una llamada a una API aparte.
- El seguimiento de opciones con Greeks y calendarios de vencimiento, junto con un seguimiento avanzado de dividendos, cubren los tipos de activo que los rastreadores de asignación básicos suelen omitir.
| Lo que exige el proceso de configuración | Cómo lo gestiona Evibe |
|---|---|
| Exportar posiciones de cada bróker | Sincronización automática mediante cuentas vinculadas |
| Mapear ETF a sectores manualmente | Clasificación “look-through” integrada |
| Calcular la desviación con fórmulas | Alertas de desviación en tiempo real |
| Rastrear opciones y dividendos por separado | Módulos nativos de opciones y dividendos |
| Comparar con un índice a mano | Comparación con índices integrada |
Evibe es gratis de usar, y cada cuenta nueva recibe 7 días de Premium a través de la app de iOS y macOS antes de que se aplique cualquier cargo de suscripción, dando a los lectores margen para conectar sus cuentas y ver su imagen real de asignación antes de comprometerse. Las páginas del rastreador de ETF y del rastreador de opciones detallan cómo se gestiona específicamente cada tipo de activo.
Ajustar tu asignación cuando la vida o los mercados cambian
Una asignación objetivo no es un ajuste permanente. Los mercados se mueven y la vida ocurre, y ambas cosas deberían provocar una revisión deliberada en lugar de una operación reactiva.
Los ajustes impulsados por el mercado deberían ser poco frecuentes y basados en reglas. Una caída brusca que empuja tu asignación de renta variable por debajo del objetivo sin ninguna acción por tu parte suele abordarse mejor simplemente continuando tu calendario normal de aportaciones en lugar de comprar por pánico para “ponerte al día”. La excepción es cuando tu umbral de desviación realmente se ha superado, momento en el que tu regla de rebalanceo predefinida, y no los titulares del día, debería decidir la operación.
Los eventos vitales son la razón más legítima para cambiar tu propia asignación objetivo. Un nuevo empleo con mayores ingresos podría permitirte asumir más riesgo. Acercarte a la compra de una vivienda en los próximos dos años podría significar pasar esa bolsa de ahorro concreta a efectivo, independientemente de tu objetivo a largo plazo. El matrimonio, un nuevo dependiente o acercarse a la jubilación son los desencadenantes clásicos para revisar tus porcentajes objetivo, no solo tus posiciones actuales.
El error que hay que evitar es tratar cada titular de mercado como un evento vital. Si nada de tus ingresos, tu plazo o tu tolerancia al riesgo ha cambiado realmente, tu asignación objetivo tampoco debería cambiar. Actualiza el objetivo de forma deliberada, en tu propio calendario, y deja que tu rastreador se encargue de la medición continua frente a él.
Dónde suele fallar el seguimiento de la asignación
El error más común no es una mala elección de herramienta. Es la inconsistencia. Un inversor crea una hoja de cálculo maravillosa, la usa con diligencia durante seis semanas y luego deja de actualizarla la primera vez que la vida se complica. Un sistema de seguimiento que abandonas a los dos meses no aporta ningún valor, por muy sofisticado que fuera el primer día.
El segundo error es confundir el crecimiento del saldo de la cuenta con la salud de la asignación, un punto que merece repetirse porque es la lectura errónea más habitual de un panel de cartera. Tu cuenta subió un 12% este año, así que todo parece ir bien, salvo que tu peso en renta variable subió discretamente del 65% al 78% porque las acciones superaron a los bonos durante todo el periodo.
El doble cómputo sectorial es la tercera trampa, y es sutil. Tener un fondo indexado de mercado total junto a un fondo dedicado al sector tecnológico parece diversificado sobre el papel. En la práctica, acabas de sobreponderar la tecnología dos veces a través de dos vehículos distintos, y una vista de asignación ingenua que trata cada fondo como una única partida de “renta variable” no lo detectará.
Ignorar el tipo de cuenta es el cuarto escollo. Una asignación objetivo debería aplicarse normalmente a todo tu patrimonio neto, no cuenta por cuenta.
Por último, la supervisión excesiva causa su propio daño. Comprobar la asignación a diario invita a operaciones emocionales basadas en ruido a corto plazo. Un ritmo trimestral, impuesto por un umbral de alerta en lugar de la curiosidad, produce mejores resultados a largo plazo que la comprobación diaria obsesiva.
Conectar el seguimiento de la asignación con tu panorama financiero más amplio
El seguimiento de la asignación en aislamiento es un ejercicio de contabilidad. Solo se justifica cuando está vinculado a los objetivos reales que tu dinero debe cumplir: la jubilación a cierta edad, la compra de una vivienda dentro de cinco años, financiar la educación de un hijo.
Cada objetivo normalmente implica su propia asignación objetivo y su propio calendario de reducción de riesgo. Los ahorros para la jubilación a décadas vista pueden tolerar un objetivo agresivo cargado de renta variable. El dinero destinado a una entrada en dieciocho meses no tiene ningún sentido estar en la misma categoría de asignación, sin importar lo bien que le haya ido últimamente a esa posición en renta variable. Mezclar estos objetivos en una única vista de cartera sin diferenciar es cómo la gente acaba asumiendo mucho más riesgo del que su objetivo más cercano en el tiempo puede soportar.
En la práctica, esto significa que tu rastreador debería permitirte etiquetar posiciones o cuentas por finalidad, no solo por clase de activo. Una cuenta de bróker destinada a la entrada de una vivienda debería tener su propia asignación objetivo, probablemente conservadora, separada del objetivo de tus cuentas de jubilación. Revisar la desviación de la asignación sin revisarla frente al calendario del objetivo asociado a ese dinero es solo la mitad del ejercicio. La cifra en la pantalla significa poco sin saber para qué debe servir y cuándo.
Elegir un modelo de asignación adecuado a tu situación real
La mayoría de las asignaciones objetivo remiten a uno de unos pocos modelos estándar, y elegir uno le da a tus umbrales de desviación y a tus reglas de rebalanceo un punto de referencia real en lugar de una conjetura.
Los modelos basados en la edad, a veces resumidos como “110 menos tu edad en acciones”, reducen la exposición a renta variable a medida que se acerca la jubilación. Son una opción por defecto razonable para alguien sin opiniones firmes sobre su propia tolerancia al riesgo, pero son toscos: dos personas de 45 años con una seguridad laboral y una tasa de ahorro radicalmente distintas no deberían necesariamente llegar al mismo objetivo.
Los modelos basados en la tolerancia al riesgo parten de un cuestionario o de una conversación de sinceridad sobre cuánta volatilidad de cartera puedes soportar sin tomar decisiones de pánico, y luego construyen una asignación objetivo en torno a esa respuesta, en lugar de en torno a tu año de nacimiento. Esto tiende a producir un objetivo más sostenible a nivel personal, ya que la mayor amenaza para cualquier estrategia de asignación es abandonarla durante una caída.
Los modelos basados en objetivos asignan una asignación objetivo distinta a cada objetivo financiero individualmente, como se describió antes, en lugar de aplicar un objetivo combinado a todo tu patrimonio neto. Requiere más trabajo configurarlo y hacerle seguimiento, pero es el reflejo más preciso de cómo se gasta realmente el dinero a lo largo del tiempo.
Ninguno de estos modelos es inherentemente superior. El que funciona es el que realmente mantendrás y frente al cual rebalancearás de forma constante, lo cual es tanto una cuestión de comportamiento como financiera.
Lo que realmente le diría a un amigo que quiere configurar esto
Si tu cartera vive en tres cuentas o menos, con fondos indexados mayoritariamente sencillos, una hoja de cálculo va genuinamente bien. No cuesta nada, y la disciplina de actualizarla manualmente te enseña tus propias cifras de una manera que la automatización a veces te permite pasar por alto. Una vez que superas las cuatro o cinco cuentas, o mantienes opciones, criptomonedas o activos ilíquidos junto a valores públicos, las matemáticas manuales dejan de ser un pequeño inconveniente y empiezan a ser la razón por la que dejas de revisar todo discretamente.
Mi recomendación honesta: automatiza las partes de esto que son puramente mecánicas —sincronizar saldos, calcular la desviación, señalar la concentración— y reserva tu atención real para las decisiones de criterio, como si un evento vital debería cambiar tu objetivo o si una sobreponderación sectorial es intencionada. Haz una auditoría manual completa una vez al año, sea cual sea la herramienta que uses, porque la clasificación automatizada a veces falla con valores poco habituales. Elige un sistema, comprométete con la revisión trimestral y deja de reconstruir tu método de seguimiento cada pocos meses buscando uno perfecto que no existe.
— Vincent
Obtén tu panorama completo de asignación con Evibe
Todo lo que aparece en esta guía —exportaciones CSV, mapeo manual de sectores, fórmulas de desviación— es el trabajo que Evibe automatiza en el momento en que vinculas tus cuentas. En lugar de coser a mano una vista de bróker, una hoja de cálculo y un rastreador de criptomonedas aparte, obtienes un único panel que sincroniza acciones, ETF, opciones, criptomonedas, inmuebles y otros activos personalizados en tiempo real, con alertas de desviación y “look-through” sectorial ya integrados.

Para los inversores centrados en ingresos, el rastreador de dividendos añade el rendimiento sobre coste y el historial de pagos a tu vista de asignación, para que no tengas que manejar una segunda herramienta solo para ver tu flujo de caja. Si prefieres trabajar directamente con un profesional en estrategia de cartera, los servicios de gestión de carteras de Bright Capital America también merecen un vistazo. Pero si quieres ver primero tus propias cifras, empieza gratis en Evibe — 7 días de Premium incluidos — y conecta tus cuentas. Tendrás una imagen real de tu asignación antes de terminarte el café.
Este artículo es información general, no un sustituto del asesoramiento de un profesional financiero cualificado. Consulta con un profesional financiero cualificado sobre tu situación particular antes de actuar sobre nada de lo aquí expuesto.
Fuentes
- How do I monitor my portfolio's asset allocation?
- A Free Google Sheet for Asset Allocation Tracking
- portfolio-tracker releases