Cómo calcular correctamente el Max Drawdown: Pico Móvil, Brecha de Recuperación y Acciones
Calcula el max drawdown con el método del pico móvil, entiende la asimetría de recuperación y descubre acciones prácticas para gestionar el riesgo.
Cómo calcular correctamente el Max Drawdown: Pico Móvil, Brecha de Recuperación y Acciones
El drawdown máximo es la mayor caída de pico a valle que ha sufrido tu cartera antes de volver a alcanzar un nuevo máximo. Si analizas correctamente el drawdown máximo, conviertes un porcentaje en una cifra en euros que realmente puedes sentir, y ese número te dice si tu estrategia encaja con tu tolerancia al riesgo. Un drawdown del 40% no necesita una ganancia equivalente del 40% para recuperarse. Requiere una ganancia significativamente mayor debido a la asimetría de la recuperación. Esa asimetría es la razón por la que esta métrica merece tu atención antes de la próxima caída, no durante ella.
Resumen:
- Calcular el drawdown máximo implica seguir el valor más alto de la cartera, medir las caídas en cada punto e identificar la mayor caída de pico a valle.
- Distintas estrategias presentan drawdowns típicos muy variables: las carteras de renta variable soportan grandes pérdidas durante los mercados bajistas, mientras que los enfoques neutrales al mercado mantienen caídas más pequeñas.
- Un drawdown máximo histórico pequeño sobre muestras de datos cortas puede ser engañoso, por lo que examinar datos de ciclo completo es crucial antes de asumir un riesgo bajo.
- Automatizar el seguimiento del drawdown con herramientas como Evibe permite la gestión del riesgo en tiempo real, alertas e información sobre diversificación adaptada al peor escenario real de tu cartera.
Índice
- ¿Cómo se calcula el drawdown máximo?
- Paso a paso: cómo calcular el drawdown a partir de tus propios datos
- ¿Qué se considera un drawdown máximo aceptable?
- Convertir el MDD en decisiones de gestión de riesgo
- Un ejemplo práctico: del pico al valle y la recuperación
- Por qué esta métrica cambia cómo observas tu cartera
- Sigue el Max Drawdown automáticamente con Evibe
- Fuentes
¿Cómo se calcula el drawdown máximo?
El drawdown máximo (MDD) se define formalmente como la mayor caída observada desde un valor pico hasta el valle posterior, medida antes de que la cartera establezca un nuevo pico, según Investopedia. La matemática detrás de esto es sencilla una vez que la ves por escrito.
La fórmula central, según Wall Street Prep, es:
MDD = (Valor del valle − Valor del pico) / Valor del pico
Expresado como un cálculo continuo, sigues un pico móvil P(t), que es el valor más alto que ha alcanzado tu cartera hasta el momento t, y calculas el drawdown en cada punto como D(t) = (P(t) − x(t)) / P(t), donde x(t) es el valor actual. El máximo de todos los valores D(t) a lo largo de tu historial es tu MDD.
Hay algunas variantes que suelen confundir:
- Precio frente a rentabilidades acumuladas. Debes convertir una serie de rentabilidades en un índice de riqueza acumulada antes de medir el drawdown, o el momento temporal se distorsionará, según MathWorks.
- Rentabilidades aritméticas frente a logarítmicas. Las rentabilidades logarítmicas capitalizan de forma más limpia en periodos largos, pero cambian ligeramente la magnitud de los drawdowns intermedios.
- El error ingenuo de máximo a mínimo. Simplemente restar el punto más bajo del más alto de un conjunto de datos ignora la regla del pico móvil y puede sobreestimar o ubicar mal la ventana real del drawdown, según GlobalCalcs.
Dato para recordar: un drawdown no cuenta como “máximo” hasta que un nuevo máximo histórico confirma que el valle ha quedado atrás. Hasta entonces, sigues dentro del mismo episodio de drawdown, por mucho que la cartera rebote entre medias.
Paso a paso: cómo calcular el drawdown a partir de tus propios datos
No necesitas software propietario para analizar el drawdown máximo de tu propia cartera. Un único recorrido por tus datos, hecho correctamente, te lleva hasta ahí.
- Construye tu serie de precios. Empieza con precios de cierre diarios o con un índice de riqueza acumulada construido multiplicando (1 + rentabilidad) en cada periodo. Nunca introduzcas rentabilidades periódicas brutas directamente en una fórmula de drawdown.
- Sigue un pico móvil. Recorre la serie una sola vez. En cada punto, actualiza el pico si el valor actual lo supera; en caso contrario, mantén el pico fijo.
- Calcula el drawdown en cada paso. Aplica D(t) = (P(t) − x(t)) / P(t) en cada punto de datos.
- Registra el máximo. Guarda el mayor valor D(t) junto con el índice (fecha) del pico y el índice del valle.
- Mide la duración y la recuperación. Cuenta los días desde el pico hasta el valle (duración del drawdown), y luego desde el valle hasta el siguiente nuevo máximo (tiempo de recuperación).
Este es un algoritmo O(N), lo que significa que solo requiere un único recorrido por los datos. Así es exactamente como funciona la función maxdrawdown de Matlab, que devuelve tanto la magnitud como los índices de inicio y fin de la ventana de drawdown, según MathWorks, lo cual resulta útil cuando quieres identificar las fechas exactas de tu peor tramo.
En Excel, esto se traduce en una fórmula de MÁX continua en una columna y una fórmula de diferencia porcentual en la siguiente. En Python, es un bucle sencillo o una operación vectorizada cummax() seguida de una división.
| Paso | Fórmula/Herramienta | Resultado |
|---|---|---|
| Pico móvil | =MAX($A$1:A1) en Excel | Valor pico hasta la fecha |
| Drawdown en t | =(Pico−Precio)/Pico | Porcentaje de caída |
| Drawdown máximo | =MAX(columna de drawdown) | Cifra única de MDD |
| Duración | Fecha del valle − fecha del pico | Días bajo el agua |
¿Qué se considera un drawdown máximo aceptable?
Que tu MDD sea “malo” depende por completo de lo que tengas en cartera. Una cartera de renta variable pura ha enfrentado históricamente drawdowns pronunciados durante mercados bajistas severos, mientras que los enfoques multiestrategia o neutrales al mercado buscan, por diseño, drawdowns mucho más pequeños, según la investigación sobre drawdown de BestFolio.
Contexto aproximado para asignaciones habituales:
- Las carteras de renta variable pura suelen experimentar drawdowns considerables durante los grandes mercados bajistas.
- Las combinaciones equilibradas de acciones y bonos tienden a tener drawdowns menos profundos durante las ventas masivas de renta variable.
- Los enfoques neutrales al mercado o multiestrategia buscan drawdowns relativamente bajos.
- Las posiciones en una sola acción o en criptomonedas pueden enfrentar drawdowns muy grandes en condiciones extremas.
La recuperación se vuelve exponencialmente más difícil cuanto más profundo es el agujero. Así es la matemática:
Los drawdowns requieren ganancias porcentuales cada vez mayores para recuperarse, y las pérdidas más profundas exigen ganancias sustancialmente más altas para alcanzar el punto de equilibrio.
Esa asimetría de recuperación es la razón por la que los drawdowns más profundos exigen ganancias exponencialmente mayores, un punto que conviene interiorizar antes de dimensionar cualquier posición, tal como señala FinancialToolset.
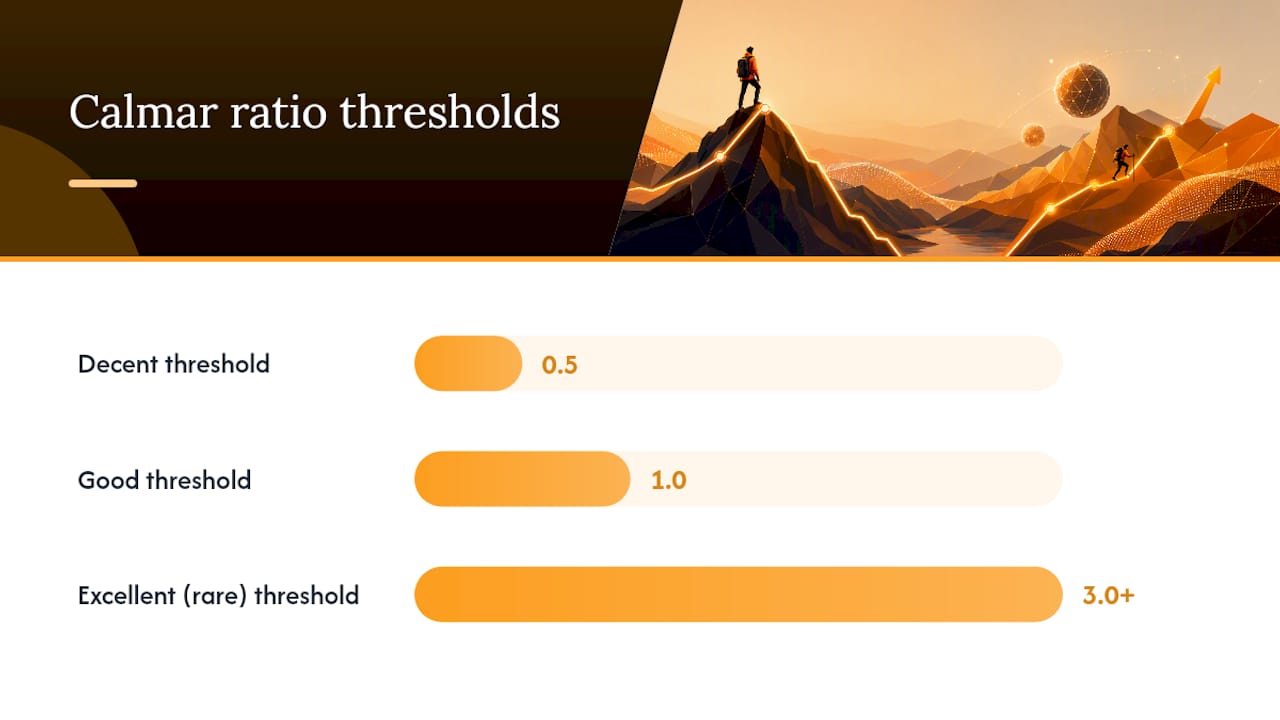
Aquí es donde el ratio Calmar se gana su lugar en tu caja de herramientas. Se calcula como la rentabilidad anualizada dividida entre el valor absoluto del drawdown máximo. Los criterios orientativos de QuantOracle sitúan cualquier valor por encima de 0,5 como decente, por encima de 1,0 como bueno, y por encima de 3,0 como excelente y poco común. El Calmar tiende a superar al ratio Sharpe como métrica de referencia cuando lo que realmente te preocupa es el riesgo de cola, no la volatilidad del día a día. La desviación estándar puede subestimar el dolor real porque trata las oscilaciones al alza y a la baja de la misma manera, mientras que el MDD refleja la experiencia vivida de ver cómo tu cuenta se reduce y permanece reducida, según GlobalCalcs.
Convertir el MDD en decisiones de gestión de riesgo
Una cifra de drawdown solo es útil si cambia lo que haces a continuación. Así es como se traduce en acción.
- Dimensionamiento de posiciones y apalancamiento. El criterio de Kelly ofrece un punto de partida matemático sobre cuánto asignar en función de la ventaja y las probabilidades, pero trátalo como un techo, no como un objetivo. El dimensionamiento Kelly completo tiende a producir drawdowns que la mayoría de los inversores no pueden soportar emocionalmente, y el sobreajuste de un backtest para minimizar el MDD histórico a menudo solo oculta el riesgo en lugar de eliminarlo.
- Diversificación con conciencia de la correlación. Añadir activos que se mueven de forma independiente, no simplemente añadir más activos, es lo que realmente reduce tu perfil de drawdown. Una matriz de correlación te muestra dónde tus posiciones se mueven en secreto de forma conjunta.
- Stop-loss y filtros de régimen. Estos limitan las pérdidas, pero introducen riesgo de whipsaw. A veces venderás cerca de un mínimo solo para ver cómo el mercado se recupera de inmediato, convirtiendo un drawdown temporal en una pérdida permanente.
- Pruebas de estrés. Somete tu cartera a escenarios hipotéticos, no solo a históricos. Una estrategia que sobrevivió a 2022 podría seguir estando expuesta a un shock que aún no ha visto.
Consejo profesional: Si tu backtest muestra un MDD inusualmente pequeño en una ventana corta, sospecha en lugar de aliviarte. Una muestra limpia de varios años o de ciclo completo casi siempre revela una cifra peor, y esa cifra peor es la que deberías usar para planificar.
Un ejemplo práctico: del pico al valle y la recuperación
Supongamos que tu cartera alcanza un pico de 100.000 $ en enero, luego cae a 72.000 $ en junio antes de empezar a recuperarse. Así es como analizas el drawdown máximo en esa trayectoria.
- Identifica el pico: 100.000 $.
- Identifica el valle: 72.000 $, el punto más bajo alcanzado antes de un nuevo máximo.
- Aplica la fórmula: (72.000 $ − 100.000 $) / 100.000 $ = −28%. Tu MDD es del 28%.
- Calcula la ganancia de recuperación necesaria: 100.000 $ / 72.000 $ − 1 = 38,9%. Necesitas una ganancia del 38,9% desde el valle solo para llegar al punto de equilibrio, no el 28% que perdiste.
- Mide la duración: si el valle se alcanzó en junio y la cartera no recuperó los 100.000 $ hasta marzo del año siguiente, esa es una ventana de drawdown y recuperación de 9 meses, a menudo representada como una “curva bajo el agua” que muestra cuánto tiempo la cuenta pasó por debajo de su máximo anterior.
| Métrica | Valor |
|---|---|
| Valor del pico | 100.000 $ |
| Valor del valle | 72.000 $ |
| Drawdown máximo | 28% |
| Ganancia necesaria para recuperarse | 38,9% |
| Tiempo bajo el agua | 9 meses |
Herramientas que muestran curvas bajo el agua, los principales episodios de drawdown y tablas de ganancia necesaria para recuperarse, como las calculadoras de BestFolio, te permiten pegar tu propia curva de patrimonio y ver este mismo desglose sin tener que construir la hoja de cálculo tú mismo.
Por qué esta métrica cambia cómo observas tu cartera
Los inversores recuerdan los drawdowns de la misma manera que recuerdan los casi accidentes al conducir. La cifra se queda grabada emocionalmente de una forma que las rentabilidades medias nunca logran, y por eso merece un lugar en toda auditoría de riesgo seria. No es solo una curiosidad histórica. Es un indicador orientado al futuro de cuánto dolor estás realmente dispuesto a asumir, y cuánto tiempo podrías pasar bajo el agua antes de que tus cuentas vuelvan a sentirse completas.
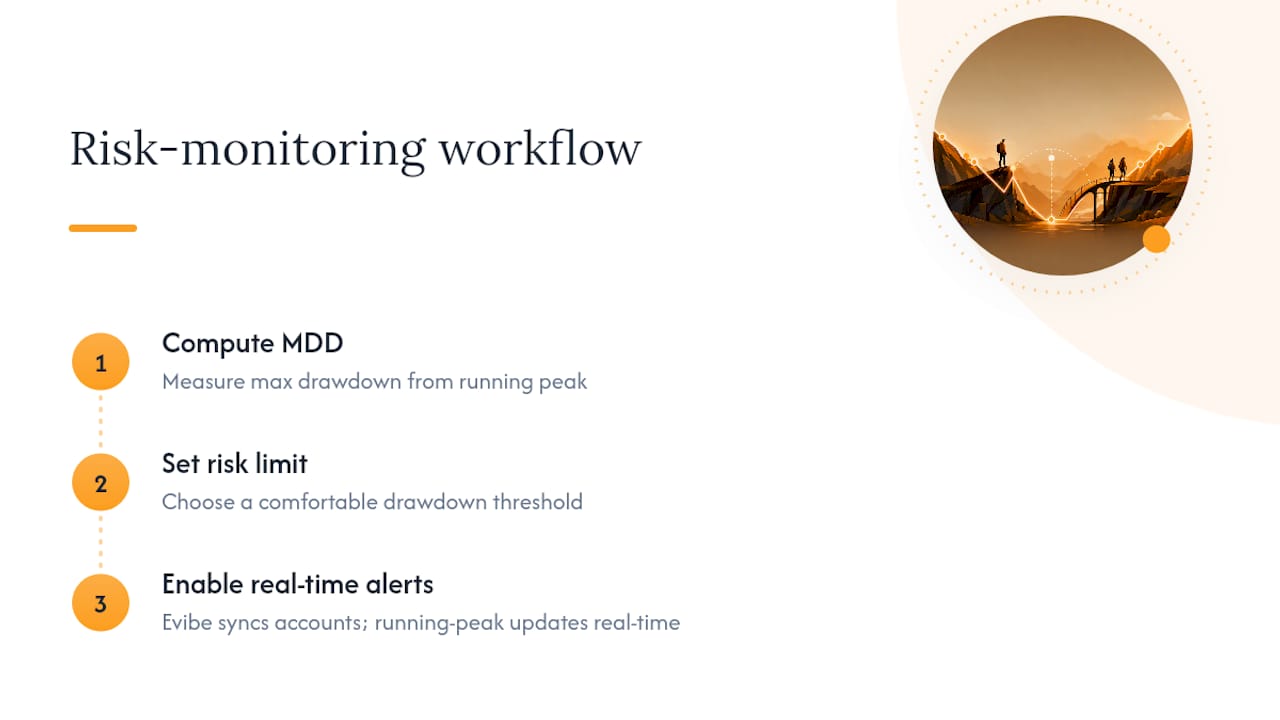
Evibe se creó a partir de esa idea. Consolida acciones, ETFs, criptomonedas, bienes inmuebles y otros activos en un único panel, y luego aplica un análisis basado en IA para revelar patrones de riesgo y diversificación que de otro modo tendrías que calcular a mano. Como sincroniza automáticamente cuentas bancarias y de bróker, el seguimiento del pico móvil detrás de tu cifra de drawdown se actualiza en tiempo real, no una vez al trimestre. Un flujo de trabajo sensato: calcula tu MDD, fija un límite de riesgo con el que te sientas cómodo, y deja que las alertas automatizadas te avisen cuando te acerques a él.
— Vincent
Sigue el Max Drawdown automáticamente con Evibe
Aplicar a mano la fórmula del pico móvil cada vez que el mercado se mueve no es un hábito sostenible, ni siquiera para un inversor disciplinado. Evibe cierra esa brecha sincronizando automáticamente tus cuentas de bróker y bancarias y recalculando el drawdown de tu cartera en tiempo real, en todas las clases de activos que posees en lugar de cuenta por cuenta.

Más allá del seguimiento central del drawdown, Evibe incorpora alertas inteligentes cuando tu cartera cruza un umbral de riesgo que has fijado, comparaciones frente a los principales índices para que puedas ver si tu drawdown es un fenómeno de todo el mercado o algo específico de tu asignación, y un seguimiento dedicado de dividendos y opciones para los inversores que necesitan las Griegas y datos de rentabilidad junto a sus cifras de riesgo. Si tus posiciones se apoyan mucho en ETFs, el rastreador de carteras de ETF te ofrece métricas de drawdown y diversificación diseñadas específicamente para carteras basadas en fondos. Empieza gratis (7 días de Premium incluidos) y descubre tu cifra real de peor escenario la próxima vez que el mercado te la dé.
Fuentes
Contrasta tus propios números con más de una fuente antes de confiar en una única cifra. Investopedia y Wall Street Prep ofrecen desgloses claros de las fórmulas y ejemplos resueltos. Para el aspecto algorítmico, la documentación de MathWorks muestra exactamente cómo debería comportarse en código un análisis de pico móvil. Calculadoras para profesionales como QuantOracle y BestFolio te permiten pegar directamente una curva de patrimonio y comparar su resultado con tu propia hoja de cálculo.
Este artículo es información general, no un sustituto del asesoramiento de un profesional financiero cualificado. Consulta a un profesional financiero cualificado sobre tus propias circunstancias antes de actuar en base a lo aquí expuesto.