Flujo de trabajo en seis pasos para el análisis de riesgo de cartera con IA
Flujo de trabajo práctico para convertir posiciones en decisiones: seis métricas de riesgo clave, pruebas de escenarios y monitorización con IA en Evibe.
Flujo de trabajo en seis pasos para el análisis de riesgo de cartera con IA
El análisis de riesgo de cartera convierte una lista dispersa de posiciones en una visión cuantificada de qué podría salir mal, con qué gravedad y qué hacer al respecto. El resultado consta de tres elementos: un resumen de exposición que muestra la concentración y la correlación, un conjunto de métricas como la volatilidad y el riesgo de cola que ponen cifras a la incertidumbre, y una breve lista de acciones recomendadas, desde el reequilibrio hasta la cobertura. Los inversores y asesores realizan este análisis para pasar de una sensación intuitiva sobre el riesgo a un proceso defendible y repetible. La versión paso a paso comienza a continuación.
Resumen rápido:
- Usar estimaciones de VaR tanto paramétricas como históricas puede revelar colas gruesas y periodos de estrés que tus modelos podrían subestimar.
- Métricas de riesgo de cartera como el R-cuadrado y la beta deben evaluarse conjuntamente, ya que un R-cuadrado inferior a 0,5 hace que el alfa y la beta pierdan gran parte de su significado.
- La elaboración del perfil de riesgo debe considerar por separado la necesidad, la capacidad y la tolerancia conductual, ya que su desalineación puede provocar una exposición no deseada.
- Realizar actualizaciones periódicas de correlación, idealmente mensuales, es esencial para captar cambios de régimen y evitar señales de diversificación falsas.
- Incorporar factores cualitativos como la calidad de la gestión y los riesgos sectoriales complementa los modelos cuantitativos y evita subestimar amenazas ocultas.
Índice
- Métricas de riesgo clave que todo inversor debería seguir
- VaR, CVaR, CAPM y la frontera eficiente comparados
- Ajustar el análisis de riesgo al perfil de riesgo real del inversor
- Cómo realizar un análisis de riesgo de cartera paso a paso
- Dónde encajan las hojas de cálculo, Python y los trackers
- Limitaciones y supuestos de los modelos de riesgo de cartera
- Análisis de escenarios e impactos de factores macroeconómicos
- Incorporar factores de riesgo cualitativos al análisis
- Presupuesto y asignación de riesgo en la práctica
- Notas de Vincent sobre el riesgo oculto
- Deja que Evibe gestione los datos para que tú te centres en las decisiones
- Fuentes
Métricas de riesgo clave que todo inversor debería seguir
Seis cifras hacen la mayor parte del trabajo en el análisis de riesgo de cartera, y cada una responde a una pregunta distinta. El alfa indica si un gestor o estrategia superó a su índice de referencia tras ajustar por la exposición al mercado. La beta mide la sensibilidad a ese índice de referencia, indicando cuánto tiende a moverse la cartera en relación con el mercado. El R-cuadrado muestra en qué medida el movimiento de una cartera se explica por el índice de referencia, y es la métrica que más se pasa por alto, algo que no debería ocurrir.
Ese último punto importa más de lo que la mayoría de las guías reconoce. El desglose de Investopedia sobre las cinco medidas de riesgo principales agrupa el alfa, la beta, el R-cuadrado, la desviación estándar y el ratio de Sharpe por una razón: están pensadas para leerse como un conjunto, no de forma selectiva. Una cartera con un R-cuadrado inferior a 0,5 tiene una beta y un alfa que carecen casi de sentido, porque el índice de referencia en realidad no explica su comportamiento.
La desviación estándar capta la volatilidad total, tanto las oscilaciones al alza como a la baja, mientras que el ratio de Sharpe mide el rendimiento obtenido por unidad de esa volatilidad. El ratio de Sortino lo refina penalizando únicamente la desviación a la baja, lo cual conviene a los inversores a quienes no les importan los grandes meses al alza pero quieren evitar las grandes caídas.
- Alfa y beta: úsense juntos, y solo después de comprobar el R-cuadrado.
- Desviación estándar: ideal para comparar la volatilidad global entre clases de activos similares.
- Ratio de Sharpe: útil para clasificar estrategias con perfiles de riesgo similares.
- Ratio de Sortino: mejor para carteras centradas en la protección a la baja o orientadas a ingresos.
Consejo profesional: Nunca compares ratios de Sharpe entre clases de activos con regímenes de volatilidad muy distintos. Un ratio de Sharpe de 0,8 en un fondo de bonos y otro de 0,8 en un fondo de crecimiento de pequeña capitalización no son logros comparables.
VaR, CVaR, CAPM y la frontera eficiente comparados
El Valor en Riesgo (VaR) y el Valor en Riesgo Condicional (CVaR) cuantifican ambos el riesgo de cola, pero responden a preguntas distintas. El VaR estima la peor pérdida esperada con un nivel de confianza determinado durante un horizonte fijado. El CVaR, también llamado pérdida esperada, mide la pérdida media más allá de ese umbral de VaR, capturando lo mal que pueden llegar a estar las cosas una vez que ya se está en la cola. Un VaR del 95% de 50.000 $ indica el umbral; el CVaR indica qué ocurre al otro lado de ese umbral.
Existen tres métodos para calcular el VaR, y divergen más rápidamente durante periodos de estrés. El VaR paramétrico asume que los rendimientos siguen una distribución normal, lo cual es rápido de calcular pero subestima el riesgo de colas gruesas. El VaR histórico reproduce los rendimientos pasados reales, por lo que capta caídas reales pero asume que el futuro se parecerá al pasado. El VaR de Monte Carlo simula miles de trayectorias posibles usando distribuciones y correlaciones asumidas, lo que gestiona mejor que los otros dos posiciones no lineales como las opciones, tal como ilustran las herramientas de código abierto para análisis de riesgo de cartera que ejecutan los tres métodos en paralelo.
El CAPM y la frontera eficiente de Markowitz sirven a la asignación, no a la medición. El CAPM estima el rendimiento requerido dado un tipo libre de riesgo y una prima de riesgo de mercado, un trabajo fundamentado en el marco de prima de riesgo de Damodaran en NYU Stern. La frontera eficiente traza entonces las combinaciones de activos que ofrecen el mayor rendimiento para un nivel dado de riesgo, o el menor riesgo para un rendimiento dado.
- El VaR establece un umbral de pérdida; el CVaR dimensiona el daño más allá de ese umbral.
- El VaR histórico confía en el pasado; el VaR de Monte Carlo construye futuros hipotéticos.
- El CAPM fija el listón de rendimiento; la frontera eficiente encuentra la combinación que lo alcanza de forma más eficiente.
Consejo profesional: Calcula el VaR tanto de forma paramétrica como histórica sobre la misma cartera. Una gran diferencia entre ambas cifras es en sí misma una señal de que la distribución de tus rendimientos tiene colas más gruesas de lo que asume un modelo estándar.
Ajustar el análisis de riesgo al perfil de riesgo real del inversor
Una cifra de volatilidad no significa nada hasta que se ajusta a la persona que posee la cartera. El marco del CFA Institute para la elaboración de perfiles de riesgo de inversión lo divide en tres dimensiones distintas que rara vez se alinean con exactitud.
- La necesidad de riesgo es la volatilidad y el rendimiento requeridos para alcanzar un objetivo financiero, derivados matemáticamente del rendimiento objetivo.
- La capacidad de riesgo es la habilidad objetiva para absorber pérdidas, basada en el horizonte temporal, la estabilidad de ingresos y las necesidades de liquidez.
- La tolerancia conductual es la comodidad subjetiva, a menudo irracional, ante la caída del valor de la cuenta.
Convertir un rendimiento objetivo en un objetivo de volatilidad y un presupuesto de caída máxima obliga a expresar estas tres dimensiones en las mismas unidades. Un jubilado que retira un 4% anual podría tener baja capacidad de riesgo (horizonte corto, necesita el efectivo) aunque su tolerancia conductual sea alta gracias a décadas de experiencia en los mercados. Una persona de 30 años con un trabajo exigente e ingresos inestables podría tener una capacidad teórica alta pero una tolerancia conductual baja tras haber vivido dos mercados bajistas. La advertencia central del marco del CFA, repetida en la orientación de la práctica profesional, es no dejar que la puntuación de un único test psicométrico prevalezca sobre las otras dos dimensiones.
Cómo realizar un análisis de riesgo de cartera paso a paso
Realizar bien este análisis depende menos de las matemáticas sofisticadas y más de la secuenciación. Si se salta un paso, el resultado parece correcto pero induce a error.
- Recopila y depura los datos. Extrae las posiciones, la base de coste y el historial de precios de cada activo, además de un índice de referencia equiparable. Las operaciones corporativas como los desdoblamientos y las escisiones deben ajustarse antes de que cualquier métrica sea fiable.
- Elige el horizonte y la frecuencia. Los datos diarios convienen a los operadores activos; los datos mensuales, a los asignadores a largo plazo. Una frecuencia no coincidente entre la cartera y el índice de referencia falsea los cálculos de beta.
- Selecciona las métricas adecuadas para la decisión en cuestión. Establecer límites de posición requiere datos de VaR y correlación. La planificación de colas requiere CVaR y Monte Carlo. El reequilibrio requiere hacer seguimiento de la desviación respecto a la asignación objetivo.
- Construye la matriz de correlación. Las correlaciones por pares revelan qué posiciones “diversificadas” en realidad se mueven juntas, un paso que la guía de gestión de riesgo de Morgan Stanley considera esencial para detectar riesgos que las métricas aisladas pasan por alto.
- Ejecuta los escenarios de estrés. La simulación de Monte Carlo y las pruebas de estrés históricas muestran cómo se habría comportado la asignación actual en 2008, 2020 o ante un shock de tipos de interés.
- Convierte los hallazgos en acciones. Establece disparadores de reequilibrio, señala candidatos a cobertura para las posiciones concentradas y programa la próxima revisión.
Consejo profesional: Trata la correlación como una cifra móvil, no fija. Activos que no estuvieron correlacionados durante una década pueden moverse al unísono durante una crisis de liquidez, que es precisamente cuando más necesitas la diversificación.
La orientación práctica de Investing.com Academy recomienda una revisión formal anual como mínimo, con comprobaciones puntuales adicionales tras acontecimientos vitales importantes o alteraciones del mercado.
Dónde encajan las hojas de cálculo, Python y los trackers
Las hojas de cálculo siguen gestionando bien el análisis puntual, especialmente en carteras más pequeñas donde un único analista quiere control total sobre las fórmulas. Las bibliotecas de Python como NumPy y pandas toman el relevo cuando se necesita una simulación de Monte Carlo sobre miles de trayectorias o un modelado de correlación personalizado que una hoja de cálculo no puede gestionar sin bloquearse.
El punto débil de ambos enfoques son los propios datos. Reunir en un solo lugar un historial de precios limpio, la conversión de divisas, los ajustes por operaciones corporativas, las griegas de opciones y los datos de liquidez suele llevar más tiempo que las propias matemáticas de riesgo. Ese es el problema que resuelven las aplicaciones de seguimiento consolidado.
Evibe encaja en este flujo de trabajo en la capa de monitorización. Sincroniza automáticamente acciones, ETF, opciones, criptomonedas e inmuebles desde bancos y brokers, lo que elimina por completo el paso manual de organizar los datos. Su análisis basado en IA revela señales de diversificación y de riesgo sin necesidad de que el usuario construya un modelo desde cero, y las vistas de correlación destacan la concentración que una simple lista de posiciones ocultaría.
- Hojas de cálculo: ideales para análisis rápidos, transparentes y puntuales.
- Bibliotecas de Python: ideales para Monte Carlo, modelos de factores personalizados y simulaciones a gran escala.
- Trackers consolidados: ideales para el seguimiento continuo, la sincronización multiactivo y la detección de la deriva de riesgo entre revisiones formales.
Limitaciones y supuestos de los modelos de riesgo de cartera
Todo modelo aquí descrito funciona a partir de supuestos que se cumplen hasta que dejan de hacerlo. La desviación estándar y el VaR paramétrico generalmente asumen que los rendimientos siguen algo cercano a una distribución normal, pero los mercados reales presentan colas gruesas, es decir, los movimientos extremos ocurren con más frecuencia de la que predice una curva de campana. Ese fallo en el supuesto es precisamente la razón por la que 2008 y marzo de 2020 superaron con creces lo que los modelos de VaR paramétrico proyectaban para esos periodos.
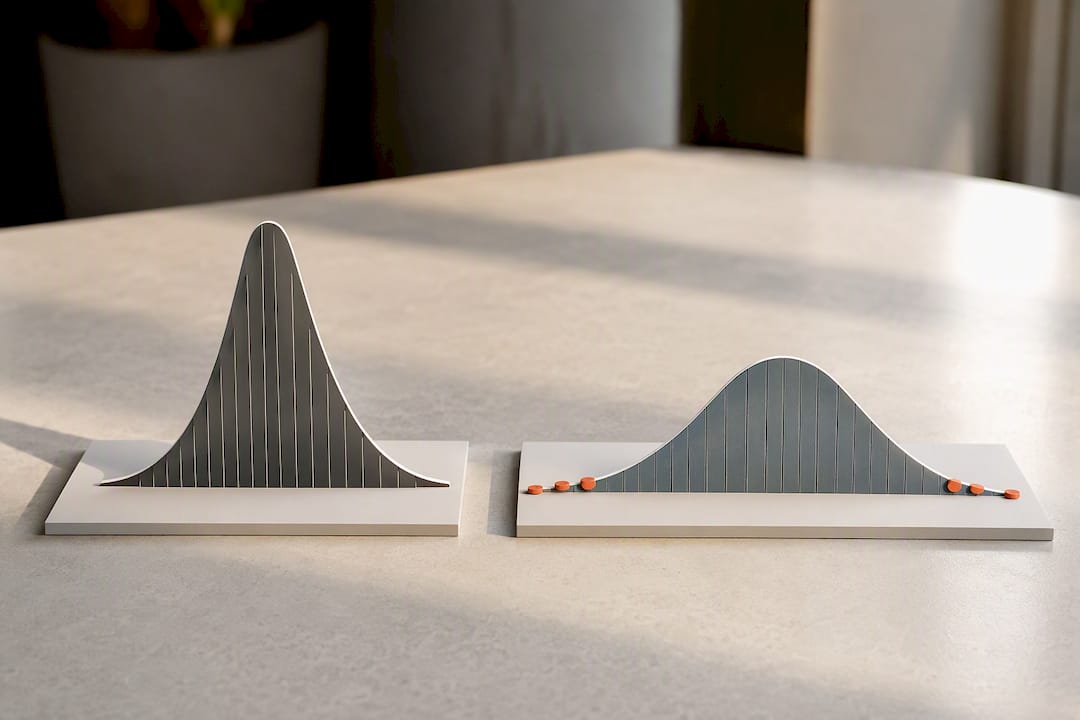
Las estimaciones de correlación presentan un defecto similar. Se calculan a partir de datos históricos y tienden a ser inestables, aumentando a menudo bruscamente durante las crisis, precisamente cuando más importa la diversificación. Una matriz de correlación construida con cinco años de calma puede subestimar cuán conectadas están realmente tus posiciones.
La beta del CAPM asume una relación lineal entre un activo y el mercado que se rompe en el caso de opciones, productos estructurados y otros instrumentos no lineales. La simulación de Monte Carlo mejora esto generando muchas trayectorias posibles, pero solo es tan buena como las distribuciones de rendimiento y las correlaciones que se le introducen. Si se introducen supuestos erróneos, se obtienen estimaciones de riesgo erróneas.
Los datos retrospectivos son la limitación más profunda de todo esto. Cada métrica descrita hasta ahora, desde la beta hasta el ratio de Sharpe o el VaR histórico, describe lo que ya ocurrió. Ninguna de ellas predice un cambio de régimen, una crisis de liquidez o un tipo nuevo de shock que nunca estuvo presente en la ventana histórica. Eso no es motivo para prescindir del análisis cuantitativo. Es motivo para combinarlo con la planificación de escenarios y el juicio cualitativo, en lugar de tratar una única cifra como algo incuestionable.
Análisis de escenarios e impactos de factores macroeconómicos
El análisis de escenarios cubre el vacío que dejan los modelos históricos al preguntar “qué pasaría si” en lugar de “qué ocurrió”. Un conjunto de escenarios bien construido somete la cartera actual a un shock de tipos de interés, una recesión, una crisis de divisas y un shock específico de un sector, y luego indica el impacto estimado sobre el valor total y sobre las posiciones individuales.
Los factores macroeconómicos impulsan la mayoría de estos escenarios. La subida de los tipos de interés suele comprimir las valoraciones de las acciones de crecimiento y los bonos de larga duración, mientras a menudo beneficia a las entidades financieras. Un dólar débil tiende a impulsar los rendimientos de las posiciones internacionales no cubiertas para un inversor estadounidense, mientras que un dólar fuerte los erosiona. Los repuntes de inflación afectan directamente a los tenedores de renta fija a través de la pérdida de poder adquisitivo y pueden comprimir los márgenes de las empresas sin poder de fijación de precios.
El valor práctico del trabajo de escenarios se manifiesta en el dimensionamiento de posiciones, no en la predicción. Nadie puede pronosticar de forma fiable la próxima decisión de tipos o un shock geopolítico, pero un gestor de carteras puede dimensionar las posiciones de modo que un escenario adverso plausible no produzca una pérdida inaceptable. Si un escenario de shock de 200 puntos básicos en los tipos muestra una caída del 22% en la cartera, esa cifra en sí misma es el resultado útil. Indica si tu exposición actual a la duración se ajusta a tu capacidad de riesgo real.
El análisis de sensibilidad a factores complementa esto aislando la exposición a impulsores macro concretos —tipos de interés, precios del petróleo, fortaleza del dólar— en lugar de mezclarlo todo en una única cifra de volatilidad combinada. Una cartera puede tener una volatilidad global modesta mientras conserva una exposición concentrada a un único factor, como la sensibilidad a los tipos, que una cifra combinada nunca revelaría por sí sola.
Incorporar factores de riesgo cualitativos al análisis
Las cifras pasan por alto cosas que un lector atento de las noticias no. La calidad de la gestión, la exposición regulatoria, el riesgo geopolítico y la disrupción sectorial rara vez aparecen en los datos históricos de precios hasta después de haber causado ya el daño, y para entonces las métricas cuantitativas simplemente confirman lo que ya ocurrió.
El riesgo de concentración oculto tras etiquetas sectoriales es un caso habitual que solo se detecta cualitativamente. Una cartera puede parecer diversificada entre diez posiciones con una lectura de desviación estándar que parece razonable, pero si ocho de esas diez dependen de la misma cadena de suministro o de la misma aprobación regulatoria, el riesgo real es mucho mayor de lo que mostrará cualquier matriz de correlación construida únicamente a partir de datos de precios.
La integración práctica consiste en añadir una lista de comprobación cualitativa sobre el resultado cuantitativo, en lugar de sustituirlo. Antes de finalizar cualquier evaluación de riesgo, pregúntate si una única decisión regulatoria, el resultado de un litigio o un cambio de gestión podría mover más de una posición a la vez. Pregúntate si la estabilidad reciente de los precios refleja una estabilidad empresarial genuina o simplemente una falta de flujo de noticias. Estas preguntas no producen una cifra, pero cambian el peso que se debe dar a las cifras que sí existen. Una cartera con una lectura de volatilidad general baja y una exposición concentrada a un único caso judicial pendiente no es en realidad de bajo riesgo. Es de bajo riesgo hasta una fecha concreta del calendario.
Presupuesto y asignación de riesgo en la práctica
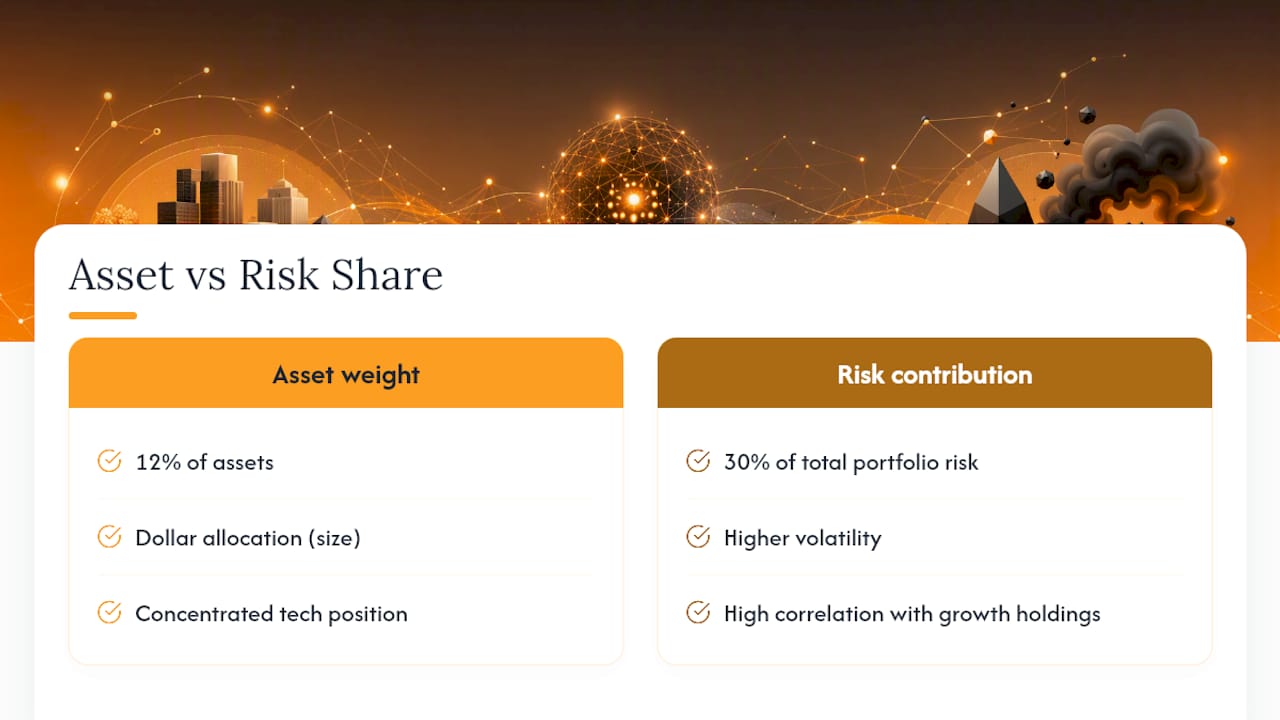
El presupuesto de riesgo invierte la pregunta habitual sobre asignación. En lugar de preguntar cuánto dinero destinar a cada activo, pregunta cuánto del riesgo total de la cartera se permite que aporte cada posición. Una posición puede representar una cantidad reducida en dólares pero una gran parte de la volatilidad total de la cartera si es muy volátil o está poco correlacionada con el resto, y el presupuesto de riesgo saca a la luz precisamente ese desajuste.
La mecánica comienza calculando la contribución de cada posición a la varianza total de la cartera, que depende de su propia volatilidad y de su correlación con todo lo demás. Una posición tecnológica concentrada podría representar el 12% de los activos pero el 30% del riesgo total de la cartera una vez que se tiene en cuenta su mayor volatilidad y su correlación con otras posiciones de crecimiento.
Establecer el propio presupuesto se deriva de la capacidad de riesgo del inversor determinada durante la elaboración del perfil. Si el presupuesto de caída máxima permite un descenso máximo del 15% en un escenario adverso, cada clase de activo y cada posición reciben una asignación de riesgo que en conjunto se mantiene por debajo de ese límite, en lugar de una asignación arbitraria en dólares del tipo “60/40”. Ponderar por igual en función del importe en dólares y ponderar por igual en función de la contribución al riesgo produce carteras muy distintas, y la versión ponderada por riesgo tiende a superar los picos de volatilidad con caídas menores porque ningún factor único domina el resultado.
Notas de Vincent sobre el riesgo oculto
El error que más veo no es una métrica ausente, sino datos de correlación obsoletos tratados como actuales. Una diversificación construida sobre una matriz de correlación de hace cinco años se rompe silenciosamente en cuanto se instaura un nuevo régimen macroeconómico, y la mayoría de los inversores no se dan cuenta hasta que la caída ya se ha producido.
Recalcula las correlaciones cada mes, no cada año. Los cambios de régimen se mueven más rápido que los ciclos de revisión, y las posiciones que creías no correlacionadas suelen ser las que fallan juntas.
— Vincent
Deja que Evibe gestione los datos para que tú te centres en las decisiones
Evibe existe porque la parte más difícil del análisis de riesgo de cartera normalmente no son las matemáticas, sino conseguir datos limpios y actualizados en un solo lugar antes incluso de poder aplicarlas. Evibe automatiza ese paso sincronizando acciones, ETF, opciones, criptomonedas e inmuebles directamente desde bancos y brokers, y añade encima un análisis basado en IA que señala la concentración, las carencias de diversificación y la deriva del riesgo a medida que ocurren.

Los mapas de calor de correlación se actualizan automáticamente a medida que cambian las posiciones, de modo que detectas una concentración oculta antes de que se convierta en una caída, no después. Las alertas inteligentes señalan cambios relevantes en tu perfil de riesgo, y las herramientas de comparación muestran cómo se sitúa tu cartera real, no una cartera modelo, frente a los principales índices en tiempo real.
Si gestionas posiciones en acciones repartidas entre varios brokers y quieres una única vista de lo que realmente impulsa tu riesgo, empieza con el seguimiento de cartera de acciones y visualiza tu exposición consolidada el mismo día en que conectes tus cuentas.
Este artículo es información general y no sustituye el asesoramiento de un profesional financiero cualificado. Consulta a un profesional financiero cualificado sobre tu situación particular antes de actuar en función de lo aquí expuesto.
Fuentes
- What Are the 5 Principal Risk Measures and How Do They Work? — Investopedia
- Investment risk profiling — CFA Institute
- Damodaran notes on risk premium and CAPM — NYU Stern
- Portfolio risk management: Mitigating risks — Morgan Stanley