Agregación de cuentas: la checklist API-first para particulares y asesores
Cómo funciona la agregación de cuentas, por qué las API superan al screen scraping y qué checklist seguir para elegir un proveedor API-first fiable en Evibe.
Agregación de cuentas: la checklist API-first para particulares y asesores
La agregación de cuentas es la tecnología que extrae saldos y movimientos de todas tus cuentas bancarias, de bróker y otras cuentas financieras para reunirlos en un único inicio de sesión. Funciona mediante una conexión segura y de solo lectura, ya sea una API o, cada vez menos, mediante screen scraping, que en ningún caso permite a una aplicación mover tu dinero. El resultado: un único lugar para ver toda tu situación financiera en lugar de diez inicios de sesión distintos.
Resumen:
- Los agregadores basados en API usan tókenes seguros que nunca exponen tu contraseña, lo que reduce el riesgo de robo de credenciales frente al screen scraping.
- Para obtener datos fiables, elige proveedores con certificaciones de seguridad reconocidas del sector, como SOC 2, y asegúrate de que los datos viajan cifrados tanto en tránsito como en reposo.
- Las actualizaciones diarias o casi en tiempo real son lo habitual; las actualizaciones más frecuentes pueden implicar costes adicionales o requisitos de consentimiento extra, sobre todo para traders activos.
- Existen lagunas de cobertura con entidades más pequeñas que carecen de soporte API directo, lo que puede provocar fallos de conexión o datos incompletos.
- Las tendencias futuras incluyen la expansión de la infraestructura API, un aprendizaje automático más avanzado para la detección de fraude y el análisis de carteras, y controles de consentimiento más granulares y orientados al consumidor.
Tabla de contenidos
- ¿Qué es la agregación de cuentas y cómo empezar?
- ¿Cómo funciona la agregación de cuentas por dentro?
- ¿Quién se beneficia realmente de las cuentas agregadas?
- ¿Es segura la agregación de cuentas? La realidad sobre seguridad y privacidad
- Cómo evaluar un agregador de cuentas: una checklist práctica
- Cómo se ve la agregación dentro de un rastreador de carteras
- De dónde viene la agregación de cuentas
- Dónde sigue fallando la agregación de cuentas
- Qué viene después para la tecnología de agregación de cuentas
- Lo que la mayoría entiende mal sobre la agregación
- Fuentes
¿Qué es la agregación de cuentas y cómo empezar?
La agregación de cuentas es el proceso de extraer datos, saldos, movimientos, posiciones, de múltiples cuentas financieras para reunirlos en una única interfaz, de modo que nunca tengas que iniciar sesión por separado en cada entidad. Es la fontanería que sustenta prácticamente toda app de presupuestos, rastreador de patrimonio neto o panel de asesores que hayas usado alguna vez. La agregación de cuentas es, por diseño, de solo lectura. El servicio puede ver tus datos, pero no puede iniciar una transferencia, pagar una factura ni tocar tu dinero.
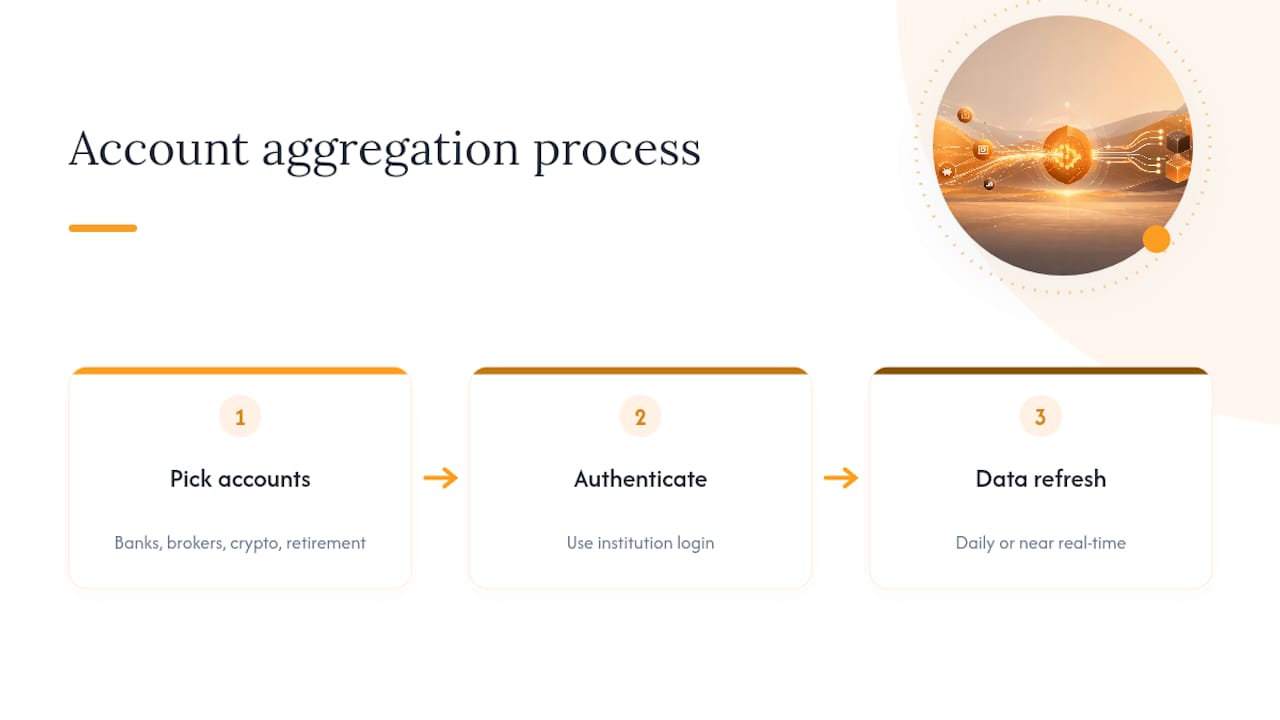
Empezar suele requerir tres pasos. Primero, eliges las cuentas que quieres conectar: bancos, brókeres, exchanges de criptomonedas, a veces planes de jubilación. Segundo, te autenticas, idealmente a través de la propia pantalla de acceso de tu entidad en lugar de escribir tu contraseña en la app del agregador. Tercero, el agregador extrae tus datos según un calendario recurrente, a menudo diario, en ocasiones casi en tiempo real, y actualiza lo que ves.
Esa es la versión mecánica. La distinción más importante, la que separa un agregador fiable de uno arriesgado, es cómo ocurre esa conexión por dentro. Ahí es donde la agregación basada en API y los métodos más antiguos de screen scraping se separan, y esto importa más de lo que la mayoría de usuarios cree.
¿Cómo funciona la agregación de cuentas por dentro?
Todo agregador tiene que resolver el mismo problema: sacar tus datos del sistema de un banco y llevarlos a una app, sin pedirte que introduzcas manualmente cada movimiento. Hay dos formas de hacerlo, y no son igual de buenas.
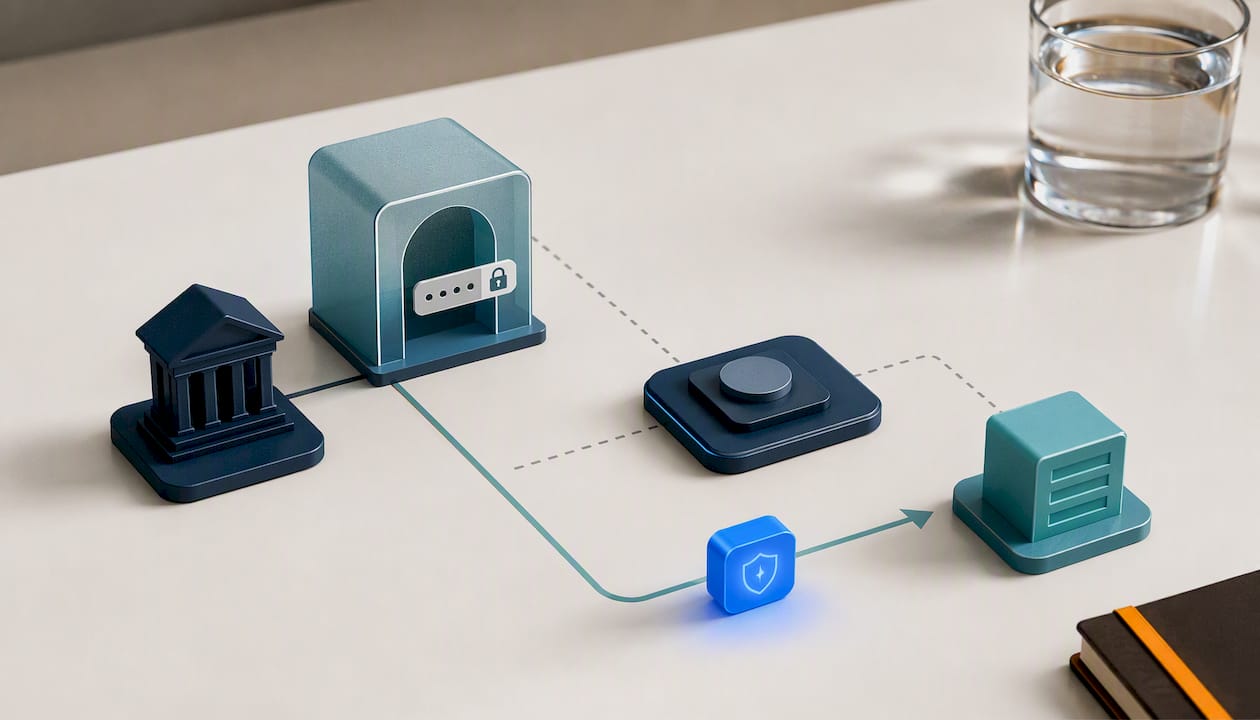
La agregación basada en API utiliza una conexión segura y estandarizada en la que tu entidad concede al agregador un token, no tu contraseña, mediante un proceso similar a OAuth. Inicias sesión directamente con tu banco, apruebas permisos de datos específicos y el banco emite un token que el agregador usa para obtener datos en adelante. Tus credenciales reales nunca llegan a los servidores del agregador.
El screen scraping es el método más antiguo. El agregador inicia sesión en tu cuenta usando tu nombre de usuario y contraseña reales, y luego lee la página del mismo modo que lo haría un navegador. Funciona, pero es frágil: un rediseño de la pantalla de acceso puede romper la conexión de un día para otro, y tus credenciales quedan almacenadas en algún sitio fuera de los propios sistemas de tu banco.
El flujo de datos en sí sigue un patrón coherente independientemente del método:
- Verificación: el agregador confirma que la cuenta es real y que la conexión está autorizada.
- Extracción: se obtienen movimientos, saldos y posiciones de la entidad.
- Normalización y enriquecimiento: los datos en bruto (a menudo cadenas de comerciante confusas como “SQ *COFFEE013_XX”) se limpian, categorizan y estandarizan.
- Presentación: los datos ya limpios aparecen en tu panel, actualizados con la cadencia que soporte la app.
La adopción del modelo API ha avanzado rápido. La conexión por API es hoy la vía principal hacia las apps de finanzas personales, un cambio impensable hace una década, cuando el screen scraping era todavía la opción por defecto. El acceso de “solo lectura” normalmente permite ver saldos, movimientos y posiciones. No permite mover fondos, cambiar la configuración de la cuenta ni autorizar pagos, sea cual sea el método de conexión utilizado por debajo.
¿Quién se beneficia realmente de las cuentas agregadas?
La agregación de cuentas resuelve un problema distinto según quién la use, pero el valor central, una sola vista en lugar de diez, se mantiene constante.
Para los particulares, la principal ventaja es la visibilidad. En lugar de iniciar sesión en cinco apps bancarias y dos brókeres para calcular tu patrimonio neto, la agregación hace las cuentas automáticamente y mantiene un total actualizado. Gestionar el hogar, es decir, seguir el gasto en cuentas conjuntas y gastos compartidos, resulta muchísimo más sencillo una vez que todo se reúne en un mismo flujo.
Para los asesores financieros y gestores de patrimonio, la agregación sustenta los informes consolidados de clientes. Un único panel que muestra el 401(k) externo de un cliente, las cuentas de bróker fuera de la gestión y los activos gestionados hace que la elaboración de informes de rendimiento y la documentación de cumplimiento sean mucho menos manuales que ir recopilando extractos entidad por entidad.
Para empresas y fintechs, la agregación acelera el alta de clientes, la verificación de identidad y el análisis de riesgo crediticio. Los casos de uso habituales de los agregadores incluyen la verificación instantánea de cuentas para transferencias de financiación y datos de ingresos para decisiones de préstamo, tareas que antes exigían extractos bancarios enviados por fax.
Nada de esto funciona bien sin enriquecimiento. Los datos de transacciones en bruto son un maremágnum de códigos de comerciante abreviados; los flujos de enriquecimiento que asocian esos códigos a nombres reales de comerciantes y categorías de gasto son lo que convierte un flujo de datos en algo que una persona puede realmente leer.
¿Es segura la agregación de cuentas? La realidad sobre seguridad y privacidad
La respuesta honesta es: depende en gran medida del método de conexión y de las prácticas del proveedor, y merece la pena entender ambos aspectos antes de vincular una sola cuenta.
El almacenamiento de credenciales es la línea de fractura más importante; entender los riesgos de gestión de cuentas y cómo mitigarlos es esencial antes de elegir un agregador. Los agregadores basados en API normalmente nunca ven tu contraseña bancaria en absoluto; reciben un token en su lugar. Las herramientas de screen scraping, en cambio, necesitan tus credenciales de acceso reales para funcionar, lo que crea un segundo lugar donde tu contraseña podría filtrarse si ese proveedor sufre alguna vez una brecha de seguridad. Incluso los sistemas basados en tókenes a veces almacenan credenciales cifradas o con hash para poder reautenticar, así que merece la pena preguntar directamente a cualquier proveedor si conserva credenciales y durante cuánto tiempo.
Las preocupaciones de privacidad van más allá del riesgo de brecha. La pregunta real es qué sucede con tus datos una vez extraídos: ¿el proveedor los vende, los comparte con anunciantes o los usa para construir perfiles de marketing? Lee el texto de consentimiento antes de conectar nada.
El contexto regulatorio está cambiando a favor del sector. La Consumer Financial Protection Bureau aprobó una solicitud de Financial Data Exchange para emitir estándares comunes de open banking, una señal de que EE. UU. avanza hacia un intercambio de datos estandarizado y basado en el consentimiento, en lugar del mosaico de acuerdos particulares que definió los primeros años del sector. El open banking sigue estando más maduro en el Reino Unido y Europa que en EE. UU., pero la distancia se está reduciendo.
Antes de confiar en cualquier agregador, comprueba:
- Certificaciones de seguridad de terceros como SOC 2 o equivalentes
- Datos cifrados en tránsito y en reposo, además de autenticación multifactor en la propia app
- Un lenguaje claro y específico sobre la retención de datos y si se comparten con terceros
Consejo práctico: Si un proveedor no puede decirte con claridad si almacena tu contraseña bancaria o solo un token, trátalo como una señal de alarma, no como un detalle técnico menor.
Cómo evaluar un agregador de cuentas: una checklist práctica
No todos los agregadores están construidos de la misma manera, y las diferencias se hacen evidentes justo cuando más necesitas fiabilidad: durante la volatilidad del mercado o en la temporada de impuestos. Repasa esta lista antes de comprometerte:
- Confirma que es API-first. Pregunta si el proveedor conecta principalmente mediante API en lugar de screen scraping, y cómo gestiona las entidades que todavía no soportan acceso API.
- Comprueba las certificaciones de seguridad. Busca informes SOC 2, los estándares de cifrado declarados, y si las credenciales se almacenan o se tokenizan.
- Prueba la calidad de los datos. Los flujos mal enriquecidos se manifiestan como nombres de comerciantes confusos y transacciones mal categorizadas; una cuenta de prueba rápida lo revelará enseguida.
- Lee las condiciones de consentimiento y retención. Entiende exactamente qué datos se extraen, cuánto tiempo se conservan y si puedes revocar el acceso de forma limpia.
- Comprueba el precio y las prácticas de datos. ¿La app vende o comparte tus datos para subvencionar un nivel gratuito, o el modelo de negocio es una suscripción sencilla?
Consejo práctico: Pregunta específicamente por la frecuencia de actualización. Las actualizaciones diarias son lo habitual, pero los traders activos pueden querer actualizaciones más rápidas, que a veces conllevan requisitos de consentimiento adicionales o costes de API extra por parte del proveedor.
Cómo se ve la agregación dentro de un rastreador de carteras
Dentro de un rastreador de carteras moderno, la agregación es la capa invisible que hace posible todo lo demás. Evibe se conecta a bancos y brókeres automáticamente, sincronizando acciones, ETFs, criptomonedas y cuentas en efectivo, mientras que los inmuebles, el arte y otros activos ilíquidos se añaden manualmente junto a los flujos sincronizados.
Los datos en bruto por sí solos no son lo interesante. Lo que importa es lo que ocurre después:
- El enriquecimiento limpia las etiquetas de las transacciones para que los pagos de dividendos, las comisiones y las operaciones queden etiquetados correctamente en lugar de aparecer como códigos de ticker crípticos.
- El análisis puede convertir esos datos limpios en métricas legibles sobre riesgo, diversificación y rendimiento frente a los principales índices.
- Un rastreador de dividendos usa el mismo flujo agregado para mostrar en un solo lugar los pagos ejecutados, declarados y estimados.
- El soporte multidivisa aplica automáticamente los tipos de cambio históricos, lo que permite que cuentas en distintos países cuadren correctamente.
Quienes quieran conocer los detalles técnicos sobre cómo funcionan el cifrado y la vinculación de cuentas pueden consultar directamente la documentación de seguridad de Evibe.
De dónde viene la agregación de cuentas
La agregación de cuentas no empezó con apps elegantes. A finales de los noventa y principios de los 2000, los primeros servicios de agregación dependían por completo del screen scraping: software que iniciaba sesión en tu banco usando tus propias credenciales y copiaba lo que apareciera en la página. Era tosco, propenso a romperse cada vez que un banco rediseñaba su web, y exigía que los usuarios entregasen sus contraseñas a empresas de terceros con escasa supervisión.
La década de 2010 trajo un cambio. Las empresas construyeron APIs diseñadas específicamente para compartir datos financieros, sustituyendo el modelo de “scrapear y esperar” por conexiones estructuradas y permisionadas. En lugar de hacerse pasar por el usuario, el agregador le pedía al banco directamente unos datos concretos, verificados mediante un token en lugar de una contraseña almacenada. Fue entonces cuando las apps de finanzas personales y de presupuestos pasaron de ser un interés de nicho a algo mayoritario.
La década de 2020 ha girado en torno a la estandarización. En lugar de que cada banco y cada agregador negociaran acuerdos técnicos particulares, los grupos del sector han impulsado formatos de datos y marcos de consentimiento comunes, de modo que una conexión construida para una app funcione de forma coherente en otras. El reconocimiento regulatorio de Financial Data Exchange como organismo de estándares es la señal más clara hasta ahora de que esta consolidación se está volviendo institucional en lugar de informal.
Dónde sigue fallando la agregación de cuentas
La agregación se ha vuelto muchísimo más fiable, pero no está libre de fricciones. Persisten algunas limitaciones estructurales en todo el sector, independientemente del proveedor.
Lagunas en la cobertura de entidades. No todos los bancos, cooperativas de crédito o brókeres soportan una conexión API directa. Las entidades regionales más pequeñas, en particular, a veces se quedan atrás, obligando a los proveedores a recurrir a métodos de conexión más antiguos o a dejar ciertas cuentas totalmente sin soporte.
Fricción de la autenticación multifactor. Cada capa de seguridad adicional, que es algo positivo para la seguridad de la cuenta, añade un paso en el que una conexión puede fallar o requerir una reautenticación. Los usuarios que activan una MFA estricta en sus cuentas bancarias a veces descubren que las conexiones agregadas necesitan una actualización manual periódica.
Errores de normalización de datos. Incluso con flujos de enriquecimiento sólidos, la resolución del nombre del comerciante no es perfecta. Un cargo de un procesador de pagos que actúa en nombre de varios pequeños comerciantes puede etiquetarse mal, algo que importa más para las apps de presupuestos que para el seguimiento de saldos, pero sigue siendo una laguna real.
Latencia de actualización frente a coste. Los datos en tiempo real suenan ideales, pero el sondeo constante de la API tiene un coste, tanto para el proveedor como, indirectamente, para la entidad consultada. La mayoría de los agregadores se decantan por actualizaciones diarias o varias veces al día en lugar de un sondeo continuo, lo que a veces implica que el número que ves tiene unas horas de retraso.
Ninguno de estos puntos es determinante, pero merece la pena conocerlos antes de asumir que cada cifra de tu panel se actualiza en el instante mismo en que algo cambia en tu banco.
Qué viene después para la tecnología de agregación de cuentas
La tendencia más clara es el continuo declive del screen scraping. A medida que más entidades desarrollan infraestructura API y reguladores como la CFPB impulsan marcos estandarizados a través de organismos como FDX, el incentivo para mantener conexiones de scraping frágiles sigue reduciéndose. Es previsible que la cobertura API siga expandiéndose hacia entidades más pequeñas y regionales que históricamente se han quedado atrás respecto a los grandes bancos nacionales.
La IA está empezando a hacer más que limpiar etiquetas de transacciones. La próxima generación de herramientas de agregación usa aprendizaje automático no solo para categorizar comerciantes, sino también para detectar patrones, señalar actividad inusual en las cuentas, proyectar flujo de caja y sacar a la luz riesgos de cartera que a una persona le llevaría horas calcular manualmente.
También cabe esperar controles de consentimiento más estrictos. En lugar de una conexión de todo o nada, es probable que los permisos granulares, compartir saldos pero no el historial de transacciones, por ejemplo, se conviertan en el estándar a medida que crecen las expectativas de protección al consumidor junto con el trabajo de la CFPB en open banking.
La dirección es coherente: menos contraseñas cambiando de manos, formatos de datos más estandarizados y una interpretación más inteligente de los datos una vez que llegan.
Lo que la mayoría entiende mal sobre la agregación
El mayor error que veo es tratar la visibilidad de solo lectura como si fuera control. Ver tus cuentas en un único panel da sensación de dominio sobre tus finanzas, pero el agregador no puede reequilibrar una cartera, detener una comisión ni arreglar una mala operación. Te muestra el problema; no lo resuelve.
Las apps para consumidores tienen sentido para quienes quieren visibilidad y se sienten cómodos gestionando sus propias decisiones. La agregación impulsada por asesores justifica su coste cuando necesitas que alguien más actúe sobre los datos, no solo que los muestre.
Antes de comprometerte con cualquier agregador, comprueba si puedes exportar tus datos. El bloqueo de proveedor (vendor lock-in) es un coste silencioso que solo se hace evidente el día en que quieres marcharte.
— Vincent
Este artículo es información general y no sustituye el asesoramiento de un asesor financiero cualificado. Consulta a un profesional financiero cualificado sobre tu propia situación antes de actuar en base a nada de lo aquí expuesto.
Fuentes
- CFPB approves application from Financial Data Exchange to issue standards for open banking
- What Is Account Aggregation? | Investopedia