6-Punkte-Quartals-Checkliste für Finanzteams zur Erfassung von FX-Gewinnen
Vermeiden Sie unerwartete Neubewertungen: 6-Punkte-Checkliste nach ASC/IAS mit Multiwährungs-Tracking zur Erfassung realisierter und unrealisierter FX-Gewinne.
6-Punkte-Quartals-Checkliste für Finanzteams zur Erfassung von FX-Gewinnen
Erfassen Sie FX-Gewinne, indem Sie realisierte Gewinne oder Verluste in dem Moment verbuchen, in dem eine Fremdwährungstransaktion abgewickelt wird, und bewerten Sie anschließend alle offenen Fremdwährungssalden zum Periodenende neu, um unrealisierte Kursbewegungen zu erfassen. Automatisieren Sie beide Schritte über die Multiwährungsfunktion Ihres Hauptbuchs oder ein konsolidiertes Tracking-Tool, damit zwischen den Abschlüssen nichts übersehen wird. Die ASC-Richtlinien und IAS 21 regeln die Mechanik dahinter; ein Tool wie Evibe hilft Ihnen dabei, das Exposure überhaupt erst sichtbar zu machen.
TL;DR:
- Realisierte FX-Gewinne oder -Verluste entstehen erst, wenn Fremdwährungstransaktionen abgewickelt werden, während unrealisierte Gewinne aus der Neubewertung offener Positionen zum Periodenende resultieren.
- Eine genaue Berechnung erfordert die Verwendung spezifischer Kurse zum Transaktions- und Abwicklungsdatum, mit besonderer Sorgfalt bei Rundung und Details auf Kontoebene.
- FX-Gewinne fließen in der Regel in die Gewinn- und Verlustrechnung ein: realisierte Gewinne werden bei Abwicklung erfasst, unrealisierte Gewinne auf offene Salden werden periodisch neu bewertet.
- Eine ordnungsgemäße Dokumentation der Neubewertungsquellen und eine konsistente Kursquelle helfen, Diskrepanzen bei Prüfungen und Fehlaussagen zu vermeiden.
- Automatisierte Systeme mit Multiwährungs-Hauptbüchern, planmäßigen Neubewertungen und konsolidiertem Portfolio-Tracking verbessern die Genauigkeit und reduzieren manuelle Fehler.
Inhaltsverzeichnis
- Was FX-Gewinne und -Verluste tatsächlich sind
- Realisiert vs. unrealisiert: Timing, Erfassung und ein reales Beispiel
- Schritt für Schritt: So berechnen Sie FX-Gewinne
- Buchungssätze und wo FX-Gewinne in Ihren Finanzberichten erscheinen
- Steuerliche Behandlung, Dokumentation und häufige Stolperfallen für Teams
- Systeme zur Automatisierung des FX-Trackings einrichten
- Wo konsolidiertes Multi-Asset-Tracking hilft, die Lücke zu schließen
- Die Quartals-FX-Checkliste, die Ihr Team wirklich braucht
- Evibe: Multiwährungsbestände konsolidieren, bevor sie Ihre Zahlen verzerren
- Quellen
Was FX-Gewinne und -Verluste tatsächlich sind
Ein FX-Gewinn oder -Verlust ist die Wertveränderung einer Fremdwährungstransaktion oder eines Fremdwährungssaldos, die ausschließlich durch die Bewegung des Wechselkurses zwischen dem Datum der Verbuchung und dem Datum der Abwicklung oder Berichterstattung verursacht wird. An der zugrunde liegenden Transaktion selbst ändert sich nichts. Der Rechnungsbetrag in Fremdwährung bleibt gleich. Was sich ändert, ist der Wert dieses Betrags in Ihrer Heimatwährung.
Das ist wichtiger, als die meisten Finanzteams zugeben. Ein Unternehmen mit einer erheblichen Forderung in Euro kann innerhalb eines einzigen Quartals zehntausende Euro Schwankung im ausgewiesenen Gewinn erleben – rein durch Kursverschiebungen, ohne jegliche Veränderung im eigentlichen Geschäft. Solche Schwankungen verzerren die Margenanalyse, bringen Covenant-Berechnungen durcheinander und können unangenehme Fragen des Vorstands auslösen, wenn niemand vorab darauf hingewiesen hat.
Zwei Konzepte bestimmen alles in diesem Leitfaden:
- Realisierter Gewinn oder Verlust: wird festgeschrieben, sobald eine Transaktion tatsächlich in bar abgewickelt wird.
- Unrealisierter Gewinn oder Verlust: existiert nur auf dem Papier, gebunden an Positionen, die zum Berichtsstichtag noch offen sind.
Wenn Sie diese Unterscheidung falsch treffen, überschätzen Sie entweder den barmittelgedeckten Gewinn oder unterschätzen das reale Exposure. Beides schadet Ihnen spätestens zur Prüfungszeit.
Realisiert vs. unrealisiert: Timing, Erfassung und ein reales Beispiel
Ein Gewinn wird realisiert, sobald tatsächlich Geld den Besitzer wechselt. Sie stellen einem Kunden eine Rechnung in Euro aus, die Rechnung steht sechs Wochen offen, der Kunde zahlt, und der Euro-Dollar-Kurs zum Zahlungszeitpunkt weicht vom Kurs bei Rechnungsstellung ab. Diese Differenz wird gemäß den Leitlinien des Corporate Finance Institute zur FX-Buchhaltung direkt in der Gewinn- und Verlustrechnung als realisierter FX-Gewinn oder -Verlust ausgewiesen.
Ein unrealisierter Gewinn oder Verlust hingegen betrifft alles, was zum Periodenende noch offen ist: eine unbezahlte Rechnung, ein ausstehendes Darlehen, ein Fremdwährungs-Bankguthaben. Da noch kein Bargeld geflossen ist, verlangen die Standards, dass Sie die Position zum aktuellen Kassakurs neu bewerten und die Differenz erfassen – und diese dann umkehren, sobald die Transaktion tatsächlich abgewickelt wird.
Hier ein durchgerechnetes Beispiel, das die meisten Finanzteams sofort wiedererkennen:
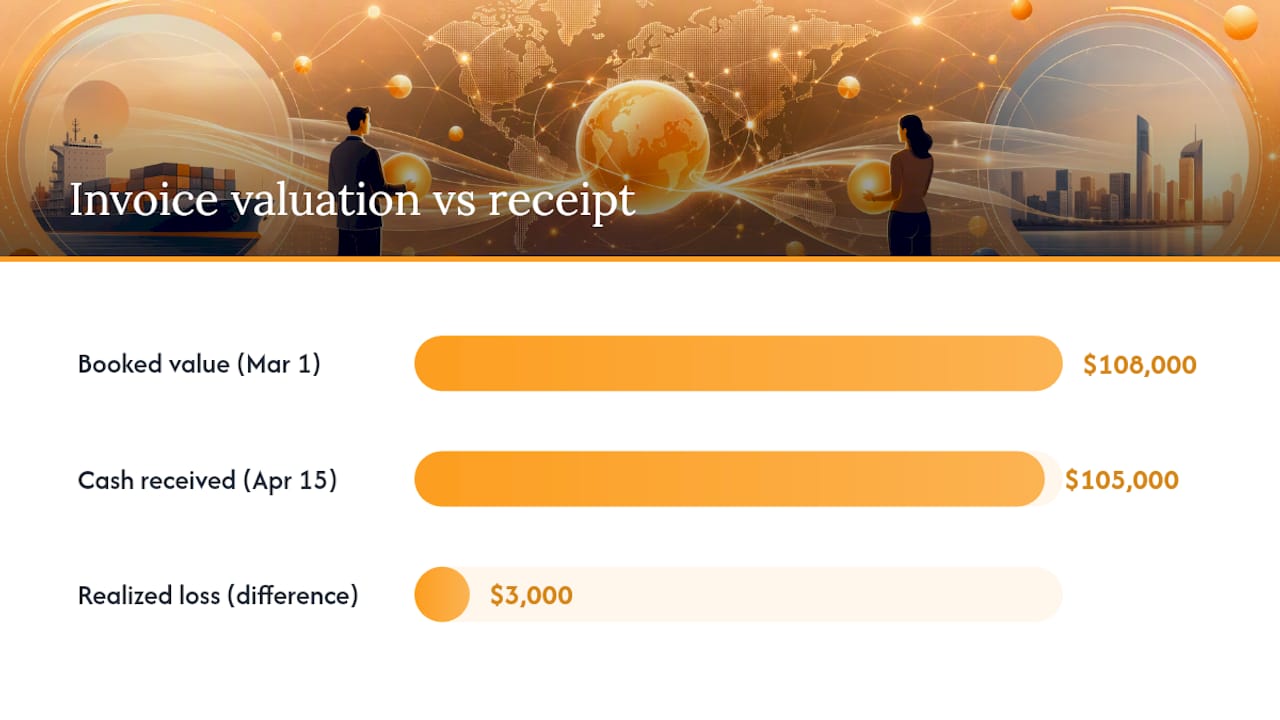
- Sie stellen einem deutschen Kunden am 1. März eine Rechnung über 100.000 € aus, als der Kurs bei 1,08 USD pro Euro liegt. Verbuchter Wert: 108.000 USD.
- Der Kunde zahlt am 15. April, als sich der Kurs auf 1,05 USD pro Euro verschoben hat. Erhaltener Barbetrag: 105.000 USD.
- Sie verbuchen einen realisierten FX-Verlust, direkt erfasst in der Gewinn- und Verlustrechnung der Abwicklungsperiode.
Wäre Ihr Geschäftsquartal am 31. März abgeschlossen worden, bevor die Zahlung einging, hätten Sie zunächst einen unrealisierten Verlust auf Basis des Kurses vom 31. März verbucht, diese Buchung dann umgekehrt und im April den endgültigen realisierten Betrag erfasst, sobald das Geld eingegangen ist.
Profi-Tipp: Führen Sie Ihre Neubewertung jeden Monat am gleichen Kalendertag durch, idealerweise am letzten Geschäftstag, damit Ihre Kursquelle konsistent bleibt und Ihre Neubewertungshistorie keine Lücken entwickelt, nach denen Prüfer später fragen werden.
Schritt für Schritt: So berechnen Sie FX-Gewinne
Die Formel für einen realisierten Transaktionsgewinn oder -verlust ist einfach, aber Teams machen dabei immer wieder Fehler, indem sie durcheinanderbringen, welcher Kurs wohin gehört. Nutzen Sie diese Abfolge:
- Erfassen Sie die ursprüngliche Transaktion zum Kassakurs am Transaktionsdatum: Fremdwährungsbetrag × Kurs bei Verbuchung = Wert in Heimatwährung.
- Erfassen Sie die Abwicklung zum Kassakurs am Zahlungsdatum: Fremdwährungsbetrag × Kurs bei Abwicklung = erhaltener oder gezahlter Barbetrag in Heimatwährung.
- Ziehen Sie beide Werte voneinander ab. Abwicklungswert minus verbuchter Wert ergibt Ihren realisierten Gewinn (positiv) oder Verlust (negativ).
Für die unrealisierte Neubewertung einer offenen Position, etwa eines Fremdwährungsbankkontos oder einer unbezahlten Rechnung, ist die Rechnung nahezu identisch, verwendet aber statt des Abwicklungskurses den Kurs zum Periodenende:
Fremdwährungssaldo × Kurs zum Periodenende, minus Fremdwährungssaldo × Kurs bei ursprünglicher Verbuchung, ergibt die unrealisierte Anpassung für diese Periode.
Ein kurzes Zahlenbeispiel: Sie halten ein größeres Guthaben auf einem japanischen Geschäftskonto, das ursprünglich zu einem bestimmten Kurs pro Dollar umgerechnet wurde. Zum Quartalsende hat sich der Yen aufgewertet, sodass derselbe Saldo in Dollar mehr wert ist. Sie verbuchen einen unrealisierten Gewinn, der diesen Anstieg widerspiegelt.
Ein Hinweis zur Rundung, der erwähnenswert ist: Rechnen Sie immer auf Transaktions- oder Kontoebene, bevor Sie aggregieren, niemals umgekehrt. Wird zuerst ein bereits aggregierter Multiwährungssaldo gerundet und dann ein Mischkurs angewendet, entstehen kleine Fehler, die sich über Dutzende offener Posten aufsummieren und sich selten zu null saldieren.
Buchungssätze und wo FX-Gewinne in Ihren Finanzberichten erscheinen
Sobald Sie die Zahlen haben, ist die Buchhaltung selbst mechanisch, aber die Art der Darstellung ist wichtig für alle, die Ihre Abschlüsse später lesen.
Für einen realisierten Gewinn wird im Standardbuchungssatz die Kasse mit dem erhaltenen Betrag belastet und die Forderung mit ihrem ursprünglich verbuchten Wert gutgeschrieben, wobei die Differenz einem FX-Gewinnkonto gutgeschrieben wird, das direkt in die Gewinn- und Verlustrechnung einfließt. Ein realisierter Verlust funktioniert genau umgekehrt, wobei die Differenz dem FX-Verlustkonto belastet wird.
Bei der unrealisierten Neubewertung passen Sie das Bilanzkonto (die Forderung, Verbindlichkeit oder das Fremdwährungsbankguthaben) nach oben oder unten an, wobei die Gegenbuchung auf eine Position „Unrealisierter FX-Gewinn/-Verlust“ erfolgt, die bei den meisten operativen Salden sowohl nach US-GAAP als auch nach IFRS typischerweise weiterhin im Nettoergebnis erfasst wird.
- Realisierte Gewinne und Verluste werden in der Periode der Abwicklung in der Gewinn- und Verlustrechnung erfasst.
- Unrealisierte Gewinne und Verluste bei monetären Posten fließen nach der Standard-ASC-Behandlung ebenfalls in der Regel in die Gewinn- und Verlustrechnung ein, nicht in das sonstige Ergebnis (OCI).
- OCI gilt vor allem für Umrechnungsanpassungen bei der Konsolidierung ausländischer Tochtergesellschaften, nicht für routinemäßige transaktionsbezogene FX-Vorgänge – eine Unterscheidung, über die Teams bei ihrer ersten grenzüberschreitenden Akquisition häufig stolpern.
- IAS 21 nach IFRS spiegelt diese Behandlung bei monetären Posten weitgehend wider, weicht aber bei Net-Investment-Hedges ab – genau der Art von Sonderfall, bei dem Raten teuer werden kann.
In einem Quartal mit hohen Fremdwährungsforderungen und geringen Margen kann sich der ausgewiesene Gewinn allein durch FX-Neubewertung um mehrere Prozentpunkte verschieben. Das ist kein Rundungsfehler in der GuV. Es ist ein realer Treiber der Quartalsschwankung, der eine eigene Zeile in Ihrem Management-Reporting verdient, keine versteckte Fußnote.
Konsultieren Sie Ihren Wirtschaftsprüfer, bevor Sie die Behandlung für ausländische Tochtergesellschaften, Volkswirtschaften mit Hyperinflation oder jegliche Hedge-Accounting-Beziehungen abschließend festlegen. Diese Bereiche enthalten so viele Ermessensspielräume, dass ein fünfminütiges Gespräch im Vorfeld einen später korrigierten Abschluss ersparen kann.
Steuerliche Behandlung, Dokumentation und häufige Stolperfallen für Teams
Ob ein FX-Gewinn steuerpflichtig ist und zu welchem Satz, hängt stark von der Art der zugrunde liegenden Transaktion und der jeweiligen Rechtsordnung ab. Ein realisierter Gewinn aus einer gewöhnlichen Handelsforderung wird typischerweise als ordentliches Einkommen besteuert. Ein Gewinn im Zusammenhang mit einem Kapitalvermögenswert oder einer Anlageposition kann stattdessen unter die Regeln für Kapitalgewinne fallen. Darlehensbezogene FX-Gewinne unterliegen ihren eigenen jurisdiktionsspezifischen Eigenheiten. Nichts davon lässt sich pauschal beantworten, und eine falsche Einordnung gehört zu den teuersten Fehlern, die ein Finanzteam zum Zeitpunkt der Steuererklärung machen kann.
Die Stolperfallen, die bei Prüfungen am häufigsten auftauchen:
- Inkonsistente Kursquellen zwischen Buchhaltungssystem und Treasury-Aufzeichnungen, sodass zwei Abteilungen unterschiedliche Zahlen für denselben Saldo ausweisen.
- Fehlende Neubewertungshistorie, sodass niemand rekonstruieren kann, welcher Kurs vor drei Quartalen verwendet wurde, wenn eine Zahl infrage gestellt wird.
- Undokumentierte, von der Bank angegebene Kurse, die vom Marktkurs abweichen, den das Hauptbuch verwendet hat – eine Lücke, die Prüfer sofort bemängeln werden.
Führen Sie ein laufendes Protokoll der Kursquelle, des Kursdatums und der Berechnungsmethode für jede durchgeführte Neubewertung. Bewahren Sie Abwicklungsbestätigungen auf, die den tatsächlich von Ihrer Bank oder Ihrem Broker angewendeten Kurs belegen.
Profi-Tipp: Speichern Sie Ihre Neubewertungshistorie als exportierbaren, zeitgestempelten Bericht, nicht als Tabelle, die jemand nachträglich vor Ort bearbeitet. Prüfer wollen sehen, wie die Zahl zum jeweiligen Zeitpunkt aussah – nicht, wie sie heute nach drei Korrekturen aussieht.
Systeme zur Automatisierung des FX-Trackings einrichten
Die richtige Systemkonfiguration eliminiert die meisten manuellen FX-Fehler, bevor sie überhaupt entstehen. Mindestens sollte Ihre Buchhaltungsplattform ein echtes Multiwährungs-Hauptbuch bieten, automatische Neubewertung nach einem von Ihnen kontrollierten Zeitplan, konfigurierbare Kursquellen und eine gespeicherte Neubewertungshistorie, die Sie jederzeit abrufen können.
- Buchhaltungssysteme wie QuickBooks Online Advanced handhaben realisierte Gewinne auf Transaktionsebene und planmäßige Neubewertung offener Salden in der Heimatwährung.
- Treasury-Plattformen gehen weiter und ergänzen eine vorausschauende Exposure-Analyse, mit der Sie Risiken vor der Abwicklung modellieren können, statt sie nur nachträglich zu berichten.
- Portfolio-Tracker erfüllen eine andere Funktion: Sie konsolidieren Multi-Asset-, Multiwährungsbestände, sodass Sie unrealisiertes FX-Exposure über verschiedene Anlagen hinweg sehen können, das ein Hauptbuch nie darstellen sollte.
Gleichen Sie die FX-Kursquelle Ihres Hauptbuchs immer dann mit Ihrem tatsächlich bankseitig angegebenen Kurs ab, wenn die Differenz wesentlich ist, und planen Sie Neubewertungen jeden Monat für dasselbe Datum, statt sie ad hoc durchzuführen.
Wo konsolidiertes Multi-Asset-Tracking hilft, die Lücke zu schließen
Die meisten von uns beobachteten FX-Fehler lassen sich auf eine Grundursache zurückführen: Teams verfolgen ihr Währungsexposure fragmentiert – über ein Hauptbuch für den operativen Betrieb und eine separate Tabelle für Investments. Ein Dashboard, das historische FX-Kurse gegenüber der ursprünglichen Kostenbasis bewahrt, hält realisierte und unrealisierte Berechnungen konsistent, unabhängig davon, welche Anlageklasse oder Währung sie erzeugt hat.
Automatische Synchronisierung mit Banken und Brokerhäusern entfällt den manuellen Nacherfassungsschritt, bei dem Kursabweichungen typischerweise ihren Ursprung nehmen. Intelligente Benachrichtigungen, die wesentliche Währungsbewegungen kennzeichnen, verschaffen Ihnen einen Vorsprung, bevor eine Neubewertung Sie am Abschlusstermin überrascht. Für Teams, die FX-Exposure über Krypto, Immobilien und traditionelle Bestände gleichzeitig verwalten, macht genau diese konsolidierte Sicht aus verstreutem Währungsrisiko eine Zahl, die man tatsächlich steuern kann. Den Unterschied zwischen realisierten und unrealisierten Gewinnen im eigenen Portfolio zu verstehen, ist der erste Schritt, um diesen Prozess zu verbessern.
Die Quartals-FX-Checkliste, die Ihr Team wirklich braucht
Weisen Sie jedem Schritt eine konkrete Person zu, sonst wird diese Checkliste nur eine weitere gute Absicht, die niemand umsetzt.
- Multiwährungsfunktion aktivieren in Ihrem Hauptbuch und bestätigen, dass die Kursquellen korrekt konfiguriert sind. Verantwortlich: Controller. Häufigkeit: einmalige Einrichtung, jährlich überprüft.
- Automatisierte Neubewertungen planen für denselben Tag jeden Monat, vor jeglicher externen Berichterstattung. Verantwortlich: Buchhalter.
- Kursquellen dokumentieren und Abwicklungsbestätigungen aufbewahren. Verantwortlich: Kreditoren-/Debitorenbuchhaltung, laufend.
- Offene Fremdwährungssalden abgleichen mit Kontoauszügen vor jedem Abschluss. Verantwortlich: Controller.
- Neubewertungshistorie überprüfen vierteljährlich auf Lücken oder Unstimmigkeiten. Verantwortlich: Finanzleiter.
- Mitarbeiter schulen zu realisierten und unrealisierten Buchungen mindestens einmal pro Jahr.
Verfolgen Sie zwei einfache Kennzahlen: die Neubewertungshäufigkeit (wurde sie jeden Monat planmäßig durchgeführt) und die Ausnahmequote (wie viele offene Posten nach dem automatisierten Lauf manuell korrigiert werden mussten).
Evibe: Multiwährungsbestände konsolidieren, bevor sie Ihre Zahlen verzerren
Evibe konsolidiert Aktien, ETFs, Optionen, Krypto und Immobilien in einem einzigen Dashboard, mit Multiwährungsunterstützung, die historische FX-Kurse gegenüber Ihrer ursprünglichen Kostenbasis bewahrt. Das bedeutet, dass ein in Euro und ein in Dollar denominierter Bestand nebeneinander angezeigt werden, ohne dass Sie die Kursdifferenz jedes Mal manuell abgleichen müssen, wenn Sie Ihre Zahlen prüfen.

Die automatische Kontosynchronisierung zieht Positionen direkt von Banken und Brokerhäusern, sodass die Salden, die in Ihr FX-Bild einfließen, aktuell bleiben, ohne dass eine manuelle Eingabe nötig ist. Intelligente Benachrichtigungen kennzeichnen bedeutende Währungsbewegungen, bevor sie sich zu einer größeren Neubewertungsüberraschung bei Ihrem nächsten Abschluss aufsummieren. Wenn Sie sehen möchten, wie Evibe mit Ihrer eigenen Währungsmischung umgeht, beginnen Sie mit dem ETF-Tracker oder dem Dividenden-Tracker, um eine Stichprobe Ihrer Bestände zu importieren und eine historische FX-Prüfung an Positionen durchzuführen, deren Ergebnis Sie bereits kennen. Evibe ist über die iOS- und Mac-Apps kostenlos nutzbar, mit 7 Tagen Premium für jedes neue Konto. Laden Sie die App herunter und importieren Sie noch heute Ihre erste Fremdwährungsposition.
Quellen
Für weitergehende technische Fragen über diesen Leitfaden hinaus regeln die ASC-Richtlinien des FASB die Behandlung nach US-GAAP, während IAS 21 den IFRS-Rahmen abdeckt. Der Erklärartikel des Corporate Finance Institute bietet eine praktische Brücke zwischen beiden, und der Leitfaden zum besten Multiwährungs-Tracker erläutert die Bewertungskriterien für Ihre eigenen Tools.
Dieser Artikel dient allgemeinen Informationszwecken und ersetzt nicht die Beratung durch einen qualifizierten Finanzberater. Konsultieren Sie einen qualifizierten Finanzfachmann zu Ihrer individuellen Situation, bevor Sie auf Grundlage dieser Inhalte handeln.
- Foreign Exchange Gain/Loss – Corporate Finance Institute
- ASC-Referenz (FASB)
- Cloud-accounting
- Ein führendes FX-Risikoprogramm entwickeln (Kyriba)