Die Portfolio-Diversifikationskennzahlen, die wirklich zählen
Erfahren Sie, wie HHI, Diversification Ratio & Co. Konzentrationsrisiken in Ihrem Portfolio aufdecken und Ihre Anlagestrategie gezielt verbessern.
Die Portfolio-Diversifikationskennzahlen, die wirklich zählen
Die nützlichsten Portfolio-Diversifikationskennzahlen sind der Herfindahl-Hirschman-Index (HHI), das Diversification Ratio (DR), die Effective Number of Bets (ENB), die durchschnittliche paarweise Korrelation sowie entropiebasierte Gesamtscores. Jede beantwortet eine andere Frage. Der HHI zeigt, wie konzentriert Ihr Kapital ist. Das DR zeigt, wie viel Volatilität Ihre Kombination aus Positionen tatsächlich eliminiert hat. Die ENB zeigt, wie viele wirklich unabhängige Risikoquellen Sie tragen – unabhängig davon, wie viele Ticker in Ihrem Konto liegen.
Die unmittelbare Handlungsempfehlung: Berechnen Sie HHI und DR noch heute für Ihre aktuelle Allokation. Wenn der HHI im Verhältnis zur Anzahl Ihrer Positionen hoch ist oder das DR nahe bei 1,0 liegt, besteht ein Konzentrationsrisiko, das eine einfache Positionsanzahl nicht aufdeckt.
- HHI — Kapitalkonzentration, berechnet aus den Positionsgewichten
- Diversification Ratio (DR) — Volatilitätsreduktion durch Kombination von Vermögenswerten
- Effective Number of Bets (ENB) — Anzahl unabhängiger Risikotreiber
- Durchschnittliche paarweise Korrelation — wie stark sich Ihre Positionen gemeinsam bewegen
- Entropiebasierte Diversifikationsscores — zusammengesetzter Index für Dashboards
Profi-Tipp: Ein Ein-Asset-Portfolio erreicht auf der HHI-Skala einen Wert von 10.000, während ein gleichgewichtetes Portfolio mit 10 Vermögenswerten nur 1.000 erreicht. Allein diese zehnfache Differenz zeigt, warum sich die Anzahl der Positionen als irreführend erweisen kann.
Die wichtigsten Erkenntnisse
Um Diversifikation korrekt zu messen, braucht es den HHI für Konzentration, das Diversification Ratio für Volatilitätsreduktion und die Effective Number of Bets für versteckte Faktorrisiken – geprüft im Zusammenspiel, nicht isoliert.
| Punkt | Details |
|---|---|
| Mit HHI beginnen | Zuerst berechnen für eine schnelle Konzentrationseinschätzung; Ein-Asset-Portfolio erreicht 10.000, gleichgewichtetes 10-Asset-Portfolio erreicht 1.000. |
| Mit DR bestätigen | Ein Diversification Ratio nahe 1,0 bedeutet, dass sich Ihre Positionen trotz scheinbarer Streuung nicht gegenseitig ausgleichen. |
| ENB auf verstecktes Risiko prüfen | Eine niedrige Effective Number of Bets im Verhältnis zur Anzahl der Ticker signalisiert gemeinsame Faktorexposition. |
| Eingabedaten regelmäßig aktualisieren | Korrelation und Volatilität auf rollierenden Zeitfenstern neu berechnen; veraltete Kovarianzschätzungen verfälschen jede nachgelagerte Kennzahl. |
| Überwachung automatisieren | Evibe synchronisiert Konten und berechnet diese Kennzahlen fortlaufend, wobei Abweichungen durch KI-gestützte Warnmeldungen erkannt werden. |
Inhaltsverzeichnis
- Portfolio-Diversifikationskennzahlen: Was jede Einzelne tatsächlich beantwortet
- Die Formeln hinter HHI, DR, ENB und Portfoliovolatilität
- HHI, DR und ENB gemeinsam interpretieren
- Wo diese Kennzahlen an ihre Grenzen stoßen
- Diese Kennzahlen in einen Überwachungsprozess umwandeln
- Evibe automatisiert die Diversifikationsberechnungen, die Sie gerade gelesen haben
- Häufig gestellte Fragen
- Quellen
Portfolio-Diversifikationskennzahlen: Was jede Einzelne tatsächlich beantwortet
Bevor Sie sich an eine Formel machen, müssen Sie wissen, welche Kennzahl welche Frage beantwortet. Anleger prüfen oft nur eine Zahl, sind zufrieden und übersehen das Risiko, das in einem blinden Fleck lauert, den eine andere Kennzahl aufgedeckt hätte.
Der HHI misst die Kapitalkonzentration. Er ist die am schnellsten zu berechnende Kennzahl und lässt sich einem Kunden oder Gremium am leichtesten erklären, sagt aber nichts über Volatilität oder Korrelation aus.
Das Diversification Ratio misst die realisierte Volatilitätsreduktion. Das DR zeigt, ob die Kombination Ihrer Positionen das Risiko im Vergleich zum Halten jeder einzelnen Position tatsächlich gesenkt hat. Ein Portfolio kann bezogen auf die Gewichtung breit gestreut wirken und dennoch ein DR nahe 1,0 aufweisen, wenn sich die Positionen im Gleichschritt bewegen.
Die Effective Number of Bets schätzt unabhängige Risikoquellen. Sie können 40 Aktien besitzen und dabei effektiv nur drei Wetten eingehen, wenn alle demselben Makrofaktor unterliegen.
Die durchschnittliche paarweise Korrelation fasst zusammen, wie viel Ihrer Renditevarianz auf gemeinsame Treiber statt auf idiosynkratische Faktoren zurückgeht.
Entropiebasierte Gesamtscores übersetzen mehrere dieser Eingaben in eine einzige Dashboard-Kennzahl von 0 bis 100 – nützlich für die laufende Überwachung, aber riskant, wenn sie als Ersatz für die zugrunde liegende Mathematik behandelt werden.
- Prüfen Sie zuerst den HHI, wenn Sie sich Sorgen über eine Konzentration in wenigen Titeln machen
- Prüfen Sie das DR, wenn Sie wissen wollen, ob Diversifikation das Risiko tatsächlich senkt
- Prüfen Sie die ENB, wenn sich Ihre Ticker-Anzahl sicher anfühlt, Ihr Bauchgefühl aber nicht
- Prüfen Sie die durchschnittliche Korrelation, wenn Sektor- oder Makroexposition das Anliegen ist
- Nutzen Sie Gesamtscores für die laufende Überwachung, nicht für eine einmalige Diagnose
Die Formeln hinter HHI, DR, ENB und Portfoliovolatilität
Hier ist die Mathematik, durchgerechnet mit Zahlen, die Sie mit Ihrer eigenen Tabelle abgleichen können.
- HHI: Summieren Sie das quadrierte prozentuale Gewicht jeder Position. Ein Portfolio, das in einem Vermögenswert konzentriert ist, erreicht 10.000; ein gleichgewichtetes Portfolio aus 10 Vermögenswerten erreicht 1.000. Ein Portfolio mit mehr Vermögenswerten und gleicher Gewichtung erreicht einen niedrigeren Wert, was eine stärkere Streuung widerspiegelt. Niedriger bedeutet stärker gestreut.
- Portfoliovolatilität (σ_p): berechnet als σ_p = √(w′ Σ w), wobei w Ihr Gewichtungsvektor und Σ die Kovarianzmatrix der Renditen ist. Die meisten Praktiker nutzen tägliche Renditen über ein Zeitfenster von 90 bis 252 Tagen, um Σ zu bilden, da Kovarianz und Korrelation darüber entscheiden, ob die Kombination von Vermögenswerten das Risiko tatsächlich senkt.
- Diversification Ratio (DR): DR = (Σ w_i σ_i) / σ_p, der gewichtete Durchschnitt der Einzelvolatilität jedes Vermögenswerts geteilt durch die tatsächliche Volatilität des Portfolios. Angenommen, zwei Vermögenswerte weisen jeweils eine Einzelvolatilität von 20 % auf und sind gleich gewichtet. Ist ihre Korrelation gering, könnte die Portfoliovolatilität bei 15 % liegen, was DR = 20/15 ≈ 1,33 ergibt. Ein DR über 1 bestätigt, dass die Aggregation die Volatilität tatsächlich gesenkt hat; ein DR nahe 1,0 bedeutet, dass sich die Vermögenswerte überhaupt nicht gegenseitig ausgleichen.
- Effective Number of Bets (ENB): wird üblicherweise auf zwei Arten berechnet, entweder als Exponentialfunktion der renditebasierten Entropie über Risikofaktoren, oder als Kehrwert der Summe der quadrierten Risikobeiträge. Beide wandeln eine unübersichtliche Expositionslandkarte in eine einzige Zahl um, die wirklich unabhängige Wetten repräsentiert.
- Durchschnittliche paarweise Korrelation: Bilden Sie den Durchschnitt aller Werte außerhalb der Diagonale der Korrelationsmatrix. Bei gleicher Gewichtung und Volatilität nähert sich DR dem Wert 1 / √(ρ + (1 − ρ)/N) an, was genau zeigt, wie Korrelation ρ und Anzahl der Vermögenswerte N gegeneinander abgewogen werden.
Eine korrekte Umsetzung beginnt mit einer sauberen Korrelationsmatrix, da eine verrauschte oder veraltete Matrix jede nachgelagerte Zahl verfälscht.
HHI, DR und ENB gemeinsam interpretieren
Keine dieser Kennzahlen funktioniert gut allein, und genau das übersehen die meisten Portfolioüberprüfungen. HHI und DR weichen häufig voneinander ab, weil sie unterschiedliche Dinge messen: Ein Portfolio kann beim HHI niedrig abschneiden (Gewichte wirken breit gestreut), während sein DR nahe bei 1,0 liegt, weil jede Position ein Large-Cap-Tech-Titel ist, der sich in dieselbe Richtung bewegt. Umgekehrt kann ein Portfolio mit einem moderat hohen HHI – etwa drei Positionen, die den größten Teil des Gewichts tragen – dennoch ein respektables DR zeigen, wenn diese drei Vermögenswerte wirklich unkorreliert sind.
Die ENB erfasst, was der HHI vollständig übersieht. Ein Portfolio mit 50 Positionen kann eine ENB von 4 oder 5 aufweisen, wenn die meisten dieser Ticker dieselbe Sektor- oder Faktorexposition teilen, wodurch ein Risiko sichtbar wird, das eine reine Positionsanzahl verbirgt.
Es gibt keinen universellen Schwellenwert, der für jedes Mandat gilt. Ein konzentriertes, venture-artiges Portfolio und ein diversifizierter indexnachbildender Fonds sollten nicht am selben HHI-Grenzwert gemessen werden; die ArXiv-Forschung zur Kombination dieser Kennzahlen empfiehlt eine Triangulation über alle drei Kennzahlen hinweg, statt sich an einer einzigen Referenzzahl zu orientieren.
- Hoher HHI → prüfen, ob die konzentrierten Titel korreliert sind; falls nicht, kann die Exposition beabsichtigt und akzeptabel sein
- Niedriges DR (nahe 1,0) → Ihre Vermögenswerte gleichen sich nicht gegenseitig aus; schauen Sie auf die Korrelation, nicht auf die Gewichte
- Kleine ENB im Verhältnis zur Anzahl der Positionen → versteckte Faktorkonzentration; führen Sie eine ETF-Überschneidungsprüfung durch, wenn Indexfonds beteiligt sind
Profi-Tipp: Berechnen Sie alle drei Kennzahlen vor dem Rebalancing, nicht danach. Ein niedriges DR frühzeitig zu erkennen, bevor Sie eine vierte „diversifizierende“ Position hinzufügen, die tatsächlich mit dem Rest korreliert ist, erspart Ihnen einen unnötigen Trade.
Wo diese Kennzahlen an ihre Grenzen stoßen
Jede dieser Kennzahlen hängt von Eingabedaten ab, die sich verändern, und Schätzfehler summieren sich schnell. Volatilitäts- und Korrelationsschätzungen schwanken je nach Rückblickzeitraum erheblich; ein 90-Tage-Fenster und ein 252-Tage-Fenster können für dasselbe Portfolio deutlich unterschiedliche DR- und ENB-Werte liefern. Shrinkage-Schätzer und Sensitivitätstests mit rollierenden Zeitfenstern helfen, beseitigen das Problem aber nicht vollständig.
Auch Korrelationen sind nicht stabil. Vermögenswerte, die in ruhigen Marktphasen unkorreliert wirkten, bewegen sich während eines Stressereignisses oft gemeinsam – ein Phänomen, das manchmal als Korrelationszusammenbruch bezeichnet wird. Ihre tatsächlich realisierte Diversifikation während eines Crashs kann weit schwächer ausfallen als das, was Ihr DR oder Ihre ENB eine Woche zuvor vorhergesagt hat.
Diversification Quotients (DQs) wurden entwickelt, um diese Lücke zu schließen. DQs bilden eine axiomatische Familie von Indizes, die Normalisierung und Konvexität erfüllen und die ausdrücklich darauf ausgelegt sind, Extremwerte und gemeinsame Schocks zu erfassen, die HHI und DR regelmäßig übersehen.
Traditionelle Diversifikationsindizes unterschätzen die Risikokonzentration oft genau dann, wenn es am wichtigsten wäre – während Extremereignissen und gemeinsamer Schocks. Genau diese Lücke sollen DQs schließen.
- Testen Sie HHI, DR und ENB über mehrere Rückblickzeiträume hinweg, bevor Sie einer einzelnen Messung vertrauen
- Behandeln Sie Korrelationsschätzungen in volatilen Marktphasen als instabil, nicht als fixe Eingabewerte
- Ziehen Sie DQs oder einen modellbasierten Index in Betracht, sobald die Komplexität Ihres Portfolios heuristische Schwellenwerte übersteigt
Diese Kennzahlen in einen Überwachungsprozess umwandeln
Eine korrekte operative Umsetzung hängt von Datenqualität und Häufigkeit ab, nicht von noch mehr Formeln. Verwenden Sie mindestens 90 Tage täglicher Renditen für eine schnelle Prüfung und 252 Tage für eine stabilere Kovarianzschätzung, und aktualisieren Sie beide regelmäßig, statt sie einmalig zu berechnen und dann zu vergessen.
- Ziehen Sie synchronisierte Kontodaten heran, die alle Anlageklassen abdecken, nicht nur Aktien
- Berechnen Sie HHI, DR und ENB in festgelegten Abständen neu, wöchentlich oder monatlich je nach Umschlagshäufigkeit
- Legen Sie einen Rebalancing-Auslöser fest, wenn sich das DR Richtung 1,0 bewegt oder die ENB im Verhältnis zur Anzahl der Positionen sinkt
- Untersuchen Sie jeden HHI-Anstieg sofort, statt auf die nächste geplante Überprüfung zu warten
Evibe automatisiert die Schritte eins bis drei, indem es Broker- und Bankkonten direkt synchronisiert, kovarianzbasierte Kennzahlen über Aktien, ETFs, Krypto und Immobilien hinweg in einem einzigen Dashboard berechnet und Abweichungen durch KI-gestützte Warnmeldungen kennzeichnet.
Profi-Tipp: Warten Sie nicht auf eine geplante Überprüfung, um einen Konzentrationsanstieg zu erkennen. Eine Echtzeit-Warnmeldung erfasst die Abweichung, während sie noch günstig zu beheben ist.
Ein Praxishinweis zum Einstieg
Die meisten Teams überoptimieren kurze Renditezeiträume auf der Jagd nach einer Präzision, die sie gar nicht benötigen. Beginnen Sie mit HHI und DR, sorgen Sie zunächst für die richtige Governance, und fügen Sie ENB und Faktormodelle erst hinzu, sobald Sie dem Prozess vertrauen. Probieren Sie es zunächst an einem einzelnen Portfolio aus.
Evibe automatisiert die Diversifikationsberechnungen, die Sie gerade gelesen haben
Evibe nimmt Ihnen die manuelle Arbeit ab, diese Kennzahlen über verschiedene Konten hinweg zu verfolgen, die Sie sonst einzeln prüfen müssten. Statt jeden Monat Positionen in eine Tabelle zu exportieren, synchronisiert Evibe Ihre Broker- und Bankkonten automatisch und berechnet HHI-, DR- und ENB-artige Diagnosen über Aktien, ETFs, Krypto, Immobilien und andere Vermögenswerte hinweg in einem einzigen Dashboard.

Die KI-gestützte Analyse erkennt Abweichungen in dem Moment, in dem Ihr Diversification Ratio Richtung 1,0 abrutscht oder das Gewicht einer Position Ihren HHI in konzentriertes Terrain treibt, sodass Sie sich nicht auf eine vierteljährliche Überprüfung verlassen müssen, um dies zu bemerken. Optionshändler erhalten Griechen und Ablaufverfolgung in derselben Ansicht, und dividendenorientierte Anleger können dies mit dividendenspezifischen Analysen für einkommensgewichtete Risikoprüfungen kombinieren. Wenn Sie die Konzentrations- und Volatilitätswerte Ihres eigenen Portfolios sehen möchten, ohne die Tabelle selbst zu erstellen, starten Sie kostenlos bei Evibe (7 Tage Premium inklusive) und lassen Sie die Diagnose auf Ihre aktuelle Allokation anwenden.
Häufig gestellte Fragen
Was ist die beste einzelne Kennzahl zur Messung der Portfolio-Diversifikation? Keine einzelne Kennzahl erfasst alles. Der HHI ist der schnellste Ausgangspunkt für die Konzentration, sollte aber mit dem DR kombiniert werden, um die tatsächliche Volatilitätsreduktion zu bestätigen, bevor Sie Schlussfolgerungen ziehen.
Wie messe ich Portfolio-Diversifikation ohne quantitativen Hintergrund? Zusammengesetzte Diversifikationsscores, die DR, HHI und durchschnittliche Korrelation in einer einzigen Zahl gewichten, eignen sich gut für schnelle Überprüfungen, auch wenn Sie weiterhin verstehen sollten, was in den Score einfließt.
Warum kann ein Portfolio mit vielen Positionen dennoch geringe Diversifikation aufweisen? Eine hohe Anzahl an Positionen kann eine niedrige Effective Number of Bets verschleiern, wenn die meisten Positionen denselben Sektor- oder Makrotreiber teilen – genau das soll die ENB aufdecken.
Wie oft sollte ich Diversifikationskennzahlen neu berechnen? Eine monatliche Neuberechnung funktioniert für die meisten Portfolios, wobei aktive Trader von wöchentlichen Überprüfungen profitieren, die an einen Rebalancing-Auslöser bei DR- oder HHI-Abweichungen gekoppelt sind.
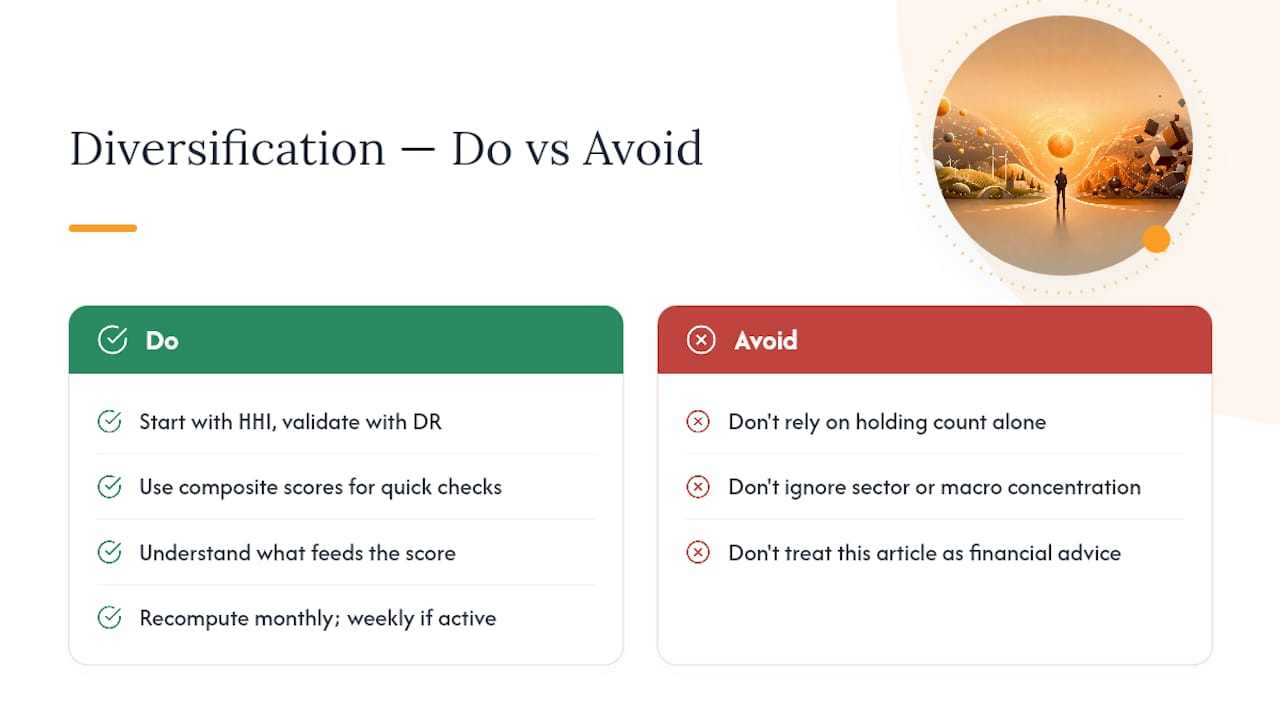
Dieser Artikel dient allgemeinen Informationszwecken und ersetzt keine Beratung durch einen qualifizierten Finanzberater. Konsultieren Sie einen qualifizierten Finanzexperten zu Ihrer individuellen Situation, bevor Sie auf Basis dieser Informationen handeln.
Quellen
- Herfindahl-Hirschman Index
- Diversification quotients: Quantifying diversification via risk measures
- Stock portfolio diversification: HHI vs. Diversification
- The mathematics of portfolio diversification