Maximum Drawdown korrekt berechnen: Laufender Höchststand, Erholungslücke und Maßnahmen
Maximum Drawdown korrekt berechnen: laufender Höchststand, Erholungsasymmetrie verstehen und praktische Maßnahmen für Ihr Portfolio ableiten.
Maximum Drawdown korrekt berechnen: Laufender Höchststand, Erholungslücke und Maßnahmen
Der maximale Drawdown ist der größte Rückgang Ihres Portfolios von einem Höchststand bis zu einem Tiefpunkt, bevor es wieder ein neues Hoch erreicht. Wenn Sie den Max Drawdown korrekt analysieren, verwandeln Sie einen Prozentsatz in eine Dollarzahl, die Sie tatsächlich spüren können, und diese Zahl zeigt Ihnen, ob Ihre Strategie zu Ihrer Risikotoleranz passt. Ein 40% Drawdown erfordert keinen ebenso großen Gewinn von 40 % zur Erholung. Er erfordert aufgrund der Erholungsasymmetrie einen deutlich größeren Gewinn. Diese Asymmetrie ist der ganze Grund, warum diese Kennzahl Ihre Aufmerksamkeit verdient – vor dem nächsten Abschwung, nicht erst währenddessen.
Kurz zusammengefasst:
- Die Berechnung des Max Drawdown umfasst das Verfolgen des höchsten Portfoliowerts, das Messen von Rückgängen an jedem Punkt und das Identifizieren des größten Rückgangs vom Höchststand zum Tiefpunkt.
- Unterschiedliche Strategien weisen typischerweise unterschiedliche Drawdowns auf: Aktienportfolios erleiden in Bärenmärkten große Verluste, während marktneutrale Ansätze geringere Rückgänge aufweisen.
- Ein geringer historischer Max Drawdown bei kurzen Datenstichproben kann irreführend sein. Daher ist es entscheidend, vollständige Zyklusdaten zu prüfen, bevor man von geringem Risiko ausgeht.
- Die Automatisierung der Drawdown-Verfolgung mit Tools wie Evibe ermöglicht Risikomanagement in Echtzeit, Warnmeldungen und Diversifikationseinblicke, die auf die tatsächlichen Worst-Case-Szenarien Ihres Portfolios zugeschnitten sind.
Inhaltsverzeichnis
- Wie berechnet man den maximalen Drawdown?
- Schritt für Schritt: Drawdown aus Ihren eigenen Daten berechnen
- Was gilt als akzeptabler Max Drawdown?
- MDD in Risikomanagement-Entscheidungen umsetzen
- Ein durchgerechnetes Beispiel: Vom Höchststand über den Tiefpunkt zur Erholung
- Warum diese Kennzahl verändert, wie Sie Ihr Portfolio beobachten
- Max Drawdown automatisch mit Evibe verfolgen
- Quellen
Wie berechnet man den maximalen Drawdown?
Der maximale Drawdown (MDD) ist laut Investopedia formal definiert als der größte beobachtete Rückgang von einem Höchstwert zum darauffolgenden Tiefpunkt, gemessen bevor das Portfolio ein neues Hoch erreicht. Die dahinterliegende Mathematik ist einfach, sobald man sie aufgeschrieben sieht.
Die Kernformel lautet laut Wall Street Prep:
MDD = (Tiefstwert − Höchstwert) / Höchstwert
Als laufende Berechnung ausgedrückt, verfolgen Sie einen sich bewegenden Höchststand P(t), also den höchsten Wert, den Ihr Portfolio bis zum Zeitpunkt t erreicht hat, und berechnen den Drawdown an jedem Punkt als D(t) = (P(t) − x(t)) / P(t), wobei x(t) der aktuelle Wert ist. Das Maximum aller D(t)-Werte über Ihre Historie hinweg ist Ihr MDD.
Einige Varianten führen leicht zu Fehlern:
- Kurse vs. kumulierte Renditen. Sie müssen eine Renditereihe zunächst in einen kumulativen Vermögensindex umwandeln, bevor Sie den Drawdown messen, sonst wird das Timing verzerrt, so MathWorks.
- Arithmetische vs. logarithmische Renditen. Logarithmische Renditen summieren sich über lange Zeiträume sauberer, verändern aber die Größenordnung zwischenzeitlicher Drawdowns leicht.
- Der naive Hoch-Tief-Fehler. Einfach den niedrigsten Punkt vom höchsten Punkt eines Datensatzes abzuziehen, ignoriert die Regel des laufenden Höchststands und kann das tatsächliche Drawdown-Fenster überzeichnen oder falsch verorten, laut GlobalCalcs.
Wichtige Kennzahl: Ein Drawdown gilt erst dann als „maximal“, wenn ein neues Allzeithoch bestätigt, dass der Tiefpunkt hinter Ihnen liegt. Bis dahin befinden Sie sich weiterhin im selben Drawdown-Ereignis, egal wie stark das Portfolio zwischendurch schwankt.
Schritt für Schritt: Drawdown aus Ihren eigenen Daten berechnen
Sie benötigen keine proprietäre Software, um den Max Drawdown Ihres eigenen Portfolios zu analysieren. Ein einziger, korrekt durchgeführter Durchlauf durch Ihre Daten reicht aus.
- Erstellen Sie Ihre Kursreihe. Beginnen Sie entweder mit täglichen Schlusskursen oder einem kumulativen Vermögensindex, den Sie durch Multiplikation von (1 + Rendite) über jede Periode erstellen. Geben Sie niemals rohe Periodenrenditen direkt in eine Drawdown-Formel ein.
- Verfolgen Sie einen laufenden Höchststand. Gehen Sie die Reihe einmal durch. Aktualisieren Sie an jedem Punkt den Höchststand, wenn der aktuelle Wert ihn übersteigt; andernfalls bleibt der Höchststand unverändert.
- Berechnen Sie den Drawdown bei jedem Schritt. Wenden Sie D(t) = (P(t) − x(t)) / P(t) auf jeden Datenpunkt an.
- Erfassen Sie das Maximum. Speichern Sie den größten D(t)-Wert zusammen mit dem Index (Datum) des Höchststands und dem Index des Tiefpunkts.
- Messen Sie Dauer und Erholung. Zählen Sie die Tage vom Höchststand bis zum Tiefpunkt (Drawdown-Dauer) und dann vom Tiefpunkt bis zum nächsten neuen Hoch (Erholungszeit).
Dies ist ein O(N)-Algorithmus, das heißt, es ist nur ein einziger Durchlauf durch die Daten nötig. Genau so funktioniert die maxdrawdown-Funktion von Matlab, die sowohl die Größenordnung als auch die Start-/End-Indizes des Drawdown-Fensters zurückgibt, laut MathWorks – nützlich, wenn Sie die genauen Kalenderdaten Ihrer schlechtesten Phase bestimmen möchten.
In Excel sieht das wie eine laufende MAX-Formel in einer Spalte und eine Prozentdifferenz-Formel in der nächsten aus. In Python ist es eine einfache Schleife oder eine vektorisierte cummax()-Operation, gefolgt von einer Division.
| Schritt | Formel/Tool | Ergebnis |
|---|---|---|
| Laufender Höchststand | =MAX($A$1:A1) in Excel | Höchstwert bis dato |
| Drawdown bei t | =(Peak−Price)/Peak | Prozentualer Rückgang |
| Max Drawdown | =MAX(Drawdown-Spalte) | Einzelne MDD-Kennzahl |
| Dauer | Tiefpunkt-Datum − Höchststand-Datum | Tage „unter Wasser“ |
Was gilt als akzeptabler Max Drawdown?
Ob Ihr MDD „schlecht“ ist, hängt vollständig davon ab, was Sie halten. Ein reines Long-Aktienportfolio hat historisch während schwerer Bärenmärkte steile Drawdowns erlebt, während Multi-Strategie- oder marktneutrale Ansätze konstruktionsbedingt deutlich kleinere anstreben, laut der Drawdown-Recherche von BestFolio.
Grober Kontext für gängige Allokationen:
- Reine Long-Aktienportfolios erleben typischerweise erhebliche Drawdowns während großer Bärenmärkte.
- Ausgewogene Aktien-Anleihen-Mischungen weisen bei Aktien-Ausverkäufen tendenziell flachere Drawdowns auf.
- Marktneutrale oder Multi-Strategie-Ansätze streben vergleichsweise geringe Drawdowns an.
- Einzelaktien- oder Krypto-Positionen können in Extremsituationen sehr große Drawdowns erleiden.
Die Erholung wird exponentiell schwerer, je tiefer das Loch ist. Hier die entsprechende Mathematik:
Drawdowns erfordern zur Erholung zunehmend größere prozentuale Gewinne, wobei tiefere Verluste deutlich höhere Gewinne bis zum Break-even verlangen.
Diese Erholungsasymmetrie ist der Grund, warum tiefere Drawdowns exponentiell größere Gewinne erfordern – ein Punkt, den Sie sich verinnerlichen sollten, bevor Sie eine Position dimensionieren, wie FinancialToolset anmerkt.
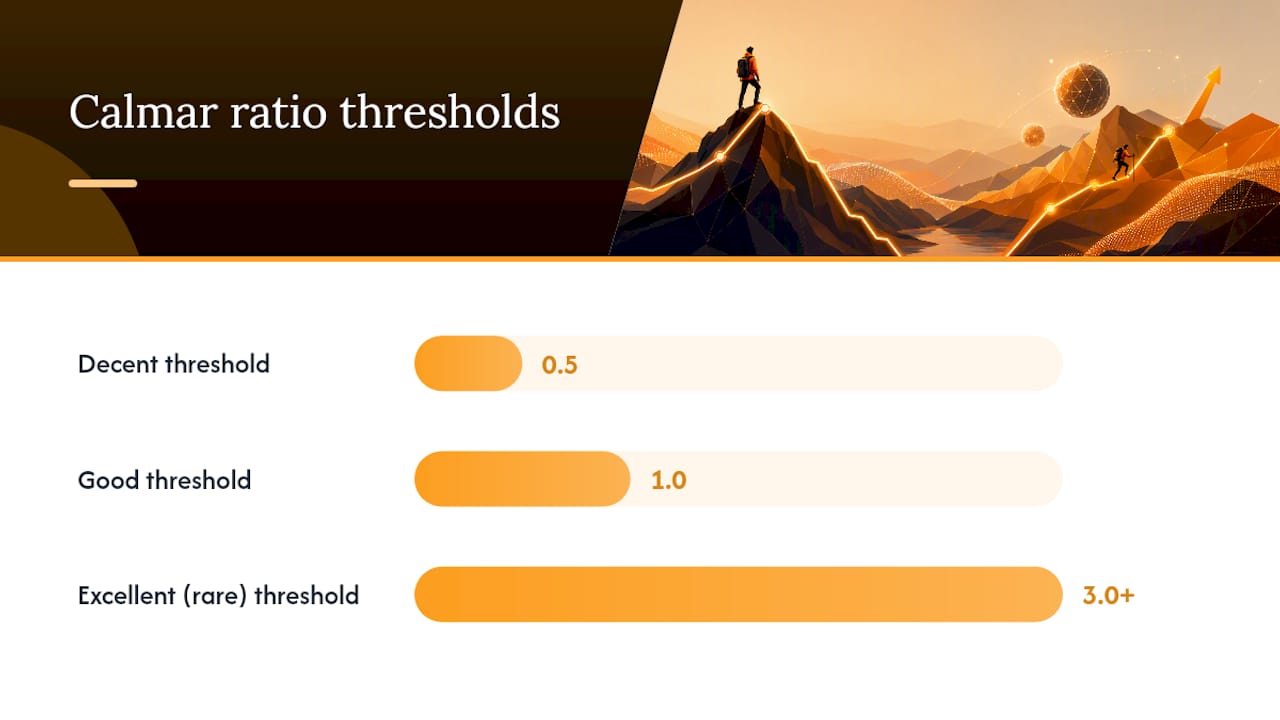
Hier verdient sich die Calmar-Ratio ihren Platz in Ihrem Werkzeugkasten. Sie wird berechnet als annualisierte Rendite geteilt durch den absoluten Wert des Max Drawdown. Heuristische Richtwerte von QuantOracle stufen alles über 0,5 als solide, über 1,0 als gut und über 3,0 als selten und exzellent ein. Die Calmar-Ratio übertrifft die Sharpe-Ratio tendenziell als bevorzugte Kennzahl, wenn Sie sich eher um Tail-Risiken als um die tägliche Volatilität sorgen. Die Standardabweichung kann echtes Leid unterschätzen, weil sie Aufwärts- und Abwärtsbewegungen gleich behandelt, während der MDD die gelebte Erfahrung erfasst, wie das eigene Konto schrumpft und geschrumpft bleibt, so GlobalCalcs.
MDD in Risikomanagement-Entscheidungen umsetzen
Eine Drawdown-Zahl ist nur nützlich, wenn sie Ihr weiteres Handeln beeinflusst. So übersetzen Sie sie in konkrete Maßnahmen.
- Positionsgröße und Hebel. Das Kelly-Kriterium bietet einen mathematischen Ausgangspunkt dafür, wie viel Sie basierend auf Edge und Wahrscheinlichkeiten allokieren sollten, aber betrachten Sie es als Obergrenze, nicht als Ziel. Volle Kelly-Positionsgrößen führen tendenziell zu Drawdowns, die die meisten Anleger emotional nicht durchstehen können, und ein Backtest, der auf minimalen historischen MDD überangepasst wird, verschleiert das Risiko oft nur, statt es zu beseitigen.
- Diversifikation mit Korrelationsbewusstsein. Nicht das bloße Hinzufügen weiterer Assets, sondern das Hinzufügen von Assets, die sich unabhängig voneinander bewegen, verringert tatsächlich Ihr Drawdown-Profil. Eine Korrelationsmatrix zeigt Ihnen, wo sich Ihre Positionen heimlich gemeinsam bewegen.
- Stop-Loss-Orders und Regime-Filter. Diese begrenzen das Abwärtsrisiko, bringen aber Whipsaw-Risiken mit sich. Manchmal verkaufen Sie nahe einem Tiefpunkt, nur um zuzusehen, wie sich der Markt sofort erholt – aus einem vorübergehenden Drawdown wird so ein dauerhafter Verlust.
- Stresstests. Testen Sie Ihr Portfolio anhand hypothetischer Szenarien, nicht nur historischer. Eine Strategie, die 2022 überstanden hat, könnte immer noch einem Schock ausgesetzt sein, den sie noch nicht erlebt hat.
Praxistipp: Wenn Ihr Backtest über ein kurzes Zeitfenster einen ungewöhnlich kleinen MDD zeigt, seien Sie eher misstrauisch als erleichtert. Eine saubere Mehrjahres- oder Vollzyklus-Stichprobe offenbart fast immer eine schlechtere Zahl, und genau diese schlechtere Zahl sollten Sie als Planungsgrundlage nehmen.
Ein durchgerechnetes Beispiel: Vom Höchststand über den Tiefpunkt zur Erholung
Angenommen, Ihr Portfolio erreicht im Januar mit 100.000 $ seinen Höchststand, fällt dann bis Juni auf 72.000 $, bevor es sich zu erholen beginnt. So analysieren Sie den Max Drawdown auf diesem Weg.
- Höchststand identifizieren: 100.000 $.
- Tiefpunkt identifizieren: 72.000 $, der niedrigste Punkt, der vor einem neuen Hoch erreicht wurde.
- Formel anwenden: (72.000 $ − 100.000 $) / 100.000 $ = −28 %. Ihr MDD beträgt 28 %.
- Erforderlichen Erholungsgewinn berechnen: 100.000 $ / 72.000 $ − 1 = 38,9 %. Sie benötigen einen Gewinn von 38,9 % ab dem Tiefpunkt, nur um die Verluste auszugleichen – nicht die 28 %, die Sie verloren haben.
- Dauer messen: Wenn der Tiefpunkt im Juni erreicht wurde und das Portfolio die 100.000 $ erst im darauffolgenden März wieder erreichte, entspricht das einem 9-monatigen Drawdown- und Erholungsfenster, oft als „Unterwasserkurve“ dargestellt, die zeigt, wie lange das Konto unter seinem vorherigen Hoch verbrachte.
| Kennzahl | Wert |
|---|---|
| Höchststand | 100.000 $ |
| Tiefpunkt | 72.000 $ |
| Max Drawdown | 28 % |
| Erforderlicher Gewinn zur Erholung | 38,9 % |
| Zeit unter Wasser | 9 Monate |
Tools, die Unterwasserkurven, wichtigste Drawdown-Ereignisse und Gewinn-zur-Erholung-Tabellen anzeigen, wie die Rechner von BestFolio, ermöglichen es Ihnen, Ihre eigene Vermögenskurve einzufügen und dieselbe Aufschlüsselung zu sehen, ohne die Tabelle selbst erstellen zu müssen.
Warum diese Kennzahl verändert, wie Sie Ihr Portfolio beobachten
Anleger erinnern sich an Drawdowns so, wie sie sich an knappe Beinahe-Unfälle beim Autofahren erinnern. Die Zahl bleibt emotional haften, wie es Durchschnittsrenditen niemals tun, und genau deshalb gehört sie in jede ernsthafte Risikoprüfung. Es ist nicht nur eine historische Kuriosität. Es ist ein zukunftsgerichteter Maßstab dafür, wie viel Schmerz Sie tatsächlich eingehen und wie lange Sie möglicherweise unter Wasser sitzen, bevor sich Ihre Konten wieder vollständig anfühlen.
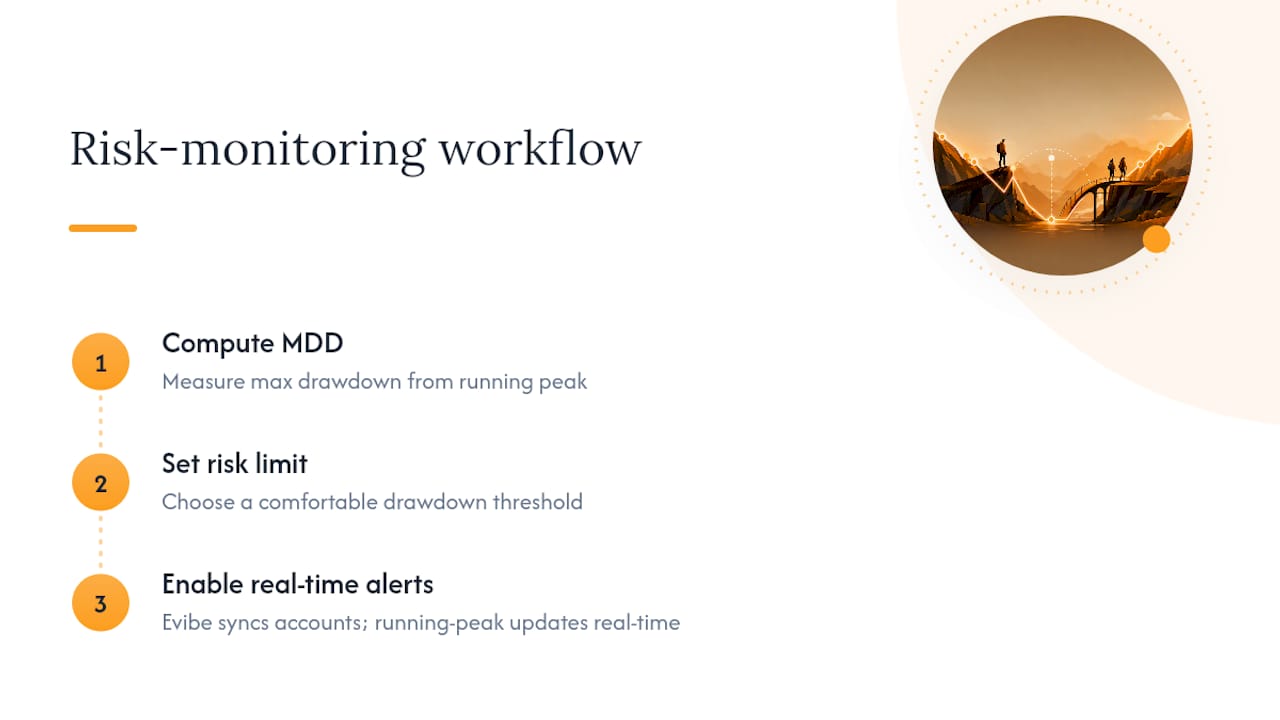
Evibe wurde genau um diese Idee herum entwickelt. Es fasst Aktien, ETFs, Krypto, Immobilien und andere Vermögenswerte in einem einzigen Dashboard zusammen und wendet dann KI-gestützte Analyse an, um Risiko- und Diversifikationsmuster aufzudecken, die Sie sonst von Hand berechnen müssten. Da es Bank- und Broker-Konten automatisch synchronisiert, aktualisiert sich die Verfolgung des laufenden Höchststands hinter Ihrer Drawdown-Zahl in Echtzeit, nicht nur einmal pro Quartal. Ein sinnvoller Arbeitsablauf: Berechnen Sie Ihren MDD, legen Sie eine Risikogrenze fest, mit der Sie sich wohlfühlen, und lassen Sie sich dann durch automatische Warnmeldungen benachrichtigen, wenn Sie sich dieser Grenze nähern.
— Vincent
Max Drawdown automatisch mit Evibe verfolgen
Die Formel des laufenden Höchststands jedes Mal von Hand durchzuführen, wenn sich der Markt bewegt, ist selbst für einen disziplinierten Anleger keine nachhaltige Gewohnheit. Evibe schließt diese Lücke, indem es Ihre Broker- und Bankkonten automatisch synchronisiert und den Drawdown Ihres Portfolios in Echtzeit neu berechnet, über alle Anlageklassen hinweg, die Sie halten, statt nur ein Konto nach dem anderen.

Über die Kern-Drawdown-Verfolgung hinaus bietet Evibe intelligente Warnmeldungen, wenn Ihr Portfolio eine von Ihnen festgelegte Risikoschwelle überschreitet, Benchmarking gegenüber wichtigen Indizes, damit Sie erkennen können, ob Ihr Drawdown ein marktweites Ereignis oder etwas spezifisch für Ihre Allokation ist, sowie dedizierte Dividenden- und Optionsverfolgung für Anleger, die neben ihren Risikokennzahlen Greeks und Renditedaten benötigen. Wenn Ihre Positionen stark auf ETFs setzen, liefert der ETF-Portfolio-Tracker Drawdown- und Diversifikationskennzahlen, die speziell für fondsbasierte Portfolios entwickelt wurden. Starten Sie kostenlos – 7 Tage Premium inklusive – und sehen Sie sich Ihre tatsächliche Worst-Case-Zahl an, wenn der Markt Ihnen das nächste Mal eine liefert.
Quellen
Überprüfen Sie Ihre eigenen Zahlen anhand mehrerer Quellen, bevor Sie einer einzelnen Zahl vertrauen. Investopedia und Wall Street Prep bieten beide klare Formel-Übersichten und durchgerechnete Beispiele. Für die algorithmische Seite zeigt die Dokumentation von MathWorks genau, wie sich ein laufender Höchststand-Scan im Code verhalten sollte. Praxisorientierte Rechner wie QuantOracle und BestFolio ermöglichen es Ihnen, eine Vermögenskurve direkt einzufügen und deren Ausgabe mit Ihrer eigenen Tabelle zu vergleichen.
Dieser Artikel dient allgemeinen Informationszwecken und ersetzt keine Beratung durch einen qualifizierten Finanzberater. Wenden Sie sich an einen qualifizierten Finanzfachmann bezüglich Ihrer eigenen Umstände, bevor Sie basierend auf diesem Inhalt handeln.