Individuelle Vermögenswerte für Investoren in 20–40 Minuten verwalten, ohne Bank-Sync
Individuelle Vermögenswerte ohne Bank-Sync verfolgen: ein praktischer Investoren-Workflow mit Bewertungsrhythmus, Quellenbelegen und konsolidierter Performance.
Individuelle Vermögenswerte für Investoren in 20–40 Minuten verwalten, ohne Bank-Sync
Individuelle Vermögenswerte (Custom Assets) sind die Positionen, die Ihr Brokerage-Feed niemals erfassen wird: eine Mietimmobilie, eine Beteiligung am Start-up eines Freundes, ein Oldtimer, ein Privatdarlehen. Die Lösung ist im Prinzip einfach. Erfassen Sie jeden dieser Werte als eigenen Eintrag mit einer benannten Bewertungsquelle und einem festen Aktualisierungsrhythmus, und behandeln Sie diesen Eintrag mit derselben Disziplin wie eine Aktienposition. Evibe und mehrere manuell orientierte Tools unterstützen genau diesen Arbeitsablauf.
Kurz gesagt:
- Individuelle Vermögenswerte erfordern explizite Bewertungsquellen, feste Aktualisierungspläne und sorgfältige Kategorisierung, um Trackingfehler im Zeitverlauf zu vermeiden.
- Die Bewertung von Private-Equity-Beteiligungen und Darlehen stützt sich auf ausgewiesene Kontoauszüge, während Immobilien und Fahrzeuge mit Marktvergleichswerten oder Gutachten bepreist werden sollten.
- Die Automatisierung der Dokumentenerfassung und das Einrichten von Erinnerungen können den manuellen Aufwand deutlich reduzieren, doch die manuelle Eingabe bietet eine bessere Kontrolle über die Privatsphäre.
- Für eine genaue Performancemessung eignen sich bei illiquiden Vermögenswerten IRR-Berechnungen, verbunden mit transparenten Angaben zu Bewertungsdatum und Konfidenzniveau.
- Regelmäßiger Abgleich, Zuordnung zu Rechtseinheiten und sichere Datenpraktiken sind unerlässlich, um verlässliche Aufzeichnungen zu führen und Doppelzählungen oder veraltete Bewertungen zu vermeiden.
Inhaltsverzeichnis
- Welche Positionen zählen als individuelle Vermögenswerte, und wie klassifiziert man sie?
- Wie bewertet man jeden Typ individueller Vermögenswerte?
- Wie sieht der Workflow zum Hinzufügen und Aktualisieren individueller Vermögenswerte aus?
- Wie bindet man individuelle Vermögenswerte in die konsolidierte Performance ein?
- Wie verifiziert und prüft man Aufzeichnungen zu individuellen Vermögenswerten?
- Wie sehen Kosten und Zeitaufwand tatsächlich aus?
- Wie hält man sensible Vermögensdaten sicher?
- Wie geht man mit illiquiden Vermögenswerten um und schätzt Liquidität ein?
- Wie fügt sich das Tracking individueller Vermögenswerte in das Gesamtportfoliomanagement ein?
- Wie sieht wirksames Tracking individueller Vermögenswerte in der Praxis aus?
- Ein Monat innerhalb einer Tracking-Routine für individuelle Vermögenswerte
- Wie Evibe das Tracking individueller Vermögenswerte für Sie übernimmt
- Quellen
Welche Positionen zählen als individuelle Vermögenswerte, und wie klassifiziert man sie?
Ein individueller Vermögenswert ist jede Position, die nicht über einen automatisierten Brokerage- oder Bank-Feed eintrifft. Das deckt ein breites Spektrum finanzieller Lebensbereiche ab, und alles in einen einzigen „Sonstiges“-Topf zu werfen, ist der Grund, warum das Tracking innerhalb weniger Monate zusammenbricht.
Beginnen Sie damit, die gängigen Kategorien zu definieren:
- Private Equity oder Start-up-Beteiligungen: Anteile an Unternehmen ohne öffentlichen Kurs, bewertet anhand periodischer Kontoauszüge oder Finanzierungsrunden.
- Immobilien: Mietobjekt, Grundstück oder Ferienhaus, bewertet durch Gutachten oder Marktvergleichswerte.
- Sammlerstücke: Kunst, Uhren, Wein oder Sammelkarten, bewertet anhand von Auktionsergebnissen oder Händlervergleichen.
- Fahrzeuge: Autos, Boote oder Oldtimer-Motorräder, bewertet anhand veröffentlichter Preisleitfäden.
- Darlehen: verliehenes Geld, erfasst zum Nominalwert plus aufgelaufener Zinsen, abzüglich erwarteter Ausfälle.
Sobald Sie die Kategorien kennen, gruppieren Sie sie nach drei praktischen Dimensionen: Liquidität (verkaufbar in einer Woche oder erst in einem Jahrzehnt?), Eigentümer-Einheit (Privatperson, GmbH, Trust, Gemeinschaftskonto?) und ob der Vermögenswert Erträge erzeugt oder eine reine Kapitalposition ist. Ein sinnvolles Tagging-Schema fügt jedem Eintrag vier Felder hinzu: Eigentümer, Rechtseinheit, Bewertungsrhythmus und ein Konfidenzniveau (hoch, mittel oder geschätzt). Dieser Konfidenz-Tag ist wichtiger, als man denkt. Er sagt Ihnen sechs Monate später, ob eine Zahl ein belegter Fakt ist oder eine Schätzung, die Sie an einem ruhigen Dienstag vorgenommen haben.
Wie bewertet man jeden Typ individueller Vermögenswerte?
Die Bewertung ist die Stelle, an der die meisten manuellen Tracker unbemerkt schiefgehen. Immobilien und Fahrzeuge eignen sich für die Bewertung zum Marktpreis (Mark-to-Market), bei der Sie die Zahl anhand aktueller Marktdaten aktualisieren. Private Equity und Darlehen eignen sich für die auszugsgestützte Bewertung, bei der Sie das erfassen, was Ihr letzter Kapitalkontenauszug oder Ihr Darlehensregister ausweist, und diese Zahl beibehalten, bis der nächste Auszug eintrifft. Beide Ansätze innerhalb einer einzigen Anlageklasse zu vermischen, ist eine häufige Ursache für verwirrende Schwankungen von Quartal zu Quartal.
Konkrete Quellen nach Vermögenstyp:
- Private Equity und Start-up-Beteiligungen: Kapitalkontenauszüge oder Verwaltungsberichte des Fonds oder Unternehmens, in der Regel quartalsweise.
- Immobilien: professionelle Gutachten jährlich, oder automatisierte Bewertungsvergleiche für eine leichtere vierteljährliche Kontrolle.
- Sammlerstücke: aktuelle Auktionsergebnisse oder Händlervergleiche für ähnliche Stücke.
- Fahrzeuge: Kelley Blue Book oder gleichwertige veröffentlichte Preisleitfäden, mehrmals jährlich aktualisiert.
- Darlehen: Nominalwert plus aufgelaufene Zinsen, nach unten angepasst, wenn die Rückzahlung fraglich erscheint.
Wenn Sie keine feste Zahl haben, verwenden Sie eine konservative, klar gekennzeichnete vorläufige Schätzung, statt eine veraltete Zahl in Ihrem Dashboard stehen zu lassen. Family Offices, die alternative Anlagen verwalten, setzen genau auf diesen auszugsgestützten Ansatz, da private Positionen selten häufig genug gehandelt werden, um einen echten Marktpreis zu ergeben.
Profi-Tipp: Legen Sie Ihren Bewertungsrhythmus nach dem Verhalten des Vermögenswerts fest, nicht nach Gewohnheit. Monatlich ist sinnvoll für alles mit regelmäßigen Auszügen, vierteljährlich für Immobilien und Private Equity, und ereignisgesteuert für alles, dessen Wert sich nur ändert, wenn etwas passiert, etwa ein Autounfall oder eine Finanzierungsrunde.
Wie sieht der Workflow zum Hinzufügen und Aktualisieren individueller Vermögenswerte aus?
Ein wiederholbarer Prozess schlägt einen Ausbruch guter Vorsätze jedes Mal. Verwenden Sie diese Abfolge für jeden neuen individuellen Vermögenswert:
- Den Vermögenswert definieren: Name, Kategorie, Eigentümer und Rechtseinheit.
- Dokumentation erfassen: den Auszug, das Gutachten, die Urkunde oder den Darlehensvertrag, der die Zahl belegt.
- Die Felder eintragen: aktuelle Bewertung, Währung und Anschaffungskosten.
- Rhythmus und Konfidenz taggen: wie oft Sie ihn aktualisieren und wie belastbar die Zahl ist.
- Das Quelldokument anhängen: das tatsächliche PDF oder den Auszug verlinken, nicht nur eine Notiz.
- Die nächste Aktualisierung planen: eine Kalendererinnerung oder ein app-basierter Hinweis.
Automatisierung kann Teile davon übernehmen, auch ohne vollständige Bank-Level-Synchronisation. Optionen, die sich in Ihre Routine einbauen lassen:
- PDF-Erfassungstools, die Zahlen direkt aus Kapitalkontenauszügen extrahieren.
- Portal- oder API-Importe für Plattformen, die Positionsdaten auch ohne vollständige Kontoverknüpfung bereitstellen.
- Tabellen-Uploads für Massenaktualisierungen mehrerer Vermögenswerte gleichzeitig.
- Geplante Erinnerungen, die zum gewählten Rhythmus ausgelöst werden, statt sich auf das Gedächtnis zu verlassen.
WealthArcs Bericht über alternative Vermögenswerte stellt fest, dass Tools zur Dokumentenverarbeitung inzwischen einen Großteil dieser Erfassung automatisch übernehmen, was echte Stunden aus einem Prozess herausschneidet, der früher bedeutete, Zahlen von Hand aus PDFs abzutippen. Halten Sie die Datenhygiene einfach: Ordnen Sie jeden Vermögenswert genau einer Rechtseinheit zu, behandeln Sie ein System als die einzige verlässliche Quelle, und erfassen Sie Fremdwährungswerte in ihrer Ursprungswährung mit dem zum Bewertungsdatum notierten Wechselkurs, nicht umgerechnet und dann vergessen.
Wie bindet man individuelle Vermögenswerte in die konsolidierte Performance ein?
Das gewählte Renditemaß verändert die Geschichte, die Ihre Zahlen erzählen. Zeitgewichtete Renditen funktionieren gut bei liquiden, häufig gehandelten Positionen. Individuelle Vermögenswerte, insbesondere Private Equity und Darlehen, verhalten sich anders, weil Zahlungsströme nach ihrem eigenen Zeitplan fließen. Daher liefert eine Internal-Rate-of-Return-Berechnung, die den Zeitpunkt von Einzahlungen und Ausschüttungen berücksichtigt, ein weit ehrlicheres Bild, als sie in ein zeitgewichtetes Framework zu zwingen, das für Aktien konzipiert wurde.
Einige Gewohnheiten verhindern, dass dies irreführend wird:
- Zeigen Sie Bewertungsdatum und Konfidenzniveau neben jeder Mark-to-Market-Zahl an, nicht versteckt in einer Fußnote.
- Erfassen Sie Zahlungsströme in dem Moment, in dem sie eintreten, und Bewertungen erst, wenn ein neuer Auszug eintrifft. Diese beiden Datentypen getrennt zu halten, ist das, was einen belastbaren IRR erst möglich macht, so die Empfehlung von Asora für Family Offices.
- Bieten Sie zwei kombinierte Ansichten an: das gesamte Nettovermögen einschließlich illiquider Vermögenswerte und eine reine Liquiditätsansicht, damit Sie niemals versehentlich Ihr Immobilieneigenkapital mit Ihrem Brokerage-Konto in demselben Performance-Chart vergleichen.
Für einen Private-Equity-Rollforward erfassen Sie in jedem Zeitraum den Anfangs-NAV, Kapitalabrufe, Ausschüttungen, unrealisierte Gewinne oder Verluste sowie den End-NAV. Diese Struktur, direkt aus dem institutionellen Reporting übernommen, lässt sich problemlos auch für ein einzelnes Mietobjekt oder ein paar Angel-Investments herunterskalieren.
Wie verifiziert und prüft man Aufzeichnungen zu individuellen Vermögenswerten?
Jede Bewertung sollte drei Dinge mitführen: das Primärdokument, aus dem sie stammt, die Methode, mit der die Zahl festgelegt wurde, und die Person, die sie eingetragen hat. Lassen Sie eines davon aus, und Sie verlassen sich darauf, dass Ihr zukünftiges Ich sich an Details erinnert, die innerhalb eines Jahres verblassen.
Die Fehler, die am häufigsten auftreten, sind vorhersehbar:
- Doppelzählung eines Vermögenswerts, der sowohl in einem persönlichen Konto als auch in den Aufzeichnungen einer GmbH auftaucht.
- Eine Bewertung zwei Jahre lang veralten lassen, weil nichts eine Überprüfung erzwungen hat.
- Nicht abgerufene Private-Equity-Zusagen so zählen, als wären sie bereits Teil Ihres NAV.
Gleichen Sie die Summen der individuellen Vermögenswerte mindestens einmal jährlich mit den Quellauszügen ab, und ziehen Sie ein Gutachten eines Dritten heran, wann immer eine Bewertung eine wesentliche Entscheidung antreibt, etwa eine Umfinanzierung einer Immobilie oder die Verhandlung eines Rückkaufs privater Anteile.
Profi-Tipp: Führen Sie eine Zuordnungsübersicht für Rechtseinheiten als eigenständiges Dokument. Wenn dasselbe wirtschaftliche Engagement sowohl in einem Privatkonto als auch in einem Trust auftaucht, ist diese Übersicht das Einzige, was zwischen Ihnen und einer überhöhten Nettovermögenszahl steht.
Wie sehen Kosten und Zeitaufwand tatsächlich aus?
Manuelles Tracking kostet in Euro fast nichts, dafür aber ziemlich viel Aufmerksamkeit. Ein einfacher tabellenbasierter Nettovermögens-Tracker erfasst die wesentlichen Felder kostenlos, verlangt jedoch, dass Sie sich an die Aktualisierung erinnern, und bietet keine integrierten Erinnerungen, Dokumentenanhänge oder Mehrwährungsumrechnung.
Planen Sie Ihre Zeit realistisch. Ein Portfolio mit vier oder fünf individuellen Vermögenswerten benötigt üblicherweise 20 bis 40 Minuten pro Monat für eine ordentliche Pflege, aufgeteilt zwischen der Prüfung auf neue Auszüge und der Aktualisierung der Zahlen. Diese Zahl steigt rasch an, sobald Sie über zehn Positionen über mehrere Rechtseinheiten hinweg hinausgehen — meist der Punkt, an dem sich eine dedizierte App eher durch gesparte Stunden als durch gesparte Euro rechnet.
Der Kompromiss ist eigentlich nicht Tabellenkalkulation gegen App. Es geht darum, wie viel Reibung Sie tolerieren, bevor eine Aufgabe übersprungen wird. Eine automatisch ausgelöste Erinnerung schlägt jedes Mal eine gedankliche Notiz, und eine App, die Ihre Quelldokumente zusammen mit der Bewertung speichert, nimmt das „Woher kommt diese Zahl eigentlich“-Gewühle, das irgendwann jeden trifft. Sind Ihre Positionen einfach, reicht eine Tabellenkalkulations-Gewohnheit zum Start durchaus aus. Fügen Sie Software hinzu, sobald Sie historische Wechselkurse, Anhänge oder eine konsolidierte Sicht über verschiedene Kontotypen benötigen — ein Übergang, den MyMoneyViz als natürlichen Aufrüstpfad und nicht als Anforderung vom ersten Tag an beschreibt.
Wie hält man sensible Vermögensdaten sicher?
Aufzeichnungen zu individuellen Vermögenswerten enthalten oft sensiblere Inhalte als ein Brokerage-Auszug: Darlehensverträge, Grundstücksurkunden, Gutachten mit Ihrer Privatadresse oder Details zu einem privaten Unternehmen, an dem Sie beteiligt sind. Behandeln Sie diese Dokumente entsprechend.
Ein manuell orientierter Ansatz hat hier einen echten Datenschutzvorteil. Statt einem Dritten Lesezugriff auf Ihre Bankdaten zu gewähren, kontrollieren Sie genau, welche Daten Ihre Hände verlassen und wann. Das ist ein bewusster Kompromiss, den man klar benennen sollte: Automatisierung reduziert Ihren Arbeitsaufwand, manuelle Eingabe reduziert Ihre Exposition.
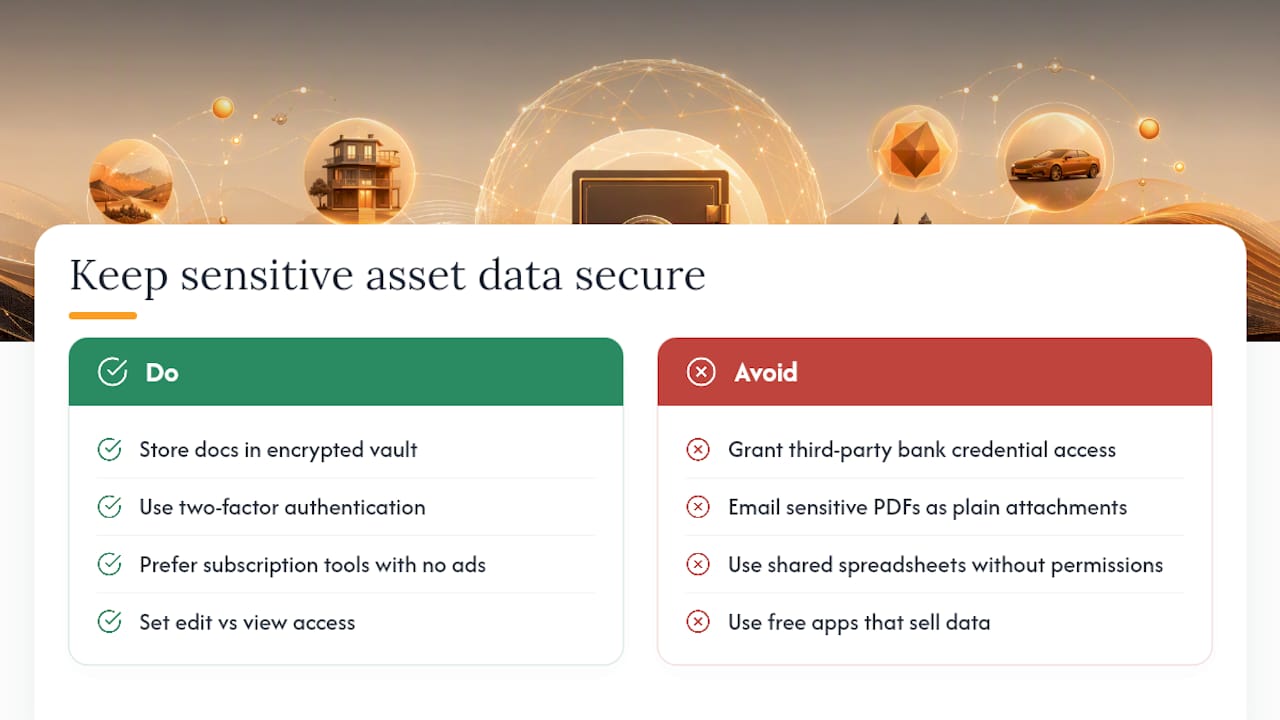
Unabhängig vom verwendeten System sollten Sie einige Grundgewohnheiten anwenden. Speichern Sie angehängte Dokumente in einem verschlüsselten Tresor statt auf einem geteilten Laufwerk, verwenden Sie Zwei-Faktor-Authentifizierung für jede App, die Ihre Nettovermögensdaten enthält, und vermeiden Sie es, Gutachten-PDFs oder Kapitalkontenauszüge als einfache Anhänge per E-Mail zu versenden. Prüfen Sie, ob Ihre Tracking-Plattform Daten an Werbetreibende verkauft oder weitergibt. Ein abonnementbasiertes Tool ohne Werbeeinnahmen hat einen strukturell anderen Anreiz als eine kostenlose App, die Ihr Finanzprofil monetarisiert. Wenn Sie Vermögenswerte verfolgen, die gemeinsam mit Familienmitgliedern oder Geschäftspartnern gehalten werden, vereinbaren Sie im Voraus, wer Bearbeitungs- und wer nur Ansichtszugriff hat, denn eine gemeinsam genutzte Tabelle ohne Berechtigungsstruktur ist eine häufige Ursache für versehentliche Überschreibungen.
Wie geht man mit illiquiden Vermögenswerten um und schätzt Liquidität ein?
Illiquide Vermögenswerte brauchen ein anderes Denkmodell als alles, was an einer Börse gehandelt wird. Sie können keinen Echtzeitpreis prüfen, und der Verkauf kann Monate oder Jahre dauern, weshalb sich das Ziel von Präzision zu einer belastbaren Bandbreite verschiebt.
Weisen Sie jeder illiquiden Position einen Liquiditätshorizont zu: Vermögenswerte, die Sie vernünftigerweise innerhalb von 30 Tagen, innerhalb eines Jahres oder erst über mehrere Jahre in Bargeld umwandeln könnten, wie etwa eine Private-Equity-Beteiligung, die in einem Fonds mit festgelegter Laufzeit gebunden ist. Dieser Horizont sollte direkt neben der Bewertung in Ihren Aufzeichnungen stehen, denn eine Bewertung von 200.000 € bei einem Mietobjekt und eine Bewertung von 200.000 € bei einer fünfjährigen Private-Equity-Zusage sind bei Weitem nicht dieselbe Art von 200.000 €.
Wenn Sie eine private Beteiligung ohne aktiven Markt schätzen, neigen Sie eher zum konservativen Ende einer vernünftigen Bandbreite als zum optimistischen. Eine private Bewertung zu überhöhen, treibt Ihr ausgewiesenes Nettovermögen auf eine Weise nach oben, die erst dann zum Problem wird, wenn Sie tatsächlich verkaufen möchten. Bei Immobilien und Fahrzeugen liefern Vergleichswerte und Preisleitfäden auch ohne formelles Gutachten eine praktikable Bandbreite. Bei wirklich illiquiden Positionen wie einer frühen Start-up-Beteiligung ist die zuletzt bepreiste Runde oft der einzige belastbare Anker, den Sie haben, und sie sollte mit einem niedrigen oder mittleren Konfidenz-Tag gekennzeichnet werden, bis etwas Aktuelleres verfügbar ist.
Wie fügt sich das Tracking individueller Vermögenswerte in das Gesamtportfoliomanagement ein?
Individuelle Vermögenswerte sollten nicht in einer separaten Tabelle neben Ihren Aktien und ETFs leben. Der Wert der Konsolidierung entsteht gerade dadurch, dass Sie Ihr gesamtes finanzielles Bild in einem Dashboard sehen, korrekt gewichtet gegenüber Ihren liquiden Positionen.
Das bedeutet, dass Ihre Aufzeichnungen zu individuellen Vermögenswerten dieselbe Sprache wie Ihre Brokerage-Daten sprechen müssen: einheitliche Währungsbehandlung, einheitliche Datumsstempel und eine für jede Zahl vermerkte Bewertungsmethode, damit nichts Äpfel mit Birnen vergleicht. Wenn 40 % Ihres Nettovermögens in privaten Immobilien und Start-up-Beteiligungen stecken, sind Ihre Diversifikations- und Risikokennzahlen bedeutungslos, solange diese Positionen nicht in dieselbe Berechnung wie Ihr öffentliches Marktengagement einfließen.
Hier zahlt sich auch die Automatisierung für die Vermögenswerte aus, die sie unterstützen können. Ein Tool, das manuelle Einträge individueller Vermögenswerte mit automatischer Synchronisierung Ihrer Brokerage- und Bankkonten kombiniert, gibt Ihnen einen einzigen Ort, um Ihr gesamtes Risikoengagement zu prüfen, statt jedes Mal zwei getrennte Systeme gedanklich zusammenzuführen, wenn Sie eine ehrliche Antwort über Ihr Nettovermögen wollen.
Wie sieht wirksames Tracking individueller Vermögenswerte in der Praxis aus?
Stellen Sie sich einen Portfoliomanager vor, der eine vermietete Doppelhaushälfte, eine Beteiligung an einem privaten Logistikunternehmen und eine kleine Angel-Investition hält. Jeder Vermögenswert erhält seinen eigenen Eintrag: die Doppelhaushälfte vierteljährlich anhand vergleichbarer Verkäufe bewertet, die Logistikbeteiligung anhand des Kapitalkontenauszugs des Verwalters bewertet, und die Angel-Investition zum Preis der letzten Finanzierungsrunde gehalten, mit einem niedrigen Konfidenz-Tag, bis die nächste Runde sie erneut bepreist.
Jedes Quartal zieht der Manager den aktuellen Kapitalkontenauszug, aktualisiert die Logistikbeteiligung, prüft ein Vergleichswerkzeug für die Doppelhaushälfte und lässt die Angel-Investition unangetastet, sofern keine Nachricht über eine neue Runde eintrifft. Drei Vermögenswerte, drei Rhythmen, ein konsolidiertes Dashboard. Die kombinierte Portfolioansicht zeigt sowohl eine vollständige Nettovermögenszahl als auch eine reine Liquiditätszahl nebeneinander, sodass ein Kreditgeber oder Finanzplaner, der die Zahlen prüft, genau sieht, wie viel in Vermögenswerten steckt, die sich nicht schnell in Bargeld umwandeln lassen.
Diese Struktur spiegelt, klein wie sie ist, dieselbe Disziplin des privaten Vermögensregisters und des Rollforwards wider, die Family Offices in weit größerem Maßstab einsetzen. Die Größe des Portfolios ändert sich; die zugrunde liegende Gewohnheit, Bewertung, Rhythmus und Konfidenz zu dokumentieren, nicht.
Ein Monat innerhalb einer Tracking-Routine für individuelle Vermögenswerte
Die Routine, die sich in der Praxis wirklich bewährt, sieht so aus: In Woche eins sammeln Sie alle neu eingegangenen Auszüge. In Woche zwei aktualisieren Sie Kapitalkonten und prüfen Immobilienvergleichswerte. In Woche drei überprüfen Sie Fahrzeug- und Sammlerwerte nur, wenn sich etwas geändert hat. In Woche vier gleichen Sie alles ab und exportieren einen sauberen Bericht.
Ein Beispiel bleibt mir im Gedächtnis: Ein Kapitalabruf bei einer Private-Equity-Beteiligung trifft ein, Bargeld fließt ab, und der NAV bewegt sich erst Wochen später, wenn der nächste Quartalsauszug eintrifft. Diesen Abruf am Tag seines Eintretens zu erfassen, getrennt von der späteren Bewertungsaktualisierung, ist das, was die IRR-Berechnung ehrlich hält, statt sie unbemerkt falsch zu machen. Konservative Annahmen und ein Dokument, das an jeder Zahl hängt, sind das, was einen Export ergibt, den man einem Kreditgeber oder Co-Investor übergeben kann, ohne einen Rückruf zu erhalten.
— Vincent
Wie Evibe das Tracking individueller Vermögenswerte für Sie übernimmt
Alles, was oben beschrieben wurde — Felder für individuelle Vermögenswerte, Dokumentenanhänge, Bewertungsrhythmus, Konfidenz-Tags — findet sich direkt in den Funktionen von Evibe wieder. Sie können einen individuellen Vermögenswert-Eintrag für Immobilien, eine private Beteiligung, ein Fahrzeug oder ein Darlehen anlegen, den unterstützenden Auszug oder das Gutachten anhängen und eine Erinnerung einstellen, damit Aktualisierungen planmäßig erfolgen statt zufällig.

Wo Evibe im Vergleich zu einer Tabellenkalkulation echte Zeit spart, sind die Teile, die sich per Hand schlecht skalieren lassen: Mehrwährungsunterstützung mit historischen Wechselkursen für ausländische Positionen, KI-gestützte Erkenntnisse, die Ihre individuellen Vermögenswerte in das Gesamtrisiko und die Diversifikationskennzahlen einfließen lassen, sowie die automatische Synchronisierung Ihrer Bank- und Brokerage-Konten, damit Ihre liquiden und illiquiden Positionen in einem Dashboard stehen statt in zwei getrennten Systemen. Für ertragbringende individuelle Vermögenswerte wie eine Mietimmobilie oder eine private Schuldverschreibung erweitern die Dividenden-Tracking-Tools dieselbe Disziplin auf den Cashflow. Wenn Sie sehen möchten, wie Ihre individuellen Vermögenswerte zwischen den Auszugsterminen bewertet werden sollten, lohnt es sich, den Mark-to-Market-Ansatz zu verstehen, bevor Sie Ihren ersten Bewertungsrhythmus festlegen. Starten Sie kostenlos und fügen Sie Ihren ersten individuellen Vermögenswert noch heute bei Evibe hinzu.
Quellen
- How I Track My Net Worth Manually Without Bank Sync | Worth it
- Why Family Offices Struggle with Alternative Investment Reporting
- Private Asset Management for Family Offices in 2026 | Asora
Dieser Artikel dient allgemeinen Informationszwecken und ersetzt nicht die Beratung durch einen qualifizierten Finanzberater. Konsultieren Sie einen qualifizierten Finanzfachmann zu Ihren eigenen Umständen, bevor Sie auf Grundlage dieser Inhalte handeln.