Como Gerenciar Ativos Personalizados para Investidores em 20–40 Minutos, Sem Sincronização Bancária
Acompanhe ativos personalizados sem sincronização bancária. Um fluxo de trabalho prático: periodicidade de avaliação, anexos de fonte e performance consolidada.
Como Gerenciar Ativos Personalizados para Investidores em 20–40 Minutos, Sem Sincronização Bancária
Ativos personalizados são as posições que o feed da sua corretora nunca vai captar: um imóvel de aluguel, uma participação na startup de um amigo, um carro clássico, um empréstimo privado. A solução é simples em princípio. Adicione cada um como um registro de ativo personalizado com uma fonte de avaliação nomeada e uma periodicidade de atualização fixa, e trate esse registro com a mesma disciplina que você aplicaria a uma posição em ações. O Evibe e diversas ferramentas focadas em entrada manual suportam exatamente esse fluxo de trabalho.
Resumo:
- Ativos personalizados exigem fontes de avaliação explícitas, cronogramas de atualização fixos e categorização cuidadosa para evitar erros de acompanhamento ao longo do tempo.
- A avaliação de participações privadas e empréstimos depende de métodos baseados em extratos, enquanto imóveis e veículos devem ser precificados com comparáveis de mercado ou laudos de avaliação.
- Automatizar a ingestão de documentos e configurar lembretes pode reduzir significativamente o esforço manual, mas a entrada manual oferece melhor controle de privacidade.
- A medição precisa de performance favorece o cálculo da TIR para ativos ilíquidos, com divulgação transparente da data de avaliação e do nível de confiança.
- Reconciliação regular, mapeamento de entidades e práticas seguras de dados são essenciais para manter registros confiáveis e evitar contagem duplicada ou avaliações desatualizadas.
Sumário
- Quais Posições Contam como Ativos Personalizados e Como Classificá-las?
- Como Avaliar Cada Tipo de Ativo Personalizado?
- Qual é o Fluxo de Trabalho para Adicionar e Atualizar Ativos Personalizados?
- Como Incluir Ativos Personalizados na Performance Consolidada?
- Como Verificar e Auditar Registros de Ativos Personalizados?
- Como São Realmente os Custos e o Tempo Envolvidos?
- Como Manter Dados Sensíveis de Ativos Seguros?
- Como Lidar com Ativos Ilíquidos e Estimar Liquidez?
- Como o Acompanhamento de Ativos Personalizados se Encaixa na Gestão Geral do Portfólio?
- Como é o Acompanhamento Eficaz de Ativos Personalizados na Prática?
- Um Mês Dentro de uma Rotina de Acompanhamento de Ativos Personalizados
- Como o Evibe Cuida do Acompanhamento de Ativos Personalizados para Você
- Fontes
Quais Posições Contam como Ativos Personalizados e Como Classificá-las?
Um ativo personalizado é qualquer posição que não chega através de um feed automatizado de corretora ou banco. Isso abrange uma ampla gama de situações financeiras, e agrupar tudo em um único balde “outros” é o motivo pelo qual o acompanhamento desmorona em poucos meses.
Comece definindo as categorias comuns:
- Participação privada ou equity de startup: participações em empresas sem preço público, avaliadas por extratos periódicos ou rodadas de captação.
- Imóveis: imóvel de aluguel, terreno ou casa de férias, avaliados por laudos ou comparáveis de mercado.
- Colecionáveis: arte, relógios, vinhos ou cartas de coleção, avaliados por registros de leilão ou comparáveis de revendedores.
- Veículos: carros, barcos ou motos clássicas, avaliados por guias de preços publicados.
- Empréstimos: dinheiro que você emprestou, registrado pelo valor nominal mais juros acumulados, menos qualquer perda esperada.
Depois de definir as categorias, agrupe-as em três dimensões práticas: liquidez (você pode vender isso em uma semana ou uma década?), entidade proprietária (nome pessoal, LLC, trust, conta conjunta?) e se o ativo gera renda ou é puramente uma posição de capital. Um esquema de marcação útil adiciona quatro campos a cada registro: proprietário, entidade, periodicidade de avaliação e um nível de confiança (alto, médio ou estimado). Essa marcação de confiança importa mais do que as pessoas esperam. Ela diz a você, seis meses depois, se um número é um fato concreto ou um palpite feito em uma terça-feira tranquila.
Como Avaliar Cada Tipo de Ativo Personalizado?
A avaliação é onde a maioria dos controladores manuais silenciosamente erra. Imóveis e veículos são adequados para precificação a mercado (mark-to-market), na qual você atualiza o número com base nos dados de mercado atuais. Participações privadas e empréstimos são adequados para avaliação baseada em extratos, na qual você registra o que diz o último extrato de conta de capital ou o livro-caixa do empréstimo e mantém esse número até que o próximo chegue. Misturar as duas abordagens dentro de uma mesma classe de ativo é uma fonte comum de variações confusas de trimestre a trimestre.
Fontes concretas por tipo de ativo:
- Participação privada e equity de startup: extratos de conta de capital ou relatórios de administradoras emitidos pelo fundo ou empresa, normalmente trimestrais.
- Imóveis: laudos profissionais anuais, ou comparáveis de avaliação automatizada para uma checagem trimestral mais leve.
- Colecionáveis: registros recentes de leilão ou comparáveis de revendedores para peças semelhantes.
- Veículos: Kelley Blue Book ou guias de preços publicados equivalentes, atualizados algumas vezes ao ano.
- Empréstimos: valor nominal mais juros acumulados, ajustado para baixo se o pagamento parecer duvidoso.
Quando você não tem um número firme, use uma estimativa provisória conservadora e claramente identificada como tal, em vez de deixar uma cifra desatualizada parada no seu painel. Family offices que administram investimentos alternativos dependem exatamente dessa abordagem baseada em extratos porque posições privadas raramente são negociadas com frequência suficiente para sustentar um preço de mercado real.
Dica profissional: Defina a periodicidade de avaliação pelo comportamento do ativo, não por hábito. Mensal faz sentido para qualquer coisa com extratos regulares, trimestral para imóveis e participações privadas, e orientado por eventos para qualquer coisa que só muda de valor quando algo acontece, como um acidente de carro ou uma rodada de captação.
Qual é o Fluxo de Trabalho para Adicionar e Atualizar Ativos Personalizados?
Um processo repetível vence uma explosão de boas intenções em qualquer situação. Use esta sequência para cada novo ativo personalizado:
- Defina o ativo: nome, categoria, proprietário e entidade legal.
- Capture a documentação: o extrato, laudo, escritura ou contrato de empréstimo que sustenta o número.
- Preencha os campos: avaliação atual, moeda e custo de aquisição.
- Marque periodicidade e confiança: com que frequência você vai atualizar e quão sólido é o número.
- Anexe o documento fonte: vincule o PDF ou extrato real, não apenas uma anotação.
- Agende a próxima atualização: um lembrete de calendário ou um aviso do próprio aplicativo.
A automação pode absorver partes disso sem uma sincronização bancária completa. Opções que vale a pena incorporar à sua rotina incluem:
- Ferramentas de ingestão de PDF que extraem números diretamente de extratos de conta de capital.
- Importações via portal ou API para plataformas que expõem dados de posição mesmo sem vinculação completa de conta.
- Upload de planilhas para atualizações em massa de vários ativos ao mesmo tempo.
- Lembretes programados que disparam na periodicidade escolhida em vez de depender da memória.
A cobertura da WealthArc sobre ativos alternativos observa que as ferramentas de processamento de documentos hoje lidam automaticamente com boa parte dessa ingestão, o que reduz de forma real as horas de um processo que antes significava redigitar números de PDFs manualmente. Mantenha a higiene dos dados simples: mapeie cada ativo a uma entidade legal, trate um sistema como a única fonte de verdade e registre ativos em moeda estrangeira em sua moeda original, com a taxa de câmbio anotada na data da avaliação, sem convertê-la e esquecê-la.
Como Incluir Ativos Personalizados na Performance Consolidada?
A medida de retorno que você escolhe muda a história que os seus números contam. Retornos ponderados pelo tempo funcionam bem para posições líquidas e negociadas com frequência. Ativos personalizados, especialmente participações privadas e empréstimos, se comportam de forma diferente porque o caixa entra e sai em seu próprio cronograma, então um cálculo de taxa interna de retorno que leva em conta o momento das contribuições e distribuições dá uma imagem muito mais honesta do que forçá-los em uma estrutura ponderada pelo tempo criada para ações.
Alguns hábitos evitam que isso se torne enganoso:
- Mostre a data de avaliação e o nível de confiança ao lado de cada número a mercado, e não escondidos em uma nota de rodapé.
- Registre movimentos de caixa no momento em que ocorrem, e registre avaliações apenas quando um novo extrato chegar. Manter esses dois tipos de dados separados é o que torna uma TIR defensável possível, segundo a orientação da Asora para family offices.
- Ofereça duas visões combinadas: patrimônio líquido total incluindo ativos ilíquidos, e uma visão somente-líquida, para que você nunca compare por acidente o capital do seu imóvel com sua conta de corretora no mesmo gráfico de performance.
Para um rollforward de participação privada, capture NAV inicial, chamadas de capital, distribuições, ganhos ou perdas não realizados e NAV final em cada período. Essa estrutura, tomada diretamente do relatório institucional, se adapta bem para um único imóvel de aluguel ou um punhado de investimentos anjo.
Como Verificar e Auditar Registros de Ativos Personalizados?
Toda avaliação deve carregar três coisas: o documento primário do qual ela veio, o método usado para definir o número e a pessoa que o inseriu. Pule qualquer um desses e você estará confiando que seu eu futuro vá se lembrar de detalhes que desaparecem em um ano.
Os erros que aparecem com mais frequência são previsíveis:
- Contar duplamente um ativo que aparece tanto em uma conta pessoal quanto nos registros de uma LLC.
- Deixar uma avaliação ficar desatualizada por dois anos porque nada forçou uma revisão.
- Contar compromissos de participação privada ainda não integralizados como se já fizessem parte do seu NAV.
Reconcilie os totais de ativos personalizados com os extratos fonte pelo menos uma vez por ano, e traga um laudo de terceiros sempre que uma avaliação orientar uma decisão importante, como refinanciar um imóvel ou negociar a recompra de ações privadas.
Dica profissional: Mantenha um mapa de entidades como documento independente. Quando a mesma exposição econômica aparece em uma conta pessoal e em um trust, esse mapa é a única coisa que impede um número de patrimônio líquido inflado.
Como São Realmente os Custos e o Tempo Envolvidos?
O acompanhamento manual custa quase nada em dinheiro e bastante em atenção. Um rastreador de patrimônio líquido baseado em planilha básico captura os campos essenciais de graça, mas exige que você se lembre de atualizá-lo, e não oferece lembretes integrados, anexos de documentos ou conversão multi-moeda.
Orçe seu tempo de forma realista. Um portfólio com quatro ou cinco ativos personalizados normalmente leva de 20 a 40 minutos por mês para ser mantido adequadamente, divididos entre verificar novos extratos e atualizar números. Esse número sobe rápido depois que você passa de dez posições em várias entidades, que é geralmente o ponto em que um aplicativo dedicado começa a se pagar em horas economizadas, e não em dinheiro economizado.
A escolha não é realmente planilha versus aplicativo. É quanta fricção você está dispensado a tolerar antes que uma tarefa seja pulada. Um lembrete que dispara automaticamente vence uma anotação mental em qualquer situação, e um aplicativo que armazena seus documentos fonte junto com a avaliação elimina o corre-corre do “de onde veio esse número” que atinge todo mundo em algum momento. Se suas posições são simples, o hábito de tirar um retrato em planilha é genuinamente suficiente para começar. Adicione software quando precisar de taxas de câmbio históricas, anexos ou uma visão consolidada entre tipos de conta, uma transição que a MyMoneyViz enquadra como um caminho natural de evolução em vez de um requisito desde o primeiro dia.
Como Manter Dados Sensíveis de Ativos Seguros?
Registros de ativos personalizados frequentemente contêm material mais sensível do que um extrato de corretora: contratos de empréstimo, escrituras de imóveis, laudos de avaliação com o endereço da sua casa, ou detalhes de um negócio privado no qual você tem participação. Trate esses documentos de acordo.
Uma abordagem focada em entrada manual tem uma vantagem real de privacidade aqui. Em vez de conceder a um terceiro acesso de leitura às suas credenciais bancárias, você controla exatamente quais dados saem das suas mãos e quando. Essa é uma troca deliberada que vale a pena nomear: a automação reduz sua carga de trabalho, a entrada manual reduz sua exposição.
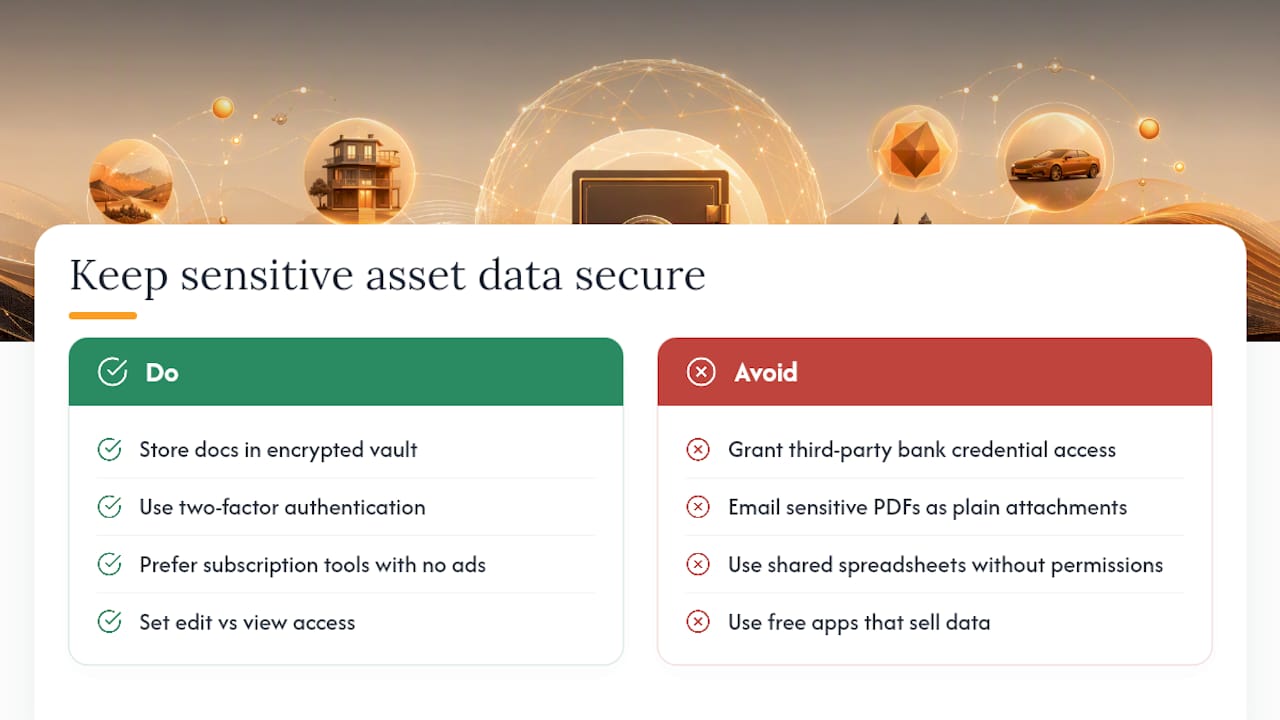
Seja qual for o sistema que você usa, aplique alguns hábitos básicos. Armazene documentos anexados em um cofre criptografado em vez de um drive compartilhado, use autenticação de dois fatores em qualquer aplicativo que guarde os dados do seu patrimônio líquido, e evite enviar por e-mail PDFs de laudos ou extratos de conta de capital como anexos simples. Verifique se sua plataforma de acompanhamento vende ou compartilha dados com anunciantes. Uma ferramenta baseada em assinatura sem receita publicitária tem um incentivo estruturalmente diferente de um aplicativo gratuito que monetiza seu perfil financeiro. Se você acompanha ativos mantidos em conjunto com familiares ou sócios, acorde previamente quem tem acesso de edição versus acesso somente visualização, já que uma planilha compartilhada sem estrutura de permissões é uma fonte comum de sobrescritas acidentais.
Como Lidar com Ativos Ilíquidos e Estimar Liquidez?
Ativos ilíquidos precisam de um modelo mental diferente de qualquer coisa negociada em bolsa. Você não pode verificar um preço em tempo real, e vender um deles pode levar meses ou anos, então o objetivo muda de precisão para uma faixa defensável.
Atribua a cada posição ilíquida um horizonte de liquidez: ativos que você poderia razoavelmente converter em dinheiro dentro de 30 dias, dentro de um ano, ou apenas ao longo de vários anos, como no caso de uma participação privada trancada em um fundo com prazo definido. Esse horizonte deve estar ao lado da avaliação nos seus registros, porque uma avaliação de US$ 200.000 em um imóvel de aluguel e uma avaliação de US$ 200.000 em um compromisso de participação privada de cinco anos não são de forma alguma o mesmo tipo de US$ 200.000.
Ao estimar uma participação privada sem mercado ativo, incline-se para a ponta conservadora de qualquer faixa razoável em vez da otimista. Exagerar uma avaliação privada infla seu patrimônio líquido reportado de uma forma que só se torna um problema visível quando você realmente tenta vender. Para imóveis e veículos, comparáveis e guias de preços fornecem uma faixa viável mesmo sem um laudo formal. Para posições verdadeiramente ilíquidas, como um investimento em startup em estágio inicial, a última rodada precificada costuma ser a única referência defensável que você tem, e deve ser sinalizada com uma marcação de confiança baixa ou média até que algo mais atual apareça.
Como o Acompanhamento de Ativos Personalizados se Encaixa na Gestão Geral do Portfólio?
Ativos personalizados não deveriam viver em uma planilha separada das suas ações e ETFs. O valor da consolidação vem justamente de ver todo o seu quadro financeiro em um único painel, ponderado corretamente contra suas posições líquidas.
Isso significa que seus registros de ativos personalizados precisam falar a mesma língua dos seus dados de corretora: tratamento consistente de moeda, marcações de data consistentes, e um método de avaliação anotado para cada número, de modo que nada seja comparado de forma inadequada. Se 40% do seu patrimônio líquido está em imóveis privados e equity de startup, suas métricas de diversificação e risco não têm sentido a menos que essas posições sejam incorporadas ao mesmo cálculo que sua exposição ao mercado público.
É aqui também que a automação se justifica para os ativos que conseguem sustentá-la. Uma ferramenta que combina entradas manuais de ativos personalizados com sincronização automática das suas contas de corretora e banco te dá um único lugar para verificar toda a sua exposição ao risco, em vez de combinar mentalmente dois sistemas desconectados cada vez que você quer uma resposta honesta sobre seu patrimônio líquido.
Como é o Acompanhamento Eficaz de Ativos Personalizados na Prática?
Considere um gestor de portfólio com um duplex de aluguel, uma participação em uma empresa privada de logística e um pequeno investimento anjo. Cada ativo recebe seu próprio registro: o duplex avaliado trimestralmente contra vendas comparáveis, a participação em logística avaliada com base no extrato de conta de capital do administrador, e o investimento anjo mantido pelo preço da última rodada de captação com uma marcação de confiança baixa até que a próxima rodada o precifique de novo.
A cada trimestre, o gestor busca o extrato de conta de capital mais recente, atualiza a participação em logística, verifica uma ferramenta de comparáveis para o duplex, e deixa o investimento anjo intocado a menos que surja a notícia de uma nova rodada. Três ativos, três periodicidades, um único painel consolidado. A visão combinada do portfólio mostra tanto uma cifra completa de patrimônio líquido quanto uma cifra somente-líquida lado a lado, para que um credor ou um planejador financeiro revisando os números veja exatamente quanto está em ativos que não podem ser convertidos em dinheiro rapidamente.
Essa estrutura, mesmo pequena, reflete a mesma disciplina de registro de ativos privados e rollforward que family offices usam em uma escala muito maior. O tamanho do portfólio muda; o hábito subjacente de documentar avaliação, periodicidade e confiança não muda.
Um Mês Dentro de uma Rotina de Acompanhamento de Ativos Personalizados
A rotina que realmente se sustenta é assim: na primeira semana, reúna todos os novos extratos que chegaram. Na segunda semana, atualize as contas de capital e verifique comparáveis de imóveis. Na terceira semana, revise os valores de veículos e colecionáveis apenas se algo mudou. Na quarta semana, reconcilie tudo e exporte um relatório limpo.
Um exemplo que ficou comigo: uma chamada de capital de participação privada chega, o caixa sai, e o NAV não se move até que o próximo extrato trimestral apareça semanas depois. Registrar essa chamada no dia em que ela ocorre, separadamente da eventual atualização de avaliação, é o que mantém o cálculo da TIR honesto em vez de silenciosamente errado. Premissas conservadoras e um documento anexado a cada número são o que torna possível uma exportação que você pode entregar a um credor ou coinvestidor sem precisar de uma ligação de acompanhamento.
— Vincent
Como o Evibe Cuida do Acompanhamento de Ativos Personalizados para Você
Tudo o que foi abordado acima, campos de ativos personalizados, anexos de documentos, periodicidade de avaliação, marcações de confiança, mapeia diretamente para funcionalidades embutidas no Evibe. Você pode criar um registro de ativo personalizado para imóveis, uma participação privada, um veículo ou um empréstimo, anexar o extrato ou laudo de apoio e configurar um lembrete para que as atualizações aconteçam no cronograma, e não por acaso.

O ponto em que o Evibe economiza tempo real em relação a uma planilha está nas partes que não escalam bem manualmente: suporte multi-moeda com taxas de câmbio históricas para posições estrangeiras, insights baseados em IA que incorporam seus ativos personalizados às métricas gerais de risco e diversificação, e sincronização automática das suas contas bancárias e de corretora, de modo que suas posições líquidas e ilíquidas fiquem em um único painel em vez de dois sistemas desconectados. Para ativos personalizados geradores de renda, como um imóvel de aluguel ou uma nota privada, as ferramentas de acompanhamento de dividendos estendem a mesma disciplina ao fluxo de caixa. Se você quer entender como seus ativos personalizados devem ser marcados entre as datas de extrato, a abordagem de precificação a mercado vale a pena entender antes de definir sua primeira periodicidade de avaliação. Comece grátis e adicione seu primeiro ativo personalizado no Evibe hoje.
Fontes
- How I Track My Net Worth Manually Without Bank Sync | Worth it
- Why Family Offices Struggle with Alternative Investment Reporting
- Private Asset Management for Family Offices in 2026 | Asora
Este artigo é uma informação geral, não um substituto para o aconselhamento de um profissional financeiro qualificado. Consulte um profissional financeiro qualificado sobre suas circunstâncias específicas antes de agir com base em qualquer conteúdo aqui apresentado.