Fluxo de Análise de Risco de Portfólio em Seis Etapas para Profissionais Usando IA
Fluxo prático de análise de risco em seis etapas: métricas-chave, testes de cenário e monitoramento com IA para detectar desvios e transformar posições em ação.
Fluxo de Análise de Risco de Portfólio em Seis Etapas para Profissionais Usando IA
A análise de risco de portfólio transforma uma lista dispersa de posições em uma visão quantificada do que pode dar errado, o quão grave isso pode ser e o que fazer a respeito. O resultado consiste em três coisas: um resumo de exposição que mostra concentração e correlação, um conjunto de métricas como volatilidade e risco de cauda que atribuem números à incerteza, e uma lista curta de ações recomendadas, do rebalanceamento à proteção (hedge). Investidores e assessores realizam essa análise para sair de uma sensação intuitiva sobre risco e chegar a um processo defensável e repetível. A versão passo a passo começa abaixo.
Resumo rápido:
- Usar estimativas de VaR tanto paramétricas quanto históricas pode revelar caudas gordas e períodos de estresse que seus modelos talvez subestimem.
- Métricas de risco de portfólio como R-quadrado e beta devem ser avaliadas em conjunto, já que um R-quadrado abaixo de 0,5 torna alfa e beta menos significativos.
- O perfil de risco deve considerar necessidade, capacidade e tolerância comportamental separadamente, pois o desalinhamento pode levar a exposições não intencionais.
- Realizar atualizações regulares de correlação, idealmente mensais, é essencial para captar mudanças de regime e evitar sinais falsos de diversificação.
- Incorporar fatores qualitativos, como qualidade da gestão e riscos setoriais, aprimora os modelos quantitativos e evita subestimar ameaças ocultas.
Índice
- Métricas de Risco Essenciais que Todo Investidor Deve Acompanhar
- VaR, CVaR, CAPM e a Fronteira Eficiente Comparados
- Alinhando a Análise de Risco ao Perfil de Risco Real do Investidor
- Como Realizar uma Análise de Risco de Portfólio Passo a Passo
- Onde Planilhas, Python e Rastreadores Se Encaixam
- Limitações e Premissas dos Modelos de Risco de Portfólio
- Análise de Cenários e Impactos de Fatores Macroeconômicos
- Incorporando Fatores Qualitativos de Risco à Análise
- Orçamento e Alocação de Risco na Prática
- Notas de Vincent, Profissional da Área, sobre Riscos Ocultos
- Deixe o Evibe Cuidar dos Dados para Você Focar nas Decisões
- Fontes
Métricas de Risco Essenciais que Todo Investidor Deve Acompanhar
Seis números fazem a maior parte do trabalho na análise de risco de portfólio, e cada um responde a uma pergunta diferente. O alfa indica se um gestor ou estratégia superou seu benchmark após o ajuste pela exposição ao mercado. O beta mede a sensibilidade a esse benchmark, indicando o quanto o portfólio tende a se mover em relação ao mercado. O R-quadrado mostra o quanto do movimento de um portfólio é explicado pelo benchmark, e essa métrica é ignorada com mais frequência do que deveria.
Esse último ponto importa mais do que a maioria dos guias admite. A análise da Investopedia sobre as cinco principais medidas de risco agrupa alfa, beta, R-quadrado, desvio-padrão e o índice de Sharpe por um motivo: elas devem ser lidas como um conjunto, não escolhidas seletivamente. Um portfólio com R-quadrado abaixo de 0,5 tem um beta e um alfa quase sem sentido, porque o benchmark não está de fato explicando seu comportamento.
O desvio-padrão captura a volatilidade total, tanto as oscilações de alta quanto as de baixa, enquanto o índice de Sharpe mede o retorno obtido por unidade dessa volatilidade. O índice de Sortino refina isso ao penalizar apenas o desvio negativo, o que é adequado para investidores que não se importam com grandes meses de alta, mas querem evitar grandes quedas.
- Alfa e beta: use-os em conjunto, e somente após verificar o R-quadrado.
- Desvio-padrão: melhor para comparar a volatilidade geral entre classes de ativos semelhantes.
- Índice de Sharpe: útil para classificar estratégias com perfis de risco semelhantes.
- Índice de Sortino: melhor para portfólios voltados à baixa ou orientados à renda.
Dica profissional: Nunca compare índices de Sharpe entre classes de ativos com regimes de volatilidade muito diferentes. Um índice de Sharpe de 0,8 em um fundo de renda fixa e 0,8 em um fundo de crescimento de small caps não são conquistas comparáveis.
VaR, CVaR, CAPM e a Fronteira Eficiente Comparados
O Value at Risk (VaR) e o Conditional Value at Risk (CVaR) quantificam o risco de cauda, mas respondem a perguntas diferentes. O VaR estima a pior perda esperada em um determinado nível de confiança ao longo de um horizonte definido. O CVaR, também chamado de Expected Shortfall, mede a perda média além desse limite do VaR, capturando o quão ruim as coisas ficam quando você já está na cauda. Um VaR de 95% de US$ 50.000 informa o limite; o CVaR informa o que acontece do outro lado dele.
Três métodos produzem o VaR, e eles divergem mais rapidamente durante períodos de estresse. O VaR paramétrico assume que os retornos seguem uma distribuição normal, o que é rápido de calcular, mas subestima o risco de cauda gorda. O VaR histórico reproduz retornos passados reais, capturando quedas reais, mas assume que o futuro se assemelha ao passado. O VaR de Monte Carlo simula milhares de trajetórias possíveis usando distribuições e correlações presumidas, o que lida melhor com posições não lineares, como opções, do que os outros dois, como ilustrado por ferramentas de análise de risco de portfólio de código aberto que executam os três métodos lado a lado.
O CAPM e a fronteira eficiente de Markowitz servem à alocação, e não à medição. O CAPM estima um retorno exigido dado uma taxa livre de risco e um prêmio de risco de mercado, trabalho fundamentado no framework de prêmio de risco de Damodaran, da NYU Stern. A fronteira eficiente então mapeia as combinações de ativos que oferecem o maior retorno para um dado nível de risco, ou o menor risco para um dado retorno.
- O VaR estabelece um limite de perda; o CVaR dimensiona o dano além dele.
- O VaR histórico confia no passado; o VaR de Monte Carlo constrói futuros hipotéticos.
- O CAPM define a barra de retorno; a fronteira eficiente encontra a combinação que a alcança com mais eficiência.
Dica profissional: Calcule o VaR tanto de forma paramétrica quanto histórica no mesmo portfólio. Uma grande diferença entre os dois números já é, em si, um sinal de que sua distribuição de retornos tem caudas mais gordas do que um modelo padrão presume.
Alinhando a Análise de Risco ao Perfil de Risco Real do Investidor
Um número de volatilidade não significa nada até que seja correlacionado com a pessoa que detém o portfólio. O framework do CFA Institute para avaliação do perfil de risco de investimento divide isso em três dimensões distintas que raramente se alinham perfeitamente.
- Necessidade de risco é a volatilidade e o retorno exigidos para atingir um objetivo financeiro, derivados matematicamente do retorno-alvo.
- Capacidade de risco é a capacidade objetiva de absorver perdas, com base no horizonte de tempo, estabilidade de renda e necessidades de liquidez.
- Tolerância comportamental é o conforto subjetivo, muitas vezes irracional, com a queda do valor da conta.
Converter um retorno-alvo em uma meta de volatilidade e um orçamento de drawdown força essas três dimensões a uma mesma unidade de medida. Um aposentado que saca 4% ao ano pode ter baixa capacidade de risco (horizonte curto, precisa do dinheiro em caixa) mesmo que sua tolerância comportamental seja alta, fruto de décadas de experiência no mercado. Uma pessoa de 30 anos com um emprego exigente e renda instável pode ter alta capacidade teórica, mas baixa tolerância comportamental após viver dois mercados em baixa. O alerta central do framework do CFA, reforçado em diversos guias de profissionais da área, é não deixar que a pontuação de um único questionário psicométrico se sobreponha às outras duas dimensões.
Como Realizar uma Análise de Risco de Portfólio Passo a Passo
Realizar bem essa análise depende menos de matemática sofisticada e mais de sequenciamento. Pule uma etapa e o resultado parecerá correto, mas será enganoso.
- Colete e organize os dados. Extraia posições, custo base e histórico de preços de cada ativo, além de um benchmark correspondente. Eventos corporativos como desdobramentos e cisões precisam ser ajustados antes que qualquer métrica seja confiável.
- Escolha seu horizonte e frequência. Dados diários são adequados para traders ativos; dados mensais são adequados para alocadores de longo prazo. Uma frequência incompatível entre o portfólio e o benchmark corrompe os cálculos de beta.
- Selecione as métricas adequadas à decisão em questão. Definir limites de posição exige dados de VaR e correlação. O planejamento de cauda exige CVaR e Monte Carlo. O rebalanceamento exige o acompanhamento do desvio em relação à alocação-alvo.
- Construa a matriz de correlação. Correlações pareadas revelam quais posições “diversificadas” de fato se movem juntas, uma etapa que a orientação de gestão de risco de portfólio da Morgan Stanley trata como essencial para identificar riscos que métricas isoladas não captam.
- Execute os cenários de estresse. A simulação de Monte Carlo e os testes de estresse históricos mostram como a alocação atual teria se comportado em 2008, 2020 ou em um cenário de choque de taxas de juros.
- Converta as descobertas em ação. Estabeleça gatilhos de rebalanceamento, sinalize candidatos a proteção (hedge) para posições concentradas e agende a próxima revisão.
Dica profissional: Trate a correlação como um número dinâmico, não fixo. Ativos que ficaram descorrelacionados por uma década podem se mover em sincronia durante uma crise de liquidez, exatamente quando você mais precisa da diversificação.
A orientação prática da Investing.com Academy recomenda uma revisão formal anual como mínimo, com reavaliações pontuais após grandes eventos de vida ou dislocações de mercado.
Onde Planilhas, Python e Rastreadores Se Encaixam
As planilhas ainda lidam bem com análises pontuais, especialmente para portfólios menores em que um único analista deseja controle total sobre as fórmulas. Bibliotecas Python como NumPy e pandas assumem o protagonismo quando é necessário rodar simulações de Monte Carlo em milhares de trajetórias ou modelagem de correlação personalizada que uma planilha não suportaria sem travar.
A lacuna em ambas as abordagens está nos próprios dados. Reunir histórico de preços limpo, conversão cambial, ajustes de eventos corporativos, gregas de opções e dados de liquidez em um único lugar geralmente leva mais tempo do que a própria matemática do risco. É esse o problema que os aplicativos de acompanhamento consolidado resolvem.
O Evibe se encaixa nesse fluxo de trabalho na camada de monitoramento. Ele sincroniza ações, ETFs, opções, criptomoedas e imóveis automaticamente a partir de bancos e corretoras, o que elimina completamente a etapa manual de organização de dados. Sua análise orientada por IA destaca sinais de diversificação e risco sem exigir que o usuário construa um modelo do zero, e as visualizações de correlação evidenciam concentrações que uma simples lista de posições esconderia.
- Planilhas: melhores para análises rápidas, transparentes e pontuais.
- Ferramentas em Python: melhores para Monte Carlo, modelos de fatores personalizados e grandes simulações.
- Rastreadores consolidados: melhores para monitoramento contínuo, sincronização multiativos e identificação de desvios de risco entre revisões formais.
Limitações e Premissas dos Modelos de Risco de Portfólio
Todo modelo aqui opera com base em premissas que valem até deixarem de valer. O desvio-padrão e o VaR paramétrico geralmente presumem que os retornos seguem algo próximo de uma distribuição normal, mas os mercados reais exibem caudas gordas, o que significa que movimentos extremos ocorrem com mais frequência do que uma curva normal preveria. Essa falha de premissa é exatamente o motivo pelo qual 2008 e março de 2020 superaram em muito o que os modelos de VaR paramétrico projetavam para esses períodos.
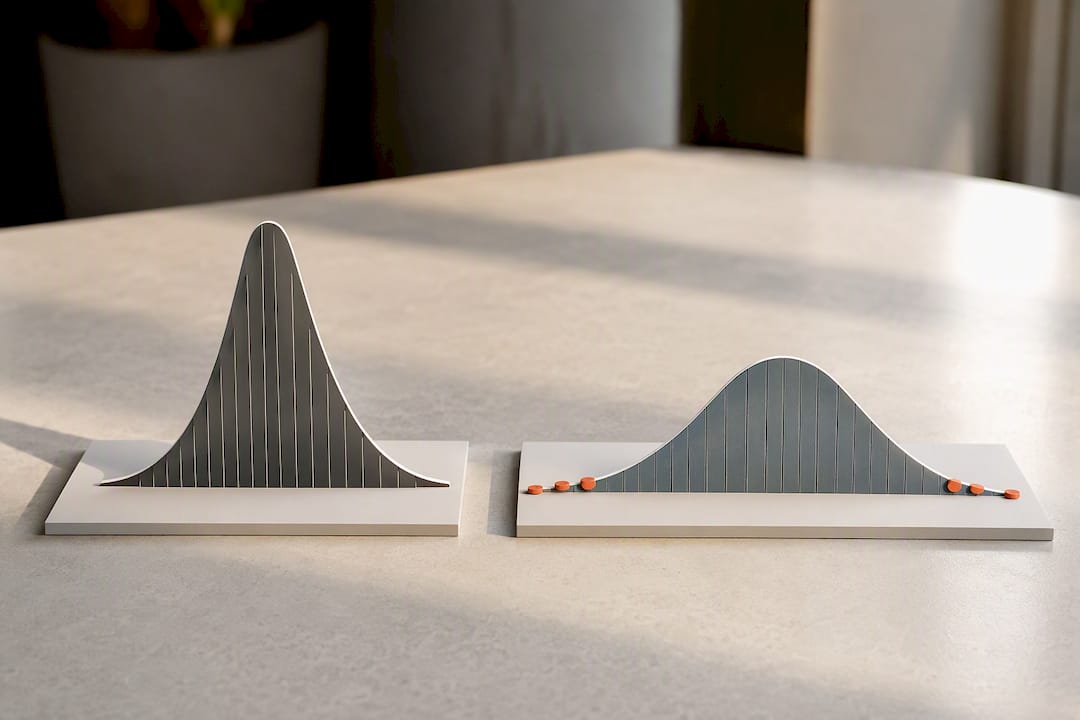
As estimativas de correlação carregam uma falha semelhante. Elas são calculadas a partir de dados históricos e tendem a ser instáveis, frequentemente subindo abruptamente durante crises, exatamente quando a diversificação mais importa. Uma matriz de correlação construída a partir de cinco anos de calmaria pode subestimar o quão conectadas suas posições realmente são.
O beta do CAPM presume uma relação linear entre um ativo e o mercado, que se rompe no caso de opções, produtos estruturados e outros instrumentos não lineares. A simulação de Monte Carlo melhora isso ao gerar muitas trajetórias possíveis, mas seu resultado é tão bom quanto as distribuições de retorno e correlações inseridas nela. Premissas ruins geram estimativas de risco ruins.
A dependência de dados retrospectivos é a limitação mais profunda em tudo isso. Toda métrica descrita até aqui, do beta ao índice de Sharpe, passando pelo VaR histórico, descreve o que já aconteceu. Nenhuma delas prevê uma mudança de regime, uma crise de liquidez ou um novo tipo de choque que a janela histórica jamais registrou. Isso não é motivo para dispensar a análise quantitativa. É motivo para combiná-la com planejamento de cenários e julgamento qualitativo, em vez de tratar um único número como verdade absoluta.
Análise de Cenários e Impactos de Fatores Macroeconômicos
A análise de cenários preenche a lacuna deixada pelos modelos históricos ao perguntar “e se” em vez de “o que aconteceu”. Um conjunto de cenários bem construído submete o portfólio atual a um choque de taxas de juros, uma recessão, uma crise cambial e um choque específico de setor, e então relata o impacto estimado sobre o valor total e sobre posições individuais.
Fatores macroeconômicos impulsionam a maioria desses cenários. O aumento das taxas de juros geralmente comprime as avaliações de ações de crescimento de longa duração e de títulos de renda fixa, ao mesmo tempo em que costuma beneficiar o setor financeiro. Um dólar mais fraco tende a elevar os retornos de posições internacionais não protegidas (sem hedge) para um investidor baseado nos EUA, enquanto um dólar mais forte os corrói. Picos de inflação afetam diretamente detentores de renda fixa por meio da perda de poder de compra e podem comprimir as margens de empresas sem poder de precificação.
O valor prático da análise de cenários se manifesta no dimensionamento de posições, não na previsão. Ninguém consegue prever com confiabilidade a próxima decisão de juros ou choque geopolítico, mas um gestor de portfólio pode dimensionar posições de modo que um cenário ruim plausível não gere uma perda inaceitável. Se um cenário de choque de 200 pontos-base nas taxas mostra uma queda de 22% no portfólio, esse número em si já é o resultado útil. Ele indica se sua exposição atual à duração corresponde à sua real capacidade de risco.
A análise de sensibilidade a fatores complementa isso ao isolar a exposição a impulsionadores macro específicos — taxas de juros, preços do petróleo, força do dólar — em vez de agrupar tudo em um único número de volatilidade combinada. Um portfólio pode apresentar volatilidade geral modesta enquanto carrega uma exposição concentrada a um único fator, como a sensibilidade a juros, algo que um número combinado jamais revelaria por si só.
Incorporando Fatores Qualitativos de Risco à Análise
Os números deixam passar coisas que um leitor atento das notícias não deixa. Qualidade da gestão, exposição regulatória, risco geopolítico e disrupção setorial raramente aparecem nos dados históricos de preço antes de já terem causado dano, e a essa altura as métricas quantitativas estão apenas confirmando o que já aconteceu.
O risco de concentração escondido atrás de rótulos setoriais é uma armadilha qualitativa comum. Um portfólio pode parecer diversificado em dez posições, com uma leitura de desvio-padrão aparentemente razoável, mas se oito dessas dez posições dependem da mesma cadeia de suprimentos ou da mesma aprovação regulatória, o risco real é muito maior do que qualquer matriz de correlação construída apenas com dados de preço mostraria.
A integração prática significa sobrepor uma lista de verificação qualitativa ao resultado quantitativo, em vez de substituí-lo. Antes de finalizar qualquer avaliação de risco, pergunte se uma única decisão regulatória, um resultado de litígio ou uma mudança de gestão poderia afetar mais de uma posição de uma só vez. Pergunte se a estabilidade recente do preço reflete uma estabilidade genuína do negócio ou apenas a ausência de notícias. Essas perguntas não geram um número, mas mudam o peso que se deve dar aos números que já existem. Um portfólio com uma leitura de volatilidade geral baixa e uma exposição concentrada a um único processo judicial pendente não é, de fato, de baixo risco. Ele é de baixo risco até uma data específica no calendário.
Orçamento e Alocação de Risco na Prática
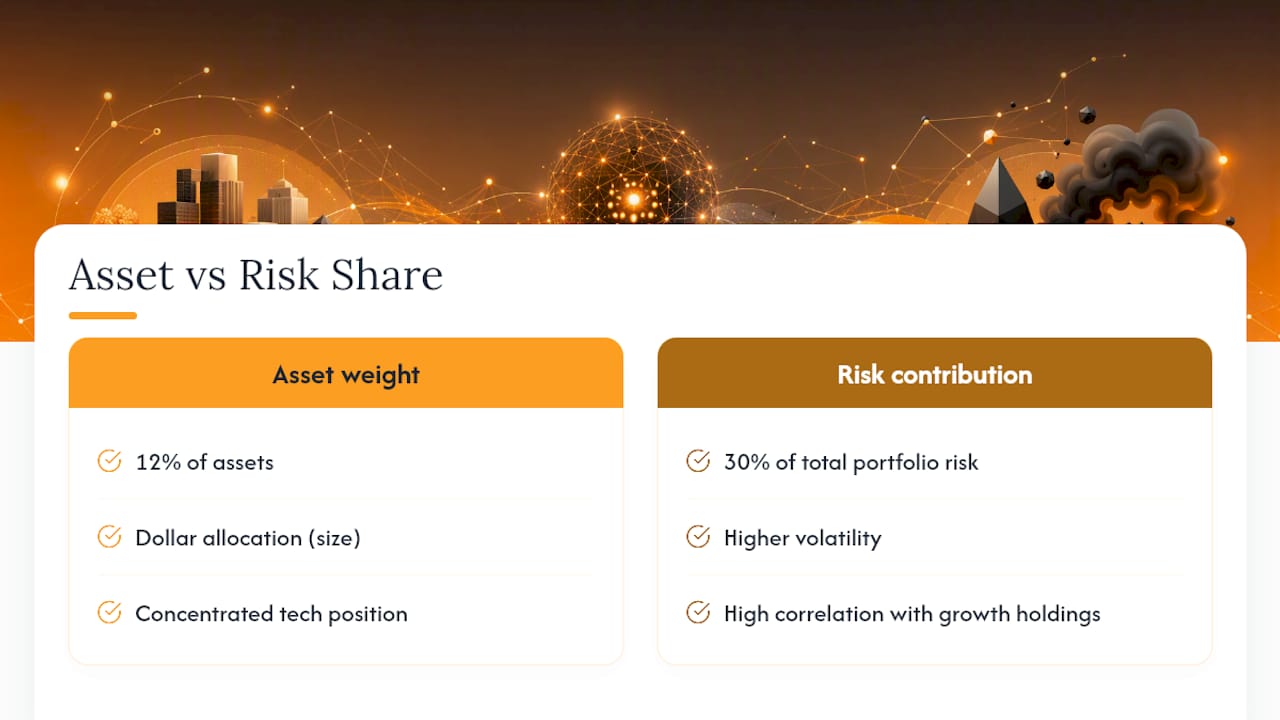
O orçamento de risco inverte a questão usual de alocação. Em vez de perguntar quanto dinheiro colocar em cada ativo, ele pergunta quanto do risco total do portfólio cada posição pode contribuir. Uma posição pode representar um valor pequeno em dólares, mas uma grande parcela da volatilidade total do portfólio, se for altamente volátil ou pouco correlacionada com o restante, e o orçamento de risco revela exatamente esse descompasso.
A mecânica começa com o cálculo da contribuição de cada posição para a variância total do portfólio, que depende de sua própria volatilidade e de sua correlação com tudo o mais. Uma posição concentrada em tecnologia pode representar 12% dos ativos, mas 30% do risco total do portfólio, uma vez considerada sua maior volatilidade e correlação com outras posições de crescimento.
A definição do orçamento em si decorre da capacidade de risco do investidor, estabelecida durante o perfilamento. Se o orçamento de drawdown permite uma queda máxima de 15% em um cenário ruim, cada classe de ativo e posição recebe uma alocação de risco que, somada, permanece abaixo desse teto, em vez de uma alocação arbitrária em dólares como “60/40”. A ponderação igual por valor em dólares e a ponderação igual por contribuição de risco produzem portfólios muito diferentes, e a versão ponderada por risco tende a sobreviver a picos de volatilidade com quedas menores, porque nenhum fator único domina o resultado.
Notas de Vincent, Profissional da Área, sobre Riscos Ocultos
O erro que mais vejo não é uma métrica ausente, é um dado de correlação desatualizado sendo tratado como atual. Uma diversificação construída sobre uma matriz de correlação de cinco anos atrás desmorona silenciosamente no instante em que um novo regime macroeconômico se instala, e a maioria dos investidores só percebe depois que o drawdown já aconteceu.
Recalcule as correlações mensalmente, não anualmente. Mudanças de regime acontecem mais rápido do que os ciclos de revisão, e as posições que você imaginava serem descorrelacionadas geralmente são as que falham juntas.
— Vincent
Deixe o Evibe Cuidar dos Dados para Você Focar nas Decisões
O Evibe existe porque a parte mais difícil da análise de risco de portfólio geralmente não é a matemática, é reunir dados limpos e atualizados em um único lugar antes mesmo de conseguir fazer os cálculos. O Evibe automatiza essa etapa ao sincronizar ações, ETFs, opções, criptomoedas e imóveis diretamente de bancos e corretoras, e então adiciona uma camada de análise orientada por IA para sinalizar concentração, lacunas de diversificação e desvios de risco assim que ocorrem.

Os mapas de calor de correlação são atualizados automaticamente conforme as posições mudam, permitindo identificar uma concentração oculta antes que ela se torne um drawdown, em vez de depois. Alertas inteligentes sinalizam mudanças relevantes no seu perfil de risco, e ferramentas de comparação (benchmarking) mostram como seu portfólio real, e não um portfólio-modelo, se compara aos principais índices em tempo real.
Se você gerencia posições em ações espalhadas por várias corretoras e quer uma visão única do que realmente impulsiona seu risco, comece com o rastreador de portfólio de ações e veja sua exposição consolidada no mesmo dia em que conectar suas contas.
Este artigo é uma informação geral, não um substituto para o aconselhamento de um assessor financeiro qualificado. Consulte um profissional financeiro qualificado sobre suas próprias circunstâncias antes de agir com base em qualquer coisa aqui apresentada.
Fontes
- What Are the 5 Principal Risk Measures and How Do They Work? — Investopedia
- Investment risk profiling — CFA Institute
- Damodaran notes on risk premium and CAPM — NYU Stern
- Portfolio risk management: Mitigating risks — Morgan Stanley