Estratégias para o Vencimento de Opções: Regras Práticas para Traders Ativos
Descubra estratégias práticas para o vencimento de opções, alinhando trades ao mercado com regras claras para reduzir riscos e otimizar resultados.
Estratégias para o Vencimento de Opções: Regras Práticas para Traders Ativos
Compradores devem escolher um vencimento que corresponda ao horizonte de sua tese: prazos mais longos para uma convicção de movimento lento, prazos mais curtos apenas para um evento específico. Vendedores, em geral, encontram o melhor equilíbrio entre coleta de theta e risco de gamma na janela de 45 a 21 dias até o vencimento (DTE, na sigla em inglês), e a disciplina mais importante na semana em que suas opções vencem é fazer sua revisão cedo, não tarde.
Aqui está a versão resumida do que mais importa:
- Compradores: ajustem o vencimento ao tempo que sua previsão precisa para se concretizar. Uma tese lenta precisa de 60 a 90 DTE ou mais; uma operação de resultados ou de catalisador raramente precisa de mais do que uma ou duas semanas.
- Vendedores: a janela de 45–21 DTE é onde a maioria dos profissionais vende prêmio, pois captura um theta significativo antes que o risco de gamma se torne disruptivo. Encerre operações de crédito com lucro alto logo no início da semana de vencimento, em vez de segurar pelos últimos centavos.
- Checklist da semana de vencimento: revise toda posição aberta na segunda-feira de manhã, feche ou role qualquer opção curta que esteja no dinheiro ou próxima disso até terça-feira, nunca coloque uma ordem a mercado no dia do vencimento e configure alertas em seus strikes e limites de DTE para que nada escape à sua atenção na sexta-feira à tarde.
Esse é o esqueleto. O restante deste texto detalha a mecânica, o quadro de decisão e as táticas específicas que tornam cada regra defensável, em vez de apenas folclore repetido.
Principais Conclusões
Os resultados no vencimento são determinados menos pela escolha da estratégia e mais por os traders seguirem ou não um cronograma fixo de revisões, saídas e rolagens nas semanas finais antes do vencimento.
| Ponto | Detalhes |
|---|---|
| Ajuste o vencimento à tese | Compradores devem dimensionar o vencimento pelo tempo que sua previsão precisa; vendedores geralmente preferem a janela de 45–21 DTE. |
| Observe a semana final de perto | Feche opções curtas no dinheiro até terça-feira da semana de vencimento para limitar o risco crescente de gamma. |
| Realize lucros cedo | Feche spreads de crédito a cerca de 90% do lucro máximo, em vez de segurar pelos centavos finais. |
| Respeite o risco de “pin” | Feche ou role posições dentro de cerca de US$ 1 a US$ 2 de um strike curto antes do fechamento, para evitar surpresas no sábado de manhã. |
| Automatize o monitoramento | Configure alertas de DTE e distância de strike para que os prazos de vencimento não dependam apenas da memória. |
Índice
- Estratégias para o Vencimento de Opções Começam pela Compreensão da Mecânica
- Como Escolher a Data de Vencimento Certa?
- Qual Vencimento se Encaixa em Qual Estratégia de Negociação de Opções?
- O Que Fazer nos Dias Finais Antes do Vencimento?
- Quando Rolar uma Posição em Vez de Encerrá-la?
- Por Que Opções 0DTE São um Tipo Diferente de Operação?
- Quais Ferramentas Ajudam a Acompanhar e Gerenciar Opções em Vencimento?
- Quais Regras Fiscais se Aplicam a Opções Negociadas Perto do Vencimento?
- Como a Psicologia Afeta as Decisões Perto do Vencimento?
- Automatize sua Watchlist para o Calendário Não Pegar Você de Surpresa
- O Que Realmente Separa Traders Disciplinados do Resto
- Fontes
Estratégias para o Vencimento de Opções Começam pela Compreensão da Mecânica
Todo vencimento segue a mesma sequência básica, mas o instrumento e o ciclo mudam o que essa sequência realmente faz na sua conta. Opções mensais (os tradicionais contratos da terceira sexta-feira) continuam sendo as mais profundas e líquidas para a maioria das ações individuais. Opções semanais existem para a maioria dos grandes nomes e índices e vencem toda sexta-feira, dando aos traders um controle mais fino sobre o timing de eventos. Alguns produtos, notadamente o SPX e um punhado de ETFs de alto volume, agora oferecem opções que vencem diariamente, comumente chamadas de 0DTE. As LEAPS ficam no extremo oposto, com prazos de um ano ou mais, e se comportam mais como um substituto de ação do que como um veículo de negociação de curto prazo.
O que acontece mecanicamente no fechamento importa mais do que a maioria dos traders percebe até isso custar dinheiro.
- O exercício automático entra em ação sozinho. A OCC exercita qualquer opção que termine US$ 0,01 ou mais dentro do dinheiro, uma regra conhecida como exercise-by-exception. Você não precisa fazer nada para que uma opção comprada dentro do dinheiro se transforme em ações ou dinheiro.
- As corretoras definem seus próprios prazos de do-not-exercise (DNE). Se você tem uma opção comprada que não quer que seja exercida, precisa enviar uma solicitação DNE até o prazo específico da sua corretora, que varia por instituição.
- O tipo de liquidação determina o que você de fato recebe. Opções sobre ações se liquidam em ações físicas; a maioria dos produtos de índice liquidados em dinheiro, como o SPX, se liquida em dinheiro com base no preço de abertura (liquidação AM) ou no preço de fechamento (liquidação PM), e confundir esses dois é uma fonte comum de surpresa.
- A janela de exercício permanece aberta após o fechamento do mercado. Detentores de posições compradas podem enviar instruções de exercício até prazos da corretora tipicamente entre 16h e 17h30 ET, o que significa que uma posição vendida que parecia segura no fechamento das 16h ainda pode receber atribuição antes do prazo expirar.
Esse intervalo pós-mercado é o motivo pelo qual traders que mantêm opções vendidas próximas a um strike na aproximação do fechamento de sexta-feira nunca devem presumir que o preço de fechamento é a palavra final.
Como Escolher a Data de Vencimento Certa?
Comece pela previsão, não pelo calendário. As orientações da Fidelity sobre a escolha de uma data de vencimento enquadram a escolha como um equilíbrio entre custo e o tempo que uma operação precisa para se provar, e esse enquadramento se sustenta independentemente da estratégia. Uma tese de três semanas embutida em uma opção de 90 dias desperdiça prêmio em decaimento temporal que você não precisa; uma tese de 90 dias espremida em uma opção de duas semanas não dá à operação espaço para respirar.
A partir daí, percorra uma lista curta de verificações antes de comprometer capital:
- Compare a volatilidade implícita entre vencimentos. Um vencimento de curto prazo pode carregar um IV rank elevado em relação ao seu próprio histórico, o que aumenta o prêmio que você paga (ou recebe) independentemente do movimento esperado real da ação.
- Use as Gregas como medidores de sensibilidade, não apenas letras gregas na tela. O delta aproxima a probabilidade de uma opção terminar dentro do dinheiro, o theta indica quanto valor vaza diariamente, e o gamma indica quão rápido o próprio delta mudará à medida que o vencimento se aproxima, particularmente para strikes no dinheiro.
- Verifique a liquidez antes de qualquer outra coisa. Spreads amplos entre compra e venda e interesse em aberto reduzido transformam uma boa ideia em uma má execução; isso importa ainda mais quanto mais perto do vencimento você estiver.
- Rode uma calculadora de probabilidade contra seu strike. Ferramentas embutidas na maioria das plataformas de corretoras estimam as chances de uma opção vencer dentro ou fora do dinheiro, dando a você um número para pesar contra o prêmio que está pagando ou recebendo.
Dica profissional: Antes de entrar em qualquer operação baseada em vencimento, anote seu plano de saída tanto para a meta de lucro quanto para o limite de perda. Decidir isso com antecedência elimina o achismo que a aceleração do gamma tende a punir na semana final.
Uma checklist simples cobre a decisão do início ao fim: horizonte da previsão, volatilidade implícita versus volatilidade histórica, liquidez no strike pretendido, seleção de delta compatível com sua tolerância a risco, e um plano de margem ou atribuição confirmado com sua corretora antes de abrir a operação. Ignore qualquer um desses pontos e você estará negociando na esperança, não em um plano.
Qual Vencimento se Encaixa em Qual Estratégia de Negociação de Opções?
Estratégias diferentes se apoiam em pontos diferentes ao longo da curva de vencimento, e a lógica se resume a como a exposição de theta e gamma de cada posição se comporta conforme o tempo se esgota.
- Covered calls e cash-secured puts normalmente usam vencimentos mensais ou semanais porque o objetivo é uma renda repetível. Vender uma call a cada poucas semanas contra uma ação que você possui captura theta em um ciclo previsível. LEAPS quase nunca fazem sentido aqui, já que todo o propósito da venda de prêmio é colher decaimento, e o decaimento é quase inexistente um ano à frente.
- Spreads de crédito, iron condors e short strangles são onde o quadro de 45–21 DTE ganha sua reputação. Vendedores entram nessa janela para coletar um prêmio rico em theta enquanto o gamma ainda é administrável, então fecham ou rolam bem antes da reta final com base em uma meta de lucro, em vez de esperar o relógio acabar.
- Long calls, long puts e debit spreads geralmente querem mais tempo, não menos, porque o theta trabalha contra o comprador. Um debit spread de prazo mais longo dá espaço para a tese se desenvolver sem que o decaimento devore a posição. A exceção é uma operação orientada por evento, como uma jogada de resultados, em que o trader compra deliberadamente uma opção de prazo curto e aceita o custo do theta em troca de exposição concentrada a um catalisador conhecido, ciente de que a volatilidade implícita frequentemente entra em colapso logo após o evento, independentemente da direção.
- Calendars e diagonals são construídos especificamente para explorar a diferença entre dois vencimentos. Você compra uma opção de prazo mais longo e vende uma opção de prazo mais curto contra ela, coletando decaimento mais rápido na perna curta enquanto mantém a perna longa por direção ou por uma vantagem na estrutura a termo da volatilidade. Esta é uma das poucas estruturas em que vencimentos incompatíveis são a estratégia inteira, e não um descuido.
Ajustar a estratégia à sua janela de vencimento natural não é uma preferência de estilo. É a diferença entre o decaimento trabalhando a seu favor e o decaimento trabalhando contra você.
O Que Fazer nos Dias Finais Antes do Vencimento?
Os dias que antecedem o vencimento merecem seu próprio cronograma, porque o gamma e o risco de pin não escalam de forma uniforme. Eles se acumulam à medida que a sexta-feira se aproxima.
- 45 a 21 DTE: entrada e primeira revisão. É aqui que a maioria dos vendedores de prêmio abre posições, e a disciplina de saída padrão é fechar entre 50% e 75% do lucro máximo ou rolar ao se aproximar de 21 DTE, o que ocorrer primeiro.
- Semana final, segunda-feira: revisão completa das posições. Verifique toda operação aberta em relação ao seu strike, seu DTE e seu lucro ou prejuízo atual em relação à sua meta.
- Semana final, terça-feira: feche posições vendidas no dinheiro. O gamma acelera fortemente nos últimos cinco dias de negociação para opções próximas ao dinheiro, e manter uma posição vendida ATM até quarta-feira ou depois sem um plano de hedge explícito é uma das formas mais comuns de traders sofrerem uma perda não planejada.
- Quarta-feira: role as pernas testadas. Se um spread se moveu contra você e ainda se encaixa em seus parâmetros de risco em um novo vencimento, este é tipicamente o último dia confortável para rolar antes que a liquidez no ciclo atual comece a diminuir.
- Quinta e sexta-feira: feche os vencedores, não corra atrás de centavos. Fechar spreads de crédito a 90% do lucro máximo em vez de segurar pelos últimos resquícios evita risco de gamma e de atribuição por uma recompensa que muitas vezes é de apenas alguns centavos por contrato.
O risco de pin merece destaque próprio. Quando o ativo subjacente se liquida muito próximo do seu strike vendido, a atribuição pode não ser conhecida até depois do dia do vencimento, criando incerteza, porque essa determinação depende da decisão da contraparte e do próprio prazo de do-not-exercise da sua corretora. A solução prática é fechar ou rolar qualquer posição que caia nessa faixa estreita antes do fechamento, em vez de esperar que se resolva a seu favor.
Dica profissional: Estabeleça uma regra rígida de que sua última ordem para posições em vencimento seja colocada até as 15h30 ET da sexta-feira de vencimento. A liquidez nos últimos 30 minutos pode evaporar rápido o suficiente para que até uma ordem limitada razoável não seja executada.
Sobre a mecânica de execução: use ordens limitadas, não ordens a mercado, especialmente à medida que os spreads se ampliam perto do fechamento. Para posições com múltiplas pernas, entre e saia como uma única ordem de spread, em vez de montar e desmontar perna por perna, já que fazer perna por perna expõe você à movimentação de preço entre as execuções, algo que uma ordem combinada evita completamente.
Quando Rolar uma Posição em Vez de Encerrá-la?
Uma rolagem é, na verdade, duas operações executadas como uma só: comprar para fechar a opção atual e vender para abrir uma nova, idealmente em uma única ordem para que você não fique exposto à movimentação de preço entre as duas pernas. Se você estende o mesmo strike mais adiante no tempo ou muda o próprio strike depende do que mudou. Se sua tese continua intacta mas o prazo está se esgotando, estenda o tempo. Se o ativo subjacente se moveu contra seu strike, mudar o strike (e geralmente receber um pouco menos de crédito, ou pagar um pouco mais de débito) reajusta seu risco.
A decisão de rolar versus simplesmente fechar se resume ao custo. Se o prêmio que você receberia na nova posição não melhora de forma significativa sua exposição de risco atual, ou se você está rolando apenas para evitar realizar um prejuízo, é melhor fechar e reavaliar. Uma rolagem defensável ainda deve satisfazer os mesmos parâmetros de risco que você aplicaria a uma operação totalmente nova, não apenas estender uma posição que você relutantemente admite que não está funcionando.
Alguns hábitos de execução evitam que rolagens se transformem em erros não forçados:
- Sempre coloque a rolagem como uma única ordem multi-perna, em vez de fechar e abrir separadamente, já que ordens separadas deixam você brevemente sem cobertura.
- Verifique a liquidez do strike do novo vencimento antes de se comprometer. Rolar para um contrato pouco negociado pode custar mais em slippage do que economiza em prêmio.
- Estabeleça um limite de slippage com antecedência para que um ativo subjacente em movimento rápido não te empurre para uma execução que você não teria aceitado cinco minutos antes.
Traders que automatizam partes desse processo, incluindo gatilhos de stop e fechamento baseados em regras assim que uma posição atinge um nível definido de lucro realizado ou aberto, tendem a eliminar boa parte da hesitação que transforma uma boa regra em uma regra ignorada. Ferramentas de execução como a automação de stop e fechamento oferecida pela MT4 Copier ilustram como uma regra de saída predefinida pode ser aplicada mecanicamente, em vez de deixada ao julgamento do trader no momento.
Por Que Opções 0DTE São um Tipo Diferente de Operação?
Opções com zero dias até o vencimento comprimem todo um ciclo de vida de opções em uma única sessão, e essa compressão muda a matemática de quase tudo. Gamma e theta aceleram para seus valores mais extremos no próprio dia do vencimento, o que significa que um pequeno movimento no ativo subjacente pode alterar desproporcionalmente o valor de uma opção, e o decaimento temporal está corroendo a posição hora a hora, não dia a dia.
- O tamanho da posição precisa diminuir, já que um único movimento adverso pode produzir uma perda percentual maior do que o mesmo movimento produziria em uma posição com semanas de valor temporal amortecendo-a.
- Use ordens limitadas exclusivamente. Os spreads em contratos 0DTE se ampliam rapidamente, e uma ordem a mercado em um livro raso pode ser executada muito pior do que o esperado.
- Tenha seu plano de saída escrito antes de entrar, porque não há tempo para reavaliar no meio da operação da forma como você poderia fazer com uma posição que ainda tem dias ou semanas restantes.
- Reserve o 0DTE para casos de uso específicos, como scalps de eventos, hedges de curto prazo ou setups sistemáticos com execução automatizada, em vez de tratá-lo como um substituto de rotina para opções semanais.
Para a maioria dos traders, o 0DTE é uma ferramenta especializada, não uma escolha padrão.
Quais Ferramentas Ajudam a Acompanhar e Gerenciar Opções em Vencimento?
Acompanhar manualmente strikes, DTE e Gregas em várias posições é de onde realmente se originam a maioria dos erros da semana de vencimento. Geralmente não é uma lacuna de conhecimento. É uma lacuna de monitoramento.
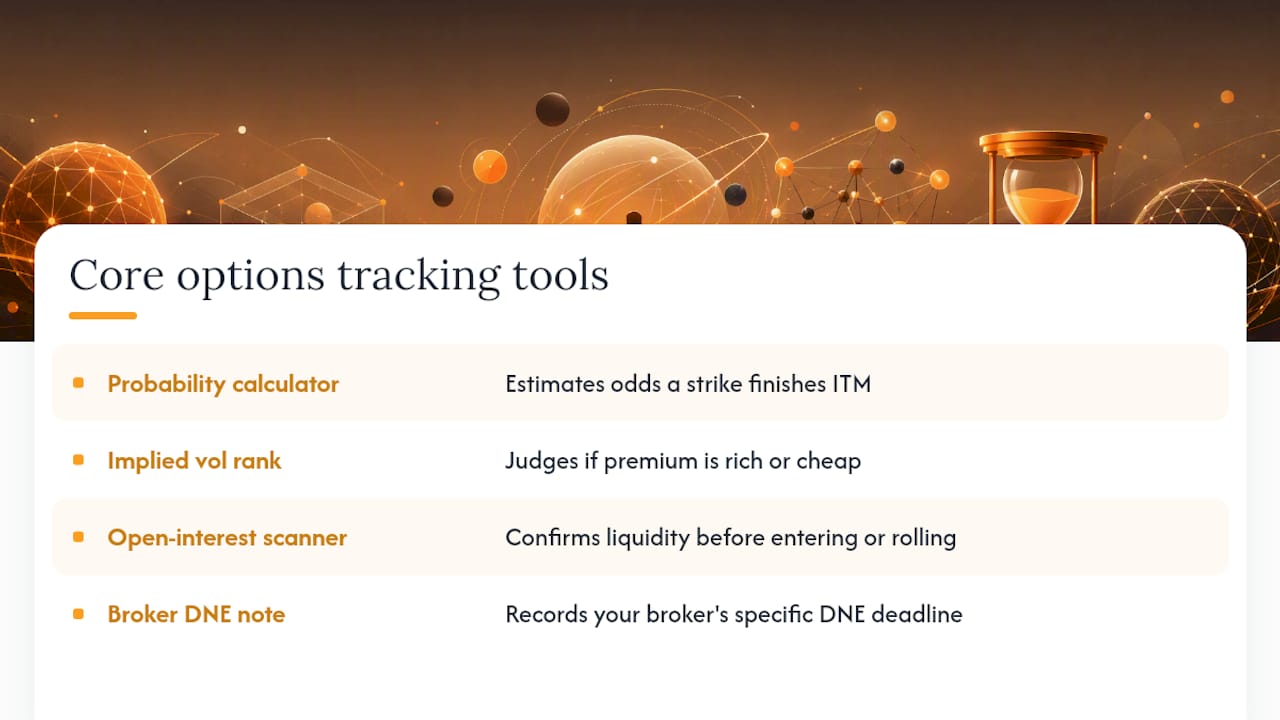
O conjunto de ferramentas essencial no qual a maioria dos traders ativos confia inclui uma calculadora de probabilidade para estimar as chances de um strike terminar dentro do dinheiro, uma ferramenta de IV rank para julgar se o prêmio atual está caro ou barato em relação ao seu próprio histórico, um scanner de interesse em aberto para confirmar liquidez antes de entrar ou rolar, e uma anotação escrita do prazo DNE específico da sua corretora, para que você nunca precise adivinhar no dia do vencimento.
O rastreador de opções da Evibe reúne várias dessas funções em uma única visão: um calendário de vencimentos abrangendo todas as suas posições abertas, uma exibição ao vivo das Gregas para que você veja o delta e o theta mudarem conforme o DTE cai, e alertas inteligentes que você pode configurar em seus próprios limites, digamos, 45, 21, 7 e 3 DTE, ou sempre que o ativo subjacente se mover a um ou dois dólares de um strike vendido. Para traders que querem a mecânica por trás do delta, theta e gamma explicada em termos simples, o guia Gregas de Opções Explicadas detalha como cada Grega se comporta à medida que o vencimento se aproxima.
Um fluxo de trabalho simples para sexta-feira: verifique sua fila de alertas primeiro, percorra qualquer posição sinalizada dentro do alcance de atribuição, e confirme que você colocou quaisquer ordens de fechamento ou rolagem antes que a liquidez diminua na última hora.
Quais Regras Fiscais se Aplicam a Opções Negociadas Perto do Vencimento?
O próprio vencimento pode disparar um evento tributável mesmo quando você nunca teve a intenção de exercer nada. Uma opção comprada que vence sem valor produz uma perda de capital na data de vencimento, e uma opção vendida que vence sem ser exercida produz um ganho de capital de curto prazo igual ao prêmio recebido, independentemente de quanto tempo a posição esteve aberta. Esse tratamento de curto prazo se aplica à maior parte da renda de venda de prêmio, um detalhe que muitos novos vendedores de opções ignoram até sua primeira temporada de impostos com um ano inteiro de operações encerradas.
A atribuição adiciona outra camada. Quando uma put vendida é atribuída, o prêmio recebido reduz sua base de custo nas ações que você agora possui. Quando uma call vendida é atribuída, o prêmio aumenta o valor recebido na venda. Rolar uma posição, já que envolve fechar uma opção e abrir outra, geralmente realiza o ganho ou a perda na perna fechada imediatamente, em vez de adiá-lo, o que significa que um trader que rola com frequência pode gerar um número significativo de eventos tributáveis sobre um único ativo subjacente em um único ano.
Produtos especiais complicam ainda mais isso. Opções de índice como o SPX carregam o tratamento da Seção 1256 nos EUA, que divide os ganhos em 60% de longo prazo e 40% de curto prazo, independentemente do período de posse real, um resultado materialmente diferente do tratamento comum de curto prazo que a maioria do prêmio de opções sobre ações recebe. Nada disso substitui a orientação de um profissional tributário familiarizado com sua conta e jurisdição específicas, mas saber que a própria data de vencimento, não apenas o exercício, pode ser o evento tributável vale a pena incorporar ao seu planejamento de operações, em vez de descobrir isso em abril.
Como a Psicologia Afeta as Decisões Perto do Vencimento?
A matemática por trás das regras da semana de vencimento é direta. Segui-la sob pressão não é. Traders que conseguem calcular com calma que um spread de crédito parado em 90% do lucro máximo não vale o risco restante frequentemente ainda assim o mantêm, correndo atrás dos últimos dólares porque fechar cedo parece deixar dinheiro na mesa.
A aversão à perda funciona da mesma forma na direção oposta. Uma posição se movendo contra você na semana final cria pressão para rolá-la “mais uma vez” em vez de aceitar a perda e reavaliar, mesmo quando a nova rolagem já não atende aos parâmetros de risco que você aplicaria a uma operação nova. É assim que uma perda administrável em um spread de risco definido se transforma em uma muito maior em uma posição que foi estendida além do ponto em que ainda fazia sentido.
O risco de pin adiciona um tipo específico de ansiedade, já que o resultado depende parcialmente de uma decisão da contraparte que você não pode ver até a liquidação. Traders às vezes travam nessa ambiguidade em vez de simplesmente fechar a posição e eliminar a incerteza por completo. E o gamma acelerado dos dias finais pode fazer com que pequenos movimentos no ativo subjacente pareçam emocionalmente muito maiores do que o valor em dólares realmente justifica, provocando reações exageradas a oscilações de preço que mal seriam notadas com três semanas restantes no relógio.
O antídoto não é força de vontade. É escrever suas regras de saída antes de estar emocionalmente investido no resultado, e depois tratar essas regras como inegociáveis assim que a posição estiver aberta.
Automatize sua Watchlist para o Calendário Não Pegar Você de Surpresa
As regras deste texto funcionam quando você realmente as segue, e o maior motivo pelo qual os traders não as seguem é perder o controle do DTE em um livro movimentado de posições. Se você mantém covered calls, spreads de crédito ou uma estratégia wheel em vários ativos subjacentes, verificar manualmente cada strike contra cada prazo é o tipo de tarefa que acaba sendo pulada exatamente quando mais importa.
O rastreador de portfólio de opções da Evibe foi construído para essa lacuna. Ele sincroniza suas posições de corretora automaticamente, exibe Gregas ao vivo para que você veja o risco de gamma se acumulando em tempo real, e permite que você configure alertas em seus próprios limites de DTE, para que uma posição se aproximando do vencimento apareça antes da terça-feira da semana de vencimento, e não depois. Se seu livro também inclui opções de ETF, o rastreador de ETFs estende o mesmo monitoramento a posições em nível de fundo e seus próprios calendários de vencimento.
Baixe o aplicativo, conecte sua corretora e configure sua primeira rodada de alertas em 45, 21 e 7 DTE. É um pequeno passo de configuração que elimina o ponto de falha mais comum na gestão da semana de vencimento: simplesmente esquecer de olhar.
O Que Realmente Separa Traders Disciplinados do Resto
A maior parte dos conselhos sobre vencimento de opções não está errada, apenas incompleta. Todo mundo repete a regra de 45–21 DTE e a meta de lucro de 90%, mas bem menos traders realmente constroem a infraestrutura para seguir essas regras quando uma posição está se movendo contra eles e o instinto é esperar mais um dia.
Eis o que a pesquisa e a mecânica apresentadas neste texto realmente sustentam: o risco de vencimento é, esmagadoramente, um problema de agenda e disciplina, não um problema de estratégia. As Gregas, as regras de liquidação e os quadros de DTE estão todos bem documentados e disponíveis gratuitamente. O que separa traders que consistentemente evitam atribuição indesejada e explosões de gamma dos que não conseguem é se eles verificam suas posições em um cronograma fixo, independentemente de como a semana está indo.
Eu também questionaria tratar o 0DTE como uma progressão natural para traders experientes. Os riscos de gamma e liquidez são reais, e o fato de uma estratégia ser popular não significa que ela se encaixe em qualquer tamanho de conta ou tolerância a risco. Se você não está executando um plano específico e testado para vencimento no mesmo dia, ciclos semanais ou mensais vão te servir melhor.
Priorize primeiro a parte chata: uma regra de saída escrita para cada posição, verificada em um dia fixo, antes de tocar na questão mais interessante de qual estratégia negociar em seguida.
— Vincent
Fontes
- Options: Picking the right expiration date — Fidelity Viewpoints
- Options Expiration Week: What to Do With Every Position Before Friday Close - Trader Central
- Options Expiration Guide: Mechanics, Risks, and Strategies | ImpliedOptions
Este artigo é uma informação geral, não um substituto para o aconselhamento de um consultor financeiro qualificado. Consulte um profissional financeiro qualificado sobre suas próprias circunstâncias antes de agir com base em qualquer coisa aqui apresentada.